Стейблкоїн є криптотокеном, активом із правилами в коді мережі, створеним для збереження вартості відносно обраної величини. Часто ціллю є один долар США за токен. Цільова ціна й фактична ціна продажу можуть відрізнятися. Розберемо, що підтримує цю ціль та як перевірити доступний обмін.
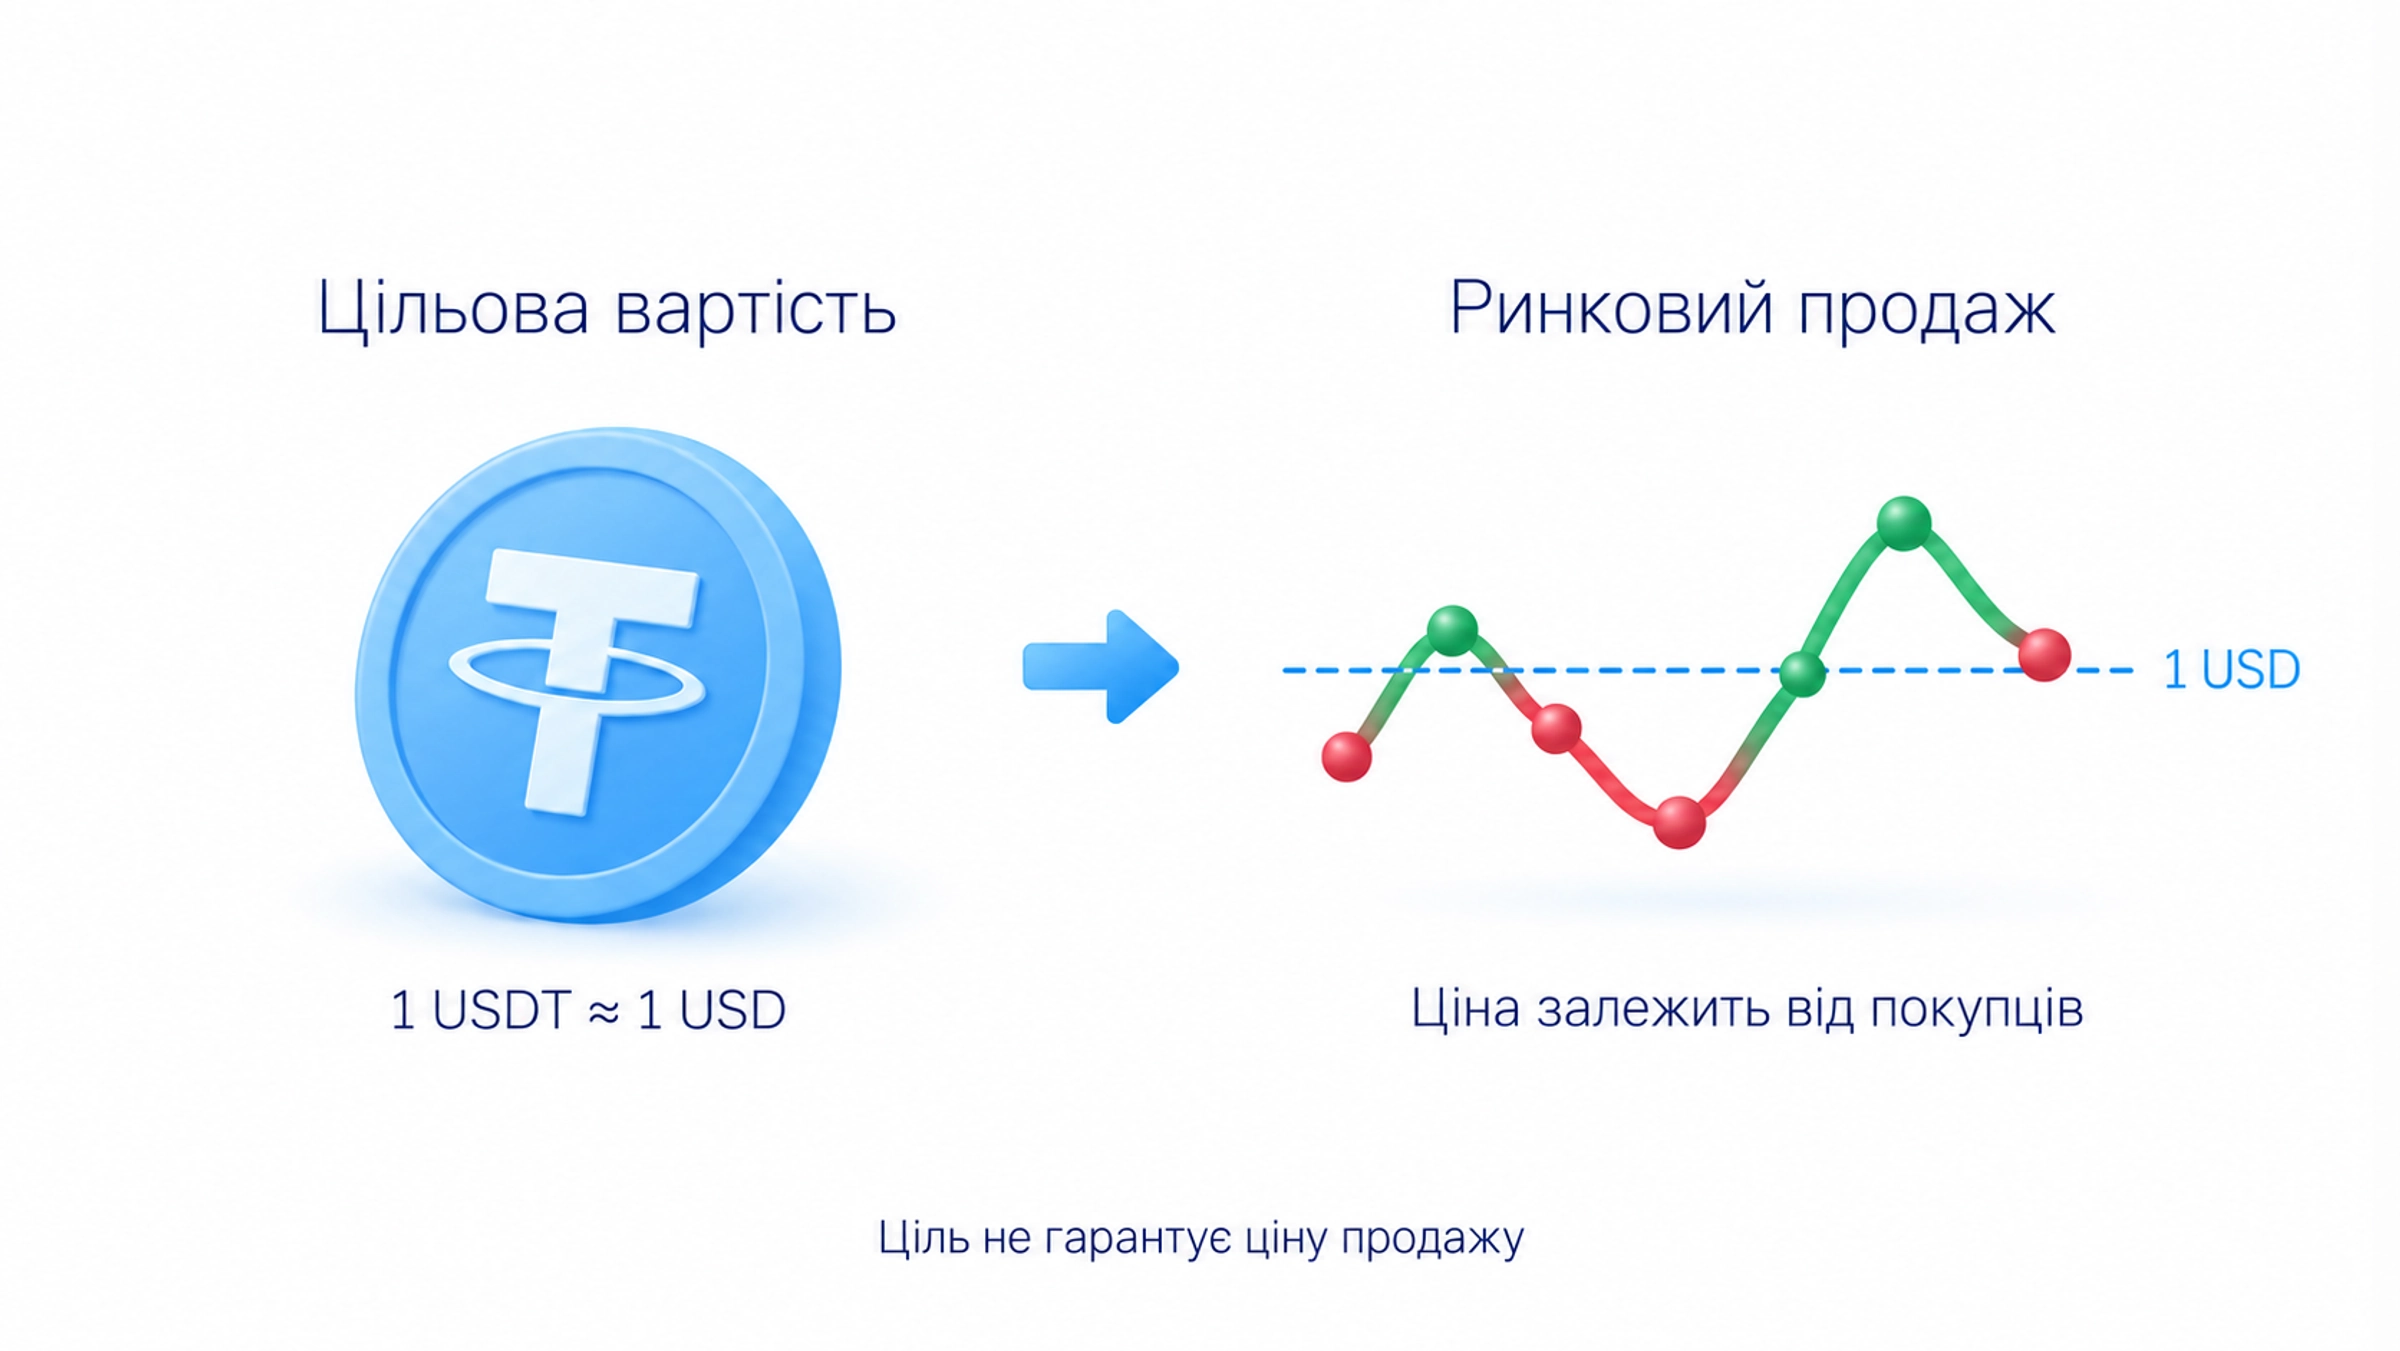
Перехід із Bitcoin у доларовий стейблкоїн змінює джерела ризику. Замість залежності від ціни Bitcoin з’являються умови токена, його забезпечення та вашого способу виходу в звичайну валюту. Це не тотожне зберіганню доларів на банківському рахунку.
Що підтримує ціну біля долара
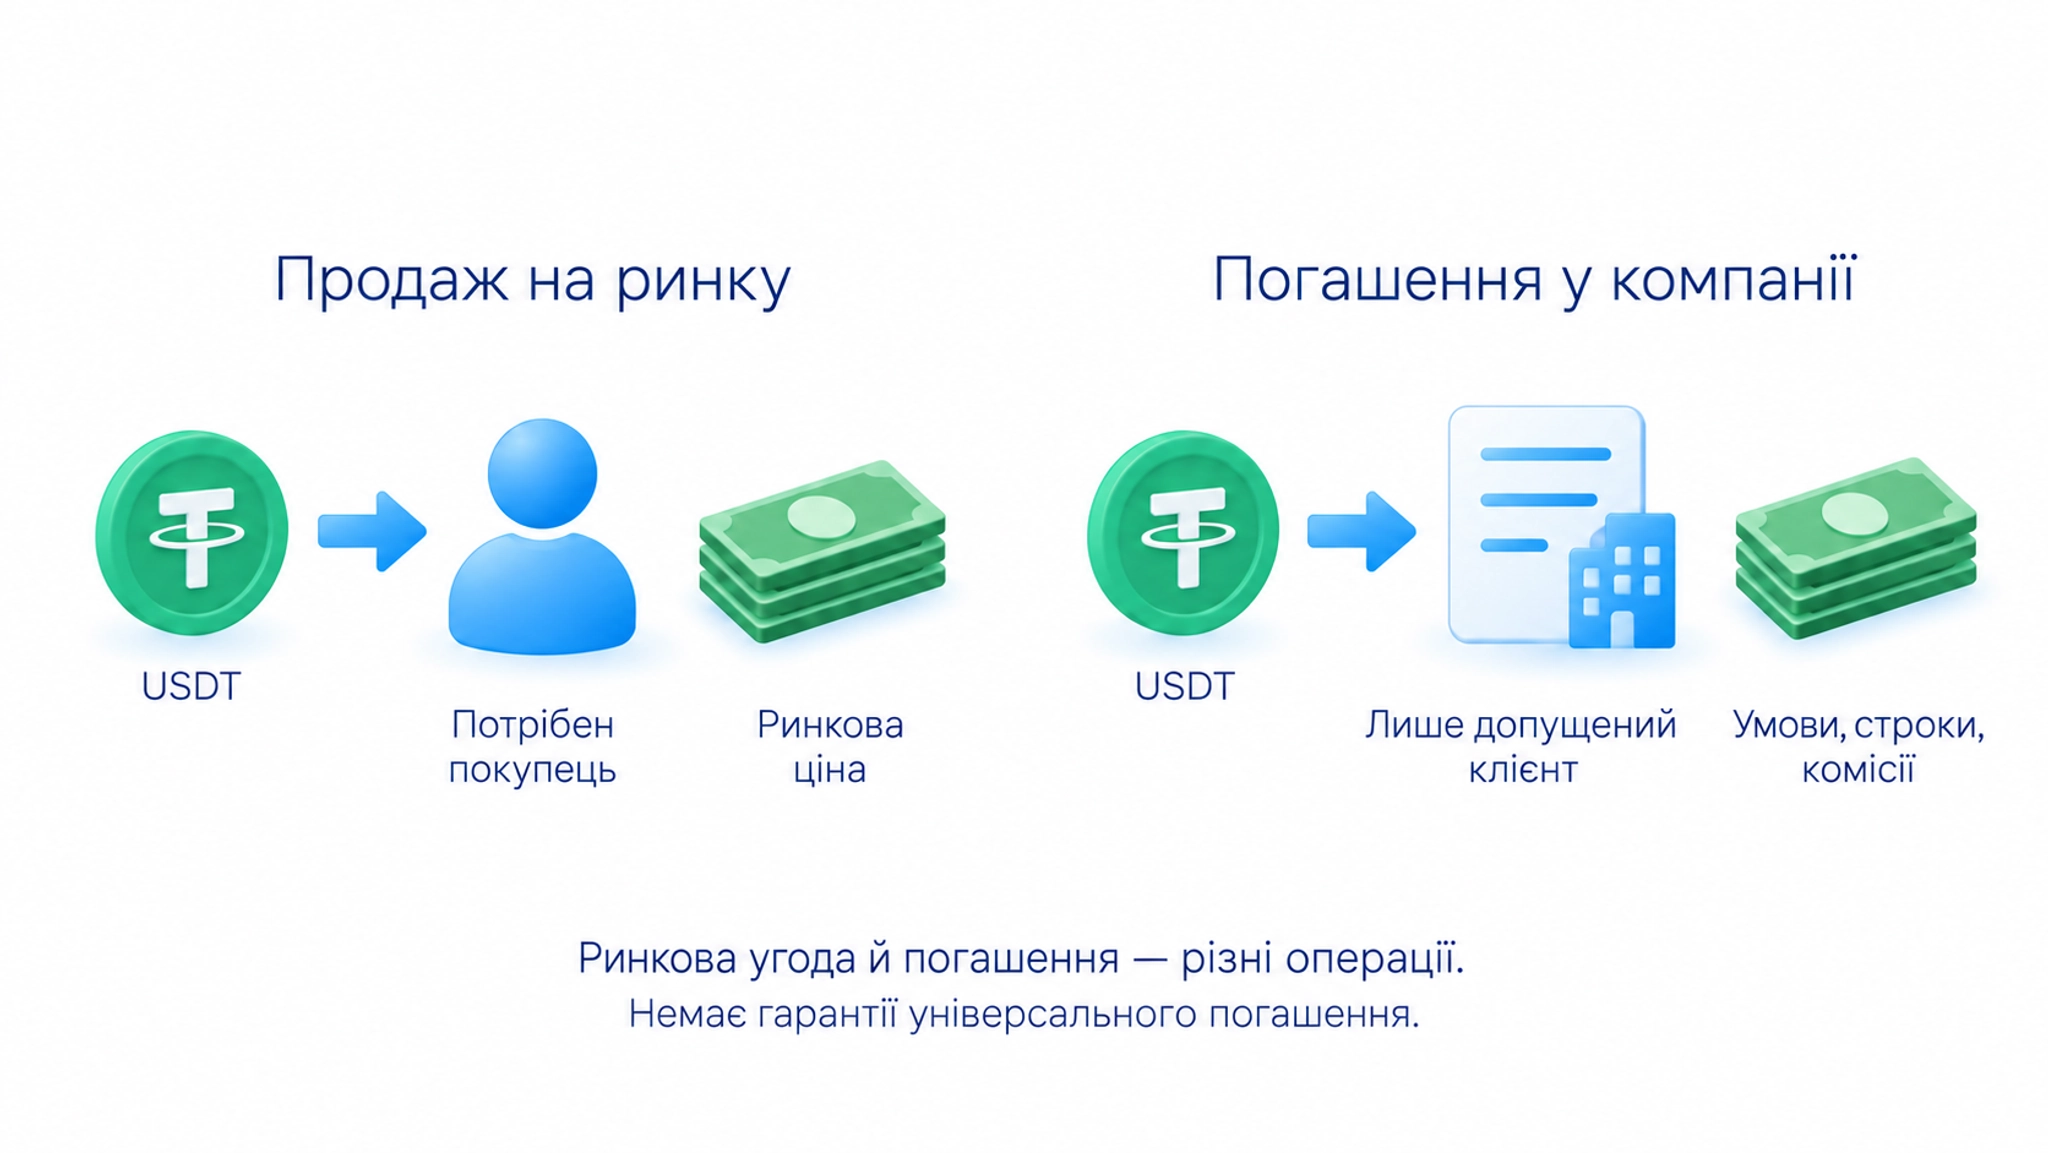
За централізованого випуску компанія створює токени й утримує резерв активів. Допущений за її правилами клієнт може обміняти токен на базову валюту. Цю операцію називають погашенням. Купівля чи продаж іншому учаснику на біржі є окремою ринковою угодою.
Коли токен продається дешевше за цільову ціну, учасник із доступом до погашення може купити його на ринку й обміняти у компанії. Якщо ціна вища за ціль, доступний випуск і продаж нових токенів можуть збільшити пропозицію. Така різниця створює стимул наближати ринкову ціну до цілі, якщо витрати, строки й правила дозволяють виконати обидві операції.
Це не гарантує миттєвого повернення ціни. Погашення може бути обмежене, банківський канал недоступний, а покупців на конкретному майданчику може бракувати. Сумніви в резервах також змінюють готовність учасників купувати токен. Одна монета може мати різні ціни на різних майданчиках.
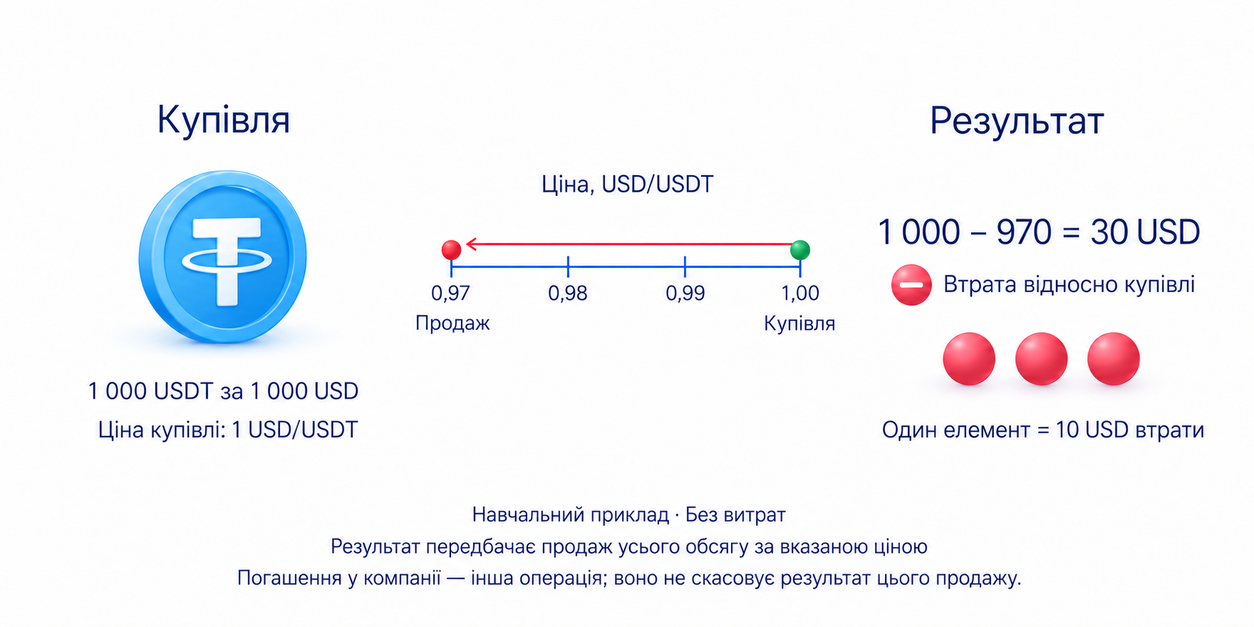
Навчальний приклад без витрат: власник купив 1 000 USDT за 1 000 доларів. Якщо всі 1 000 токенів удасться продати по 0,97 долара за токен, він отримає 1 000 × 0,97 = 970 доларів. Втрата відносно покупки становитиме 1 000 − 970 = 30 доларів. Можливість погашення за іншими умовами не скасовує результату саме цієї операції продажу.
За криптовалютного забезпечення заставою служать інші криптоактиви. Правила визначають потрібну вартість застави та можуть передбачати її продаж при нестачі. Алгоритмічна модель може змінювати пропозицію або використовувати обмін із пов’язаним токеном. Для кожної моделі важливо перевірити, що саме забезпечує обмін і що станеться при падінні попиту.
Чим відрізняються USDT, USDC і DAI
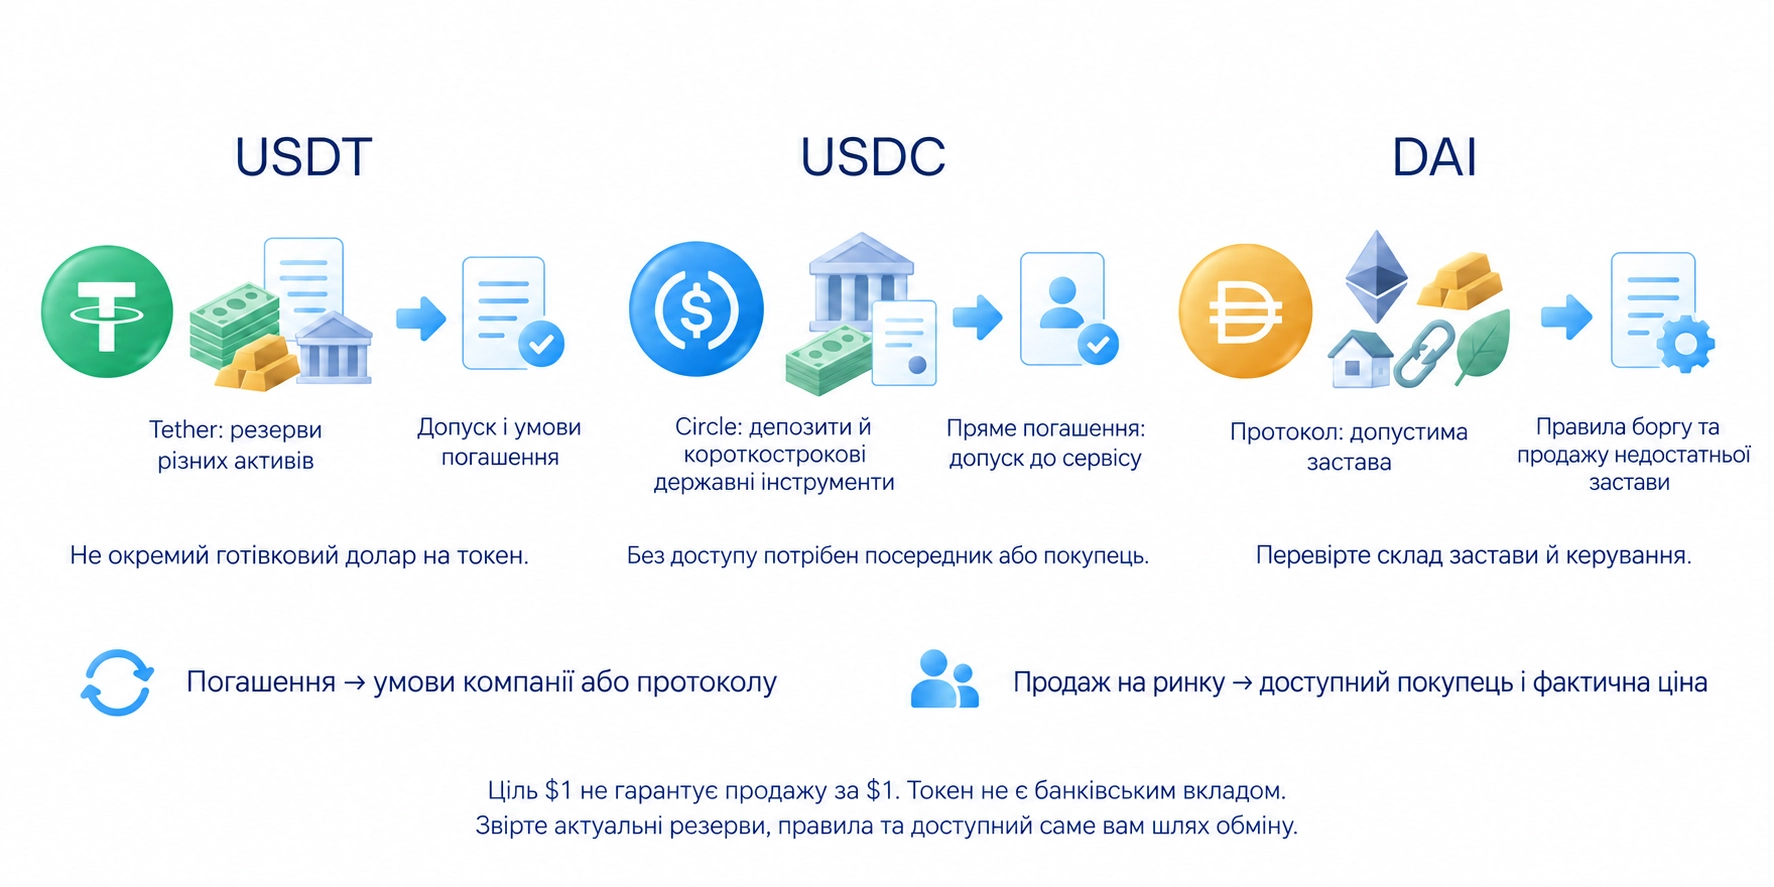
USDT випускає Tether. Компанія заявляє забезпечення резервами, до яких входять гроші, близькі до них фінансові інструменти та інші активи. Це не означає окремого готівкового долара на кожен токен. Перевіряйте склад резерву, його оцінку та можливість отримати кошти для погашення.
USDC випускає Circle. До доларових резервів належать банківські депозити та короткострокові державні інструменти. Пряме погашення залежить від допуску до сервісу, реєстрації й чинних умов компанії. Держатель без такого доступу має шукати доступного посередника або покупця на ринку.
DAI пов’язаний із протоколом, набором програмних правил забезпеченого випуску. Учасники надають допустиму заставу, а правила обмежують борг і передбачають продаж недостатнього забезпечення. Модель не зводиться до одних криптовалют: вона може включати активи, пов’язані зі звичайними фінансовими інструментами. Актуальний склад і правила керування потрібно перевіряти в документації протоколу.
Назва моделі не обирає токен за вас. Для компанійного випуску важливі резерви та умови погашення, для протокольного також код, застава й рішення керування. Випуск і розподіл активів докладніше розкриває токеноміка.
Алгоритмічна схема може обмінювати один токен на інший і змінювати їхню пропозицію. Якщо для виходу створюється дедалі більше пов’язаного токена, а попит на нього падає, обмін може слабшати разом із прив’язкою. Алгоритм не є незалежним грошовим резервом. Сам ярлик не пояснює всіх умов конкретної схеми.
Синтетична модель може поєднувати криптоактив із протилежною позицією в контракті. Контракт визначає права й обов’язки сторін та умови виконання угоди. Позиція є відкритою купівлею чи продажем контракту до її закриття; позиція на падіння може частково компенсувати зниження вартості активу.
Це спосіб зменшити цінову залежність, а не звичайний доларовий резерв. Залишаються умови контрактів, платежі за утримання, робота майданчиків і погашення токена. Застосунки, у яких використовують такі активи, розібрано в матеріалі про децентралізовані фінанси.
Як перевірити резерви та погашення
Почніть з умов компанії: хто може подати токен до погашення, яку валюту отримає, які є комісії, мінімальні суми й обмеження. Обмін один до одного за договором не обіцяє такої самої ціни на сторонній біржі. Для звичайного продажу на ринку потрібен покупець за доступною ціною.
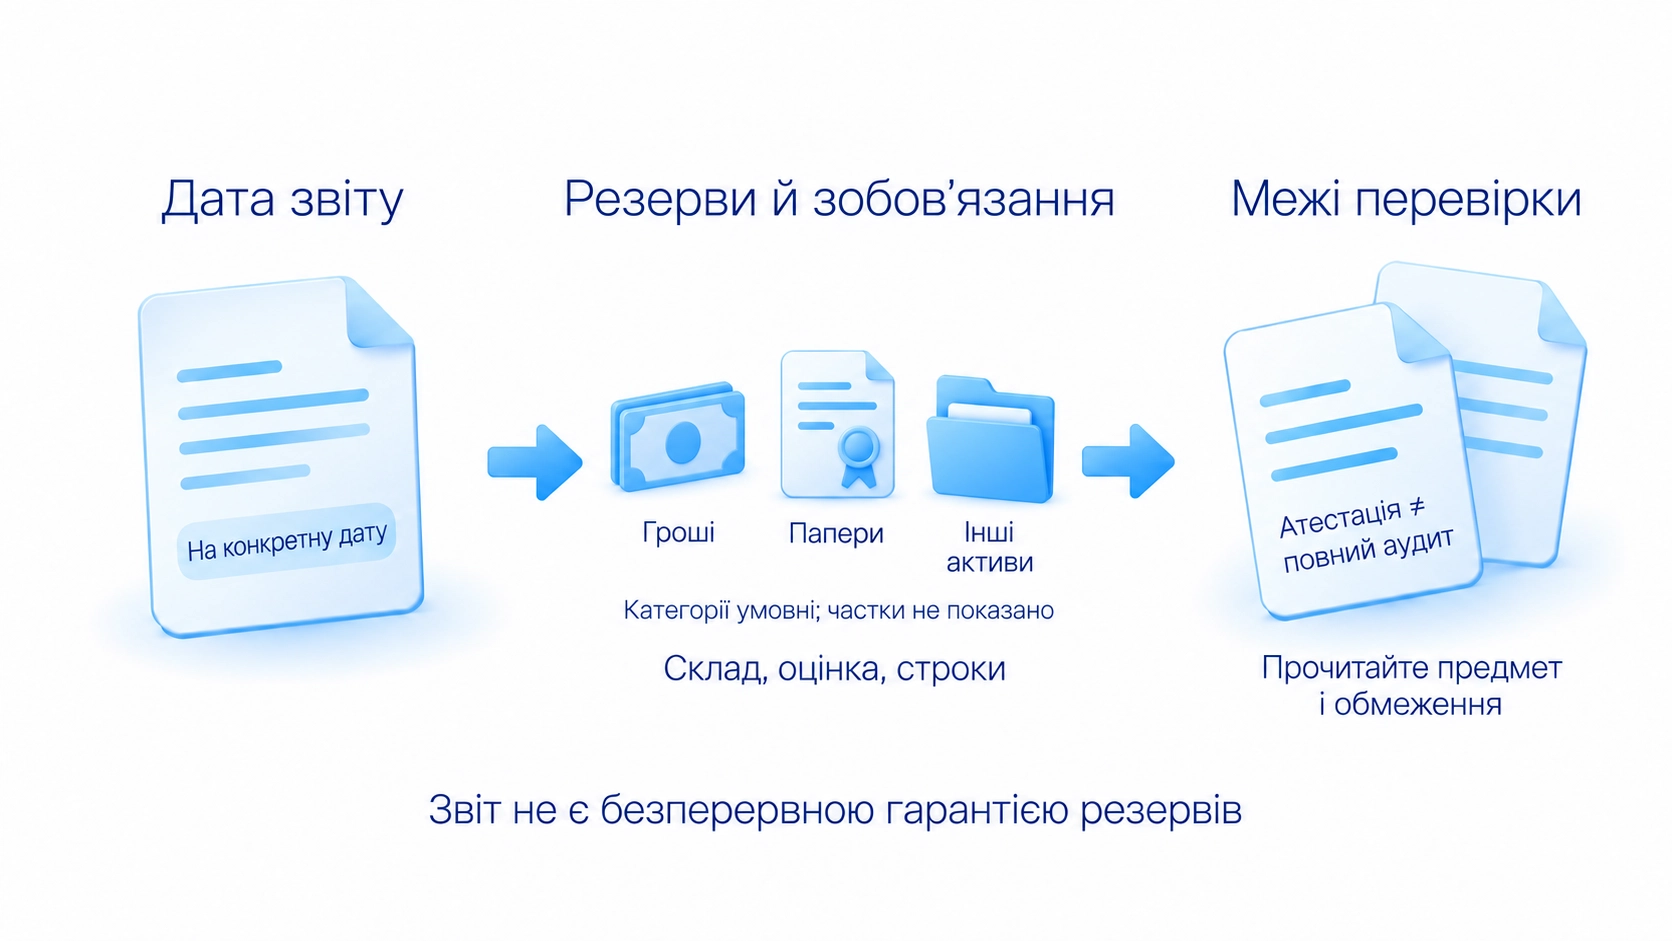
У звіті знайдіть дату, суму зобов’язань, вартість резервних активів та їхні категорії. Банківський залишок, державний папір і позика компанії мають різні строки доступу до грошей і різні ризики. Загальна вартість резерву не показує, як швидко можна виконати масові запити на погашення.
Атестація є перевіркою визначеної інформації за заданими критеріями. Підтвердження резервів на конкретну дату не дорівнює повному аудиту фінансової звітності компанії. Прочитайте предмет перевірки та її обмеження: які дані охоплено й за який час. Навіть регулярні публікації не дають безперервної гарантії наявності всіх коштів.
Розміщення частини резерву в банку не робить сам токен застрахованим банківським вкладом. Права держателя токена та вкладника відрізняються. Дохід компанії від резервних активів також не обов’язково належить власникові токена.
Пропозиція відсоткового доходу за передавання стейблкоїнів є додатковою операцією. Перевірте, кому передаються кошти, звідки надходить виплата та як можна повернути основну суму. Цільова ціна токена не усуває ризику позики чи іншого використання ваших коштів.
Блокування адреси та мережа переказу
Деякі централізовані токени дають компанії право блокувати перекази за адресами. Адреса є публічним ідентифікатором рахунку в мережі. Власний гаманець забезпечує керування вашим ключем для підписання, але не скасовує можливості блокування за правилами самого токена.
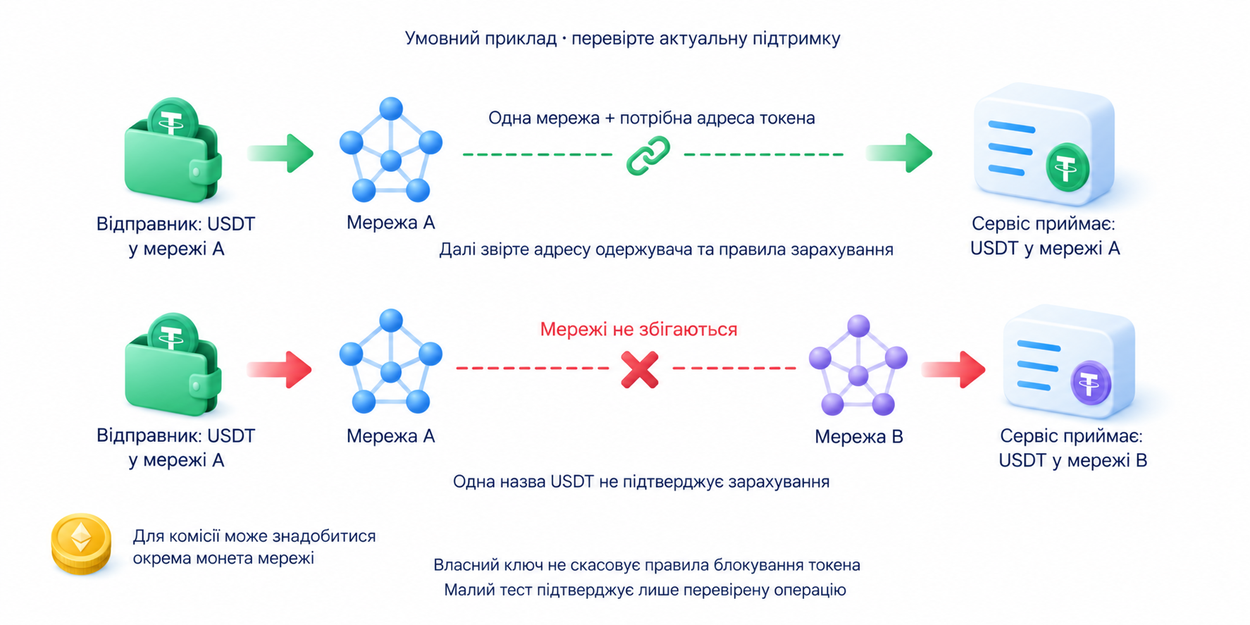
Назва USDT не замінює мережу та адресу токена. Відправник, гаманець і приймальний сервіс мають підтримувати конкретну мережу й потрібний актив. Підтримка може змінитися, тому перевіряйте її перед переказом, а не за старим списком.
Міст між мережами є механізмом перенесення активів або їхніх представлень. Стороння мостова версія може представляти токени, заблоковані в іншій мережі. Тоді додаються програми й учасники мосту. Такий USDC не тотожний нативному USDC, безпосередньо випущеному Circle в потрібній мережі, навіть за схожої назви та цільової ціни.
Перед надсиланням зіставте мережу, адресу одержувача, адресу токена та вимоги до зарахування. Урахуйте комісію мережі: для неї може знадобитися окрема монета. Малий перевірочний переказ підтверджує лише перевірену операцію, а не успіх будь-яких наступних. Ключі й відновлення доступу розкриває стаття про зберігання криптовалюти.
Що перевірити для конкретного токена
Запишіть цільову валюту, модель забезпечення, компанію або протокол та доступний саме вам шлях обміну. Знайдіть актуальний звіт і умови обмежень. Порівняйте ринкову ціну, витрати продажу й переказу, підтримку мережі та спосіб отримати звичайну валюту.
Відокремте ризик токена від ризику місця зберігання. Баланс на біржі залежить ще й від доступу до її виведення. Власний гаманець прибирає частину залежності від цього посередника, але залишає правила токена й відповідальність за ключ. Кілька монет можуть мати спільні банки або програми, тому їхня кількість не доводить незалежності ризиків. Інші типи небезпек розібрано в матеріалі про ризики криптовалют.
У розділі курсу про вибір інструмента Арапов починає з продукту, котирування й витрат, які учень розуміє. Зміна інструмента потребує нової перевірки. Для стейблкоїна так само недостатньо назви: звірте токен, валюту ціни й фактичний шлях обміну. Курс дає порядок перевірки продукту для практики, а не гарантію резервів емітента.
Якщо незрозуміло, хто й на яких умовах поверне вартість, слово «стабільний» цього не пояснить. Базові відмінності цифрових активів викладено в основах криптовалют. Рішення щодо конкретного токена потребує його власних умов обміну та переказу.
Поширені запитання
Це криптотокен із цільовою вартістю відносно обраної величини, часто долара США. Цільова ціна не гарантує, що токен завжди можна продати за нею. Результат залежить від забезпечення, доступного погашення та ринкових покупців.
USDT і USDC мають компанії, що випускають токени та утримують резерви. DAI пов’язаний із програмними правилами забезпеченого випуску й керування заставою. Для всіх потрібно перевірити актуальні активи, обмеження та доступний вам шлях обміну.
Не обов’язково. Атестація охоплює визначену інформацію та критерії. Звіт про резерви на одну дату не тотожний повному аудиту фінансової звітності й не гарантує їхній склад у кожен наступний момент. Перевіряйте предмет, дату та обмеження звіту.
Ціна ринкового продажу залежить від покупців. Обмежене погашення, банківські труднощі або сумніви в резервах можуть заважати поверненню до цілі. Навіть доступне комусь погашення не гарантує вам продажу за долар без витрат.
Вона може поєднувати криптоактив із протилежною позицією в контракті для зменшення залежності від ціни. Це не звичайний доларовий резерв. Залишаються ризики контрактних платежів, майданчиків і правил погашення.
Для деяких централізованих токенів компанія має право блокувати перекази за адресою. Власний ключ дає право підписувати операцію, але не скасовує обмеження, передбачені самим токеном.
Зіставте мережу, адресу одержувача, адресу потрібного токена та правила зарахування сервісу. Перевірте актуальну підтримку й монету для комісії. Однакова назва або успішний малий переказ не гарантують будь-якого наступного зарахування.
Про автора
Ігор Арапов, практикуючий трейдер із 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




