Токеноміка описує правила випуску, розподілу та використання токена, цифрового активу з умовами певного випуску. Вона допомагає з’ясувати, скільки одиниць доступно зараз, кому їх нададуть пізніше та що отримує власник. Ці правила потрібні для оцінки умов володіння, але самі по собі не визначають майбутньої ціни.
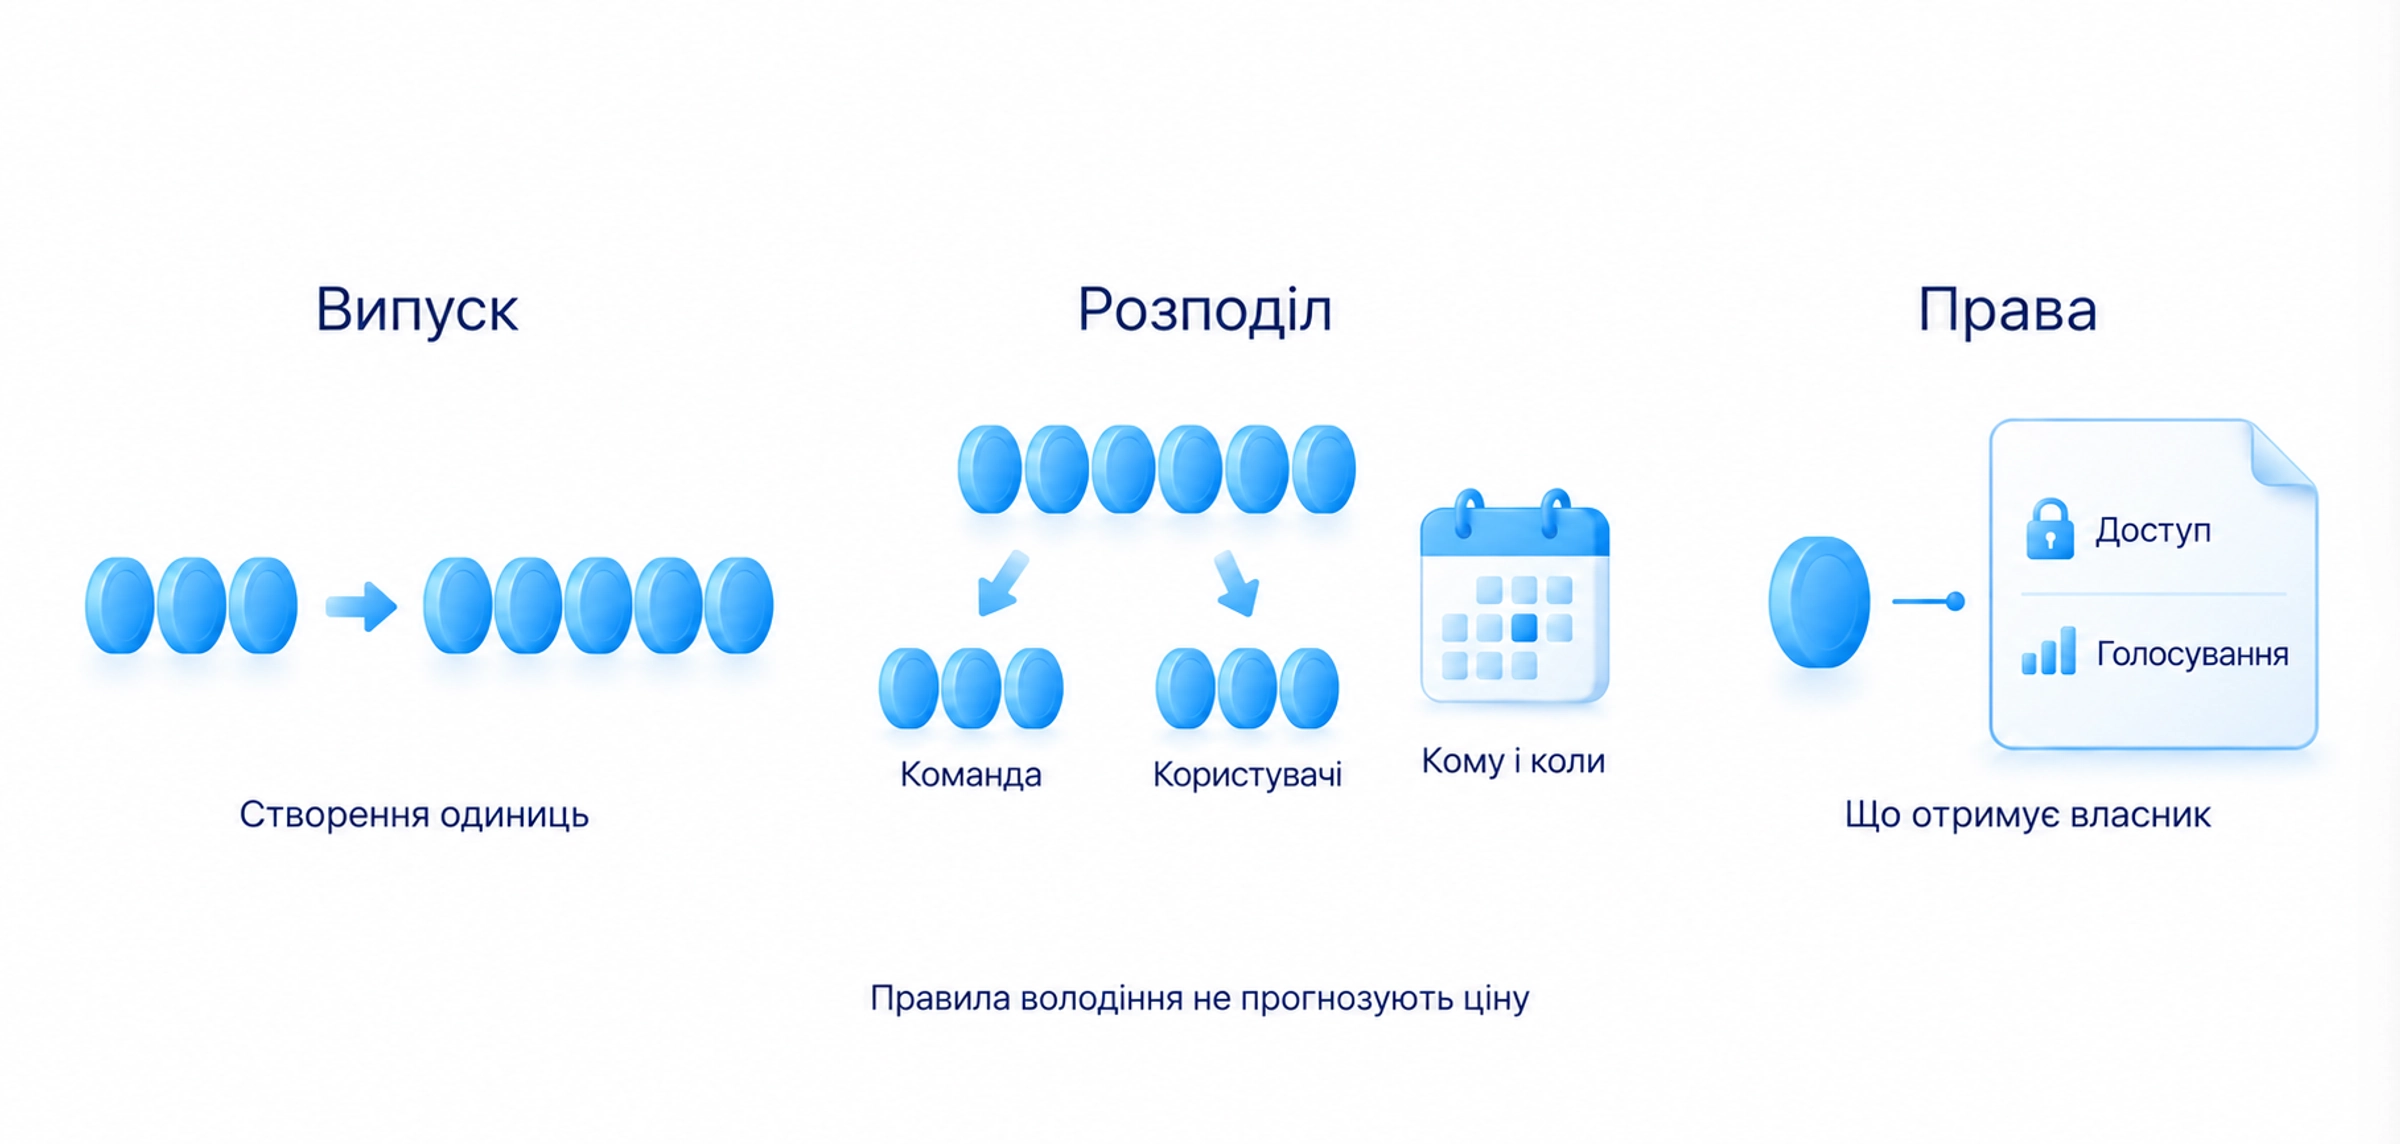
Для чого потрібен токен і які права він дає
Знайдіть дію, для якої потрібен саме цей токен: оплату роботи мережі, доступ до послуги, голосування або отримання винагороди. Назва проєкту не пояснює потреби купувати його актив. Відмінність мережевої монети від токена пояснюють основи криптовалют; тут перевірте конкретне призначення випуску.
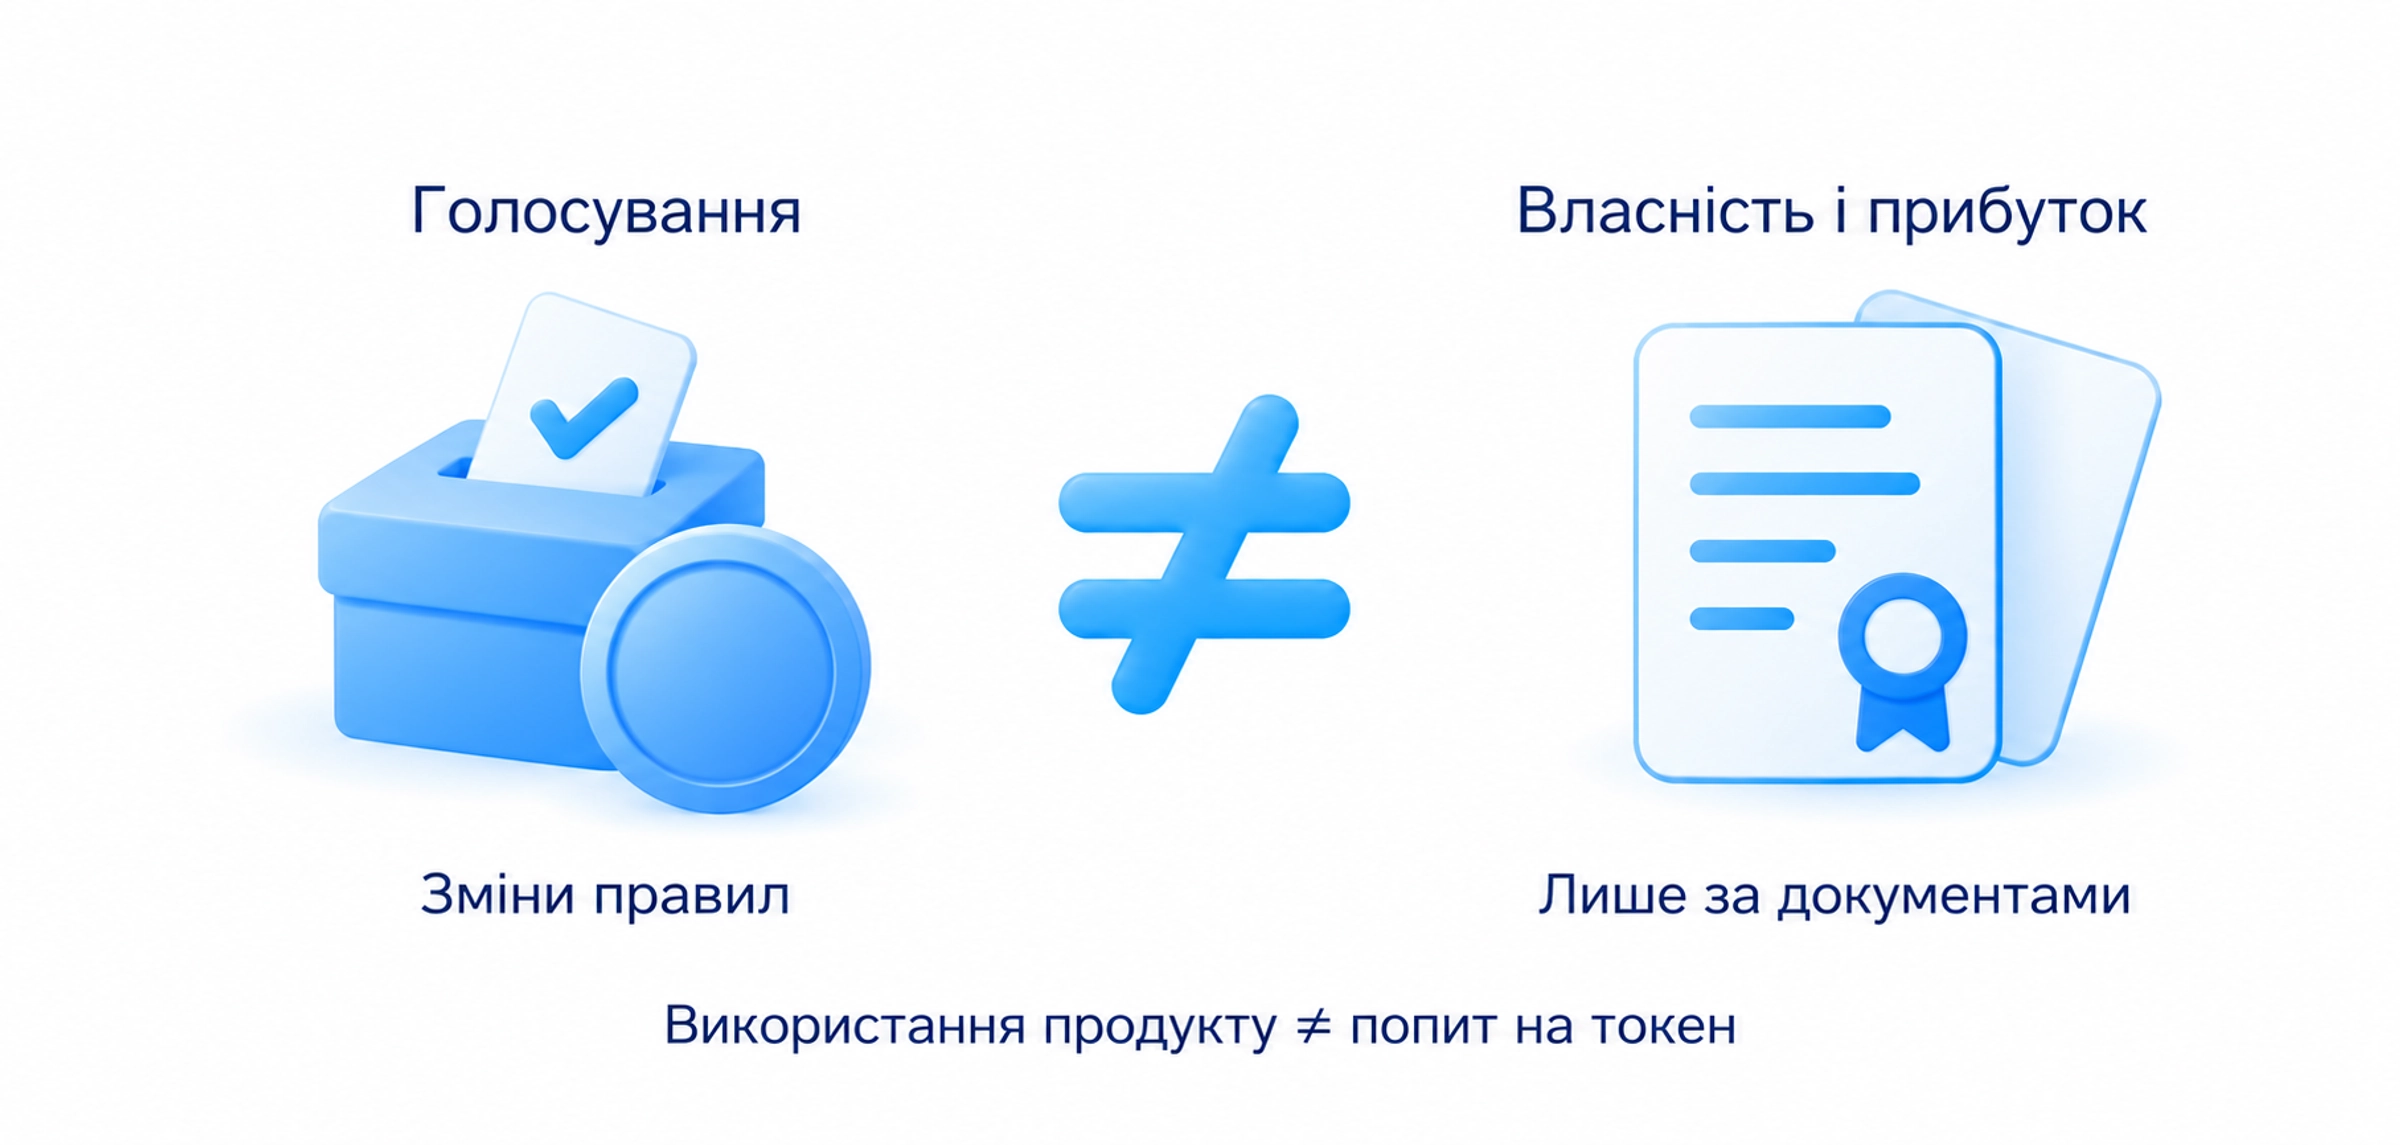
Можливість голосувати за зміни правил не дорівнює частці у власності компанії та праву на її прибуток. Токен, що представляє інший актив, може мати окремі права, але їх потрібно знайти в документах. Технічний стандарт переказу й обліку сам по собі не надає корпоративних прав.
Робота продукту не доводить попиту на його токен. Послугу можуть оплачувати іншим активом, а дохід оператора не обов’язково надходить власникам. Встановіть, як використання продукту пов’язане з купівлею чи утриманням токена. Якщо зв’язок не описано, позначте це як невідоме, а не як обіцянку зростання.
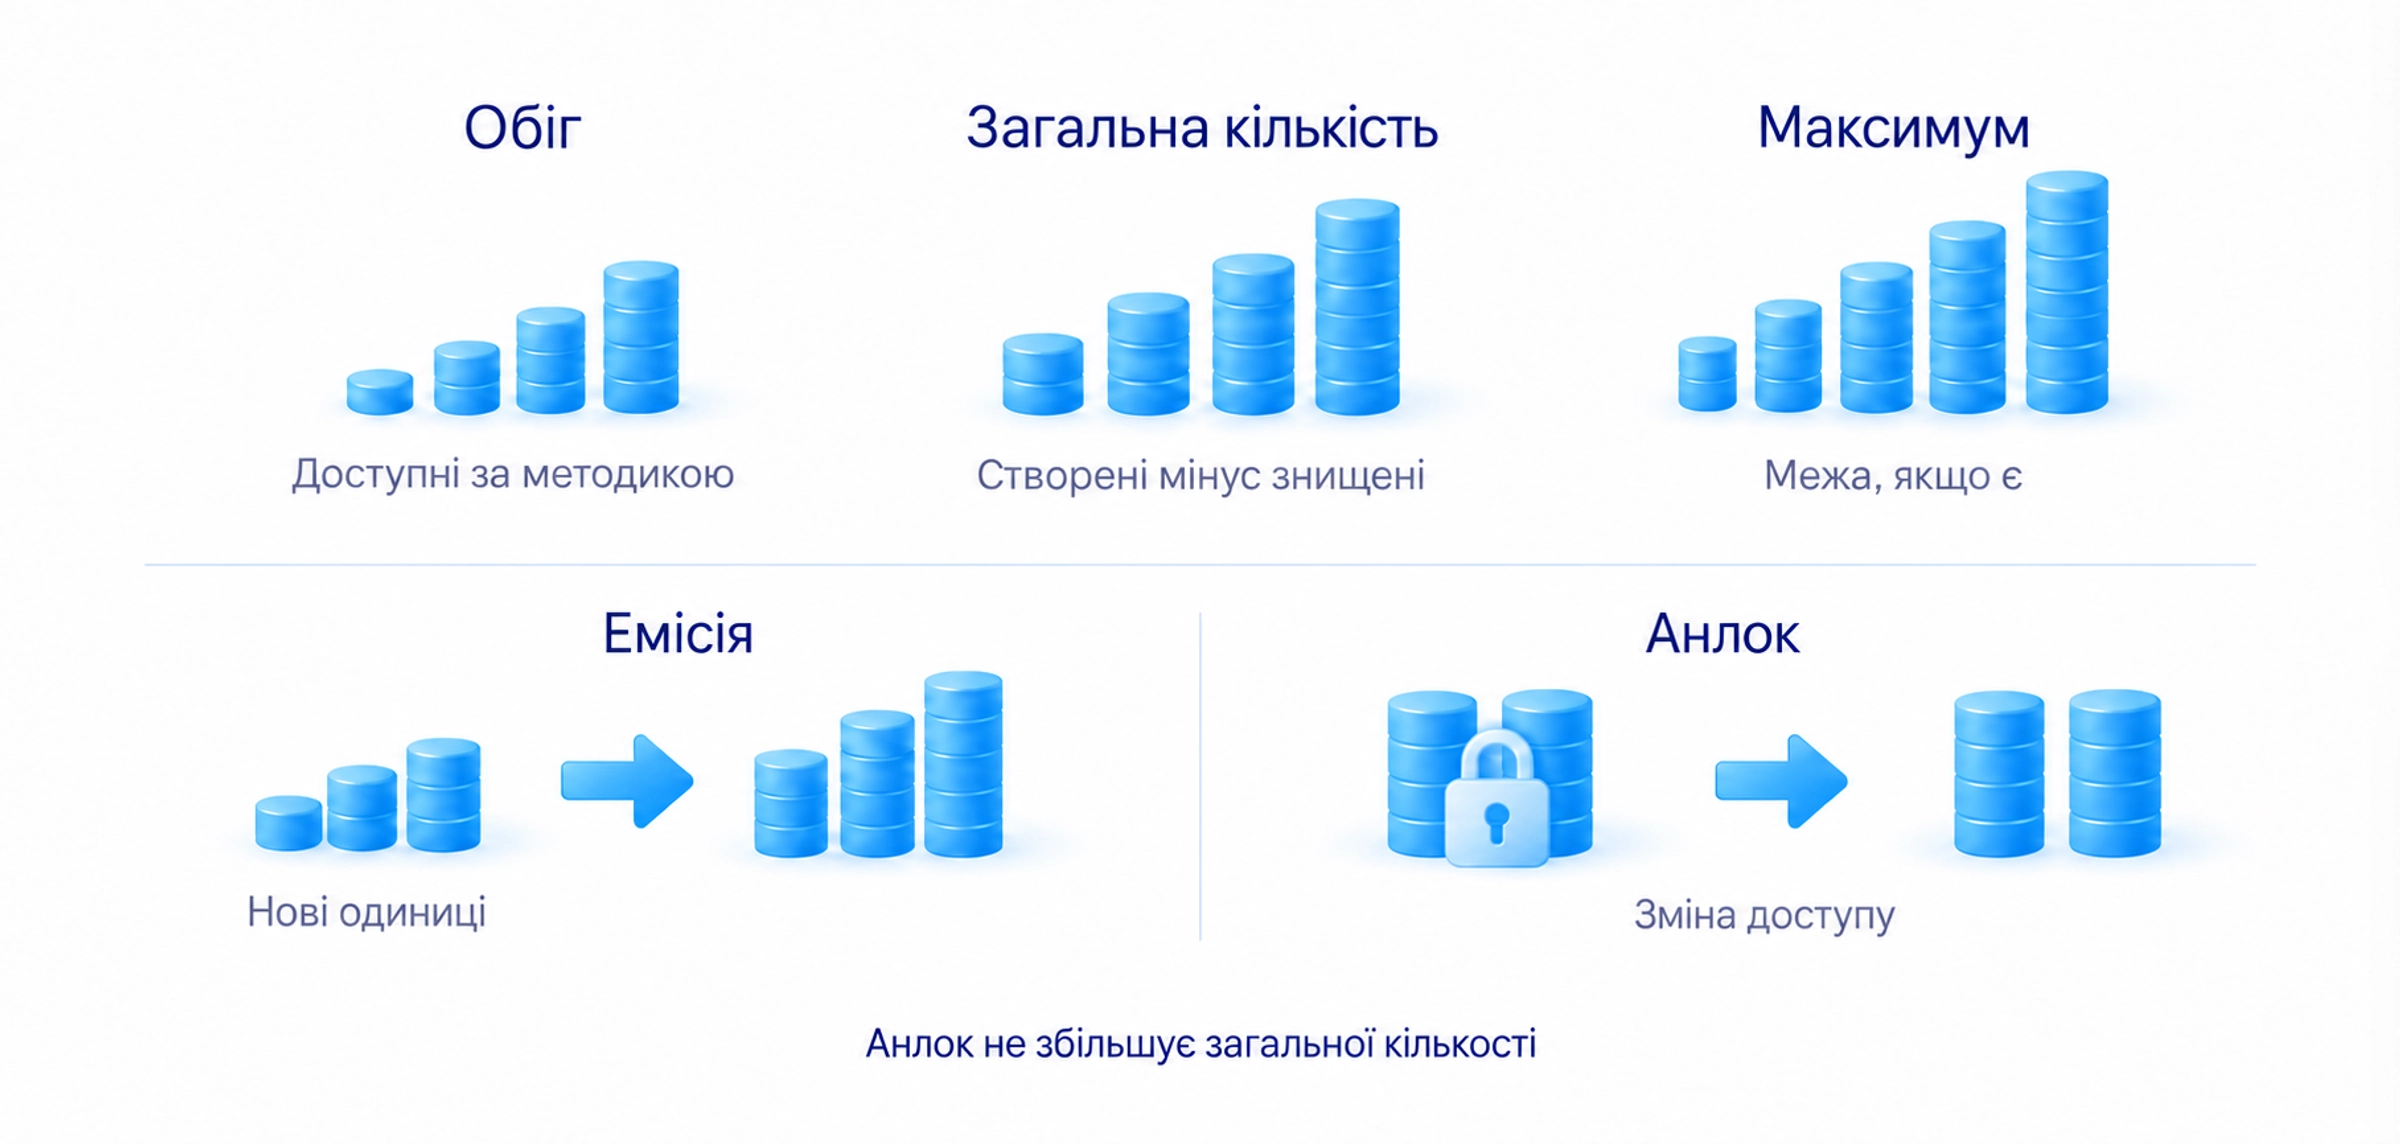
Обіг, загальна кількість та майбутній випуск
Кількість в обігу, circulating supply, оцінює одиниці, доступні на відкритому ринку за методикою джерела. Загальна кількість, total supply, враховує вже створені одиниці після віднімання підтвердженого знищення. Максимальна кількість, max supply, означає передбачену межу випуску, якщо вона є. Створені, але заблоковані одиниці можуть входити до загальної кількості й не входити до обігу.
Джерело може виключати резерви, частки команди та інші адреси навіть після технічного розблокування. Порівнюйте дані на одну дату й перевірте категорії виключення. Оцінка обігу не є списком токенів, які можна негайно купити або продати за вказаною ціною.
Емісія означає створення нових одиниць. Розблокування вже створених токенів змінює доступ до них, але саме по собі не збільшує загальної кількості. У календарі з’ясуйте, чи майбутня видача походить із готового резерву, чи потребує нового випуску. Інакше ті самі одиниці можна помилково порахувати двічі.
Спалювання зменшує кількість, коли токени справді знищують або роблять недоступними за підтвердженим механізмом. Переказ у резерв, який можна витратити пізніше, не є таким знищенням. Якщо водночас триває емісія, порівняйте створення та спалювання за однаковий період. Наявність цього механізму не доводить скорочення кількості чи зростання ціни.
Перевірте, хто може змінити випуск або оновити програму. Смарт-контракт є програмою в блокчейні, спільному реєстрі мережі, що виконує задані умови. Повноваження створення токенів, оновлення та голосування залежать від його будови. Заявлену межу оцінюйте разом із можливістю її зміни.
Капіталізація та база розрахунку FDV
Ринкова капіталізація дорівнює ціні однієї одиниці, помноженій на кількість в обігу. FDV, повністю розбавлена оцінка, застосовує цю ціну до ширшої кількості. Залежно від джерела це загальний або максимальний випуск. Перед порівнянням двох оцінок з’ясуйте, яке саме число використано.
Візьмемо навчальний проєкт: ціна 2 долари за токен, обіг 10 мільйонів одиниць, загальна кількість 60 мільйонів, передбачений максимум 100 мільйонів. Капіталізація дорівнює 2 × 10 мільйонів = 20 мільйонів доларів. За бази максимального випуску FDV становить 2 × 100 мільйонів = 200 мільйонів доларів; за бази загальної кількості було б 2 × 60 мільйонів = 120 мільйонів доларів. Це різні бази оцінки за тієї самої ціни, а не додаткові гроші покупців.
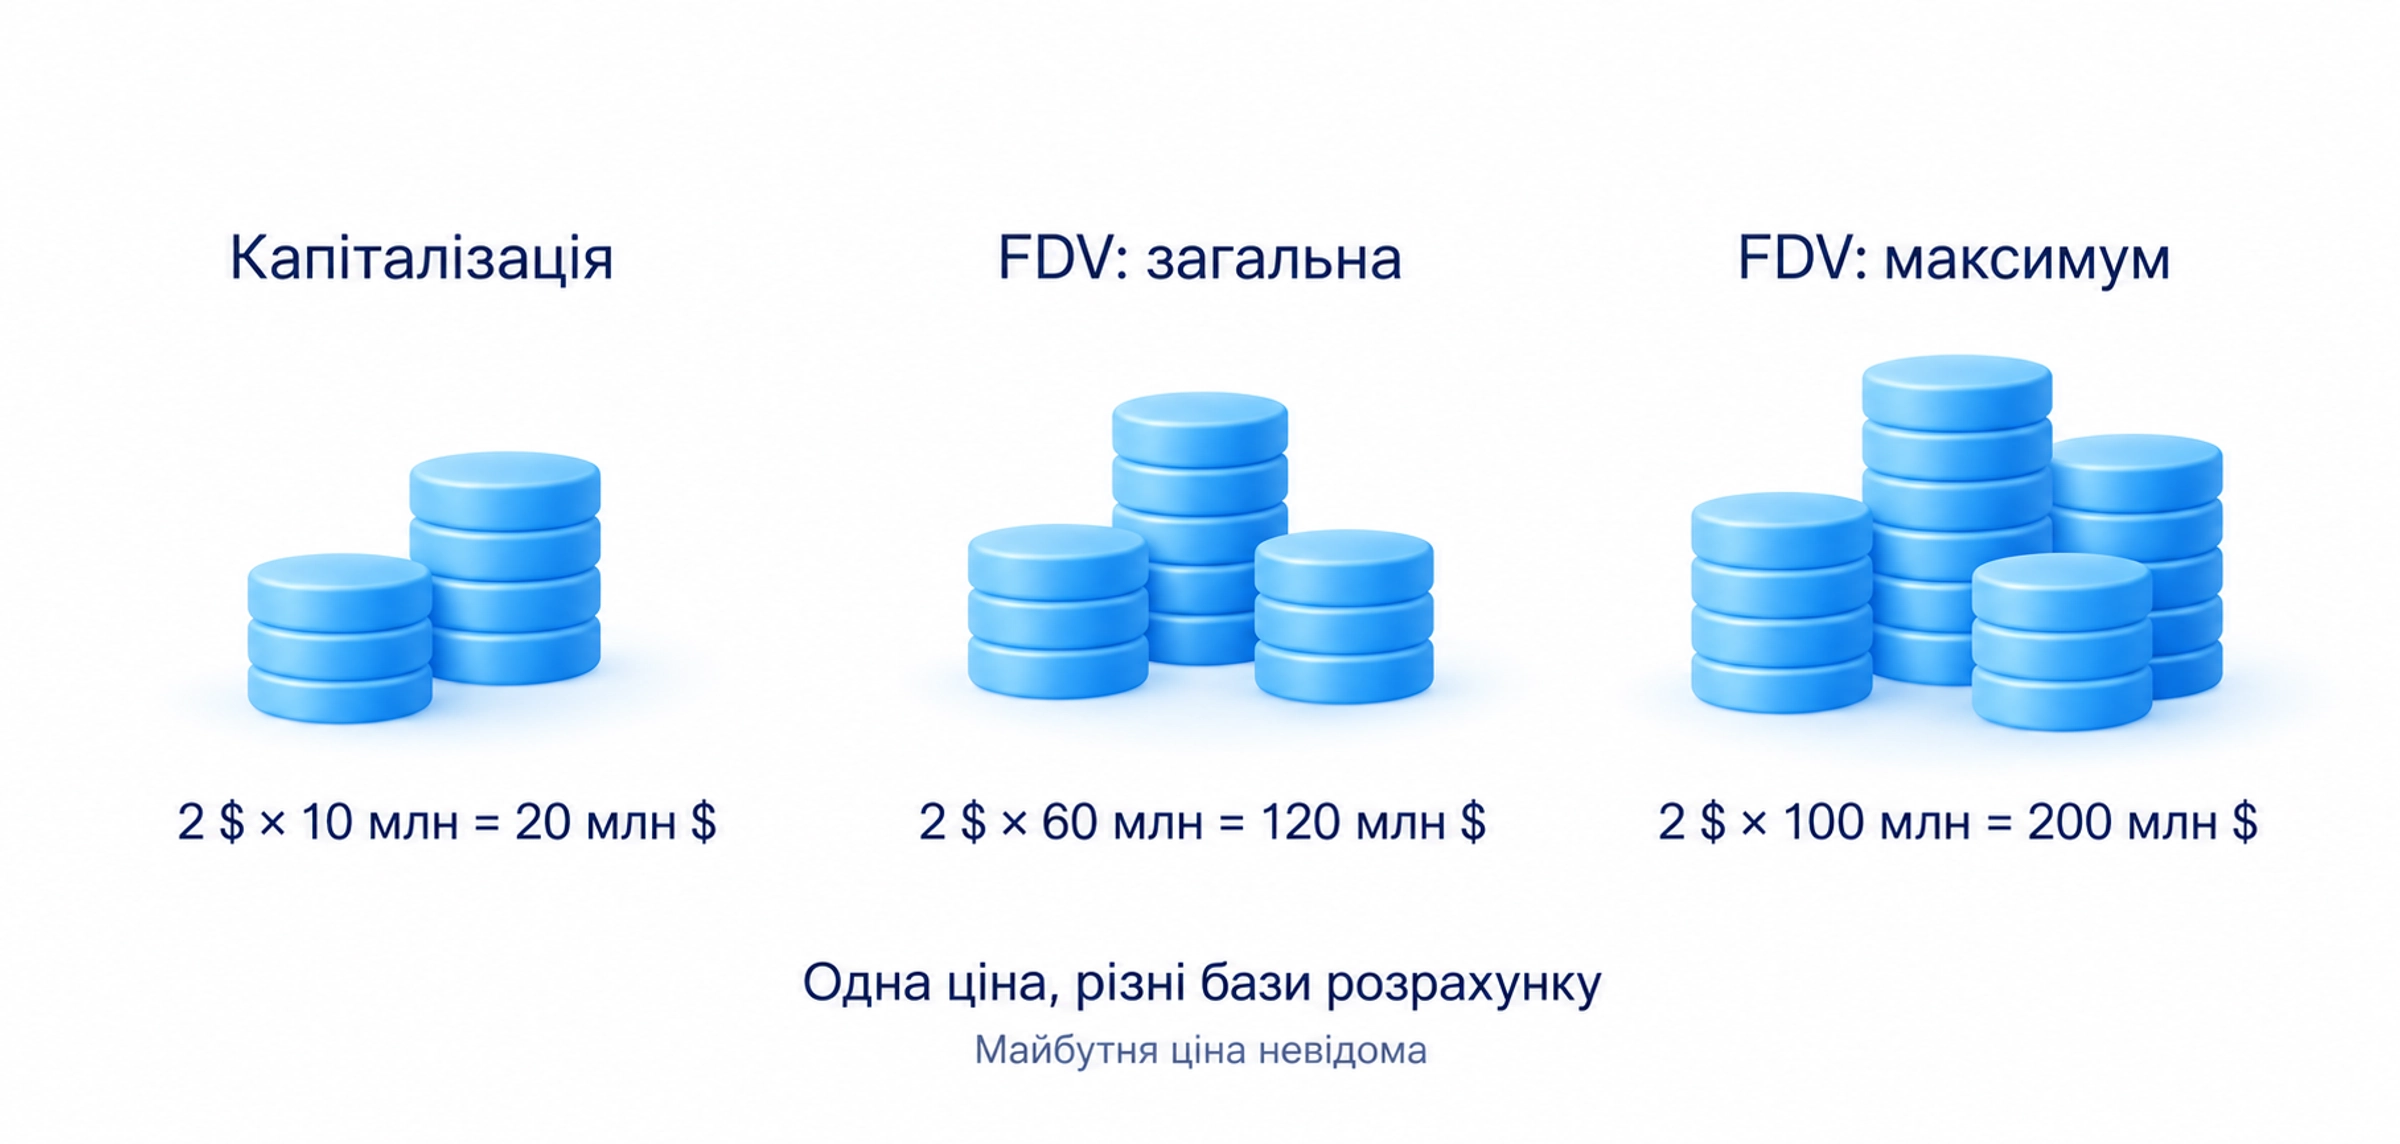
Ці добутки не показують суму, яку всі власники отримають при одночасному продажу. Велика операція може змінити доступні ціни виконання. FDV також не прогнозує капіталізацію після завершення календаря: майбутня ціна невідома. Записуйте базу та дату поруч із результатом.
Мала частка в обігу означає можливість значного збільшення доступної кількості. Для оцінки потрібні строки, отримувачі, права переказу й зустрічний попит. Самої частки недостатньо для висновку про неминуче падіння. Універсальний відсоток не поділяє всі проєкти на добрі й погані.
Розподіл, концентрація та джерело винагороди
Розподіл визначає частки команди, інвесторів, користувачів, резерву та інших груп. Для кожної потрібні призначення й умови доступу. Велика частка «спільноти» на діаграмі може ще залишатися в керованому резерві. Вона не доводить широкого незалежного володіння.
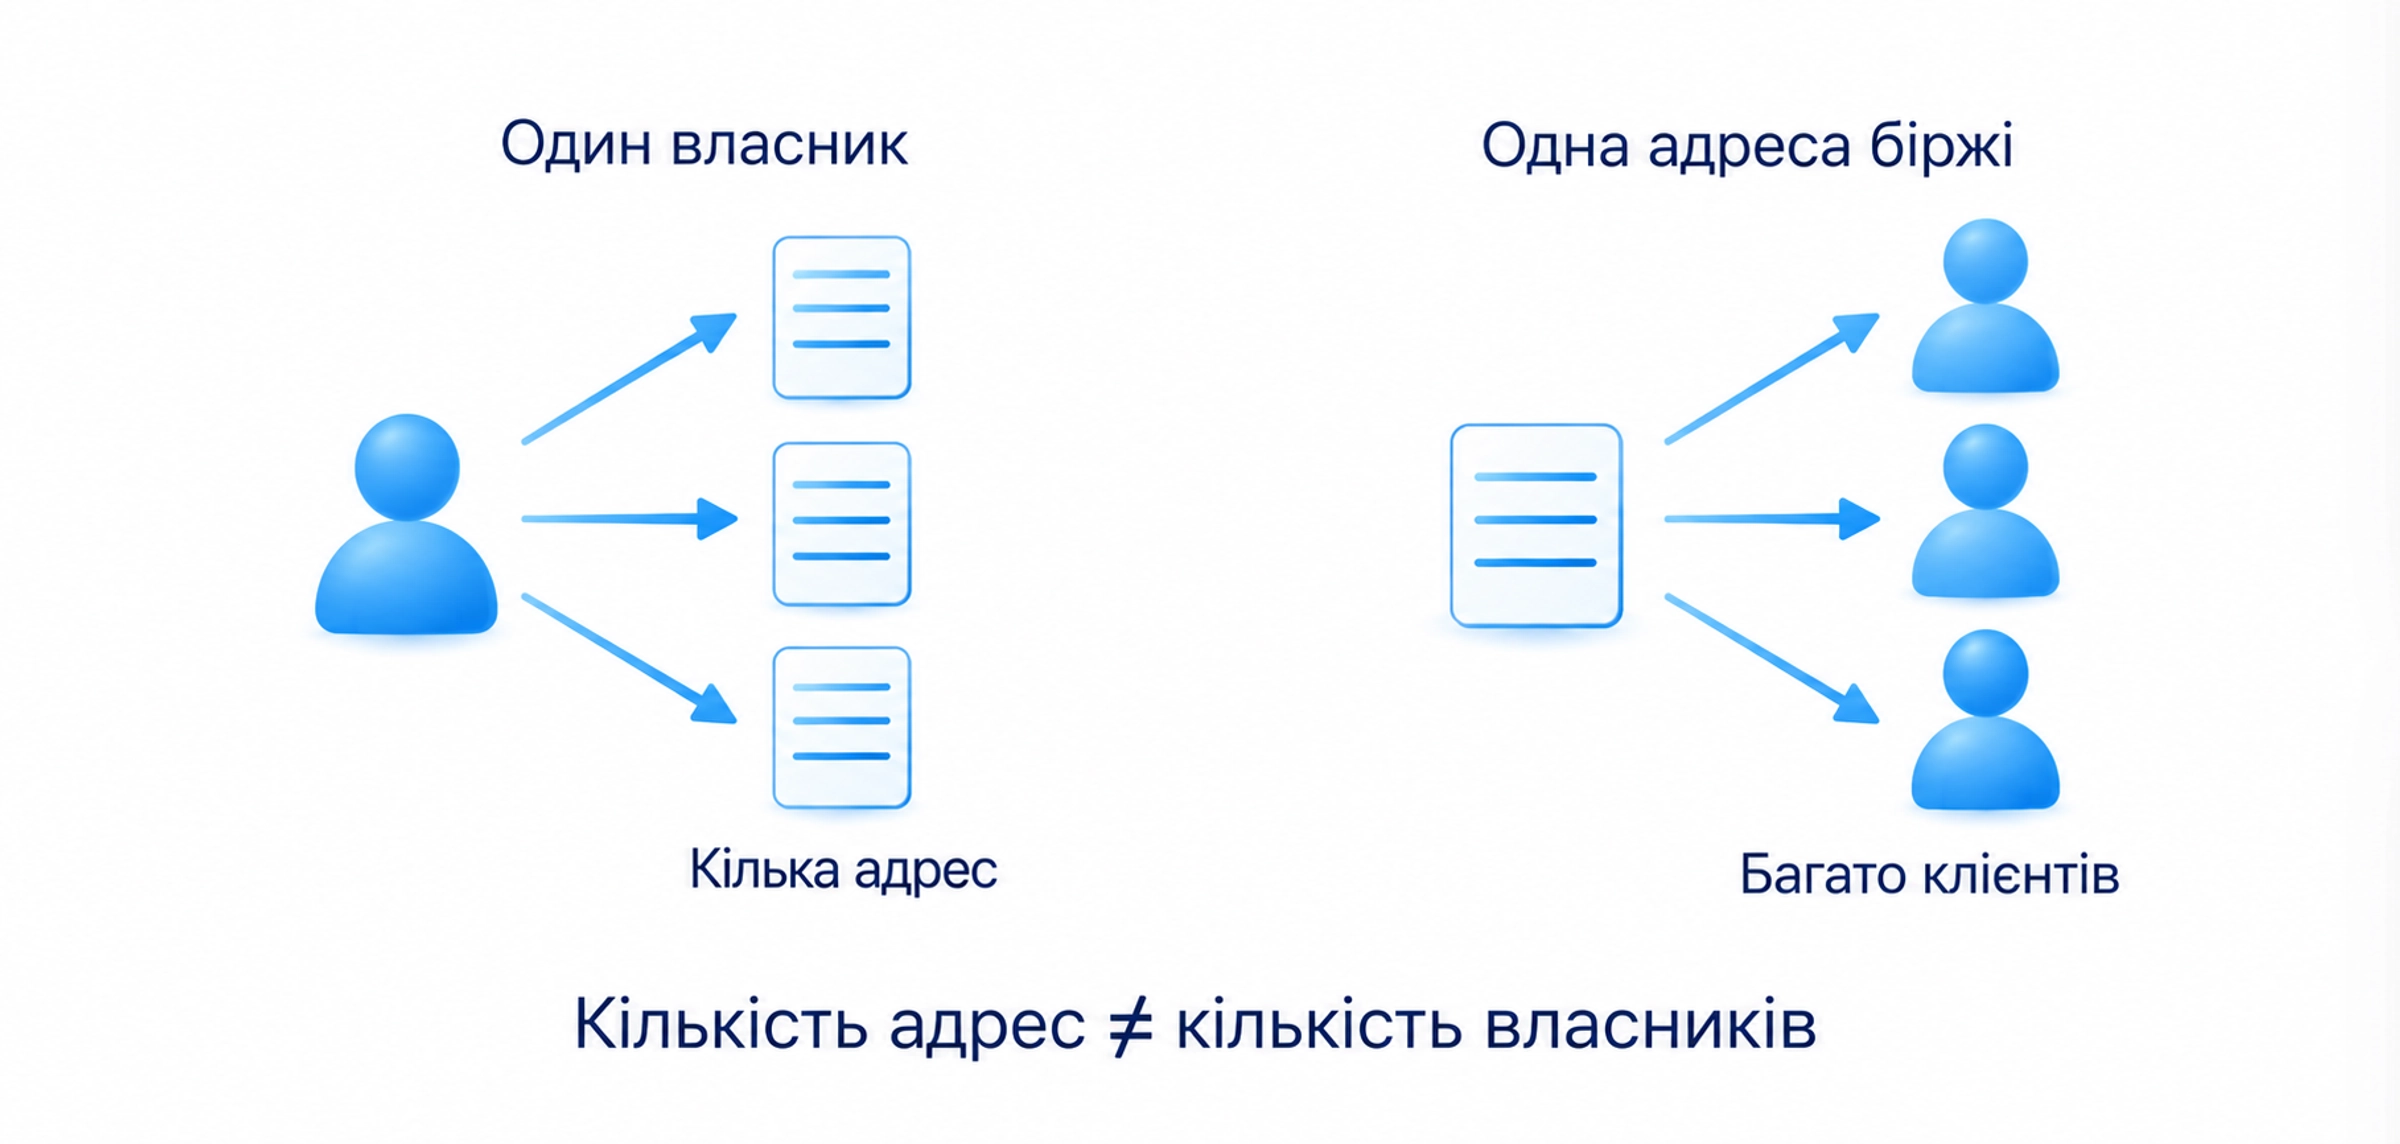
Одна людина може мати кілька адрес, а одна біржова адреса може представляти багатьох клієнтів. Тому кількість адрес не дорівнює кількості власників. Визначте роль великого балансу: резерв, біржа, програма блокування чи окремий учасник. Без цієї перевірки список найбільших адрес не дає повного висновку про концентрацію.
Винагороду можуть фінансувати новою емісією, готовим резервом або надходженнями від послуг. Збільшення балансу токенів не гарантує збільшення грошової вартості: змінюються ціна й доступність продажу. Перевірте джерело, тривалість програми та повноваження зміни виплат.
Стимул оплачує певну дію: користування сервісом, надання ресурсу чи утримання активу. З’ясуйте, що підтримуватиме цю дію після скорочення винагороди. Сам високий відсоток не пояснює джерела грошей і не доводить стійкості програми.
Вестинг, кліф та розблокування
Вестинг, vesting, визначає доступність виділених отримувачу токенів за часом і умовами. Видача може бути поступовою або окремими порціями. Блокування, lock-up, обмежує використання чи переказ до визначеного моменту. Точні права залежать від документів і програми, а не лише від назви графіка.
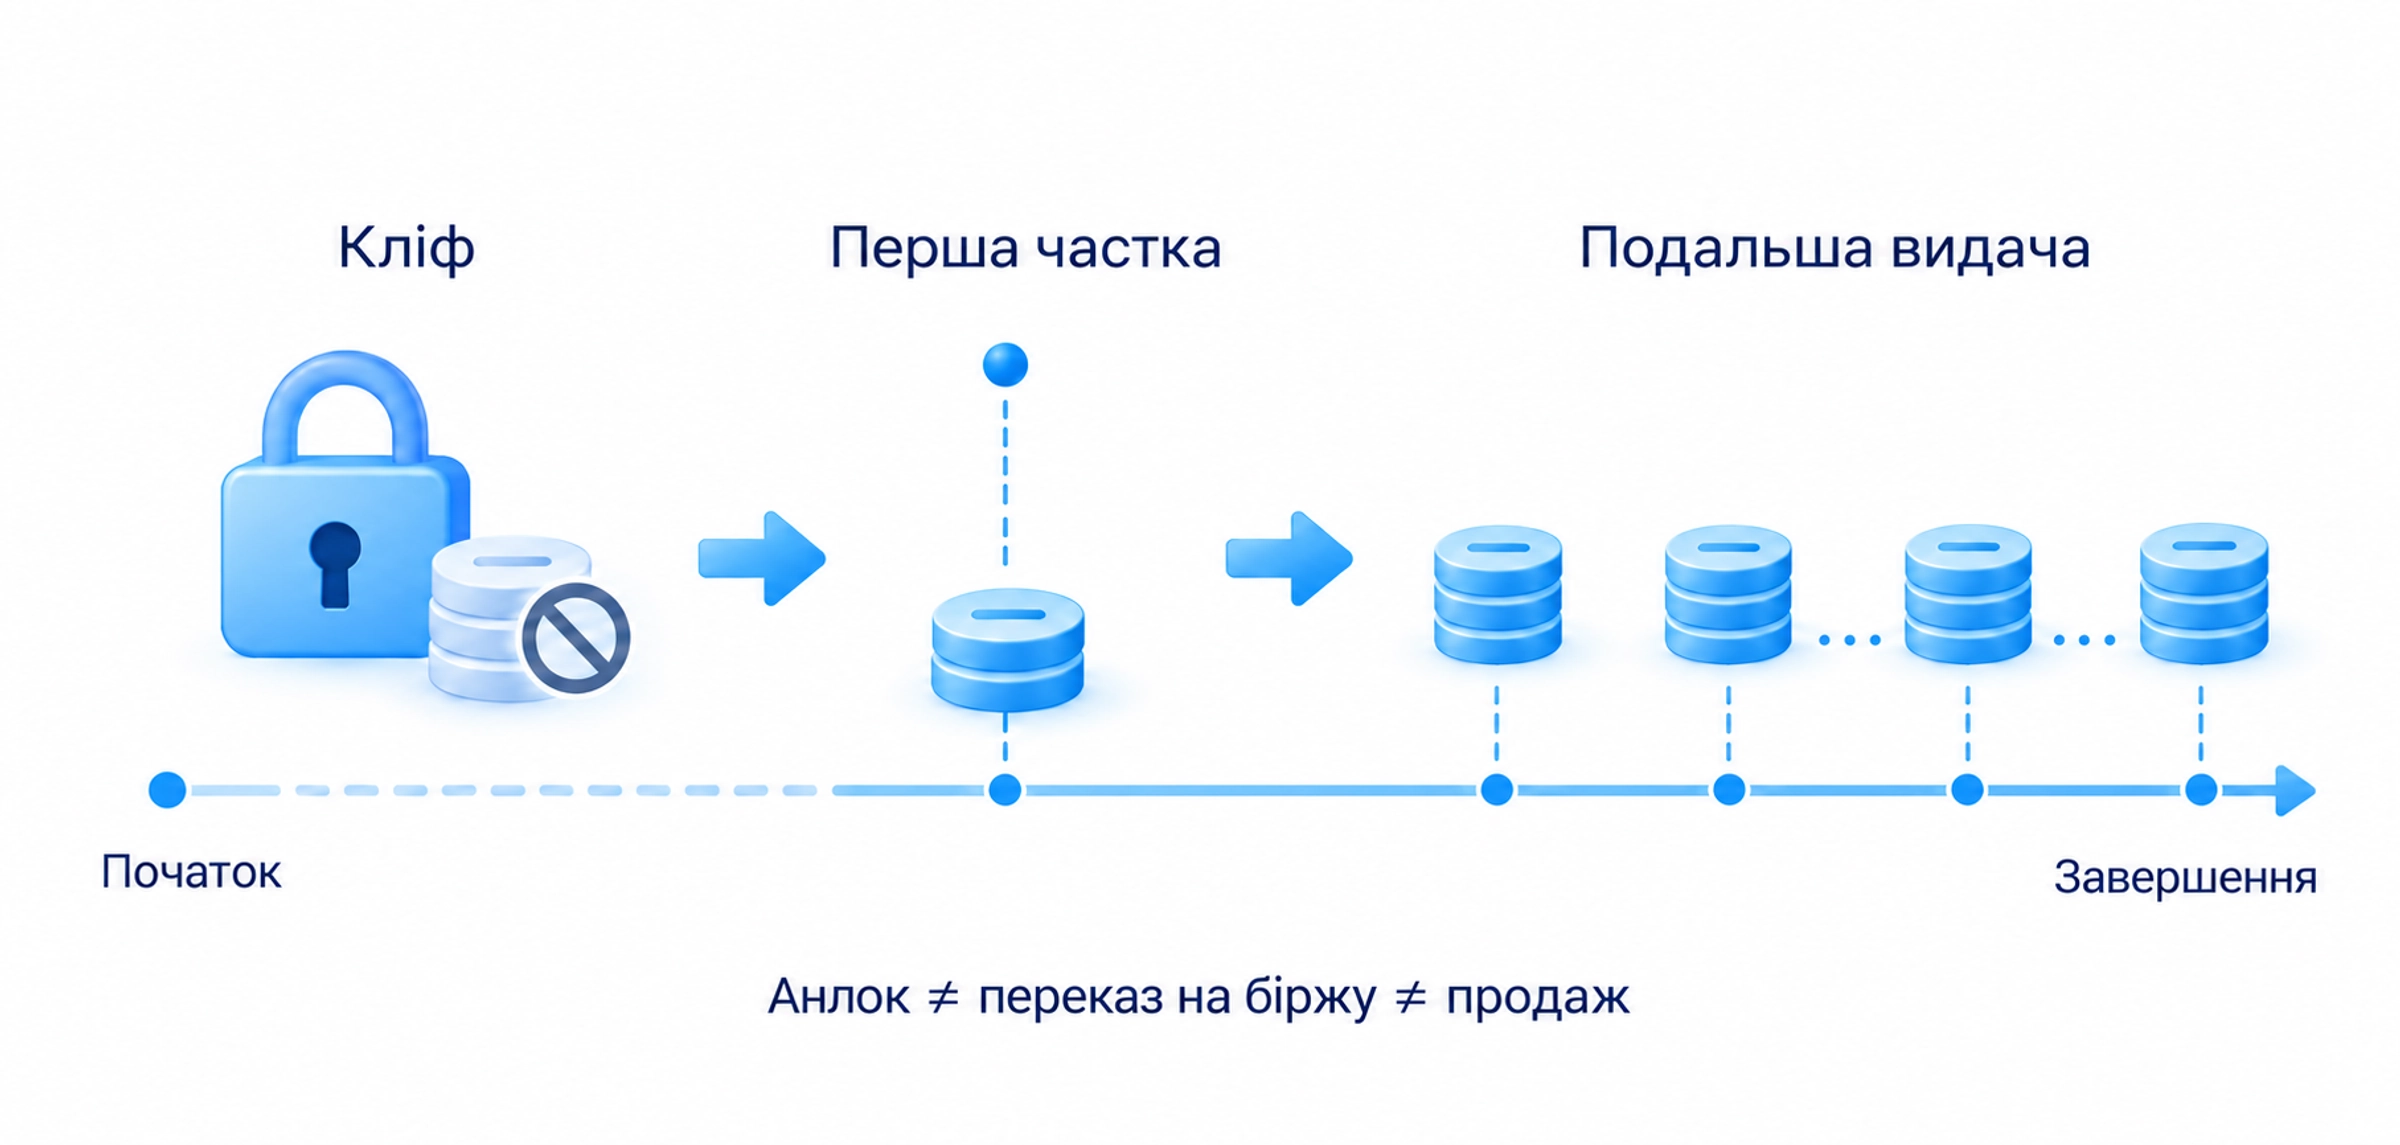
Кліф, cliff, є початковим періодом, до завершення якого токени за відповідним графіком не стають доступними. Після нього можуть відкрити накопичену частку або почати подальшу видачу за визначеним правилом. Це не синонім будь-якого великого разового траншу.
Анлок, unlock, означає зняття обмеження для певної порції. Іноді після цього потрібна окрема дія отримання, claim. Розблокування не доводить, що токени вже переказали на біржу або продали. Перевірте, яка саме дія стала можливою для отримувача.
Читайте календар кожної групи окремо. Запишіть початок відліку, кінець кліфу, першу доступну частку, частоту подальшої видачі й завершення. Початком може бути запуск токена, дата внеску чи інший момент. Розрізняйте розмір чергової порції та накопичений підсумок, щоб не рахувати видане вдруге.
Зіставте порцію з обігом на ту саму дату та визначте отримувача. Видача інвестору й бюджет користувацької програми можуть мати різні правила витрачання. Розширення права продажу не визначає його фактичного обсягу та ціни. Різницю котирувань між майданчиками окремо розглядає криптоарбітраж; вона не є графіком випуску.
Як перевірити правила перед рішенням
Знайдіть документи випуску та адресу токена в потрібній мережі. Зіставте правила, календар і розподіл зі станом у блокчейні та методикою джерела даних. Якщо значення розходяться, спочатку з’ясуйте причину. Рахунок із непогодженими кількостями не виправляє відсутньої інформації.
Неясний додатковий випуск, приховані повноваження зміни, непрозора видача та виплати без поясненого джерела потребують перевірки. Вони самі по собі не доводять шахрайства. Спекулятивний попит навколо образу та спільноти окремо розглядають мемкоїни; оцінюйте права й випуск конкретного токена.
У практичному курсі Арапова роль фундаментального аналізу пов’язана з перевіркою економічного контексту після навчання читати графік та обсяг, кількість проторгованих одиниць за період. Якщо під час важливої події не можна оцінити виконання, автор пропускає навчальний вхід. Перевірка токеноміки пояснює умови володіння, але не створює окремої торгової системи чи умови купівлі.
Збережіть призначення та право власника, дату й джерело кількості, базу FDV, найближчу порцію, отримувача й повноваження зміни. Порожнє поле показує, що саме потрібно з’ясувати. Якщо календар не можна відтворити за документами, діаграма ще не підтверджує зрозумілих правил видачі.
Часті запитання
Це правила випуску, розподілу й використання токена та стимули учасників. Вони пояснюють доступну кількість і права власника, але не гарантують зростання ціни.
Перевірте обіг, загальну кількість і майбутню емісію, отримувачів та умови розблокування, застосування токена й права зміни правил. Поруч із кількістю вкажіть дату та джерело, а для FDV також базу розрахунку.
Вестинг визначає доступність виділених токенів за графіком і умовами. Кліф є початковим періодом без доступу за цим графіком. Анлок знімає обмеження для порції, іноді з окремим отриманням; він не означає негайного продажу.
Доступна кількість може значно збільшитися пізніше. З’ясуйте строки, отримувачів, права переказу та зустрічний попит. Мала частка сама по собі не доводить майбутнього падіння ціни.
Незрозумілий додатковий випуск, непрозорий календар, невідомі повноваження зміни та виплати без джерела потребують пояснення. Перевірте документи й стан програми; ці ознаки ще не є автоматичним доказом шахрайства.
Про автора
Ігор Арапов, практикуючий трейдер із 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




