Мікроструктура ринку пояснює, як заявки зустрічаються, стають угодами й змінюють доступні ціни. Заявка є дорученням купити або продати інструмент на певних умовах; угода є результатом виконання. Одна заявка може дати декілька угод за різними цінами.
Тут розбираємо безперервну торгівлю з електронною книгою заявок, біржовим стаканом. Це таблиця видимих пропозицій купівлі й продажу за цінами. Для перевірки виконання зіставляємо ціну, доступну кількість і наступні угоди. Аукціони та позабіржові домовленості мають інший порядок; їхнє місце в організації торгів пояснює матеріал як працює біржа.
Bid, Ask і Last: яку ціну ви бачите
Bid є найкращою видимою ціною, за якою пропонують купити в обраній книзі. Ask є найкращою ціною, за якою пропонують продати. Для покупки за наявними пропозиціями потрібна сторона Ask; для продажу сторона Bid. Котирування є повідомленими цінами цих пропозицій.
Last є ціною останньої виконаної угоди. Після неї пропозиції могли змінитися. Перевірте, чи графік побудований за Last, Bid або іншим потоком: видимий дотик до рівня на графіку Bid ще не означає таку саму доступну ціну покупки на Ask.
Спред є різницею між найкращими Ask і Bid. Купівля на Ask та зворотний продаж на Bid за незмінних пропозицій дають втрату на цій різниці до комісії. Що менший очікуваний рух порівняно з витратами, то більшу його частину вони займають. Цей зв’язок важливий при виборі стилю торгівлі.
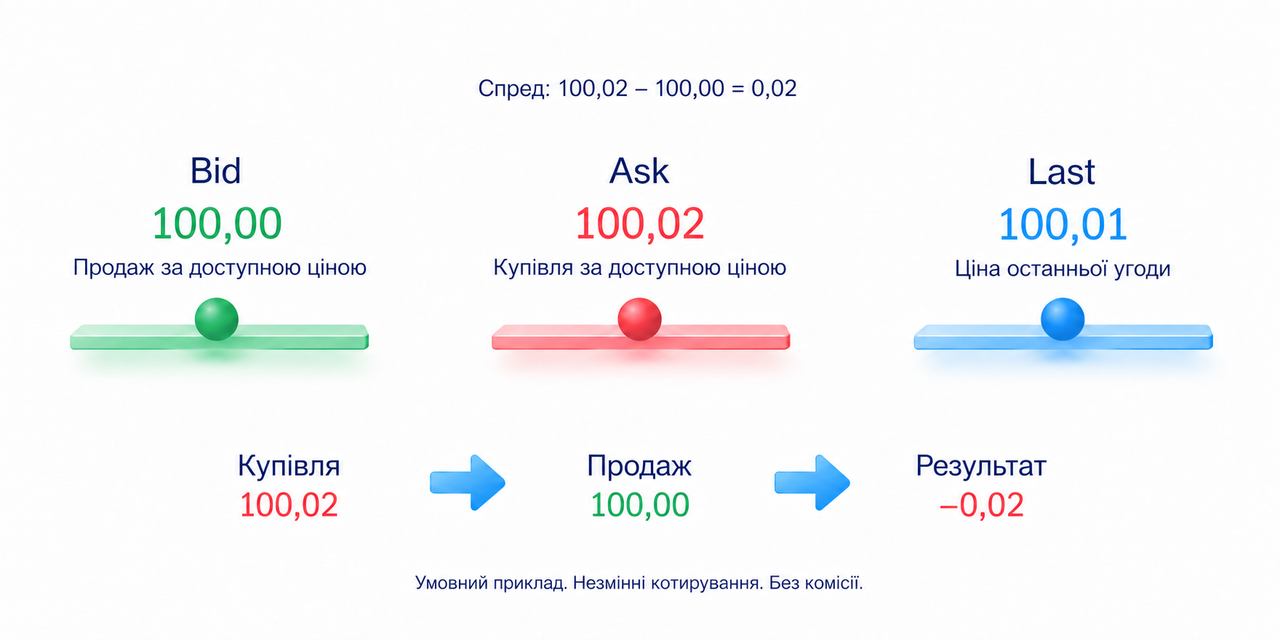
Нові заявки можуть зблизити найкращі ціни, а скасування попередніх віддалити їх. Тому спред не є постійною різницею цін. Власний ліміт, межа прийнятної ціни, дозволяє задати прийнятну ціну, проте додає можливість чекати без угоди.
Що показує стакан і чого в ньому немає
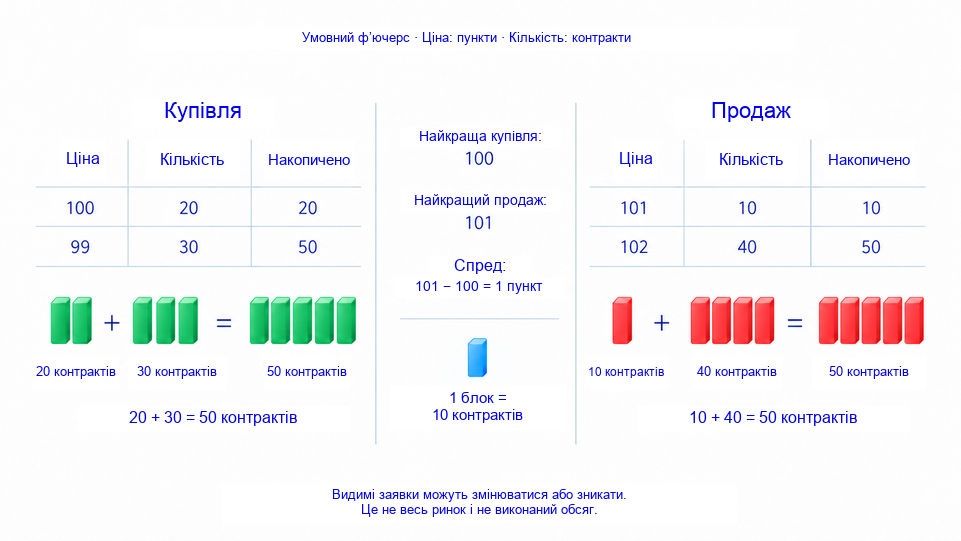
У рядку стакана зазвичай показують кількість, яку пропонують купити або продати за певною ціною. Акції є частками власності в компанії. Ф’ючерсний контракт зобов’язує купити або продати базовий актив у визначений майбутній строк за погодженою ціною або здійснити передбачений контрактом грошовий розрахунок. Одиницю конкретного інструмента потрібно знати до порівняння рядків. Залишена кількість ще не є проторгованим обсягом, кількістю вже обміняних одиниць.
Число 500 може об’єднувати декілька заявок. Воно не означає 500 людей або кількість інструмента одного учасника. Навіть дані з окремими номерами заявок можуть бути анонімними. За великим рядком не можна назвати банк, власника чи його майбутнє рішення.
Охоплення залежить від майданчика й потоку даних. Ви можете бачити лише найближчі рівні, без прихованої частини кількості та без пропозицій інших бірж. Перевірте інструмент, джерело, число доступних рівнів і затримку оновлення, перш ніж називати знімок усім ринком.
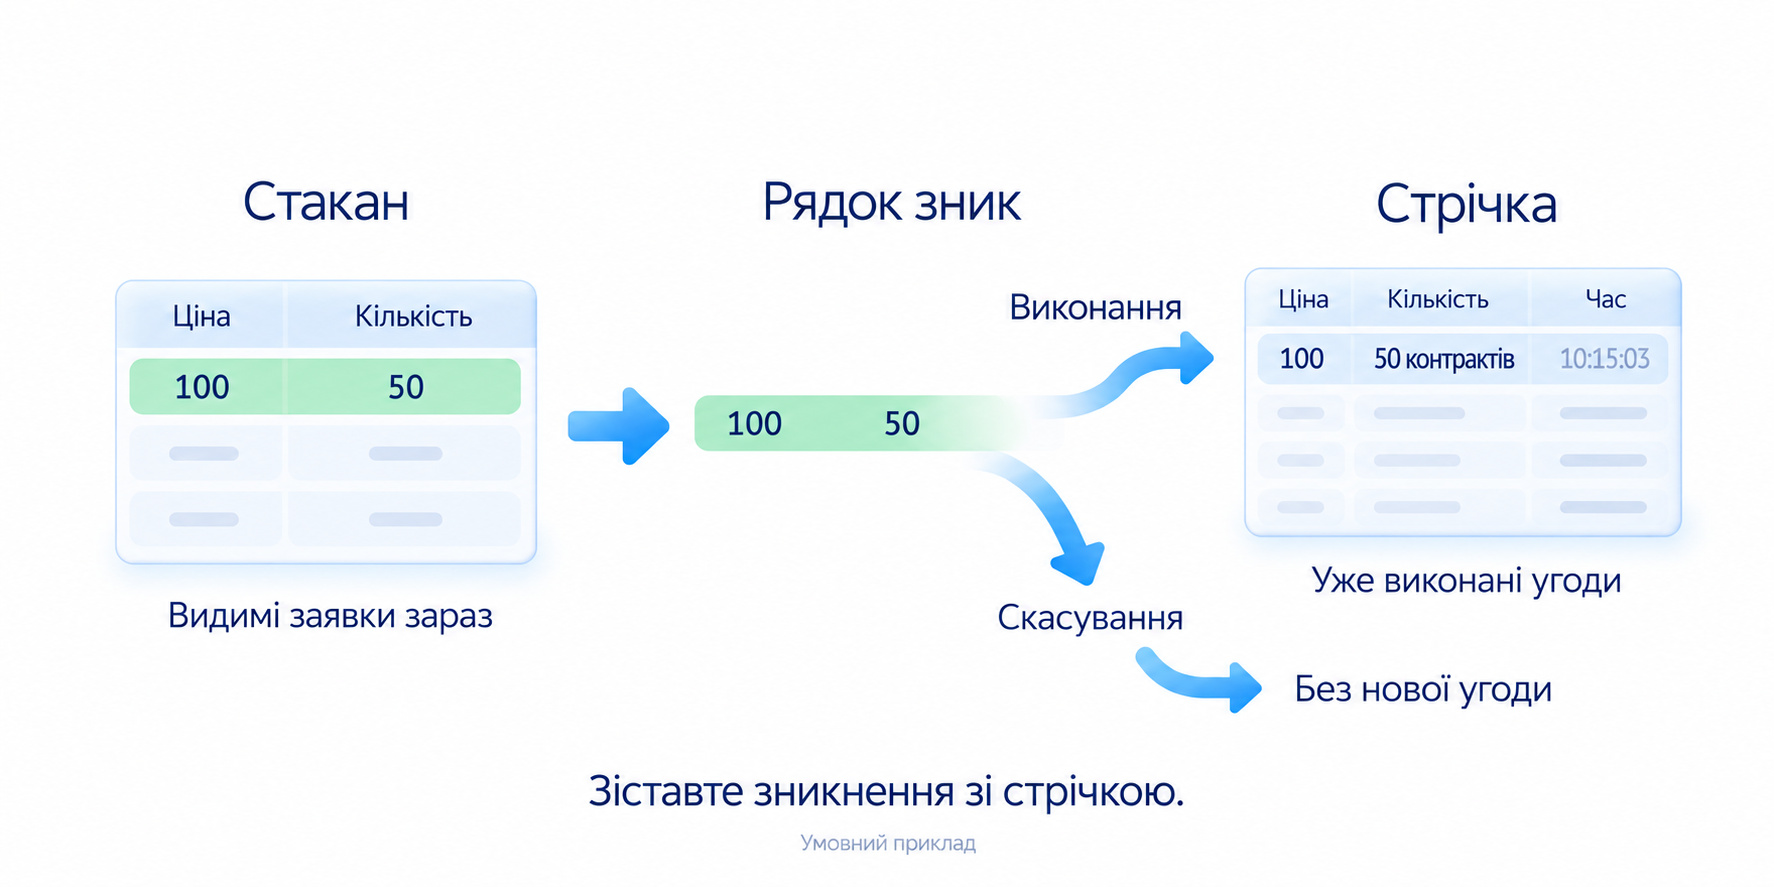
Заявки додають, змінюють, виконують і скасовують. Великий рядок може зникнути до надходження вашої команди. Саме зникнення не доводить виконання: зіставте його зі стрічкою угод, записом часу, ціни й кількості вже виконаних операцій.
Як заявки зустрічаються й змінюють ціни
Ринкова заявка запитує виконання за доступними зустрічними пропозиціями й не задає фіксованої ціни. Підходящої кількості може не вистачити; можливі часткове виконання, відмова або зупинка торгів за правилами майданчика. Відправлена команда ще не є підтвердженою угодою.
Лімітна заявка задає межу: купити не дорожче ліміту або продати не дешевше нього. Якщо доступна зустрічна ціна підходить, вона може виконатися одразу. Якщо заявка додає кількість, що очікує в книзі, вона виконує роль мейкера; угода проти вже доступної пропозиції роль тейкера. Ліміт теж може бути тейкером. Детальні умови ціни й активації розібрані в матеріалі типи ордерів.
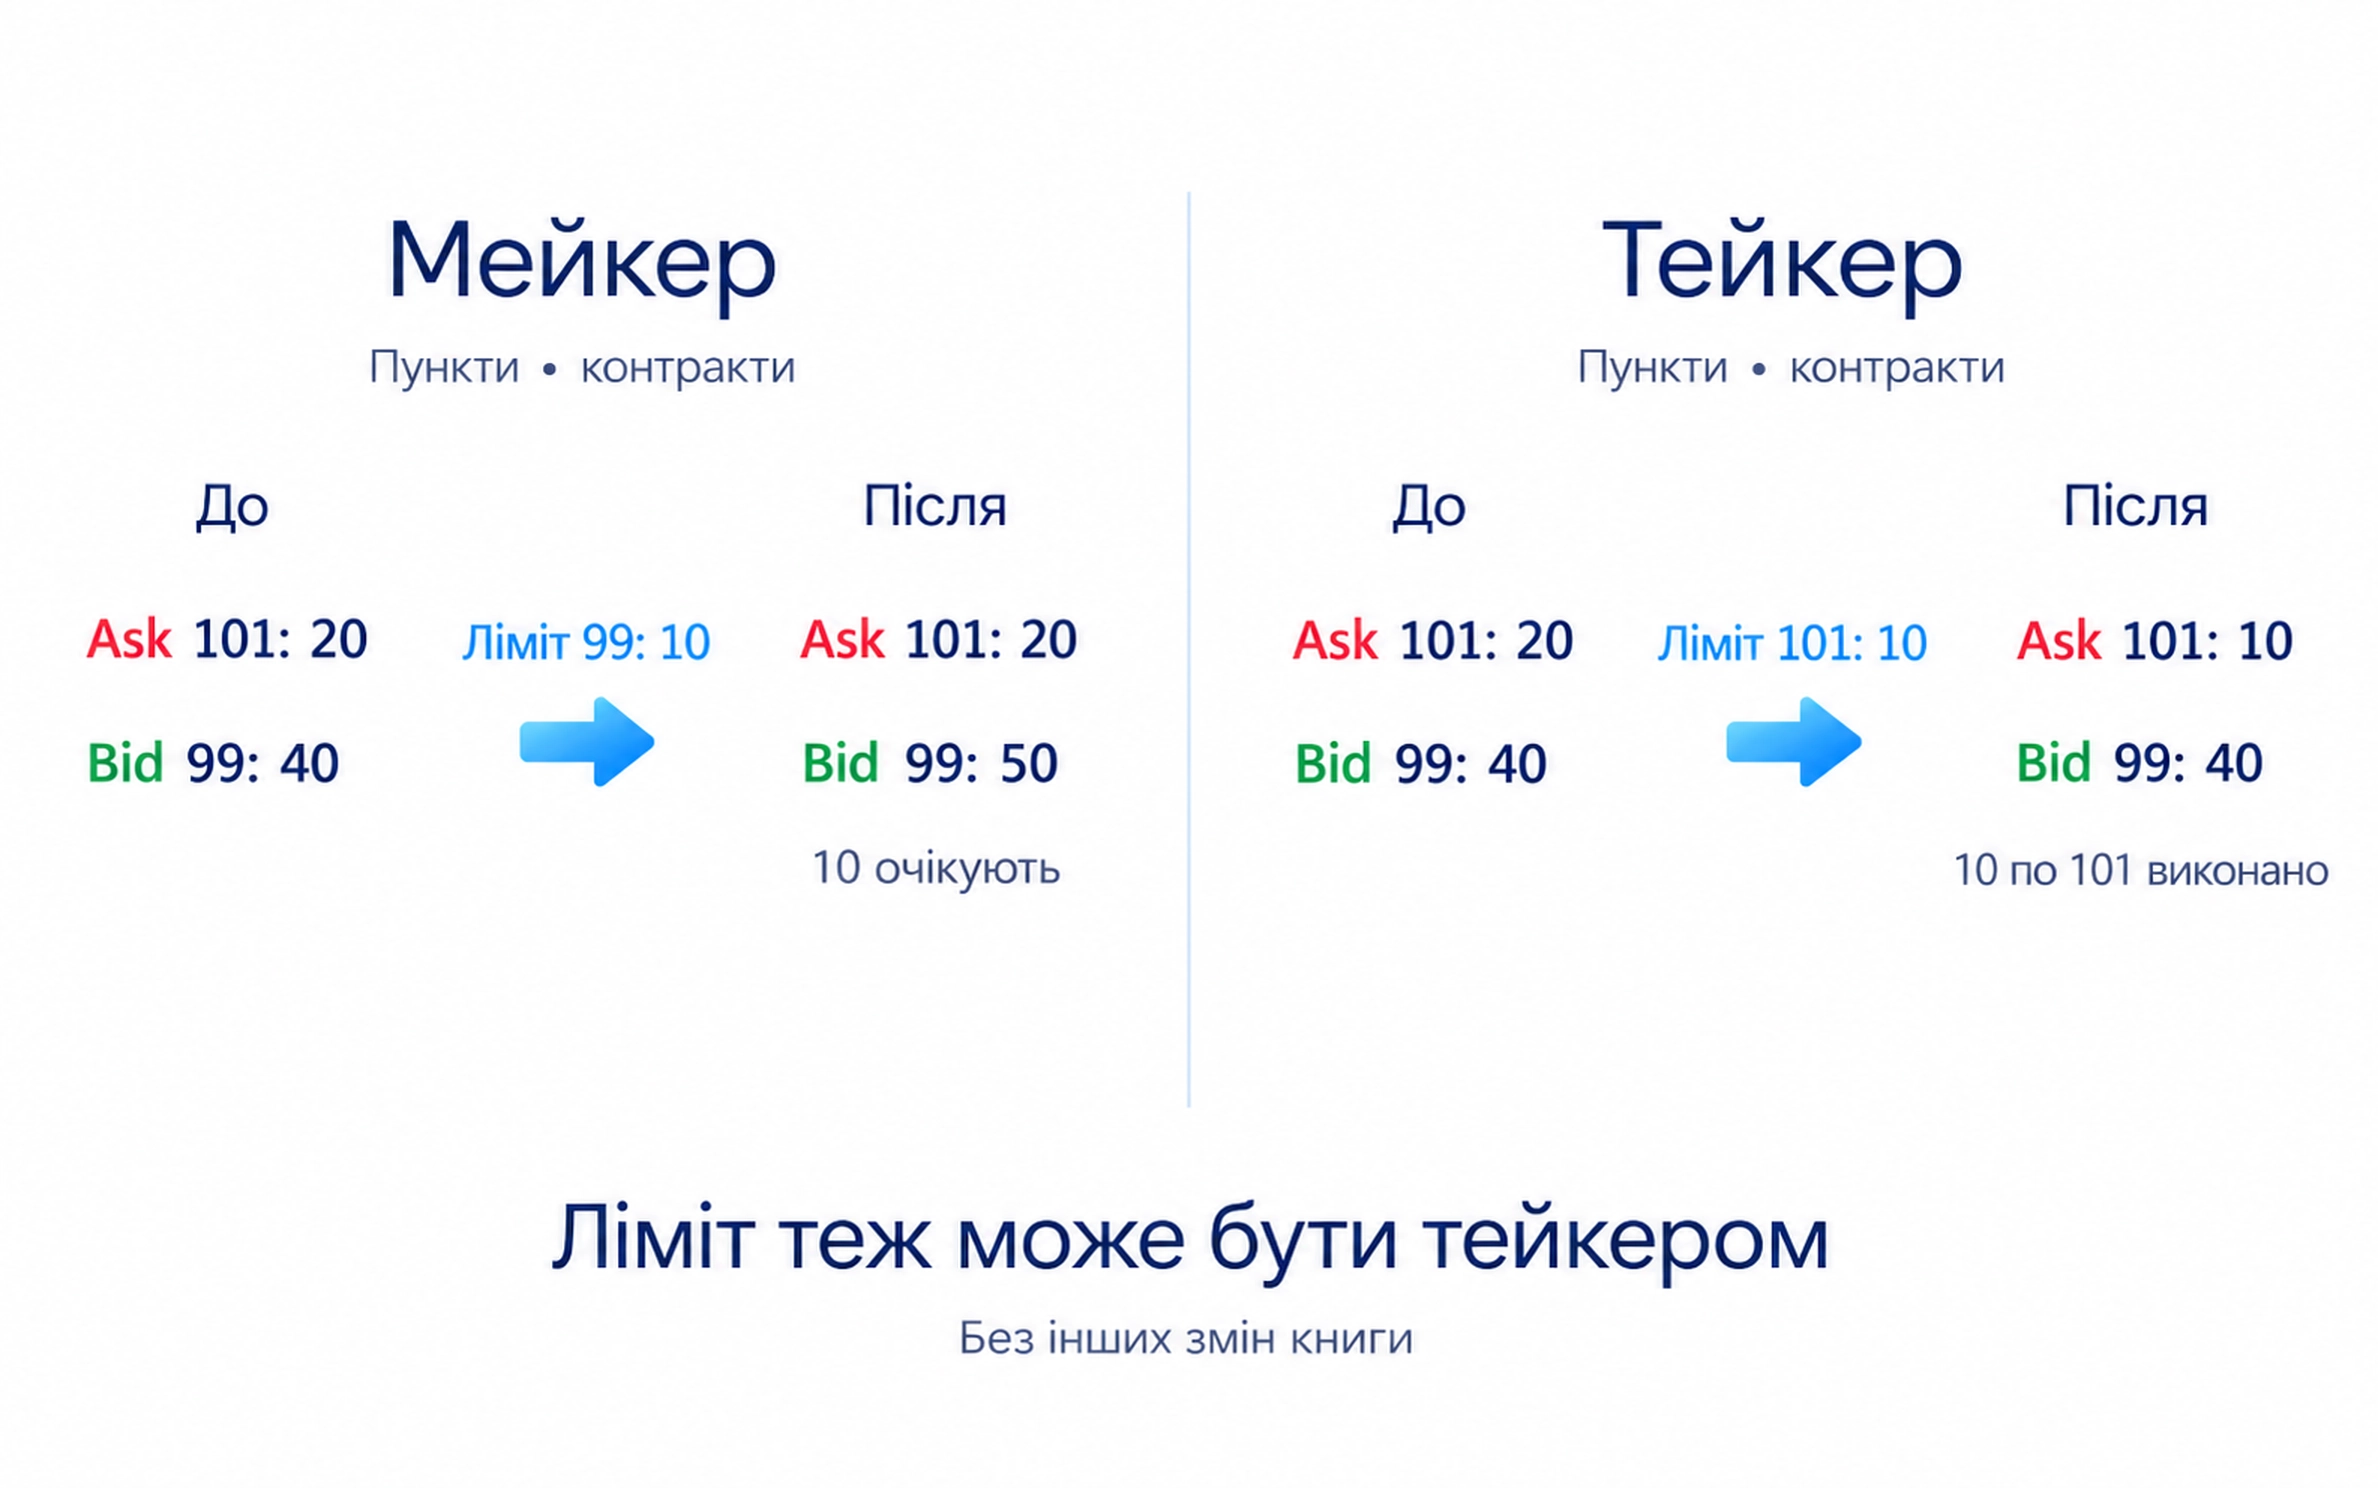
За порядком «ціна, потім час» спочатку обирають кращу ціну, а серед заявок на ній ранішу. Інші алгоритми можуть розподіляти кількість пропорційно заявкам або поєднувати правила. Потрібен порядок конкретного інструмента: дотик до вашого ліміту не доводить, що черга вже дійшла до нього.
У кожній угоді покупець і продавець обмінюють однакову кількість. Ціна наступних угод може бути вищою, коли покупки приймають дорожчі пропозиції, а дешевшу зустрічну кількість уже виконали або прибрали. Для продажів діє зворотний перехід до нижчих Bid. Кількість людей на кожному боці не визначають за напрямком ціни.
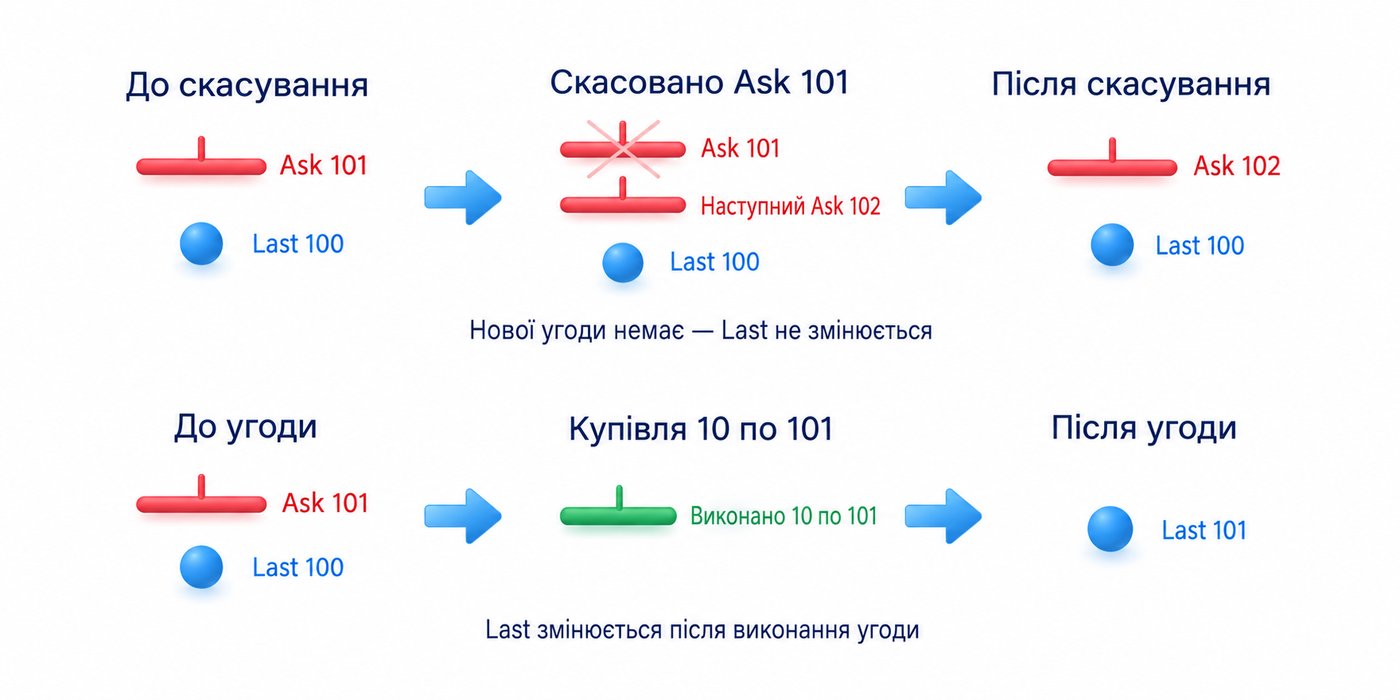
Найкращий Ask може змінитися й без угоди: його скасували або з’явилася дешевша пропозиція продажу. Last змінюється лише після нового виконання. Тому зміна котирування й зміна ціни останньої угоди є різними подіями; для пояснення руху зіставляють обидва потоки.
Ліквідність і середня ціна виконання
Ліквідність описує можливість виконати потрібну кількість із прийнятними витратами та зміною ціни. Для цього важливі спред, кількість на зустрічній стороні й нові пропозиції. Великий оборот за минулий день не гарантує потрібної кількості в момент вашої заявки.
Прослизання є різницею між очікуваною й фактичною ціною виконання. Причиною може бути недостатня кількість на першому рівні або зміна котирувань, поки команда доходить до майданчика. Ліміт обмежує прийнятну ціну, проте не гарантує угоду або виконання всієї кількості.
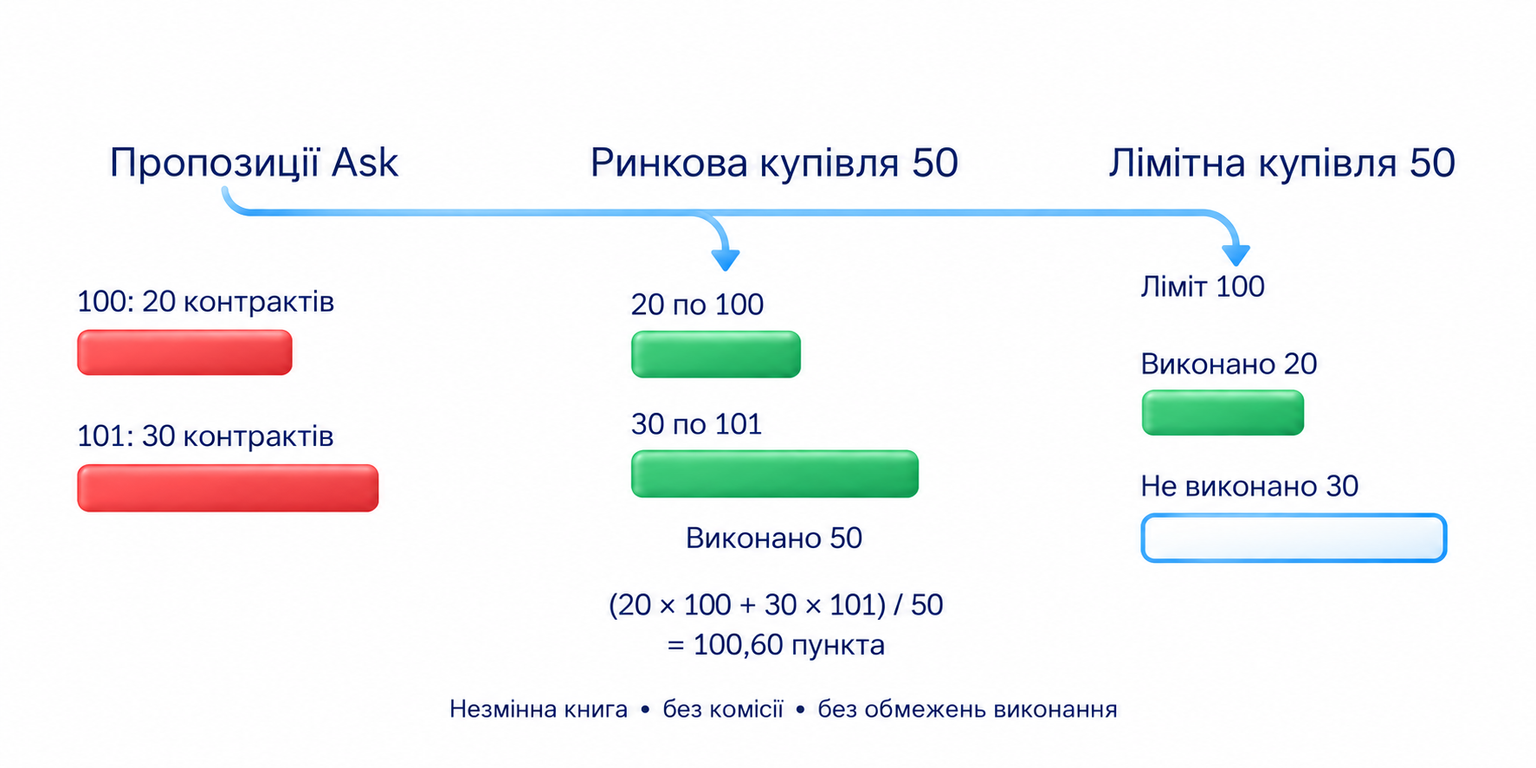
Умовний приклад без комісії. Пункт тут є заданою одиницею зміни ціни: пропонують продати 20 контрактів по 100 і 30 по 101. Ринкова купівля 50 контрактів за незмінної книги та відсутності обмежень забирає обидва рівні. Середня ціна дорівнює (20 × 100 + 30 × 101) / 50 = 100,60 пункта. Увесь обсяг не міг виконатися по 100, бо там було лише 20 контрактів.
За тих самих пропозицій лімітна купівля з межею 100 може отримати лише 20 контрактів. Ще 30 залишаться невиконаними. Чи чекатиме залишок у книзі, чи його скасують, залежить від умови заявки. Це вибір між обмеженням ціни й можливістю отримати всю кількість, а не прогноз напрямку.
Глибина книги й величина коливань не є одним показником. Оцінку руху ціни пояснює окремий матеріал про індикатор ATR; з нього не можна відновити доступні пропозиції. Для нашого прикладу виконання потрібна саме кількість у книзі.
Стрічка, прихована кількість і скасування
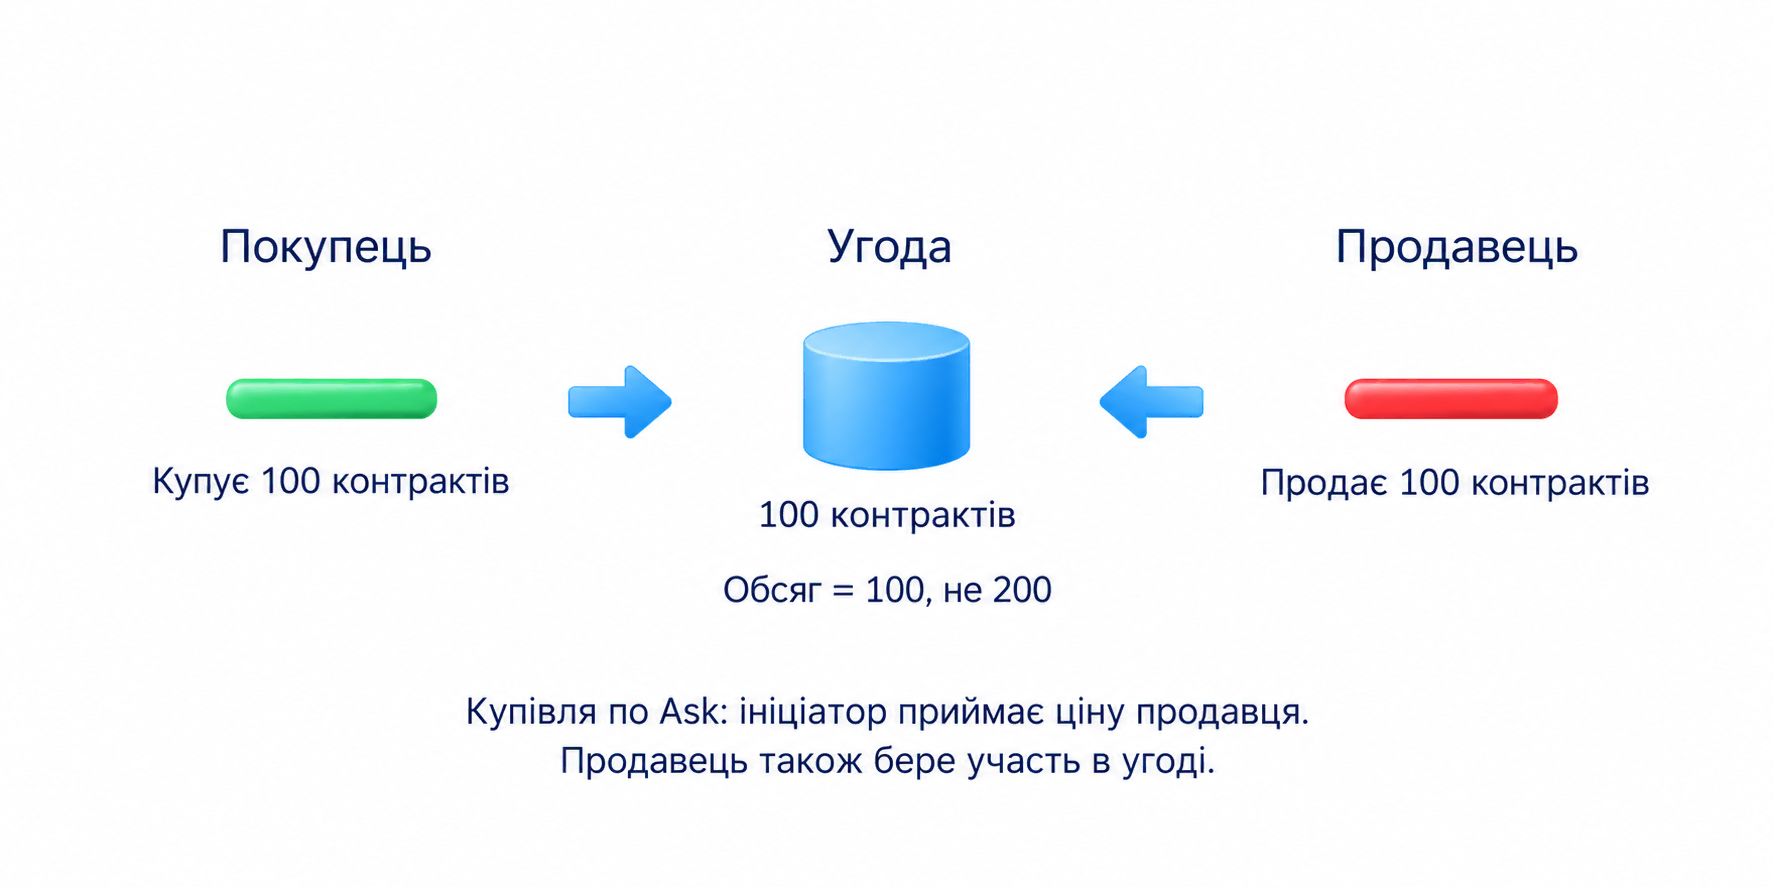
Стрічка показує виконання, а стакан поточні видимі пропозиції. Угода на 100 контрактів дає обсяг 100, а не 200: її купівлю й продаж не додають двічі. Як зіставляти виконану кількість із рухом графіка, пояснює аналіз обсягу.
Купівлею по Ask називають виконання, де ініціатор прийняв ціну продавця. Продавець при цьому є. Перевірте, як термінал, торгова програма, визначає активний бік: за біржовим повідомленням або оцінкою котирувань і руху ціни. Колір запису без цієї методики не розкриває наміру учасника.
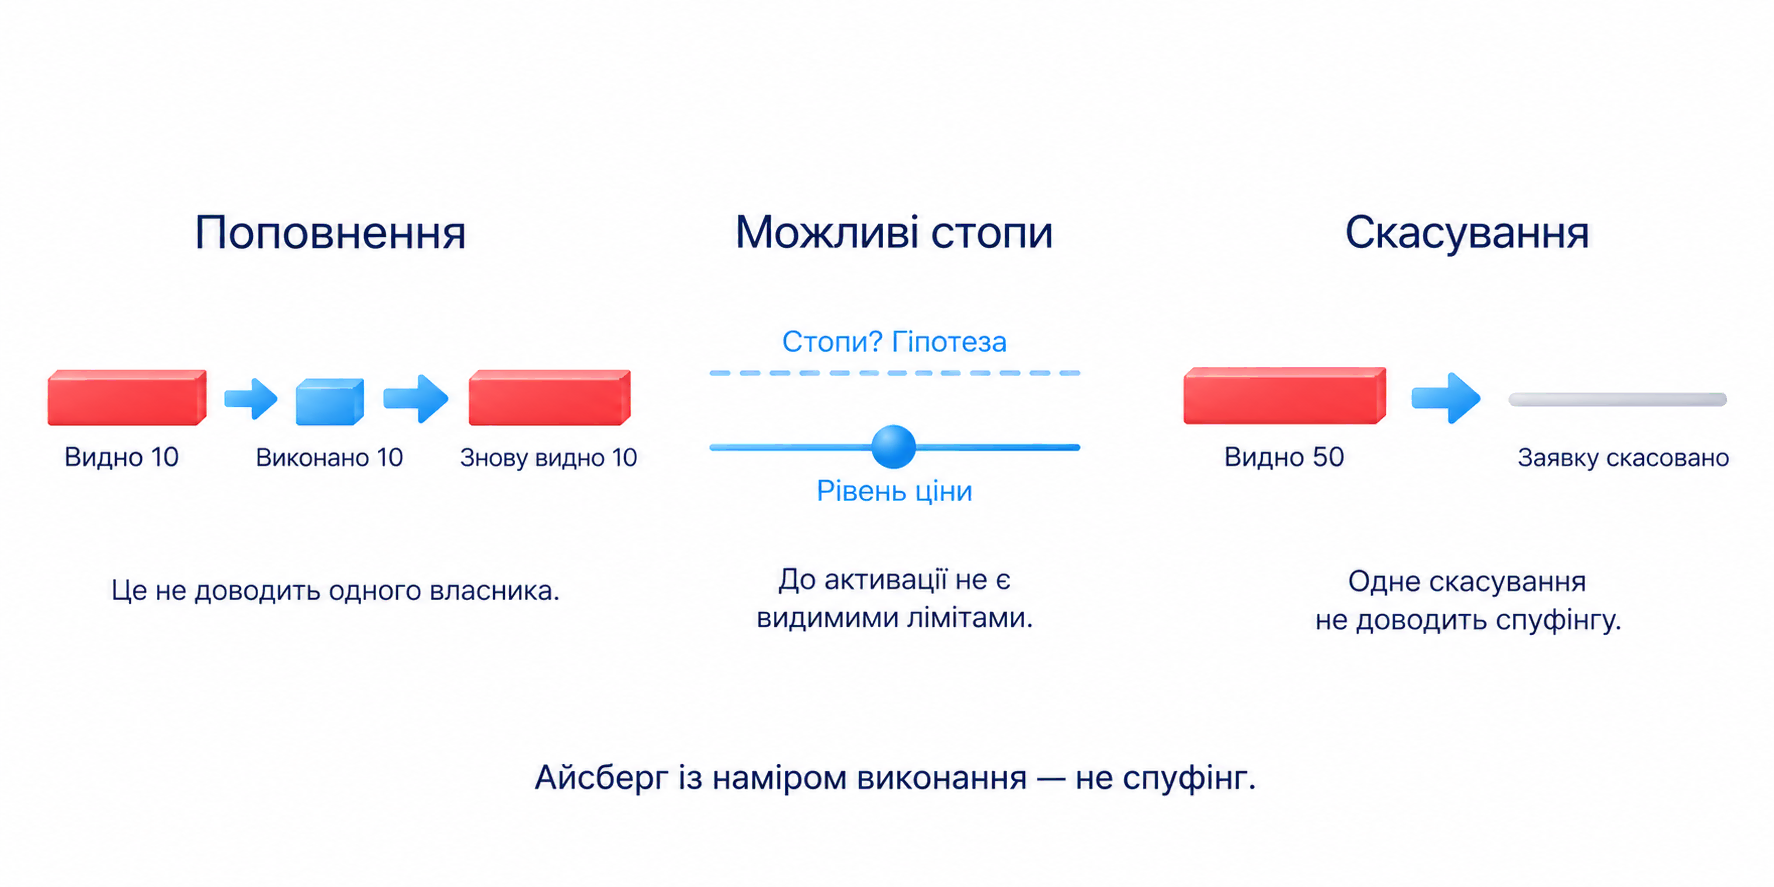
Айсберг-заявка показує лише частину кількості. Після її виконання видима частина може поповнюватися. Через одну ціну тоді проходить більше контрактів, ніж було на початковому знімку. Поповнення може також складатися з нових незалежних заявок, тому спостереження ще не визначає одного власника.
Стоп-заявки запускаються після виконання заданої умови й до активації зазвичай не показані як доступні звичайні ліміти. Місце зберігання й умови запуску залежать від брокера та майданчика. Можливі стопи за максимумом є гіпотезою, а не прочитаним зі стакана списком. Цю логіку областей розбирає матеріал пули ліквідності.
Спуфінг означає виставлення заявок із наміром скасувати їх до виконання та створити хибне враження попиту або пропозиції. Одне скасування не доводить такого наміру. Айсберг, який виконують, також не стає спуфінгом через приховану кількість.
Що робить маркетмейкер
Маркетмейкер пропонує ціни купівлі й продажу та приймає угоди на визначених умовах. Обов’язки підтримувати котирування задає конкретний майданчик. Це допомагає доступності пропозицій, але не обіцяє сталого спреду або виконання будь-якої кількості.
Різниця цін може приносити дохід, проте придбаний інструмент може подешевшати до зворотного продажу. Така відкрита купівля або продаж до закриття є позицією. Учасник змінює котирування й кількість, керуючи цим ризиком у межах правил. Його роль не означає, що він завжди лише додає ліміти й ніколи не приймає зустрічну ціну.
Затримка даних означає, що видимий рядок може вже бути відсутнім на майданчику. Швидше оновлення котирувань пояснює частину відмінностей між очікуванням і виконанням. Воно не доводить персонального вибору захисного виходу конкретного новачка.
Як перевіряти механіку на власних даних
У курсовому розборі роботи з рівнями Ігор Арапов використовує схему ф’ючерса на євро. Бар показує відкриття, максимум, мінімум і закриття за обраний час. Спочатку ціна виходить угору за межу на активній торгівлі. Наступні висхідні бари стають меншими, після чого рух униз проходить локальні підтримки, області попередньої зупинки падіння. Автор зіставляє активність покупок із відсутністю подальшого просування.
Авторське пояснення припускає, що великі продажі могли зустріти покупки після виходу за рівень. Графік і загальний обсяг не встановлюють власника або склад цих заявок. Для перевірки наступної реакції дивляться, чи ціна утрималася вище області, чи повернулася й почала знижуватися; результат схеми не гарантує наступного повторення.
Оберіть один інструмент і збережіть джерело даних. Перед навчальною командою запишіть Bid, Ask і зустрічну кількість. Після виконання порівняйте час, фактичні ціни та отриману кількість із записом. Якщо очікування не збіглося, перевірте розмір заявки, зміни книги та затримку, а для невиконаного ліміту ще й чергу та його умови.
Часті запитання
Взаємодію заявок і виконання угод: які ціни пропонують, якої кількості вистачає й чому одна команда може дати декілька виконань. Для цього відрізняють поточні пропозиції від уже здійснених операцій.
Bid є найкращою видимою пропозицією купити, Ask продати в обраній книзі. Last є ціною останньої угоди. Після неї пропозиції могли змінитися, тому Last не обіцяє наступної ціни виконання.
Купівля на Ask і зворотний продаж на Bid за незмінних котирувань дають втрату на різниці цих цін. Порівняно з малим очікуваним рухом це може бути значною витратою; комісію враховують окремо.
На першому рівні може бракувати зустрічної кількості. Ринкова заявка тоді приймає наступні доступні пропозиції в межах правил. Ліміт обмежує ціну, але частина або вся кількість може залишитися без виконання.
Він показує видиму кількість за певною ціною в конкретному потоці й моменті. Заявки можуть скасувати, а частину кількості приховати. Рядок не називає власника й не гарантує майбутньої підтримки ціни.
Ні. Маркетмейкер пропонує ціни й керує ризиком своєї позиції. Сам запуск стопа не встановлює персонального наміру. Для перевірки виконання потрібні умова заявки, доступні ціни, кількість і записи операцій.
Про автора
Ігор Арапов, практикуючий трейдер з 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




