ATR, або середній істинний діапазон, вимірює розмір недавніх коливань ціни з урахуванням стрибків між інтервалами. Він допомагає порівняти розмах руху та відстань до захисного виходу. Показник не визначає, купувати чи продавати, і не встановлює ціни наступного розвороту.
Що показує ATR
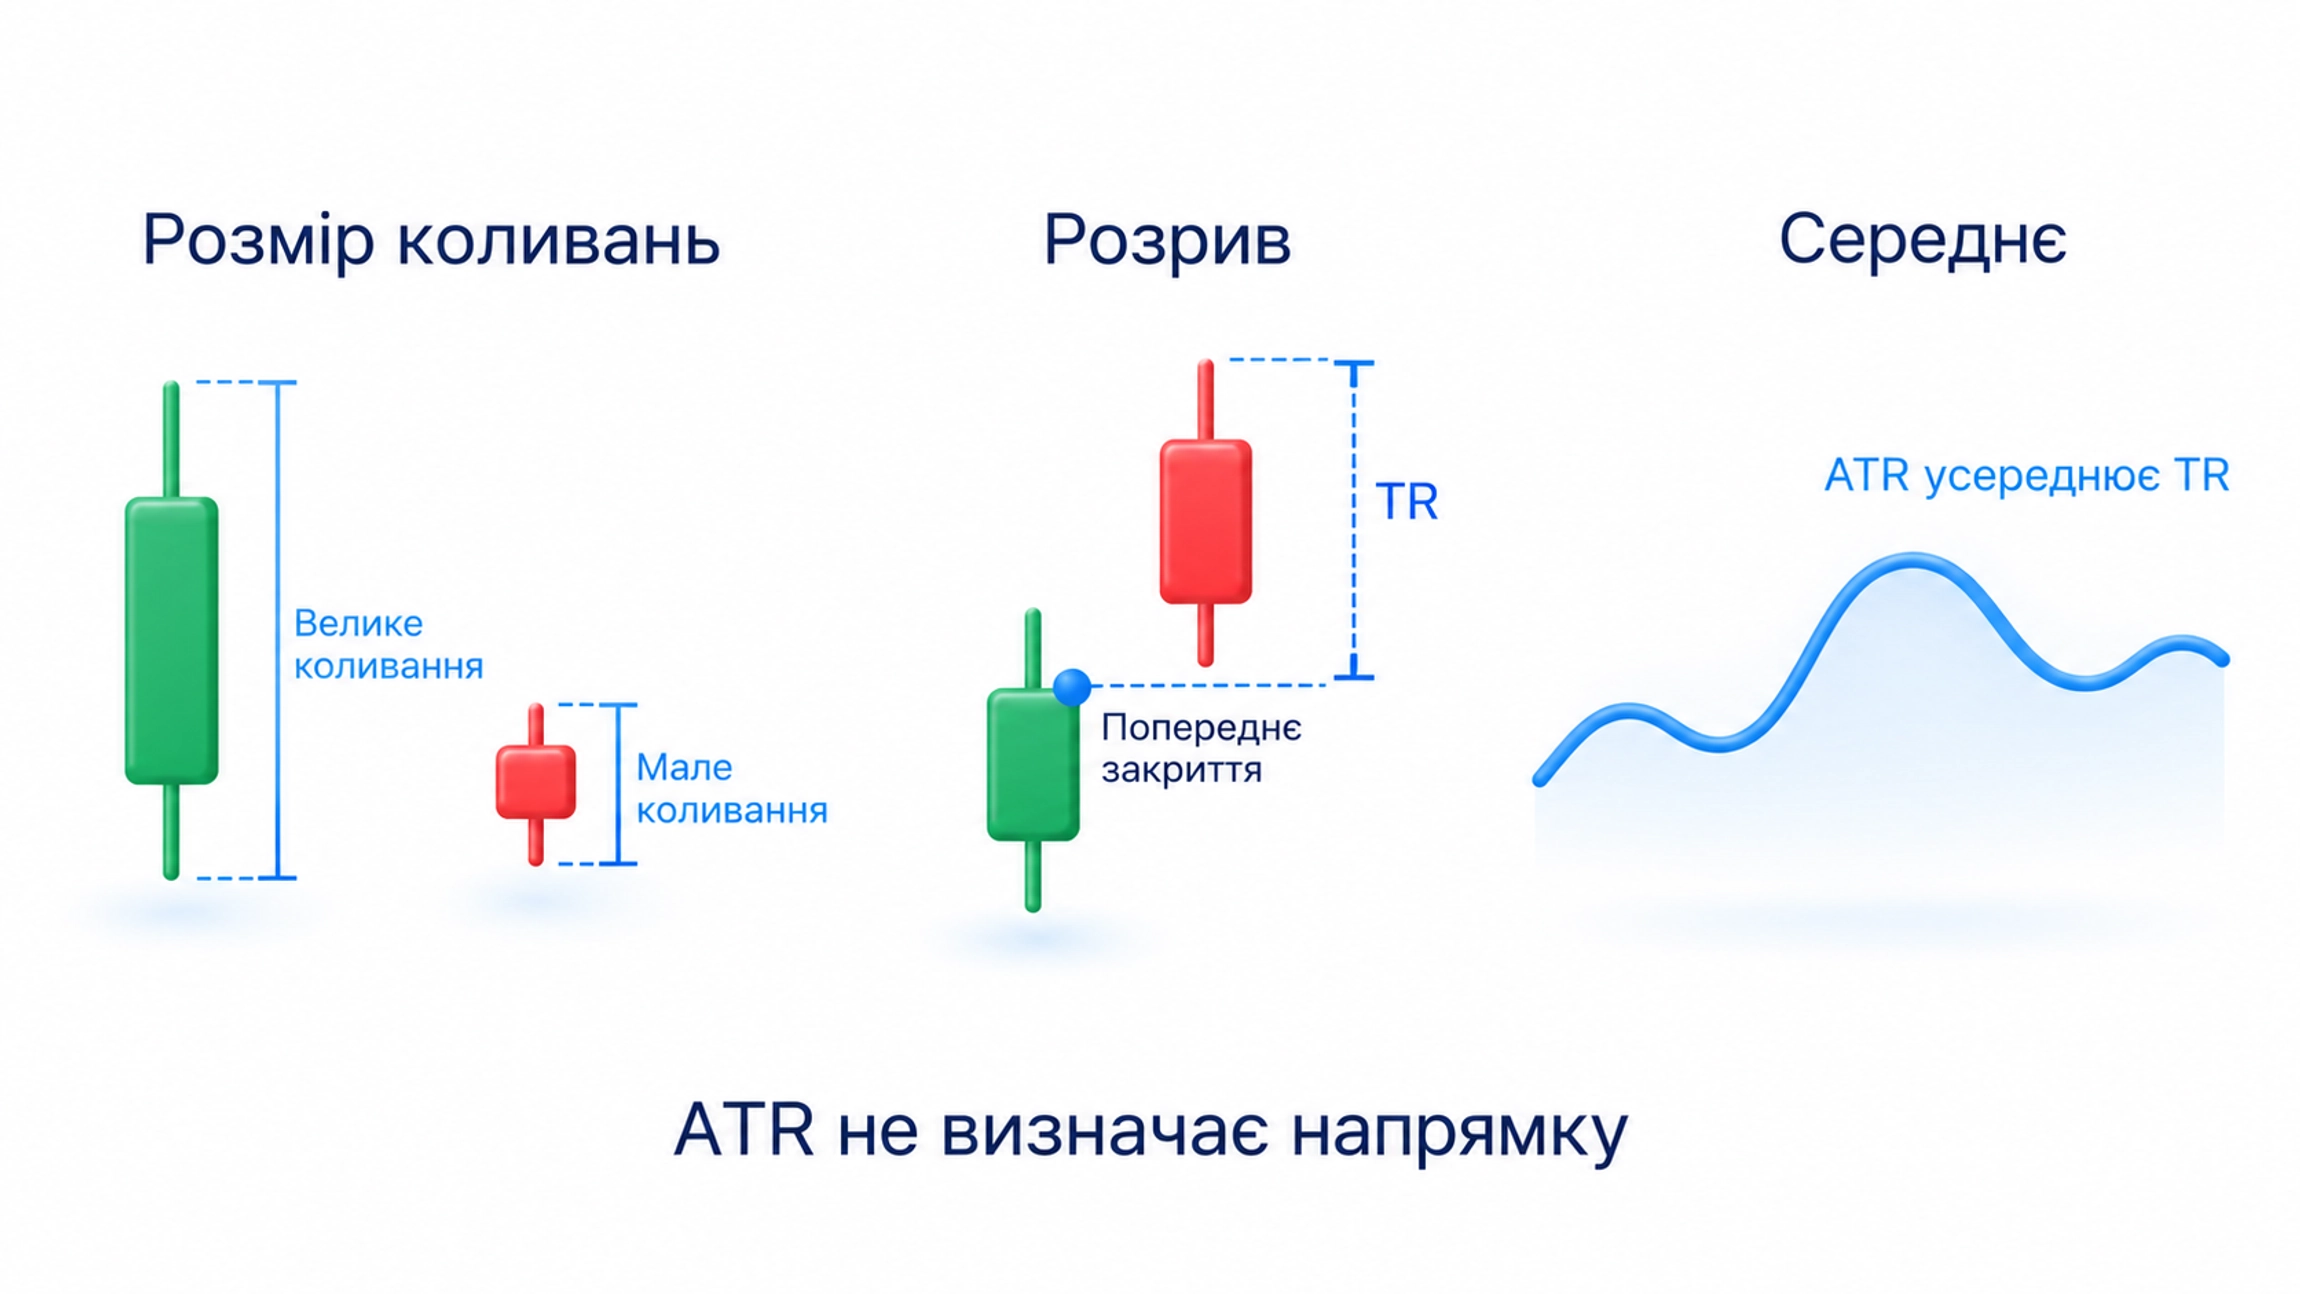
Волатильність є мінливістю ціни. ATR оцінює її через діапазони барів, відстані між цінами за вибрані інтервали. Бар або свічка об’єднує ціни одного інтервалу, закриттям називають його останню ціну. Веллс Вайлдер представив індикатор у книзі «Нові концепції технічних торгових систем» 1978 року.
ATR має ті самі одиниці, що котирування інструмента. Для акції, частки компанії, з ціною в доларах показник теж виражений у доларах. Це не відсоток і не втрата всього рахунку. Грошовий результат залежить також від кількості придбаних одиниць, тобто розміру позиції.
Таймфрейм є часовим інтервалом одного бара. На годинному графіку ATR усереднює годинні діапазони, на денному денні. ATR(14) означає період із 14 барів, а не обов’язково 14 днів. Денне значення не слід непомітно підставляти замість годинного в правило виходу.
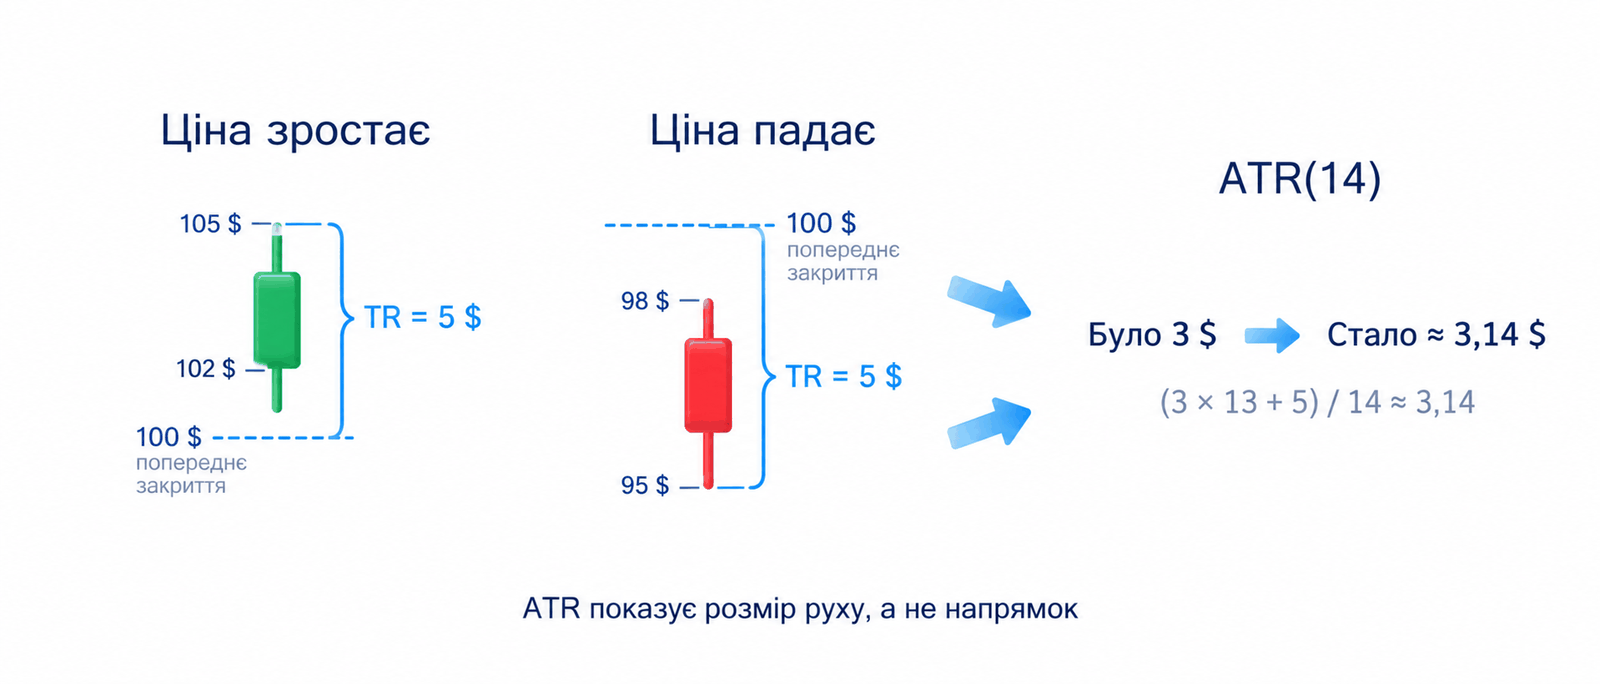
ATR може зростати під час підвищення та падіння ціни: він враховує розмір відстаней, а не знак руху. Напрямок і попередні крайні точки перевіряють на самому графіку; основи цього порівняння пояснює читання графіка.
Як обчислюють ATR
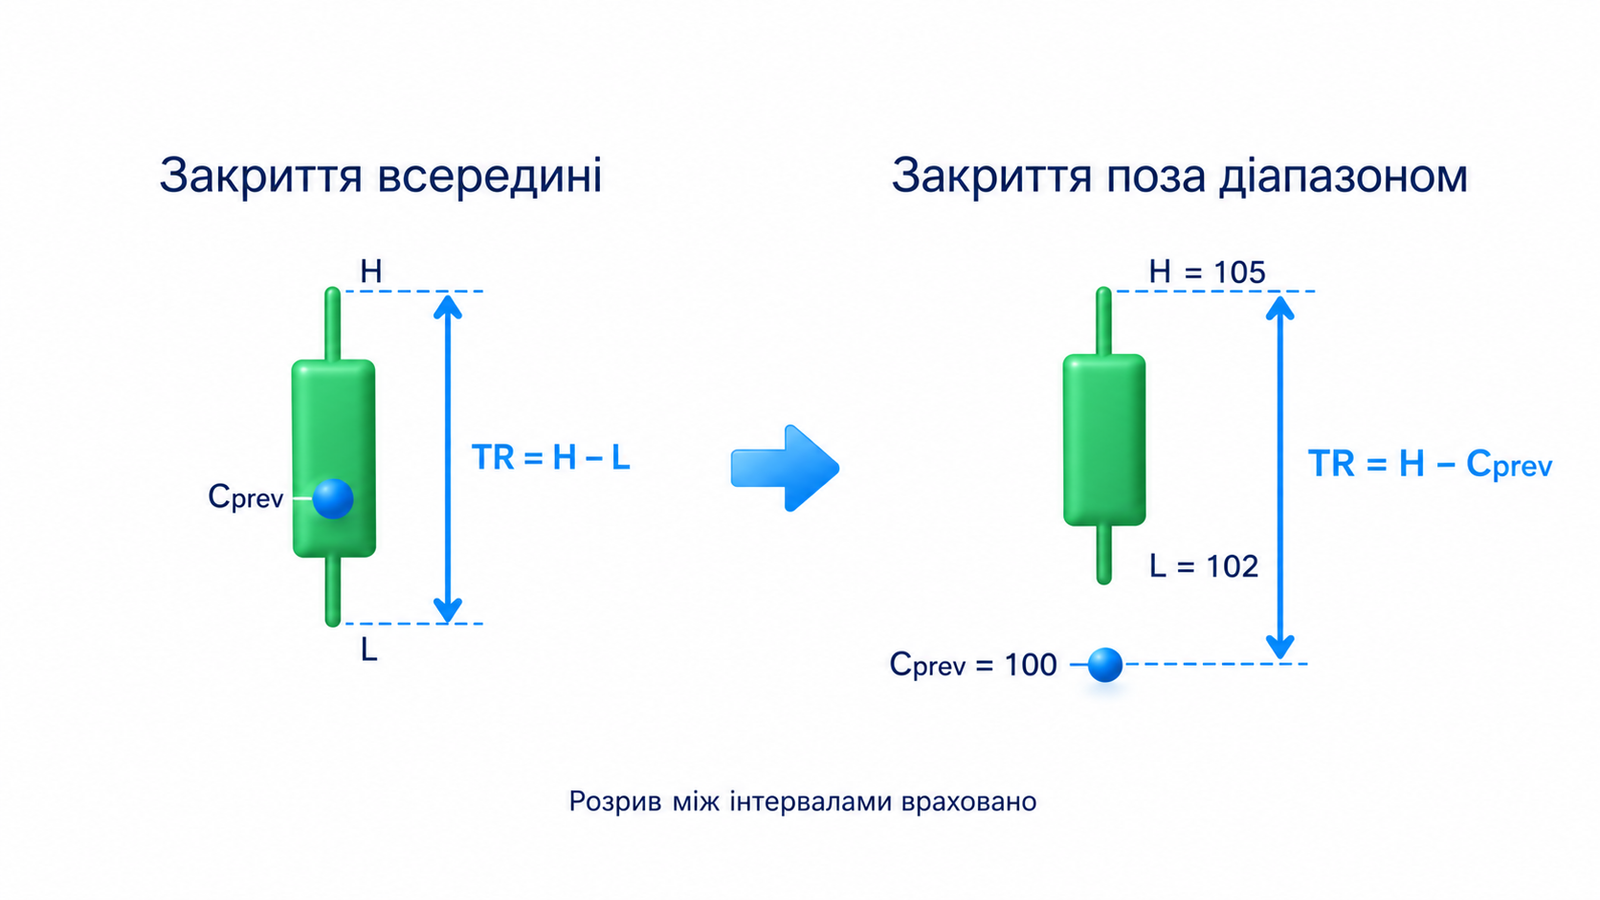
Спочатку для кожного бара визначають істинний діапазон, True Range, або TR. Різниця максимуму та мінімуму може пропустити стрибок від попереднього закриття. TR охоплює як відстань усередині поточного бара, так і відстані від попереднього закриття до його крайніх цін.
Позначимо максимум поточного бара H, мінімум L, попереднє закриття Cprev. Вертикальні риски позначають модуль: відстань беруть без від’ємного знака. Формула TR = max(H − L, |H − Cprev|, |L − Cprev|) вибирає найбільше із трьох значень.
Якщо попереднє закриття всередині поточного діапазону, його ширина H − L є найбільшою з цих відстаней. Якщо закриття поза межами, більшим буде шлях до одного з нових крайніх значень. Так формула враховує розрив між інтервалами, який не видно з висоти поточної свічки.
У способі Вайлдера n означає кількість барів вибраного періоду. Початковий ATR є простою середньою перших n значень TR: їх додають і ділять суму на n. Далі згладжують кожне нове значення: новий ATR = (попередній ATR × (n − 1) + поточний TR) / n. Згладжування змінює середню поступово; вона не зобов’язана дорівнювати діапазону останнього бара.
У TradingView початковий спосіб згладжування ATR називається RMA та відповідає цьому розрахунку Вайлдера. Можна вибрати інше усереднення. Однаковий період сам не гарантує однакової лінії в різних програмах: звірте метод, початкову історію та джерело котирувань.
Приклад розрахунку ATR
На навчальному денному графіку акції ціни наведені в доларах. Попереднє закриття становить 100, поточний максимум 105, мінімум 102, закриття 104. Відстань усередині дня дорівнює 105 − 102 = 3 доларам, але шлях від попереднього закриття більший.
Три відстані дорівнюють 3, 5 і 2 доларам, тому TR становить 5. Нехай попередній ATR(14), уже обчислений за Вайлдером, дорівнює 3 доларам. Новий ATR = (3 × 13 + 5) / 14 = 3,142857, приблизно 3,14 долара.
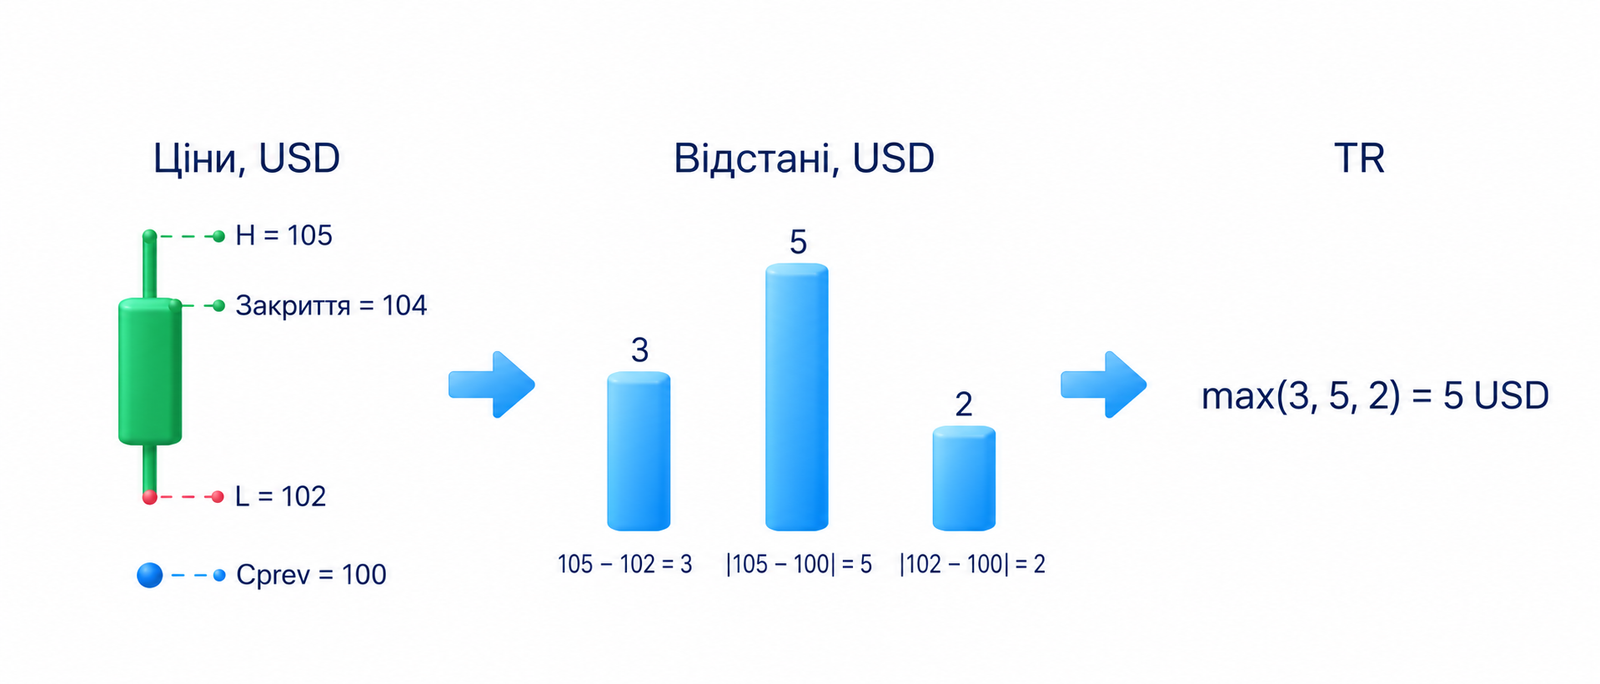
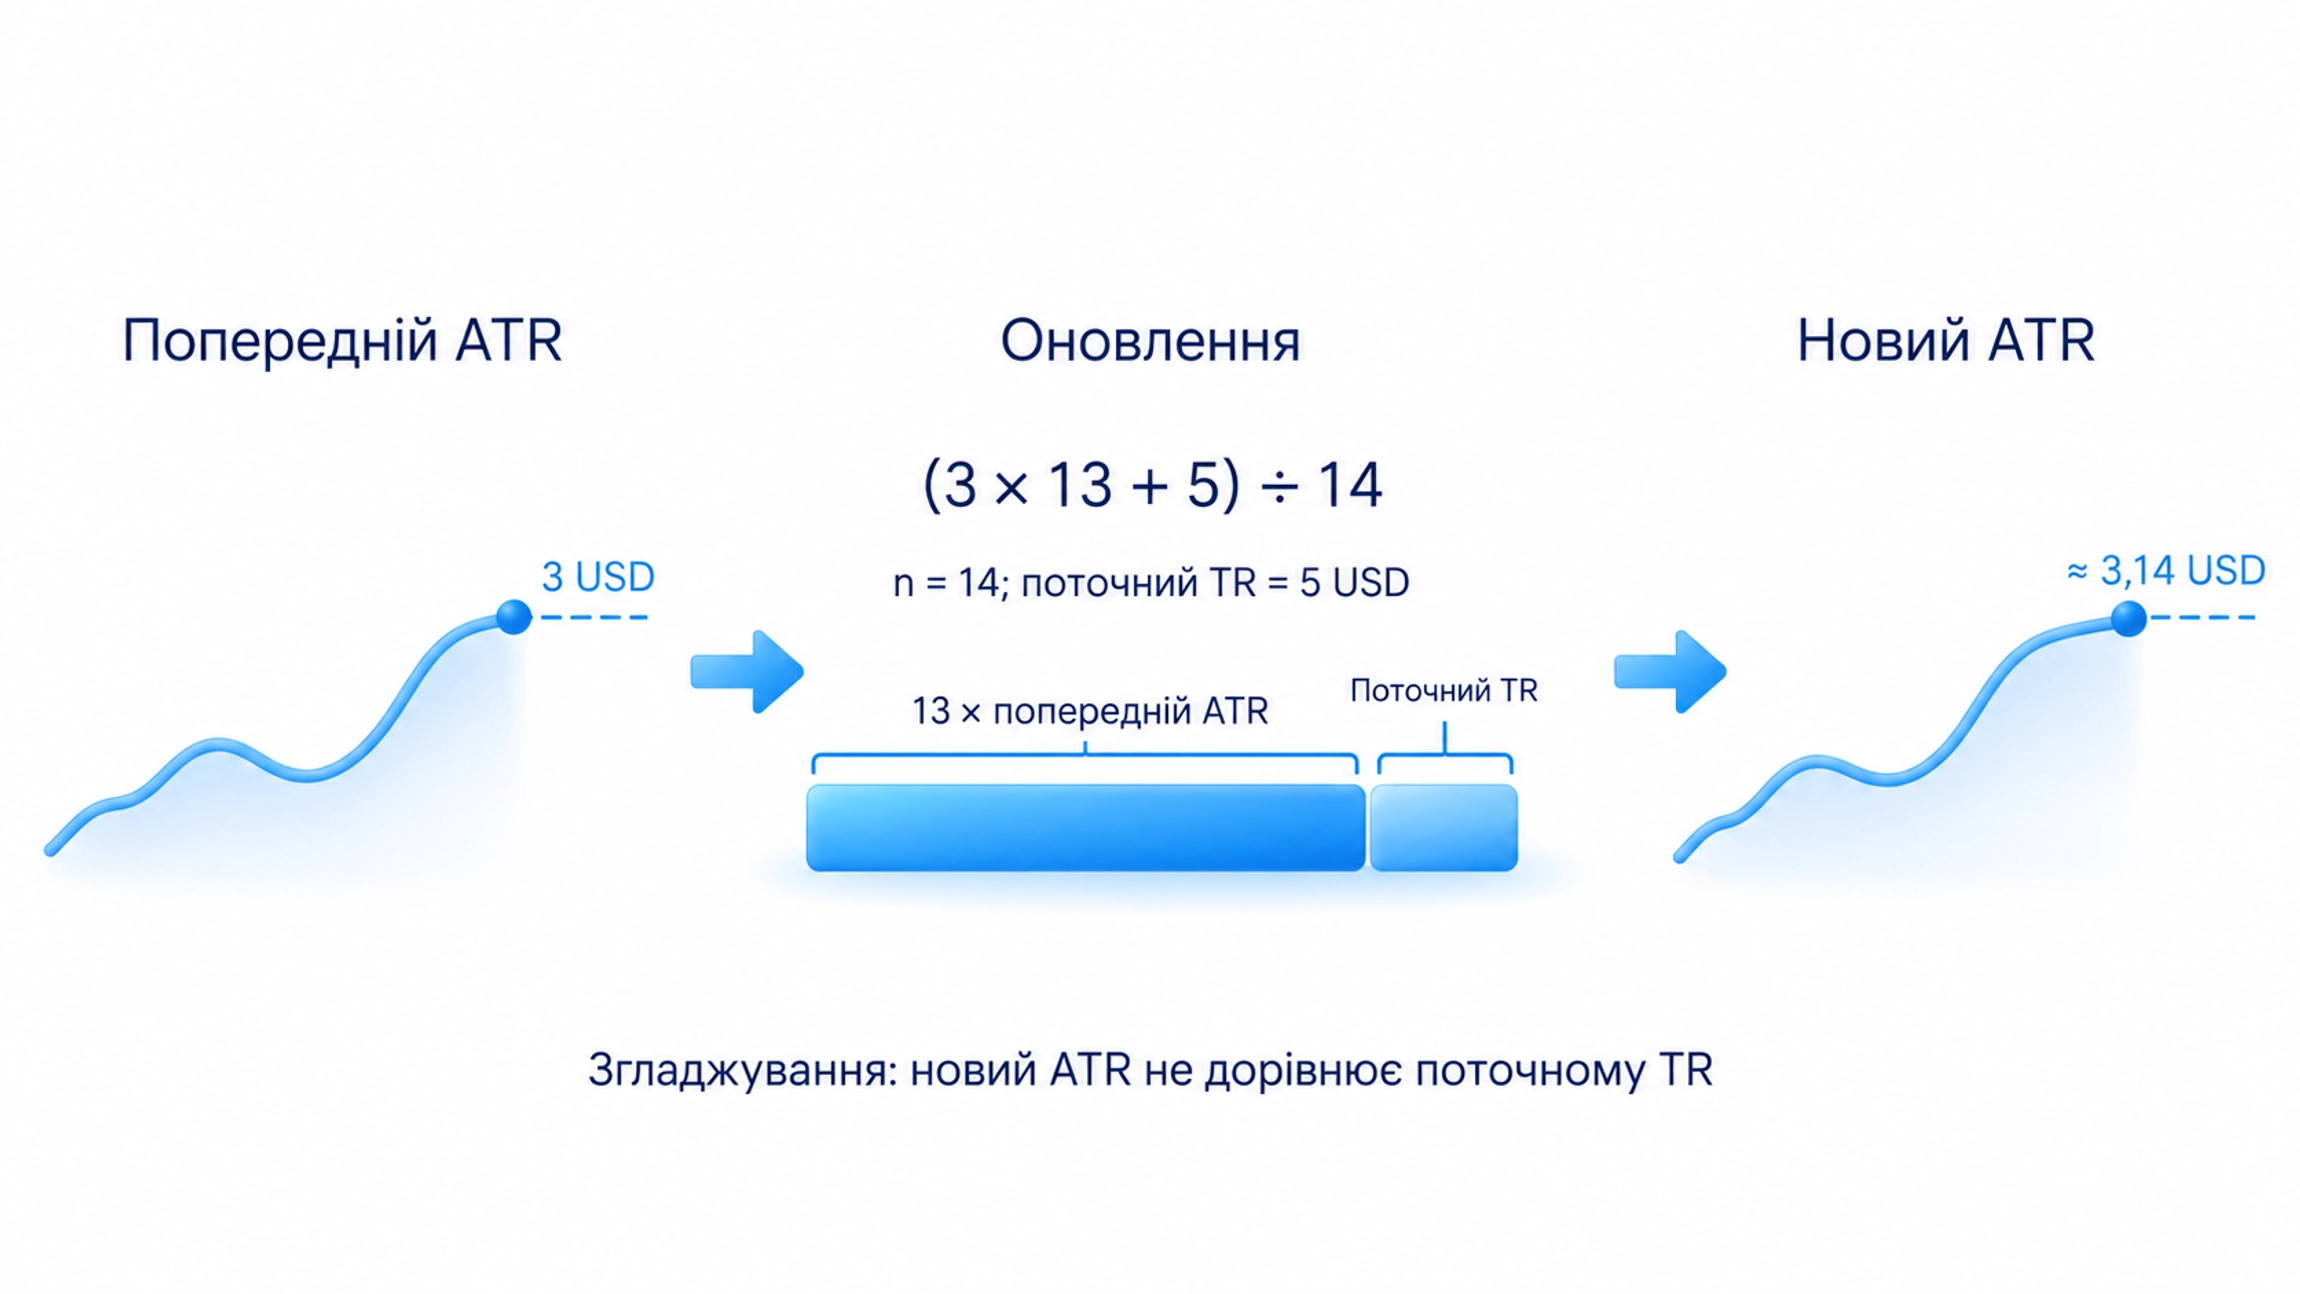
Новий істинний діапазон 5 не зробив середню рівною 5: його вплив усереднений із попереднім значенням. Усередині формули зберігайте точність, округлюйте для показу результату. Раннє округлення та інша початкова історія можуть пояснити невеликі відмінності з платформою.
Як вибрати період та порівняти показання
Період 14 є поширеним початковим налаштуванням, а не обов’язковим правилом. За того самого згладжування коротший період сильніше реагує на нові діапазони, довший змінюється повільніше. Налаштування перевіряють до відомого результату, замість вибору зручної лінії після нього.
Високий чи низький ATR порівнюють із недавніми значеннями того самого інструмента за однакових налаштувань. Абсолютні числа різних акцій не встановлюють їхньої відносної мінливості. Масштаб ціни та склад торгової сесії, відрізка роботи ринку, теж впливають на порівняння.
Для відносного масштабу використовують ATR у процентах, ATRP: ATR% = ATR / ціна закриття × 100. У тому самому випадку 3,142857 / 104 × 100 дає приблизно 3,02 відсотка. Для порівняння зберігайте однакові часовий масштаб, період і метод.
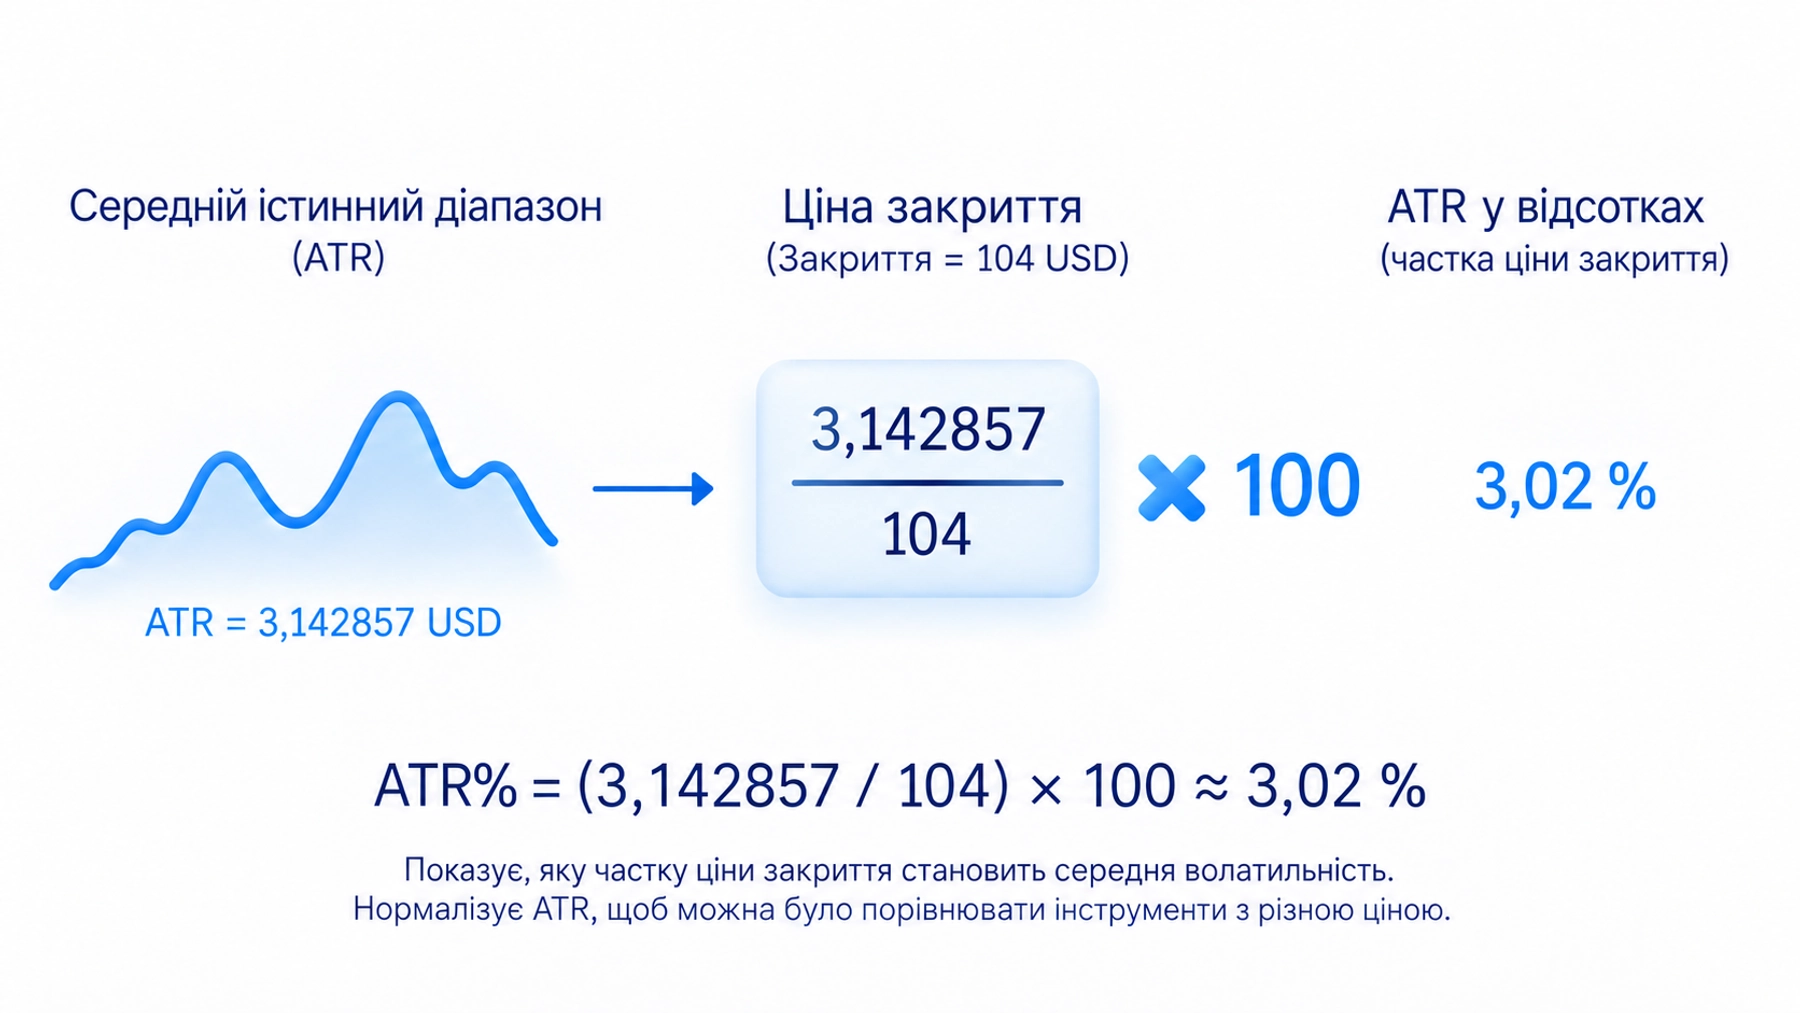
ATR% не є ймовірністю руху на 3,02 відсотка чи обіцяною дохідністю. Він виражає спостережений розмах відносно ціни. Для цієї формули потрібне ненульове закриття; звичайне порівняння додатної відносної величини передбачає додатну ціну.
Що означають зростання та зниження ATR
Зростання ATR означає, що нові істинні діапазони підвищують згладжене значення. Це може супроводжувати продовження спрямованого руху, різкий рух у протилежний бік або широкі коливання без сталого напрямку.
Зниження ATR означає менший згладжений діапазон, але не обов’язково зупинку ціни. Просування може тривати невеликими барами. Спад показника не встановлює, що покупців більше немає чи напрямок руху вже змінився.
Низький ATR не визначає сторони наступного виходу з цінового діапазону. Якщо ціна проходить його межу, перевіряють подальшу реакцію. Сам показник не відрізняє втриманий вихід від швидкого повернення й не дає завершеної умови входу.
На початковій схемі показано розмір коливань, розрив відносно попереднього закриття та умовну криву ATR. Великі значення ATR означають більший середній розмах руху за вибраними даними. Вони не доводять виснаження учасників чи обов’язкового повороту; рішення про вихід потребує окремої умови за ціною.
На незавершеному барі максимум і мінімум можуть змінитися, а разом із ними TR та ATR. Якщо правило використовує закриті бари, дочекайтеся завершення інтервалу. Перевірка за готовим історичним числом і дія за мінливою поточною лінією є різними умовами.
Як застосовувати ATR до стоп-лосу
Стоп-лос задає умову захисного виходу, коли припущення про угоду не підтверджується. Спочатку визначте зміну ціни, яка скасовує вашу ідею, потім зіставте відстань до неї з недавнім розмахом. ATR допомагає оцінити цю відстань, але сама зручність вузького стопа не обґрунтовує його місця.
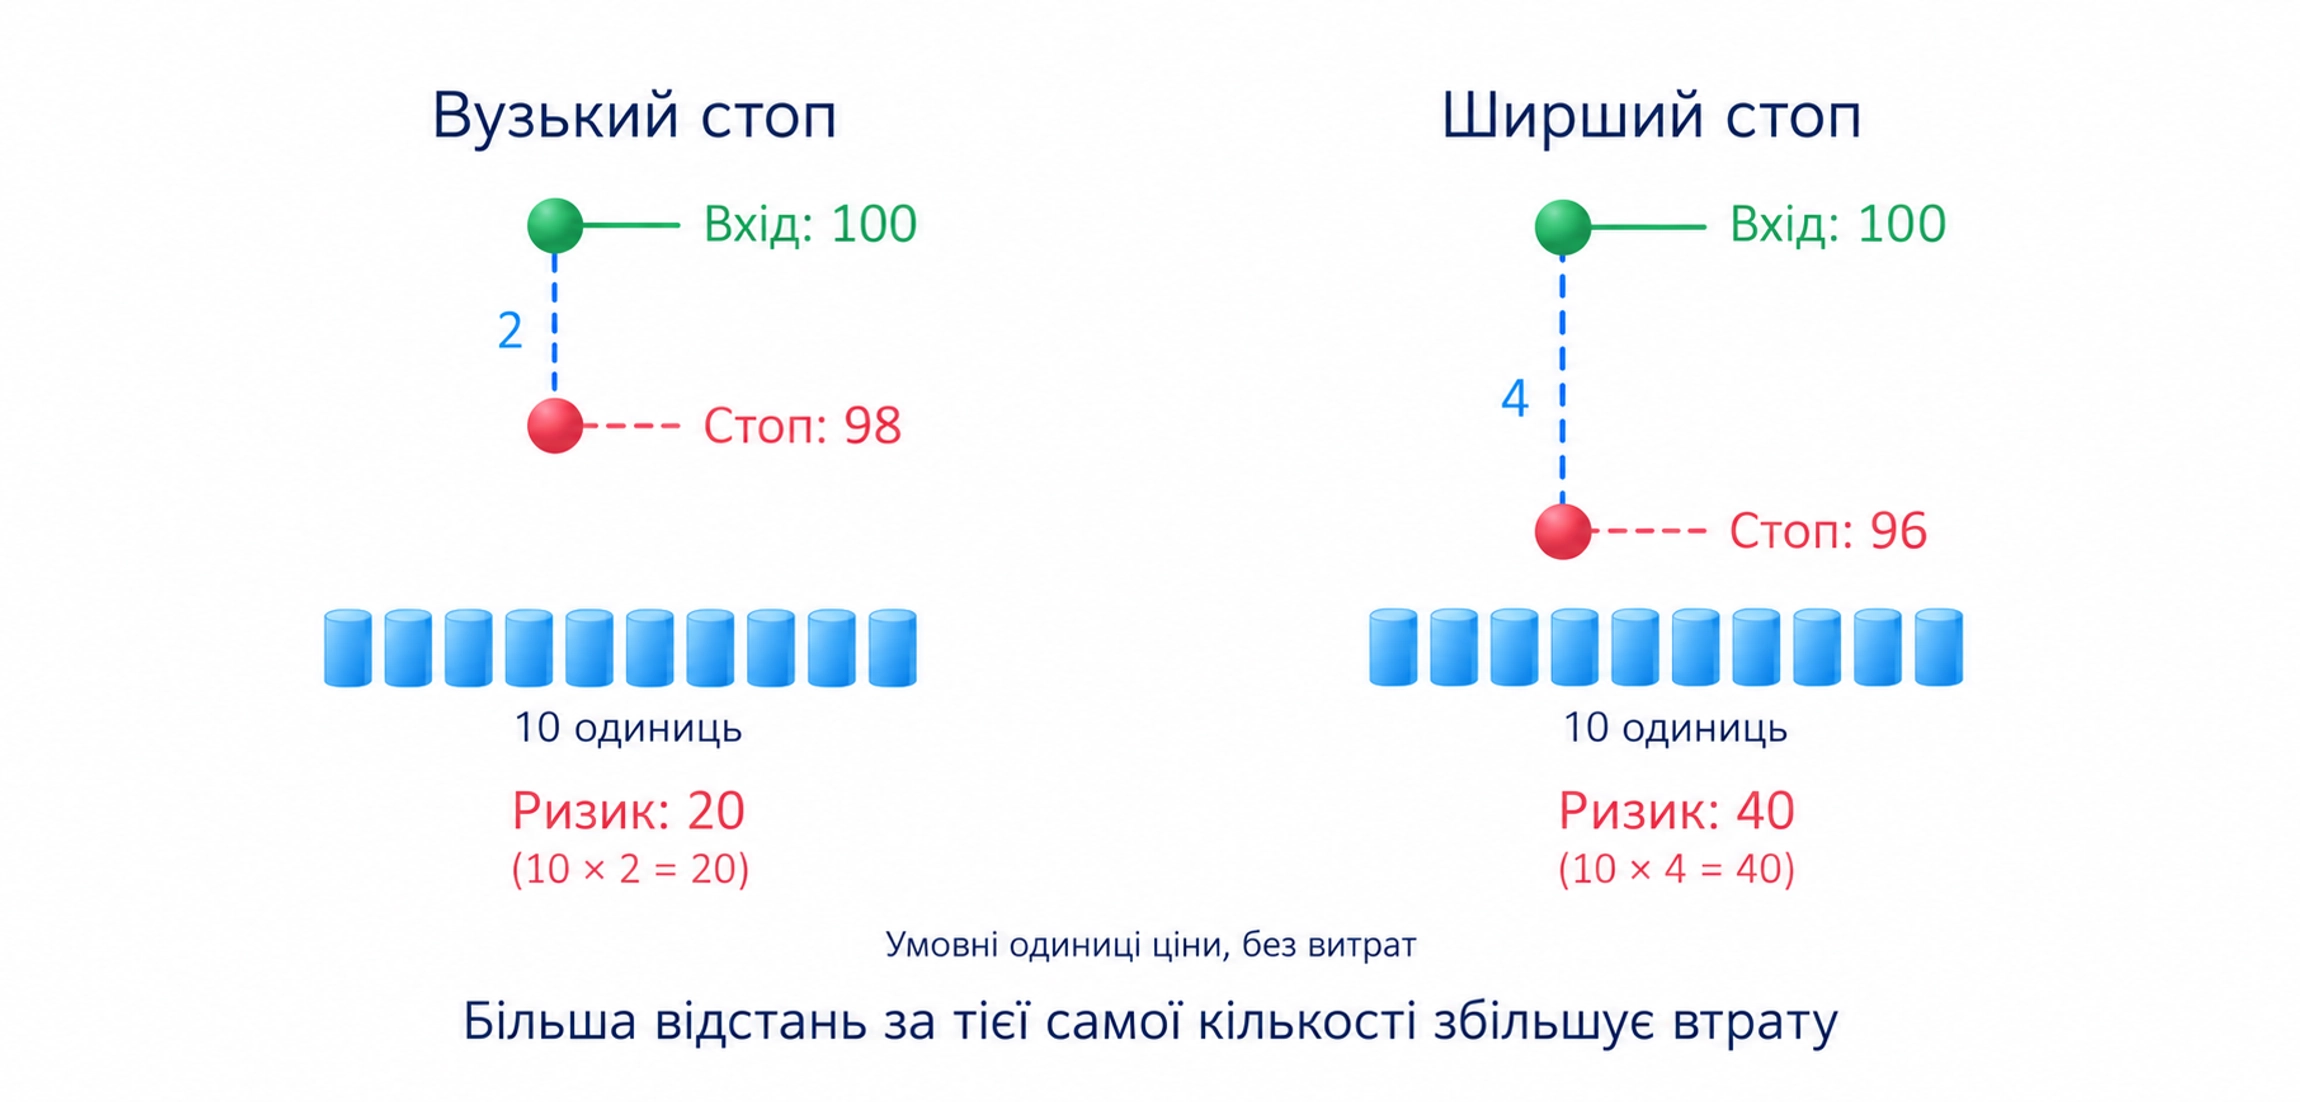
Іноді відстань задають як кілька ATR. Множник належить правилам системи; універсального безпечного числа немає. Один ATR не є межею наступного руху, тому стоп на кількох ATR також може спрацювати. Сам індикатор не враховує комісій, різниці цін купівлі та продажу чи виконання за гіршою ціною.
У розділі курсу про розмір позиції Арапов спочатку задає допустиму суму втрати, відстань до стопа та грошову вартість одиниці зміни ціни інструмента. Кількість округлюють униз до дозволеного кроку; якщо навіть мінімальна перевищує ліміт, угоду пропускають. Перед заявкою автор перевіряє витрати й допустиму кількість, а на навчальному рахунку з віртуальними коштами звіряє її з торговою програмою. ATR не замінює цих даних.
За ширшої відстані та незмінної кількості розрахункова втрата зростає. Тому підвищення ATR після входу саме не дозволяє відсунути захист, залишивши попередню позицію. Обмеження грошового ризику та виконання пояснює ризик-менеджмент.
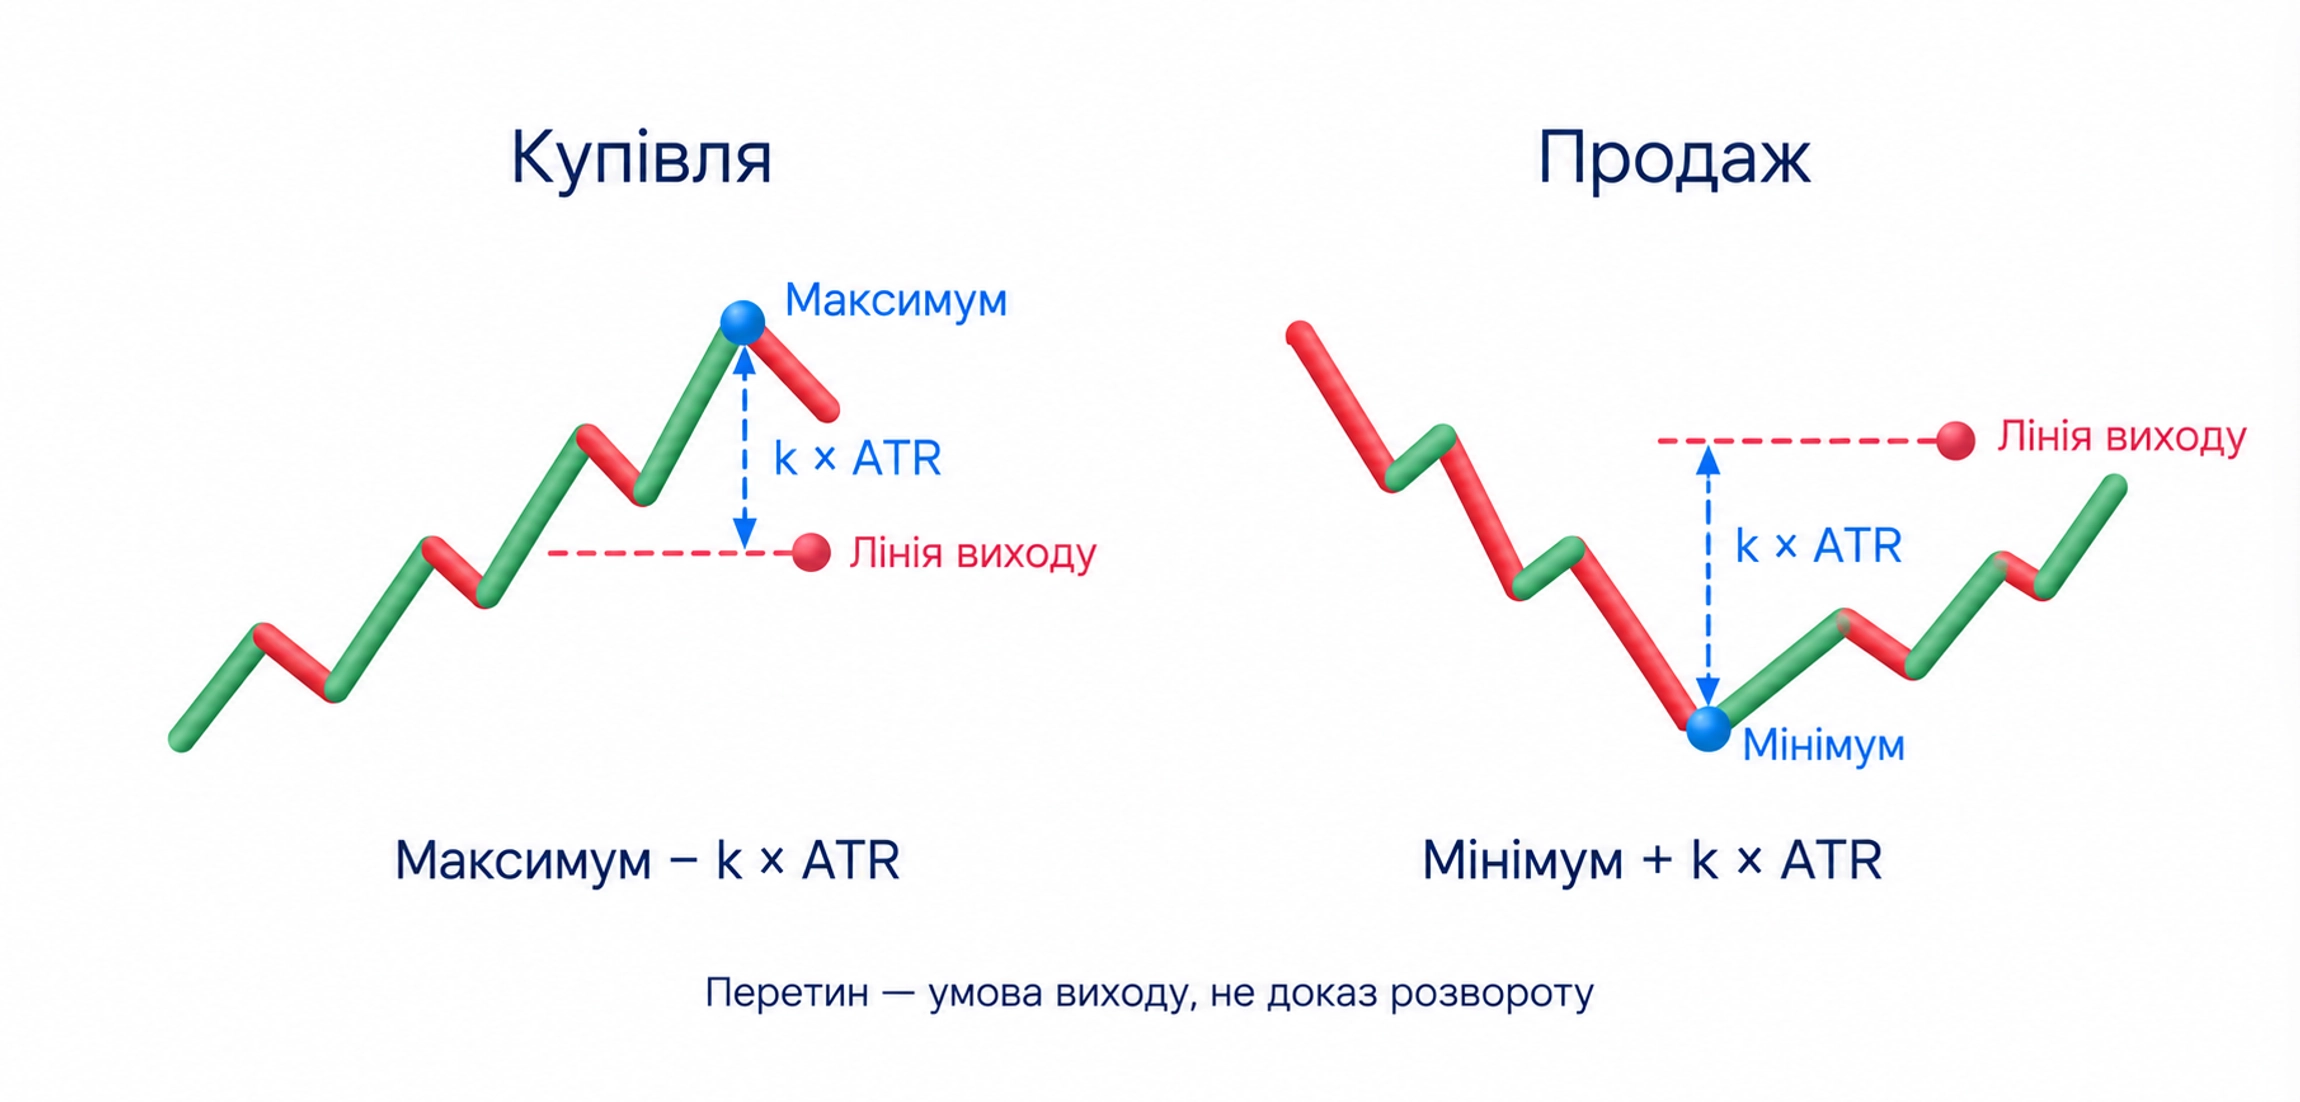
Chandelier Exit є способом побудувати розрахункову лінію виходу з ATR. Для купівлі її розміщують нижче максимуму вибраного періоду на кілька ATR, для продажу вище мінімуму. Перетин оцінюють за правилом виходу, а не як доказ розвороту. Крайні ціни та ATR змінюються, тому лінія може рухатися в обидва боки; порядок перенесення фактичного захисного наказу задають окремо.
Як перевірити застосування ATR
Зафіксуйте інструмент, джерело цін, часовий масштаб, період і згладжування. Для одного завершеного бара порівняйте три відстані TR та перевірте оновлення ATR. Якщо число відрізняється від платформи, спочатку звірте параметри й доступну історію.
Виберіть відрізок низьких значень та наступного розширення. Перевірте, чи ціна зростала, падала або змінювала напрямок. Це відділяє розмір коливань від їхнього напрямку й дозволяє перевірити, що саме додає показник.
До відкриття позиції запишіть умову скасування ідеї, спосіб вибору відстані та дію за зростання коливань. Потім перевіряйте те саме правило у вдалих і невдалих випадках. Рухома лінія індикатора не повинна непомітно збільшувати визначений грошовий ризик.
Часті запитання
Усереднений істинний діапазон недавніх барів, зокрема відстані від попереднього закриття. Він вимірює розмір коливань в одиницях ціни та не визначає майбутнього напрямку.
Висота поточного бара може пропустити стрибок між інтервалами. TR вибирає найбільше із поточного діапазону та двох відстаней від попереднього закриття до нових крайніх цін.
Спочатку визначають зміну ціни, яка скасовує ідею, потім порівнюють відстань з ATR. За ширшої відстані та незмінного грошового ліміту кількість зменшують. Множник ATR не гарантує захисту від спрацювання.
Ні. Великі діапазони можуть супроводжувати продовження, протилежний рух або широкі коливання. Рішення про вихід перевіряють за вибраним правилом і фактичною ціною, а не лише за піком показника.
Згладжений розмір коливань збільшився. Напрямок та утримання виходу оцінюють за ціною: сам ATR не розрізняє продовження й швидке повернення.
Це ATR, поділений на додатну ціну закриття та помножений на 100. Він дозволяє порівнювати відносний розмах за однакових налаштувань, але не є ймовірністю чи дохідністю.
Для купівлі його лінія розташована нижче максимуму періоду на кілька ATR, для продажу вище мінімуму. Перетин оцінюють за умовою виходу. Розрахункова лінія та фактичний захисний наказ потребують окремих правил.
Про автора
Ігор Арапов, практикуючий трейдер із 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




