Ризик-менеджмент у трейдингу визначає, яку втрату ви допускаєте та як обмежуєте її до відкриття позиції. Позиція означає куплений або проданий обсяг інструмента, який ще не закрито. Тут ви навчитеся підбирати цей обсяг під допустимий збиток і перевіряти загальний ризик рахунку.
Упевненість у прогнозі не замінює розрахунку. Навіть правильно обраний напрямок не захищає від тимчасового руху проти позиції. Основи роботи з ринком пояснює матеріал «Трейдинг для початківців».
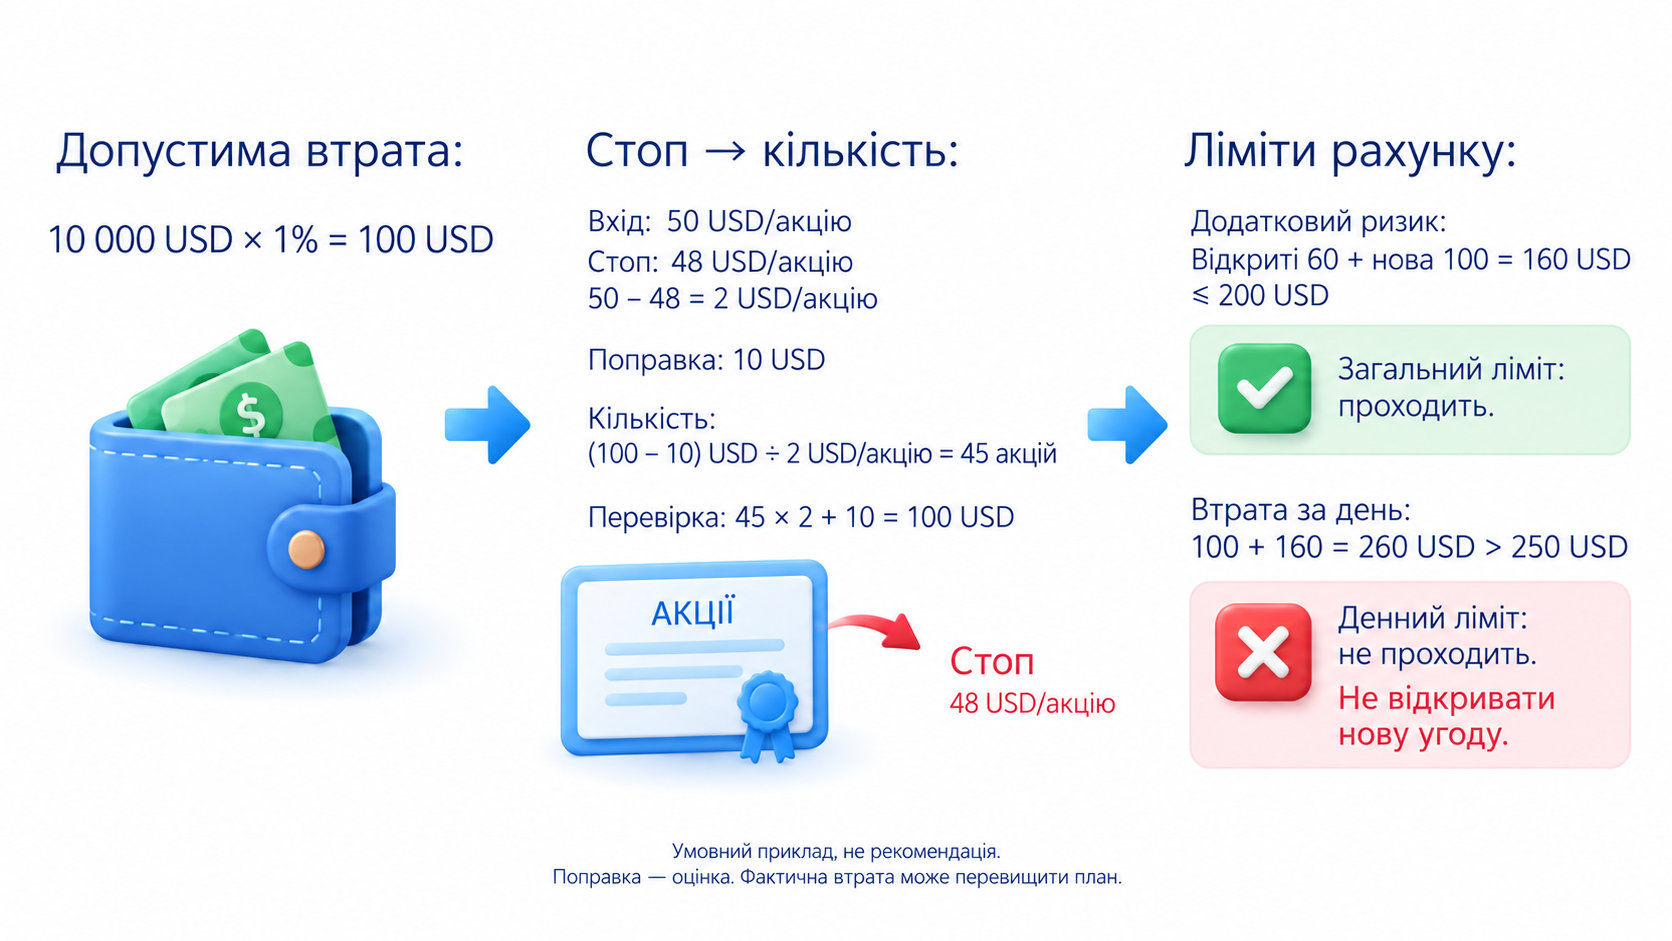
Яку втрату допустити в одній угоді
Спочатку визначте грошовий ризик: суму, яку плануєте втратити, якщо доведеться закрити невдалу позицію. Це не вартість усіх куплених активів. Управління капіталом охоплює ширші рішення щодо розподілу грошей, а ризик-менеджмент ставить межі можливим втратам.
Ризик можна задати часткою поточного капіталу рахунку. Поточний капітал показує вартість коштів і активів на рахунку за вирахуванням боргів. У ньому вже враховано прибуток або збиток незакритих позицій. Помножте його на обраний відсоток ризику та поділіть на 100.
Складний відсоток означає нарахування доходу і на початкову суму, і на раніше доданий дохід. У торгівлі залишений на рахунку прибуток може збільшити основу наступного розрахунку, а збиток її зменшує. Це не обіцянка постійної дохідності: результат кожної угоди та витрати змінюють рахунок. Якщо капітал зріс, незмінна частка ризику вже означає більшу суму можливої втрати. Перед наступною заявкою заново визначте поточний капітал, допустиму грошову втрату та кількість інструмента; не збільшуйте сам відсоток лише через попередній прибуток.
Наприклад, за капіталу 10 000 доларів ризик 1% дорівнює 100 доларам. Це навчальне значення, а не рекомендація для будь-якого рахунку. Далі використаємо саме цю суму для розрахунку позиції.
Орієнтир 1–2% не гарантує збереження рахунку. Щоб обрати свою частку, визначте допустиме зниження капіталу й перевірте, що станеться після кількох збиткових угод поспіль. Врахуйте також ризик уже відкритих позицій: нова угода може додати втрат до тих, які ви вже допускаєте.
Як від стопа перейти до розміру позиції
Стоп-лос є захисною заявкою на закриття позиції за визначеної умови ціни. Спочатку оберіть рівень, за яким підстава для угоди більше не діє, потім порахуйте розмір позиції. Якщо підганяти стоп під бажаний великий обсяг, звичайний рух ціни може закрити угоду ще до порушення її початкової умови.
У прикладі купівлі з курсу Ігоря Арапова стоп розташований за першим вищим мінімумом нового висхідного руху. Це нижня точка завершеного відкату, тобто тимчасового зниження ціни після зростання. Повернення нижче неї порушує структуру, на якій автор заснував вхід; тому він визначає цей вихід до відкриття позиції.
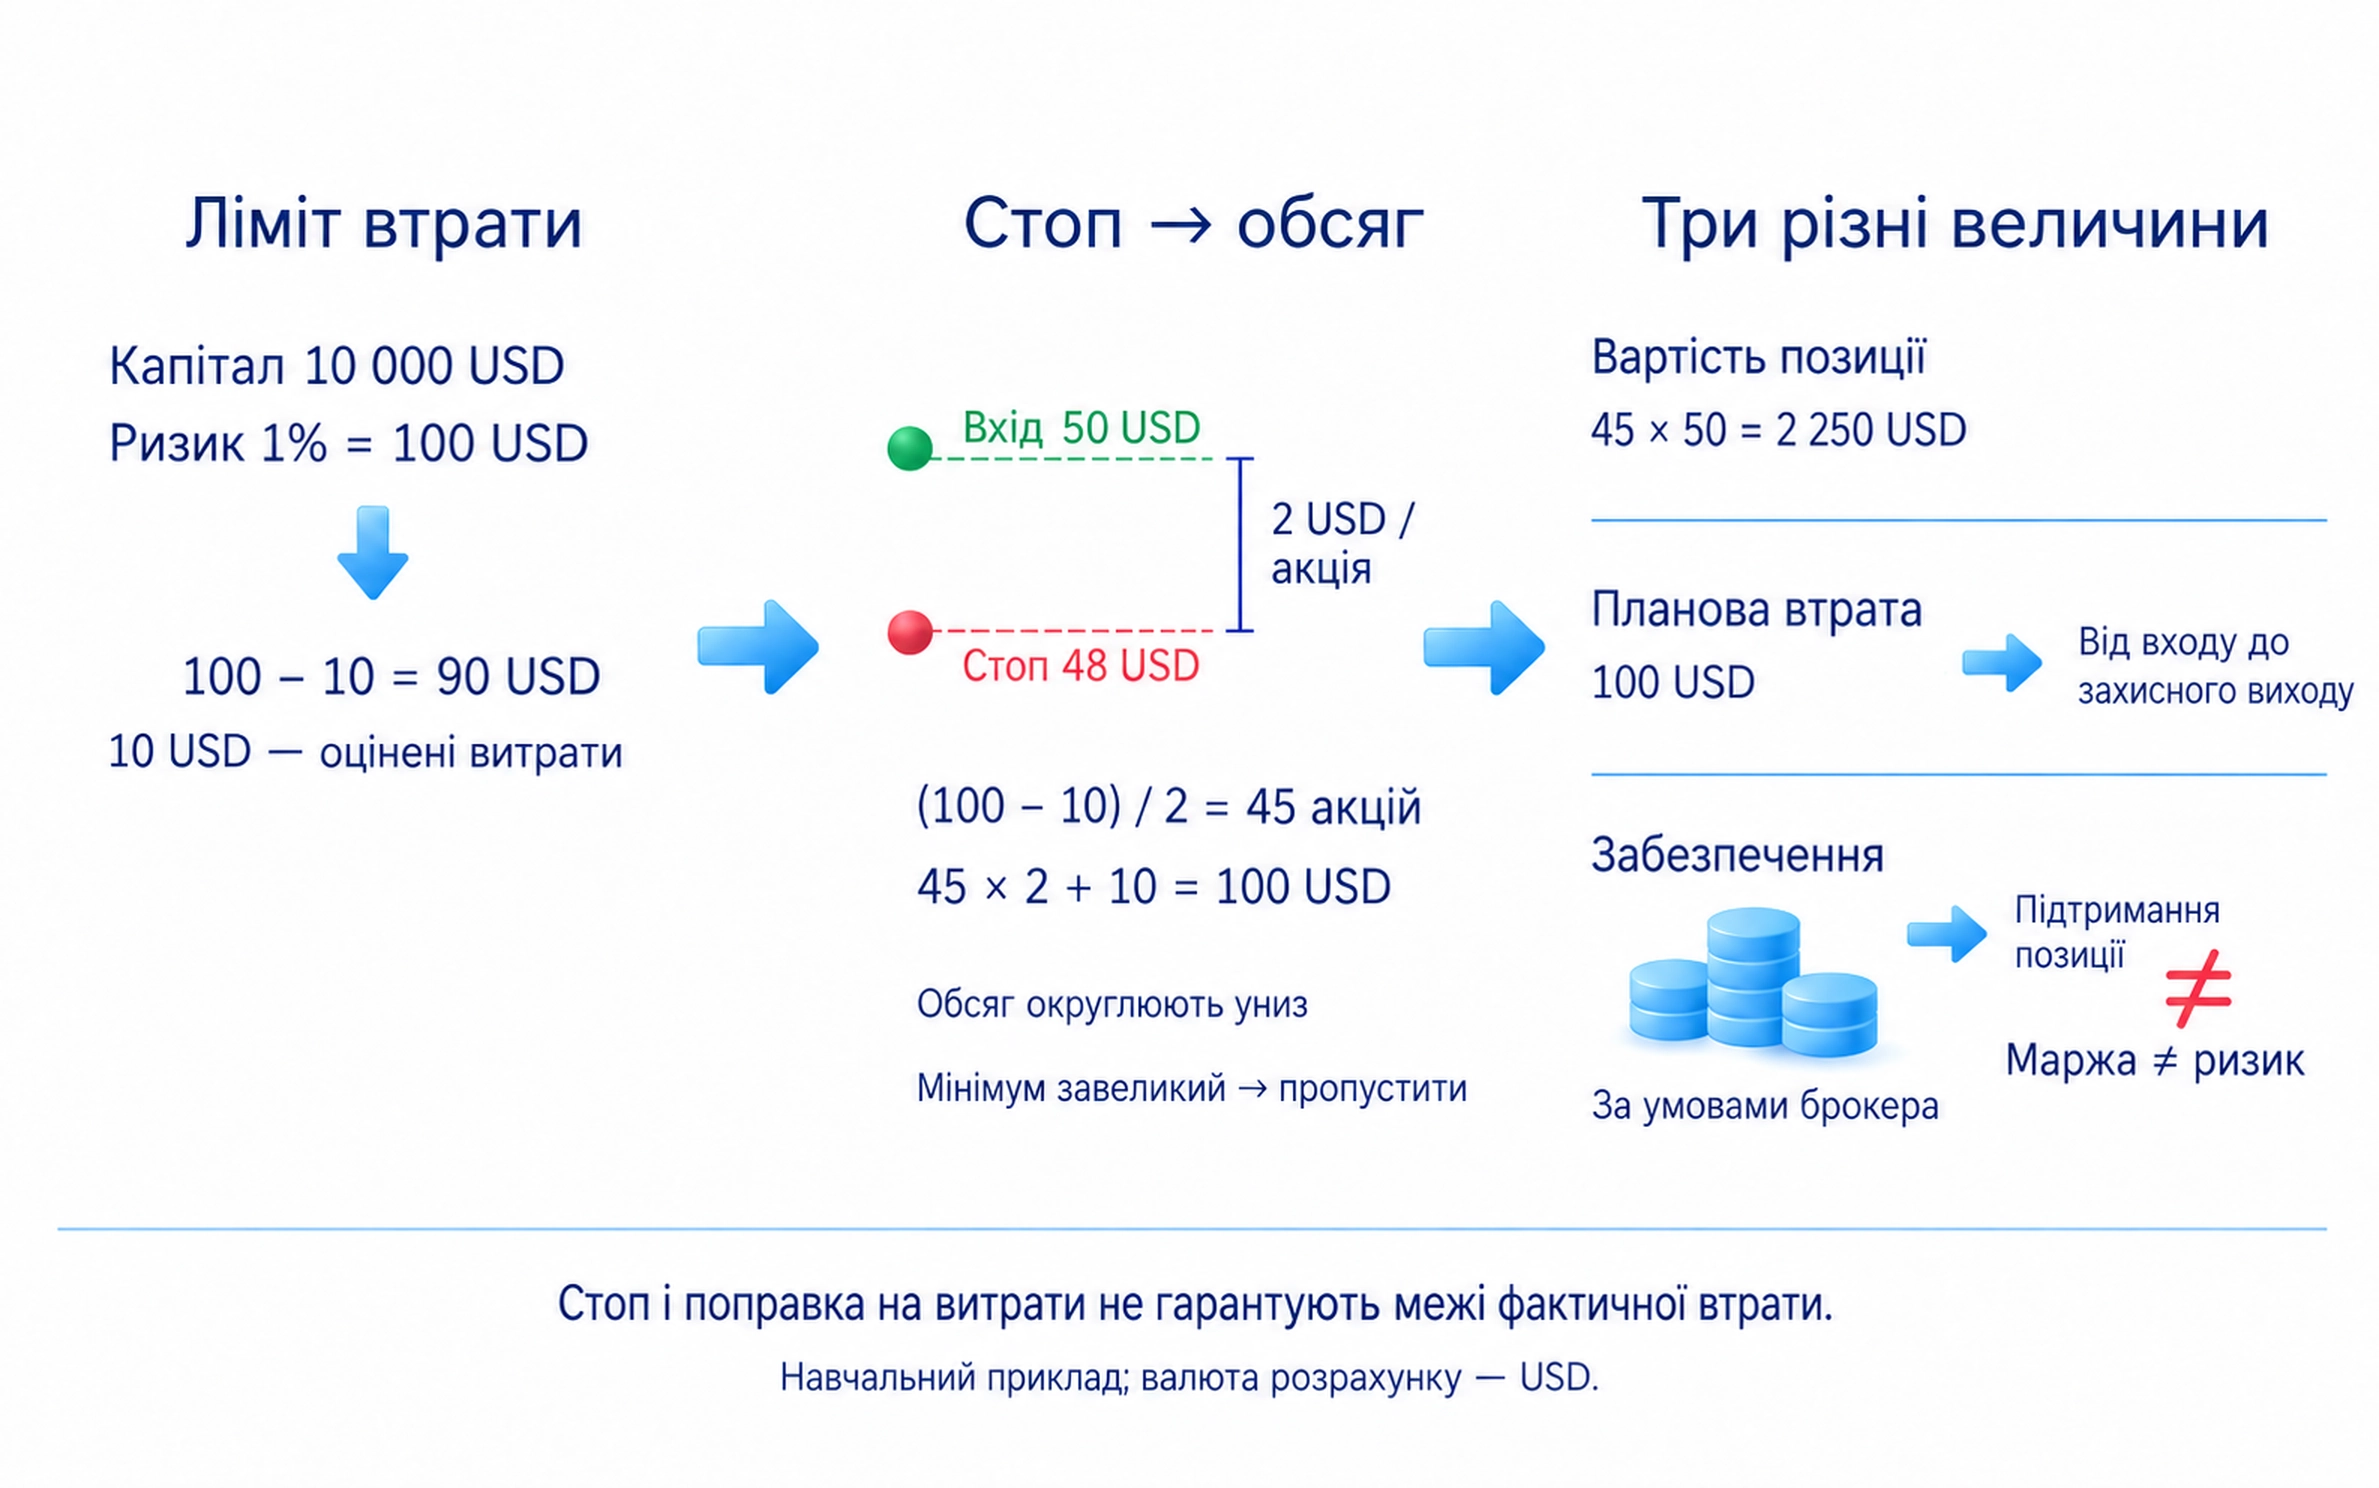
Продовжимо навчальний приклад із ризиком 100 доларів. Плануємо купити акції — частки власності в компанії — по 50 доларів і закрити їх за стопом на 48 доларах. Якщо обидві заявки виконано за цими цінами, рух ціни дасть втрату 2 долари на одну акцію.
Для прикладу відведемо 10 доларів на комісії та можливе погіршення ціни виконання. Ця умовна поправка залишає 90 доларів на втрату від руху ціни. Розмір позиції рахуємо так: від допустимого збитку віднімаємо поправку й ділимо залишок на втрату однієї акції.
(100 − 10) / 2 = 45 акцій. Перевірка: 45 × 2 + 10 = 100 доларів. Вартість самих акцій становитиме 2 250 доларів, але плановий збиток за наведених умов становить 100 доларів. Вартість позиції та її ризик є різними величинами.
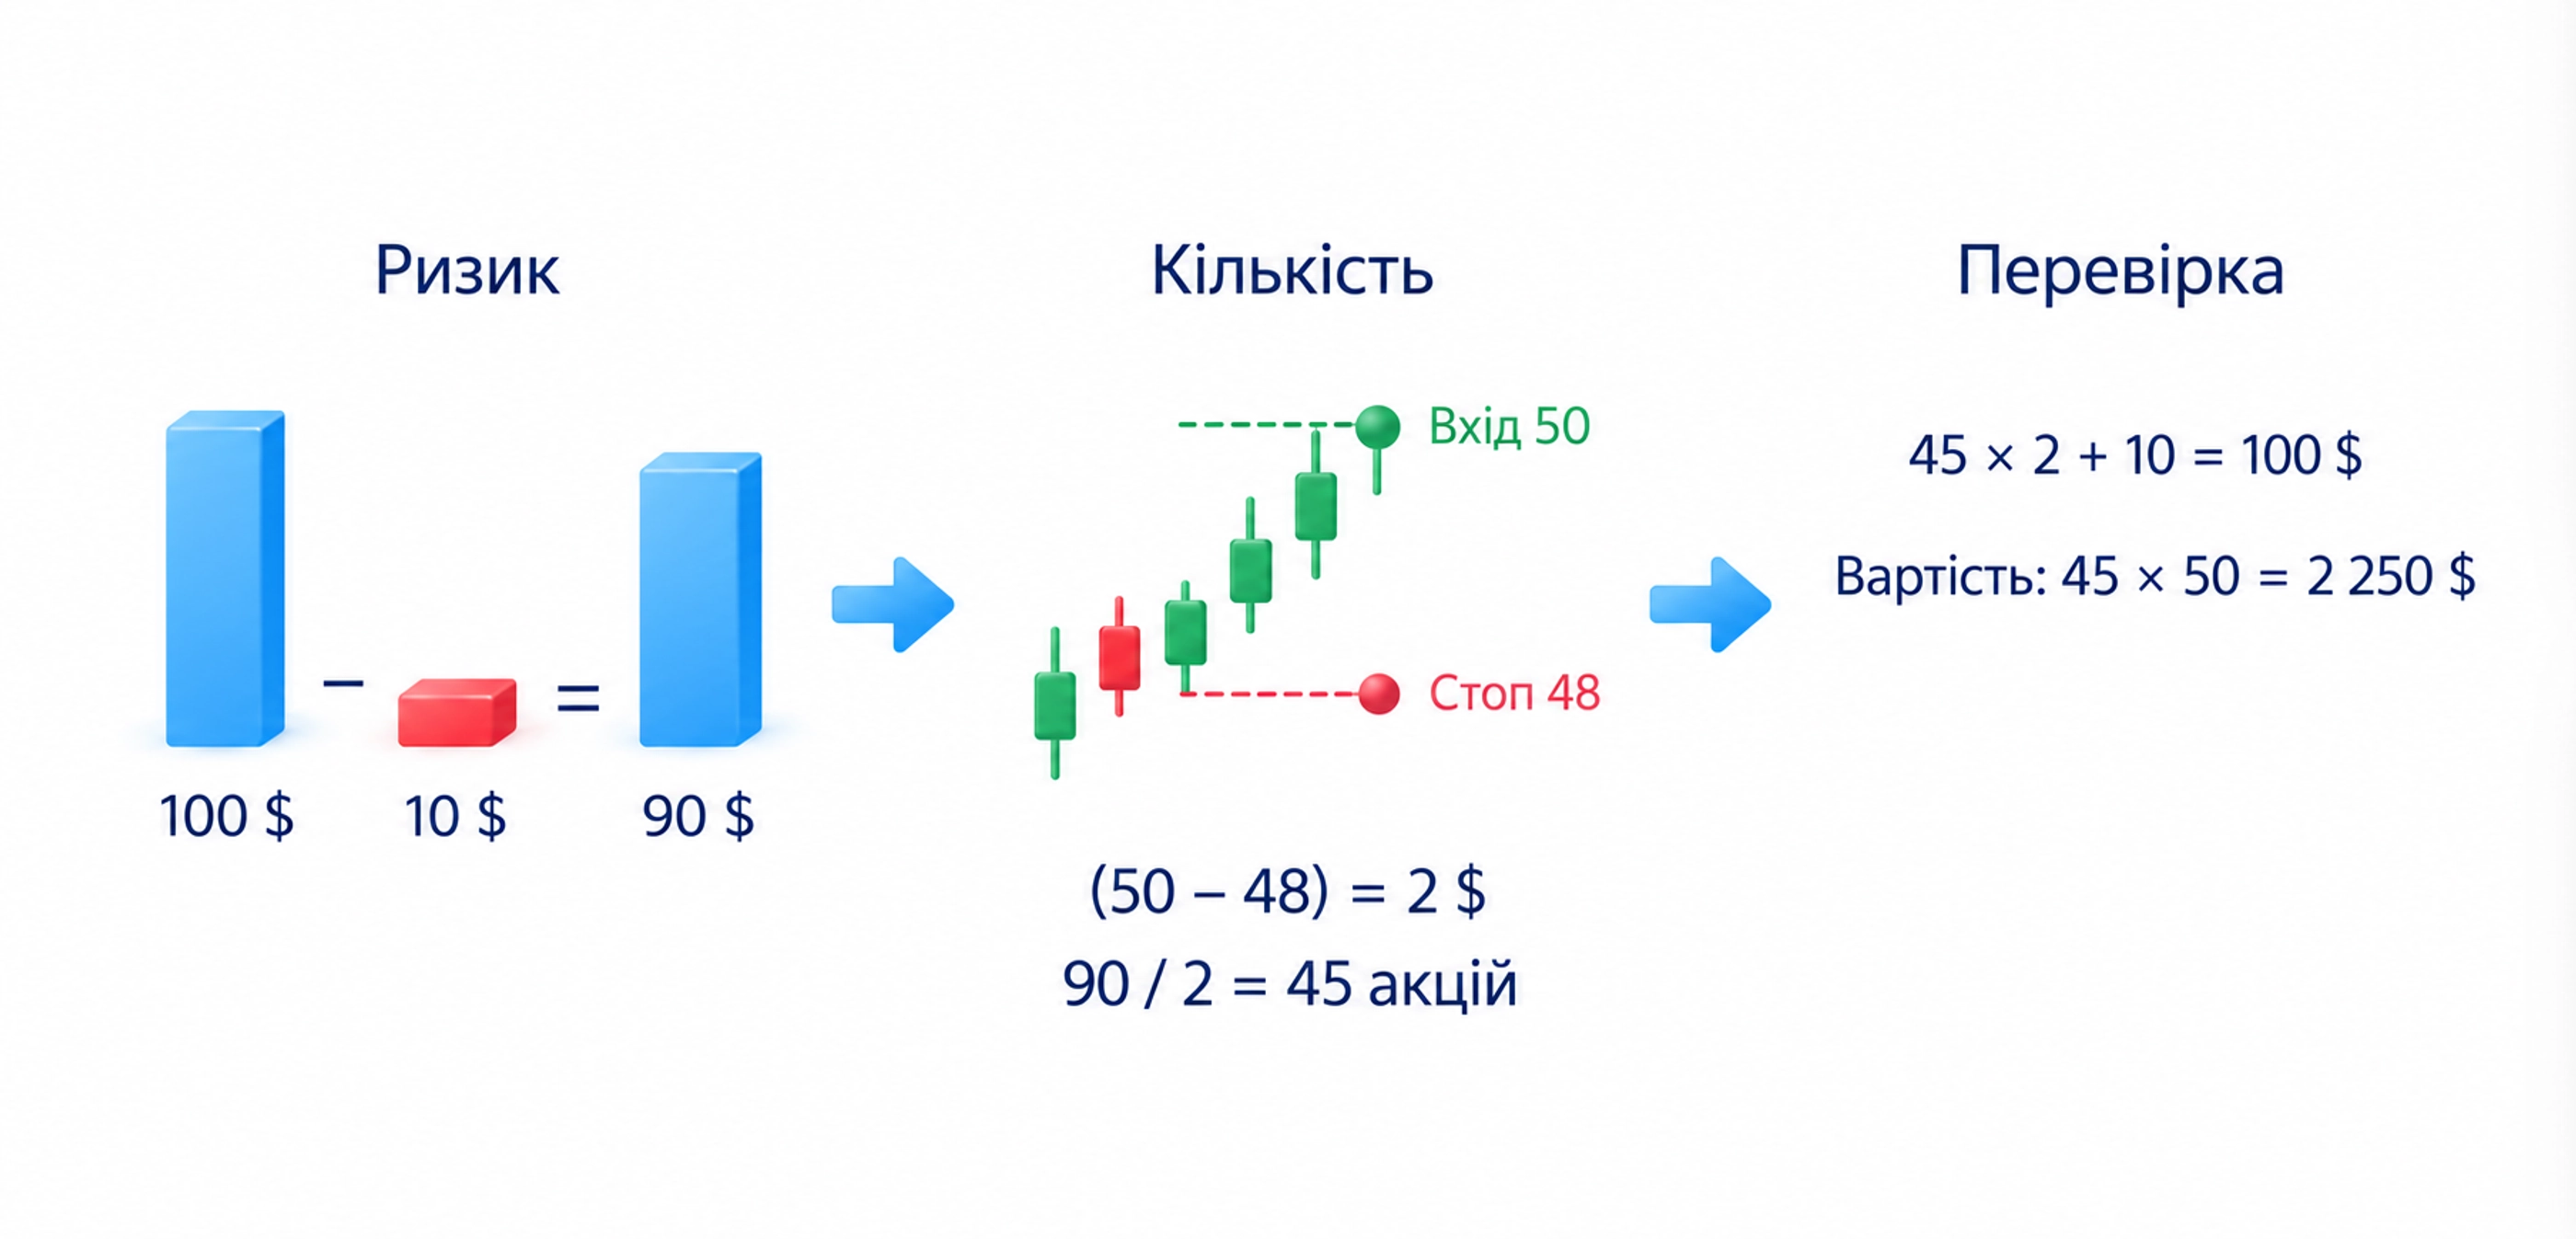
У реальній угоді поправку визначають за умовами брокера та особливостями виконання. Врахуйте комісії за відкриття й закриття, плату за утримання позиції, якщо вона є, та можливе відхилення ціни виконання. Спред означає різницю між цінами купівлі й продажу; якщо він уже врахований у запланованих цінах входу та виходу, повторно додавати його не потрібно.
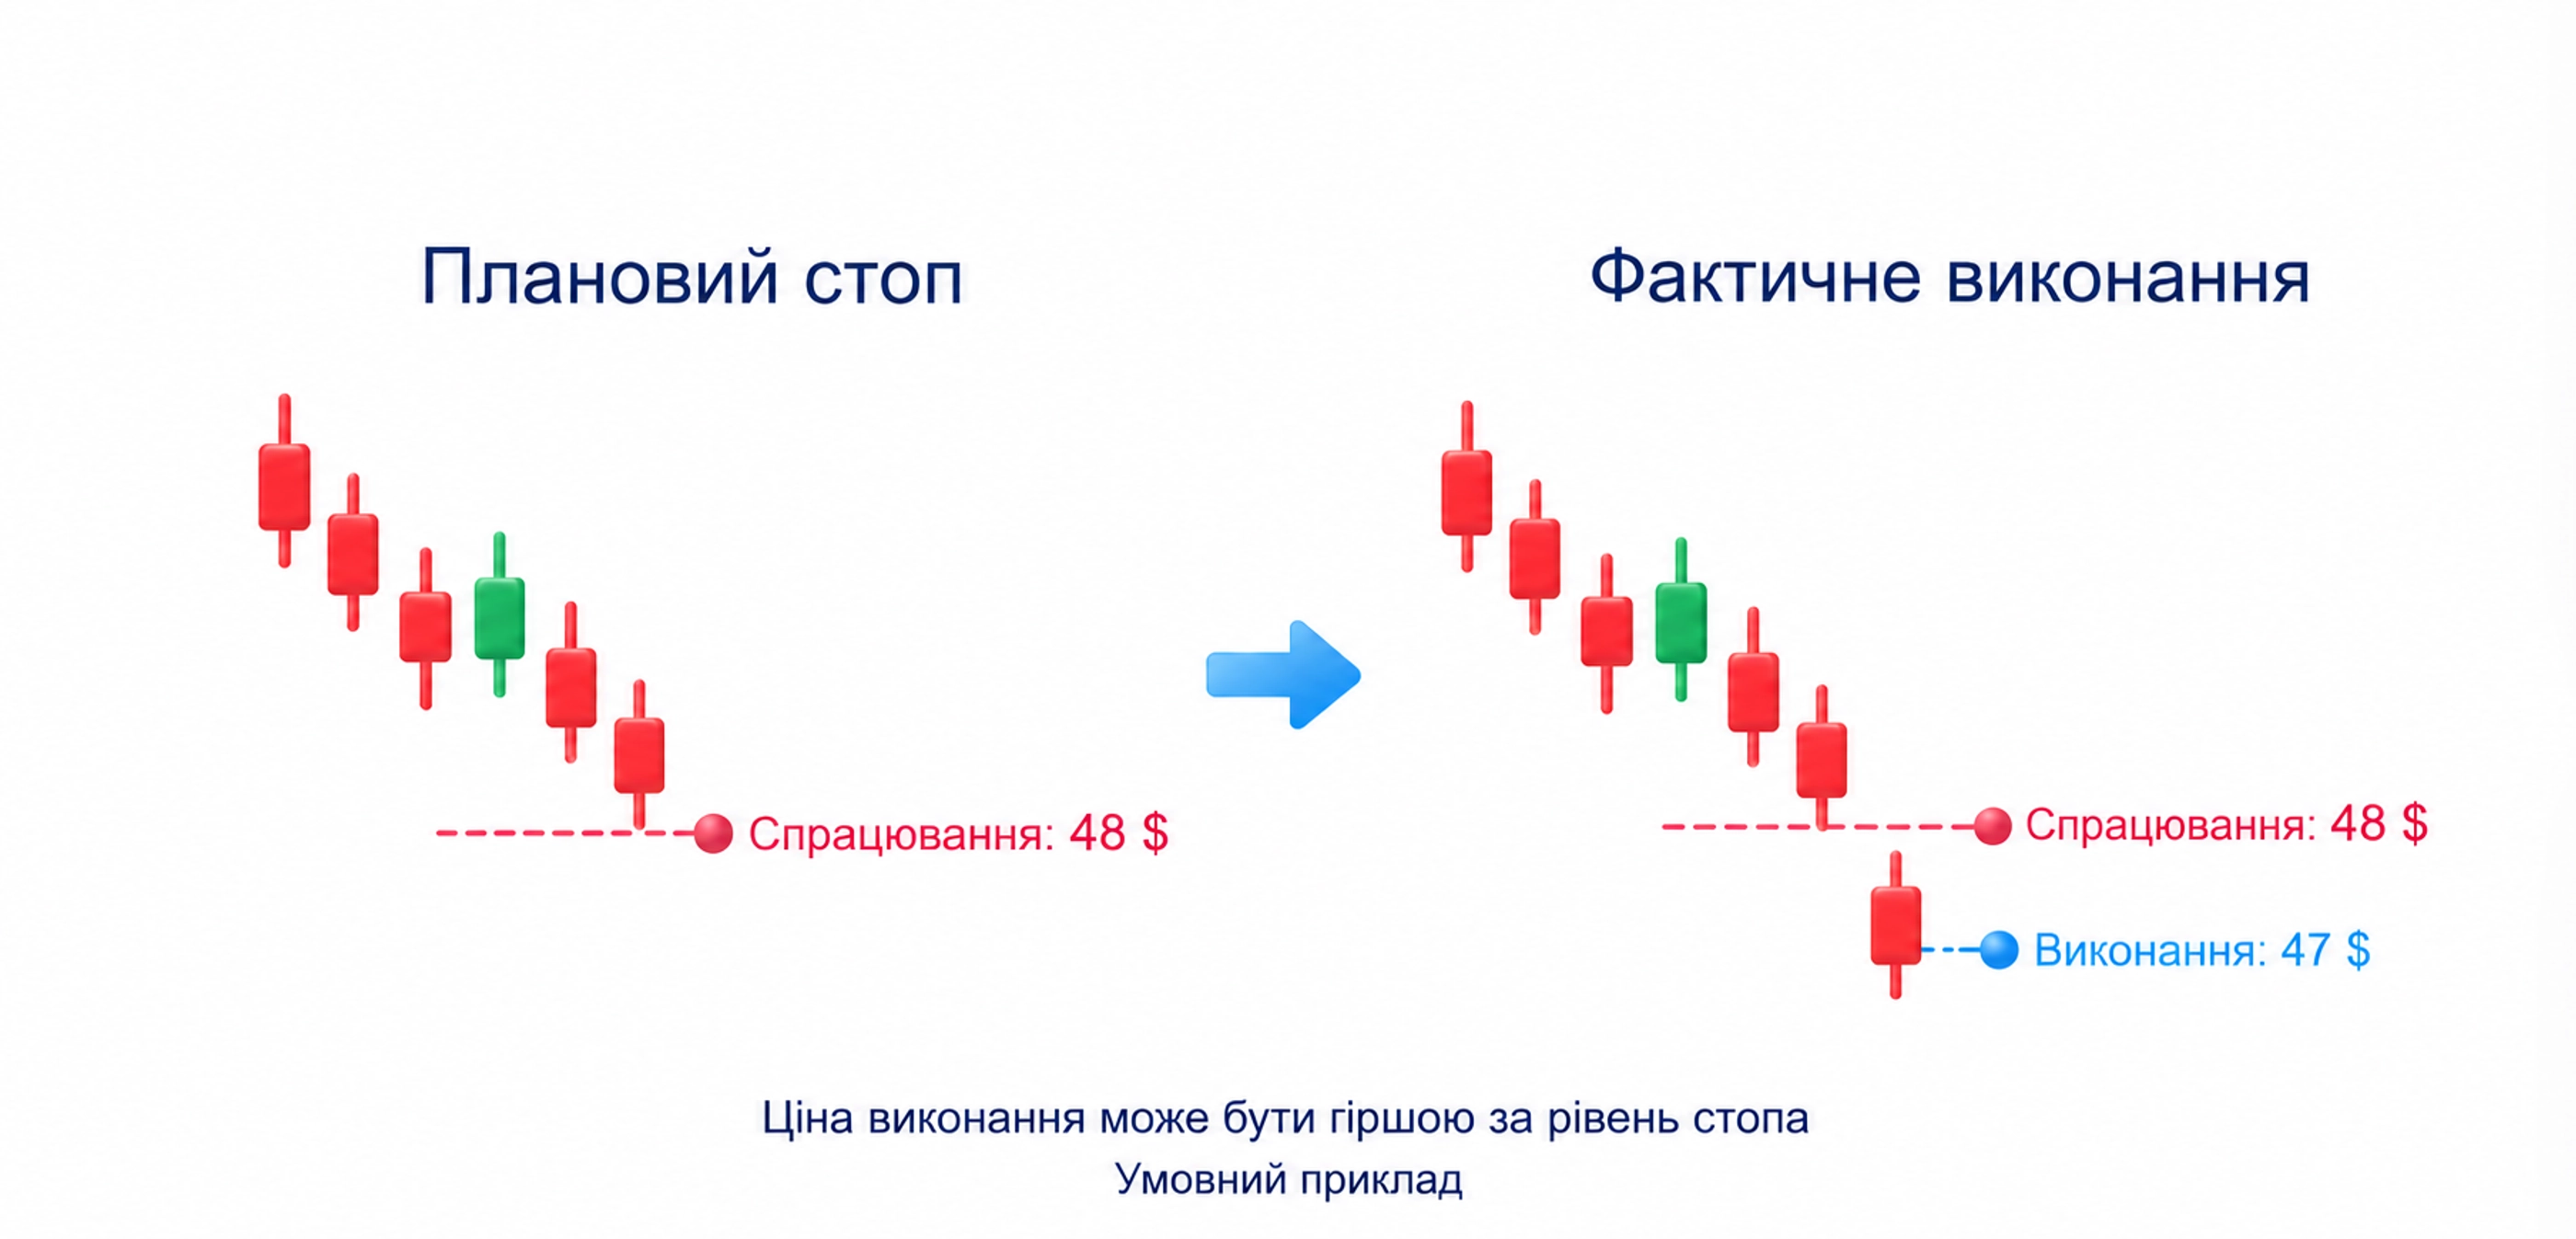
Поправка є оцінкою, а не гарантованою межею витрат. Стоп може спрацювати, але закриття відбудеться за гіршою ціною, якщо ринок різко пройде заданий рівень або бракуватиме заявок для виконання. Через це фактичний збиток може перевищити плановий. Різницю між спрацюванням і виконанням пояснює стаття «Типи ордерів».
Коли відстань до стопа зростає, за того самого грошового ризику розмір позиції зменшують. Якщо змінилася ціна входу, повторіть розрахунок. Якщо навіть найменший доступний обсяг перевищує ліміт або витрати вже вичерпують допустиму втрату, не відкривайте цю позицію.
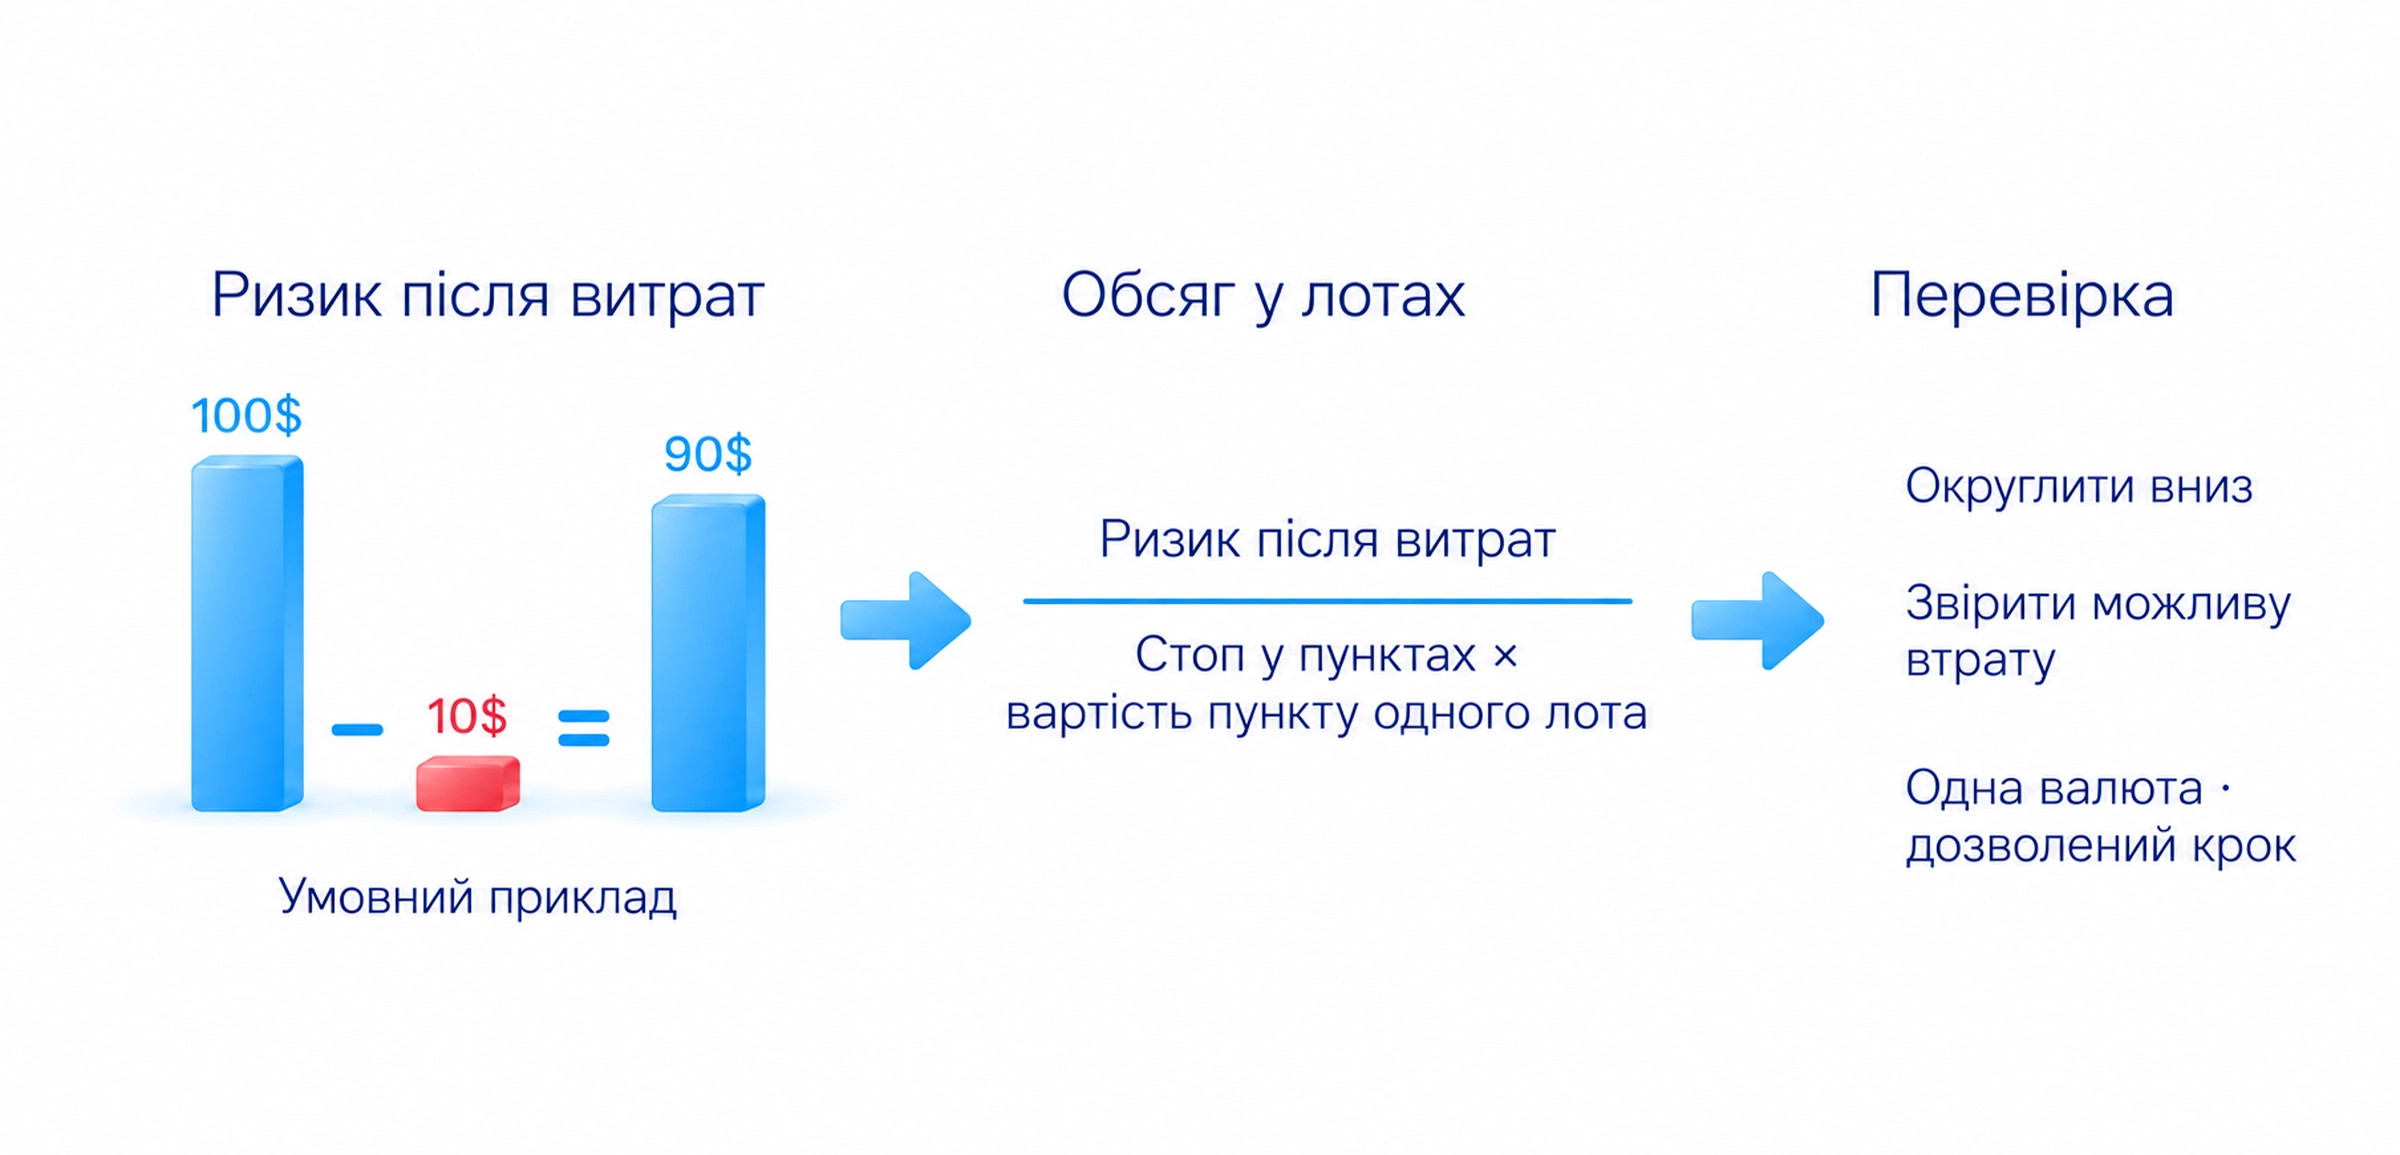
Для інструментів, які вимірюють у лотах, потрібні параметри саме вашого продукту. Лот задає кількість одиниць інструмента, а пункт є встановленою одиницею зміни ціни. Вартість пункту показує, скільки грошей приносить або забирає такий рух для одного лота.
Обсяг у лотах = ризик після поправки на витрати / (відстань до стопа в пунктах × вартість пункту одного лота). Перед підстановкою перевірте, що ризик і вартість пункту виражені в одній валюті. Визначення пункту, розмір лота та дозволений крок обсягу беріть зі специфікації інструмента.
Округлюйте отриманий обсяг униз до дозволеного значення, потім повторно перевіряйте грошову втрату. Контракт задає стандартну кількість активу та умови угоди. Біржові контракти, які торгуються лише цілими одиницями, не можна ділити на довільну частку. Якщо одного контракту вже забагато, потрібен менший інструмент із перевіреними параметрами або відмова від угоди.
У розділі курсу про розрахунок позиції Ігор Арапов починає з допустимого ризику та параметрів інструмента, а отриманий обсяг перевіряє через можливий збиток. Самостійно виконайте ці кроки на демонстраційному рахунку, де операції відбуваються без ризику реальними грошима. Крок обсягу та витрати перевірте окремо, перш ніж переносити розрахунок у реальну торгівлю.
Як перевірити ризик усіх відкритих позицій
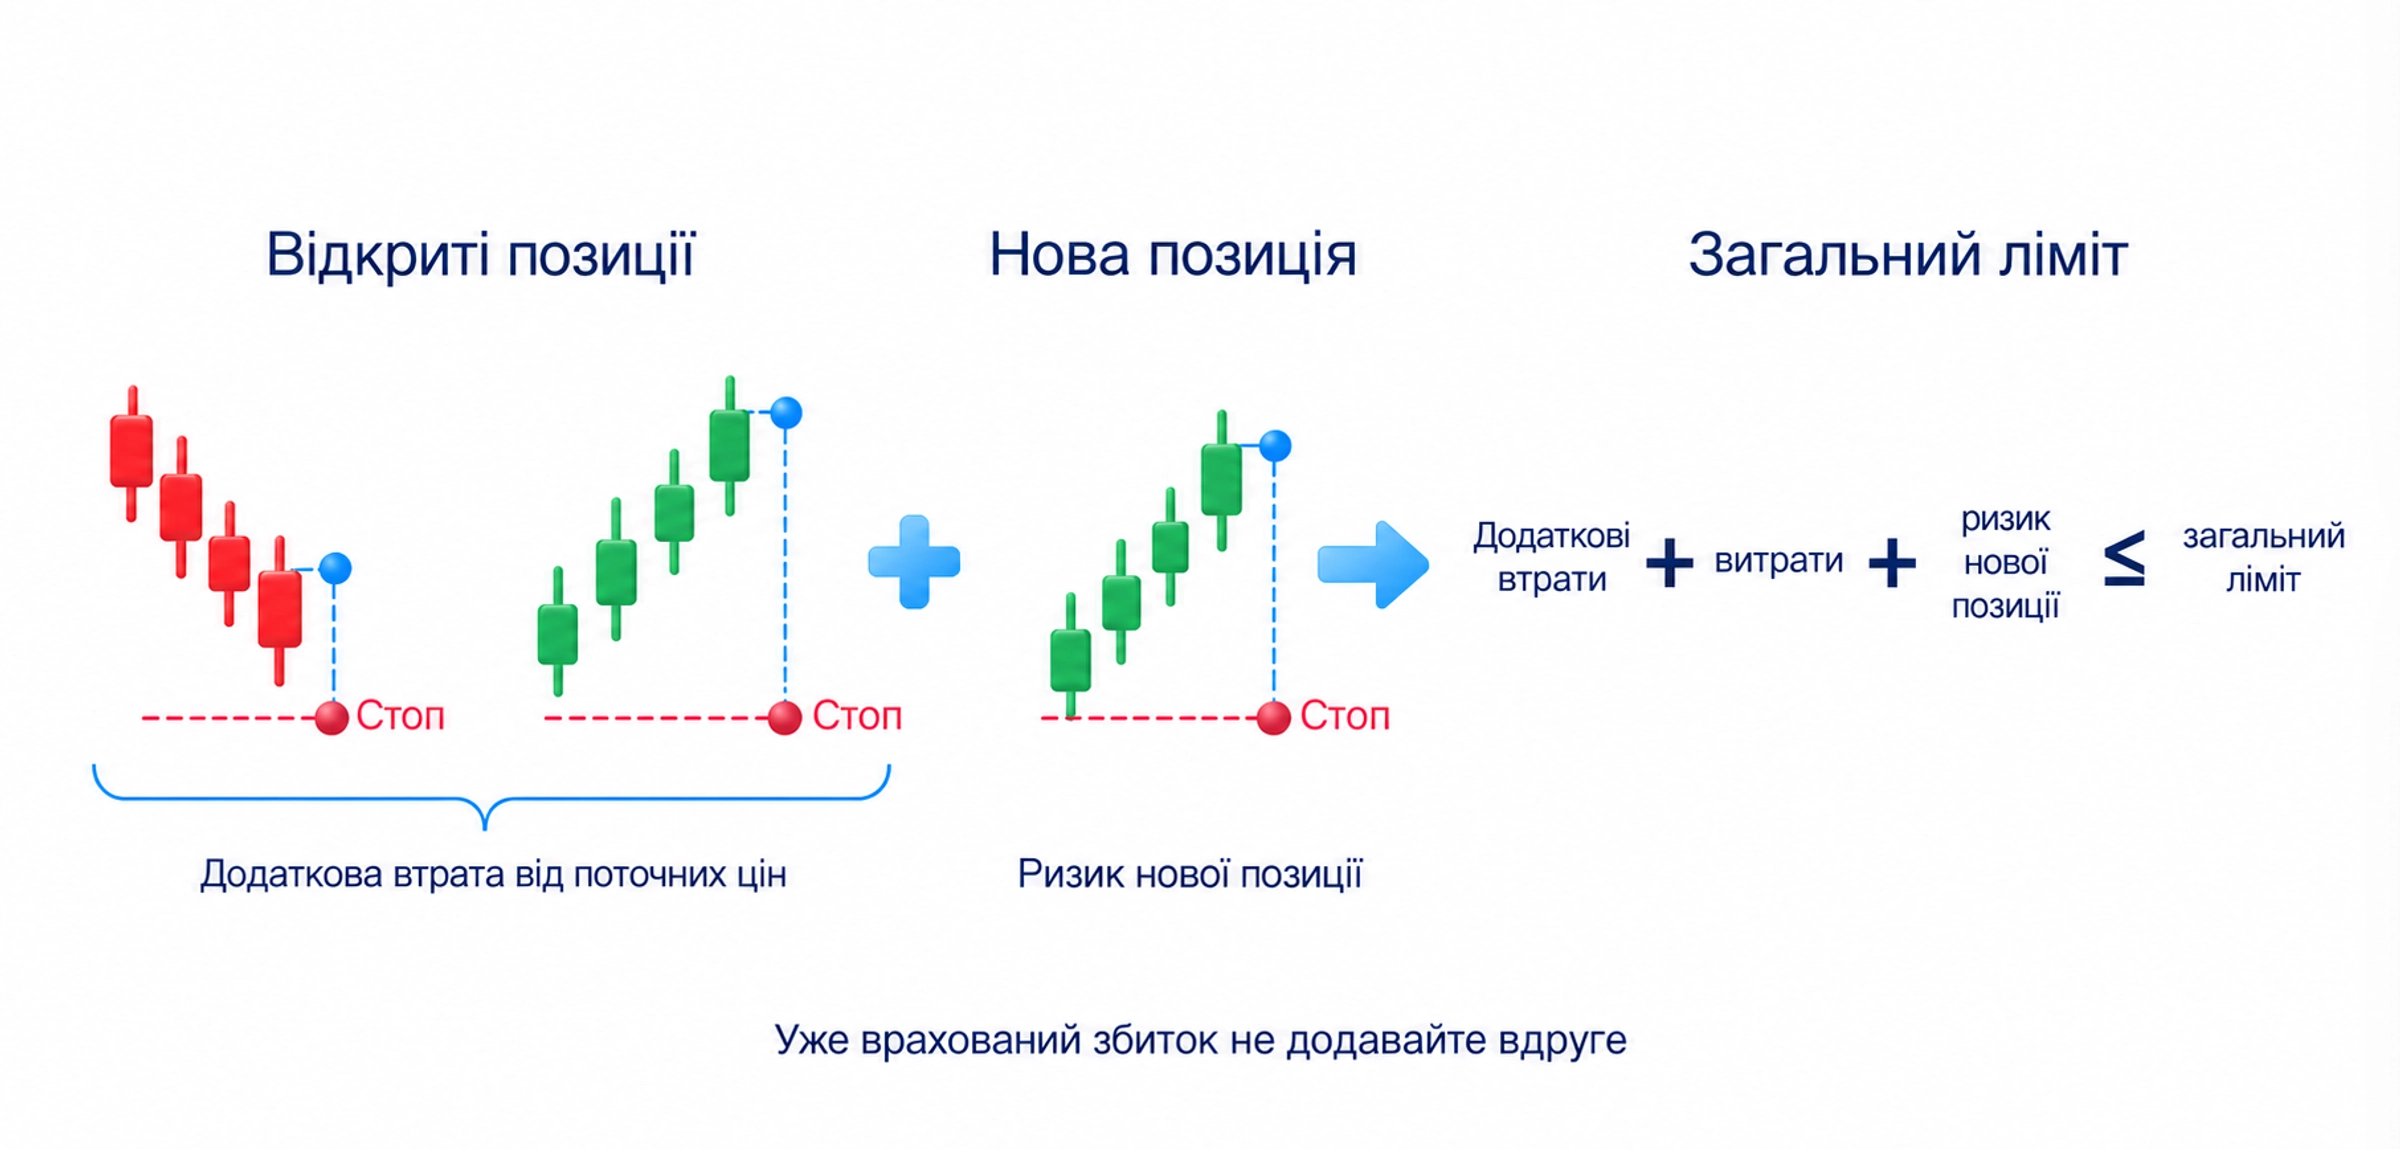
Ліміт на одну угоду не обмежує суму втрат за всіма угодами. Перед новим входом порахуйте, скільки ще можна втратити від поточних цін до стопів за відкритими позиціями. Додайте очікувані витрати на їх закриття, поправку на виконання та ризик нової позиції, після чого порівняйте результат із загальним лімітом рахунку.
Якщо поточний капітал уже врахував незакритий збиток, не додавайте його вдруге. Тут потрібна лише можлива додаткова втрата від поточної ціни до виходу. Інакше одна частина збитку потрапить у розрахунок двічі.
Різні інструменти можуть залежати від одного чинника. Наприклад, зміцнення долара здатне одночасно зашкодити кільком купівлям валют проти нього. Різні назви валютних пар не роблять ці ризики незалежними; порівнюйте із загальним лімітом суму можливих втрат, а не лише кожну позицію окремо.
Повторюйте перевірку після додавання обсягу, часткового закриття або зміни стопа. Більша кількість активу за тієї самої відстані до стопа означає більшу втрату. У матеріалі «Управління позицією» розглянуто рішення після входу; їх не слід виконувати без нового розрахунку ризику.
Кредитне плече дає змогу відкрити позицію більшої вартості, ніж власні кошти для її підтримання. За такої торгівлі брокер вимагає забезпечення: кошти або дозволені ним активи для підтримання позиції. Це забезпечення не дорівнює можливому збитку до стопа. Якщо його бракує, брокер може примусово закрити позицію за своїми правилами; до входу перевірте і ризик, і вимоги до забезпечення. Наступна ілюстрація показує розрахунок обсягу позиції та відмінність між її вартістю, плановою втратою й забезпеченням.
Як обрати межі втрат для рахунку
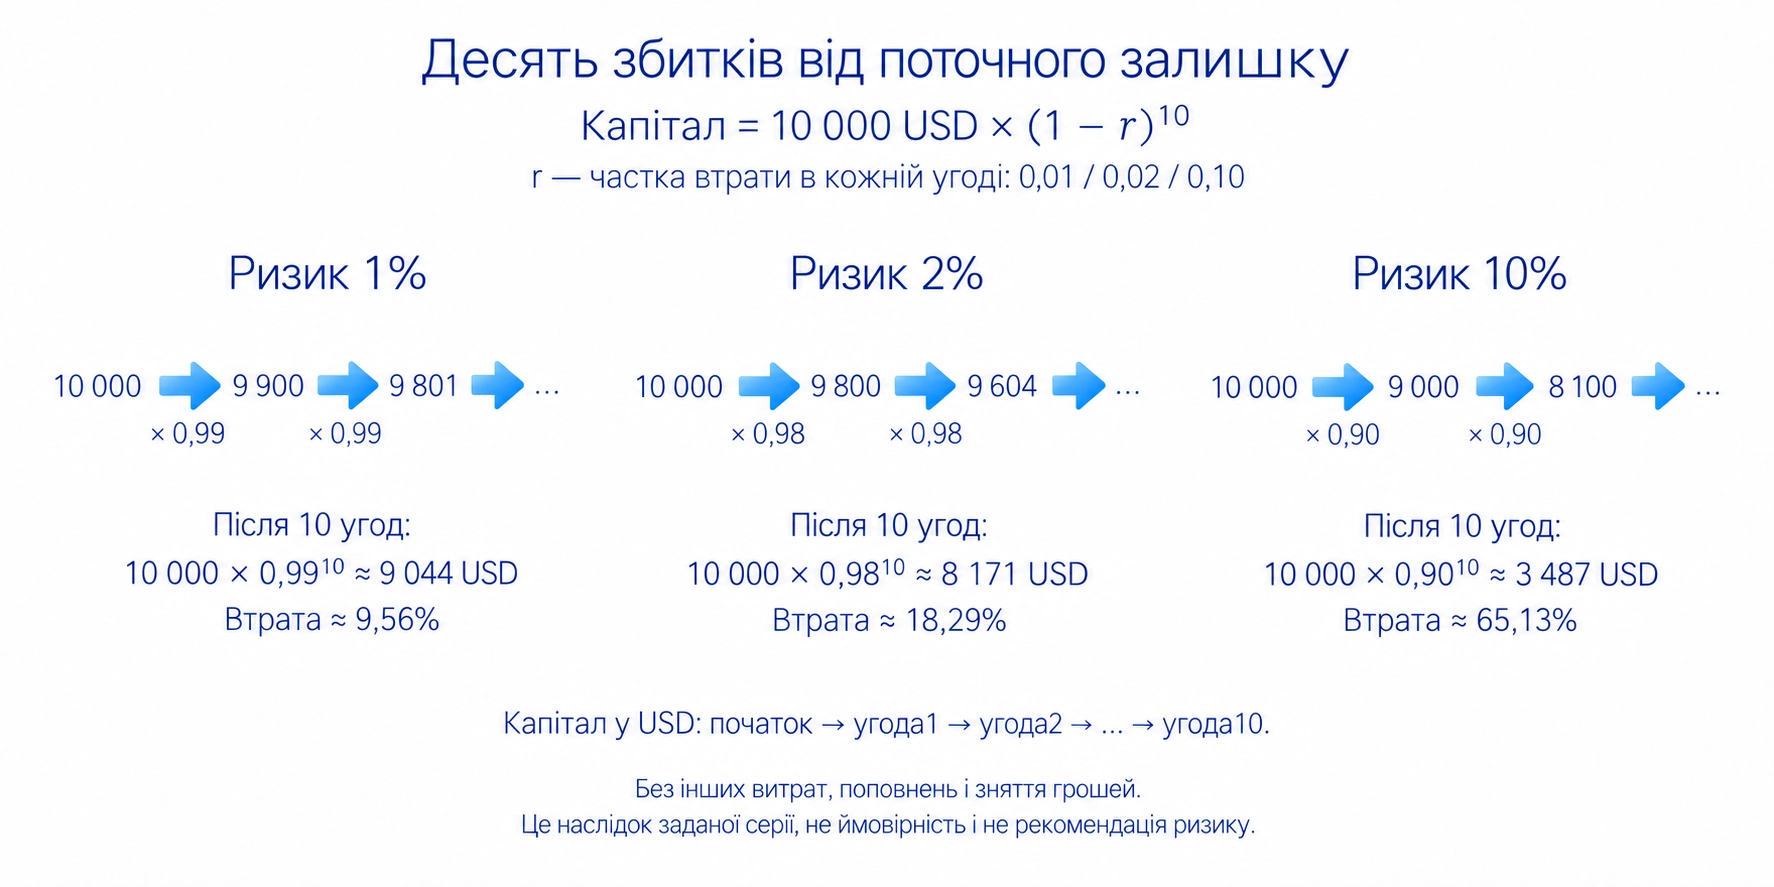
Серія збитків показує, чому важлива частка ризику. У навчальному сценарії кожна з десяти угод втрачає обраний відсоток капіталу, що залишився. Початковий капітал становить 10 000 доларів; немає інших витрат, поповнень і зняття грошей.
- За ризику 1% залишиться приблизно 9 044 долари, втрата становитиме 9,56%.
- За ризику 2% залишиться приблизно 8 171 долар, втрата становитиме 18,29%.
- За ризику 10% залишиться приблизно 3 487 доларів, втрата становитиме 65,13%.
Для перевірки десять разів помножте початкову суму на частку, яка зберігається після угоди: за ризику 1% це 0,99. Цей розрахунок показує наслідки заданої серії, а не ймовірність її появи. Якщо продовжувати ризикувати незмінною сумою грошей після втрат, її частка в меншому рахунку зростатиме.
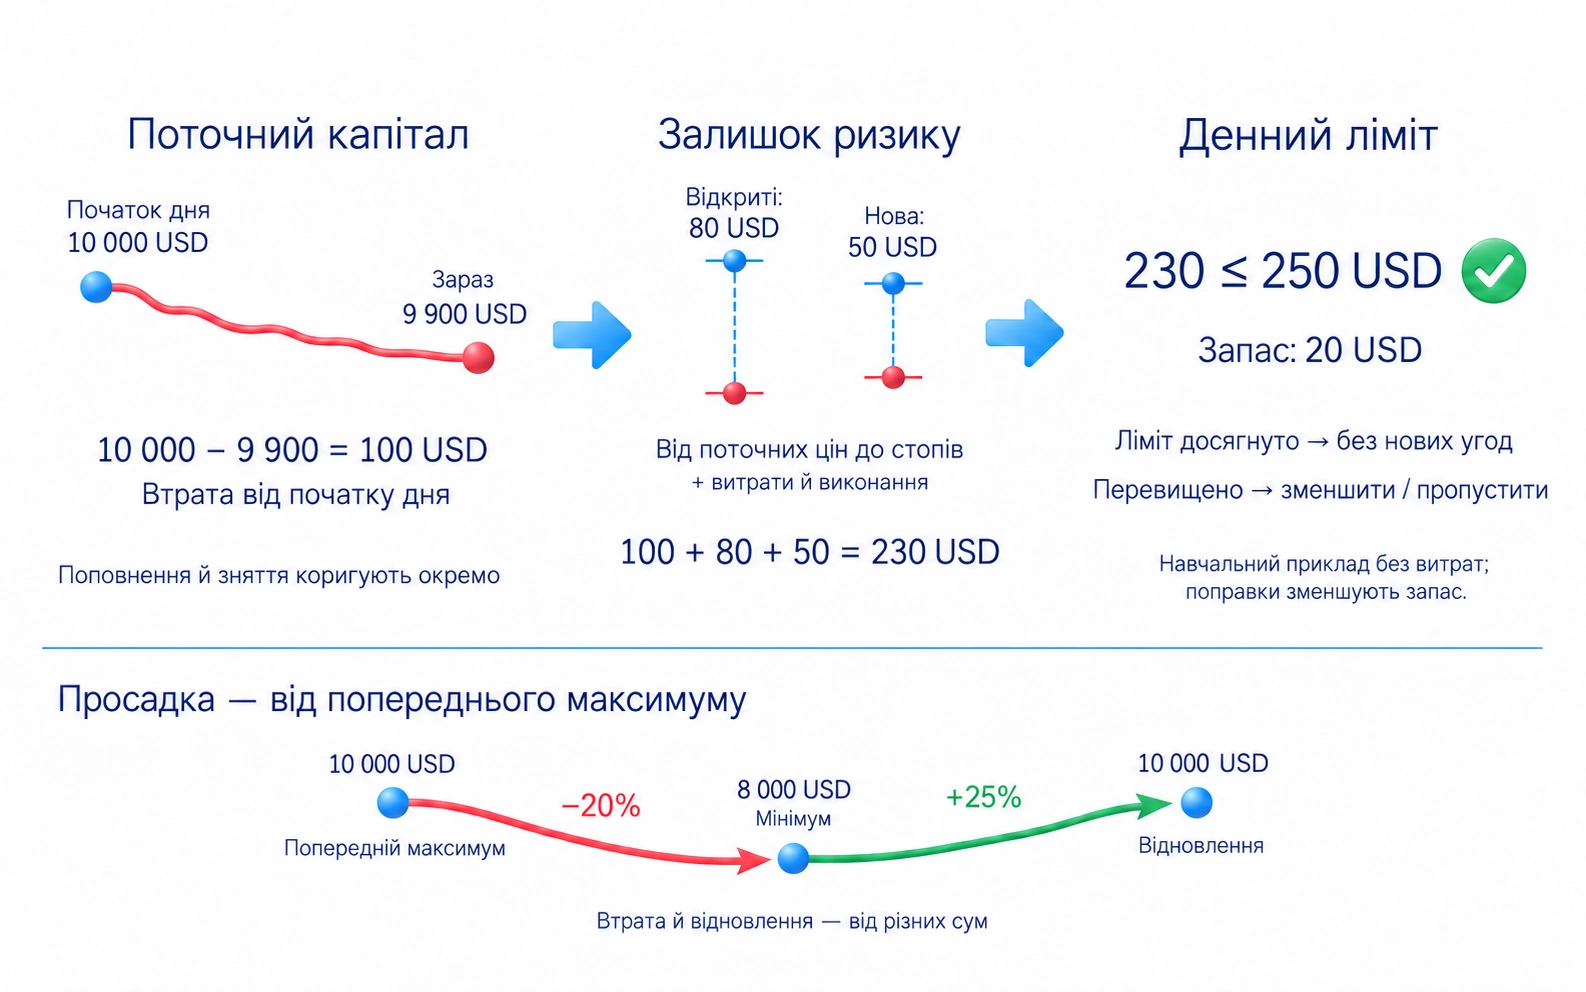
Просадка означає зниження капіталу від попереднього максимуму. Втрату й відновлення рахують від різних сум: після втрати 20% залишиться 80% капіталу, тому для повернення до початкової суми потрібен прибуток 25% від залишку. Це пояснює, чому глибша втрата ускладнює відновлення.
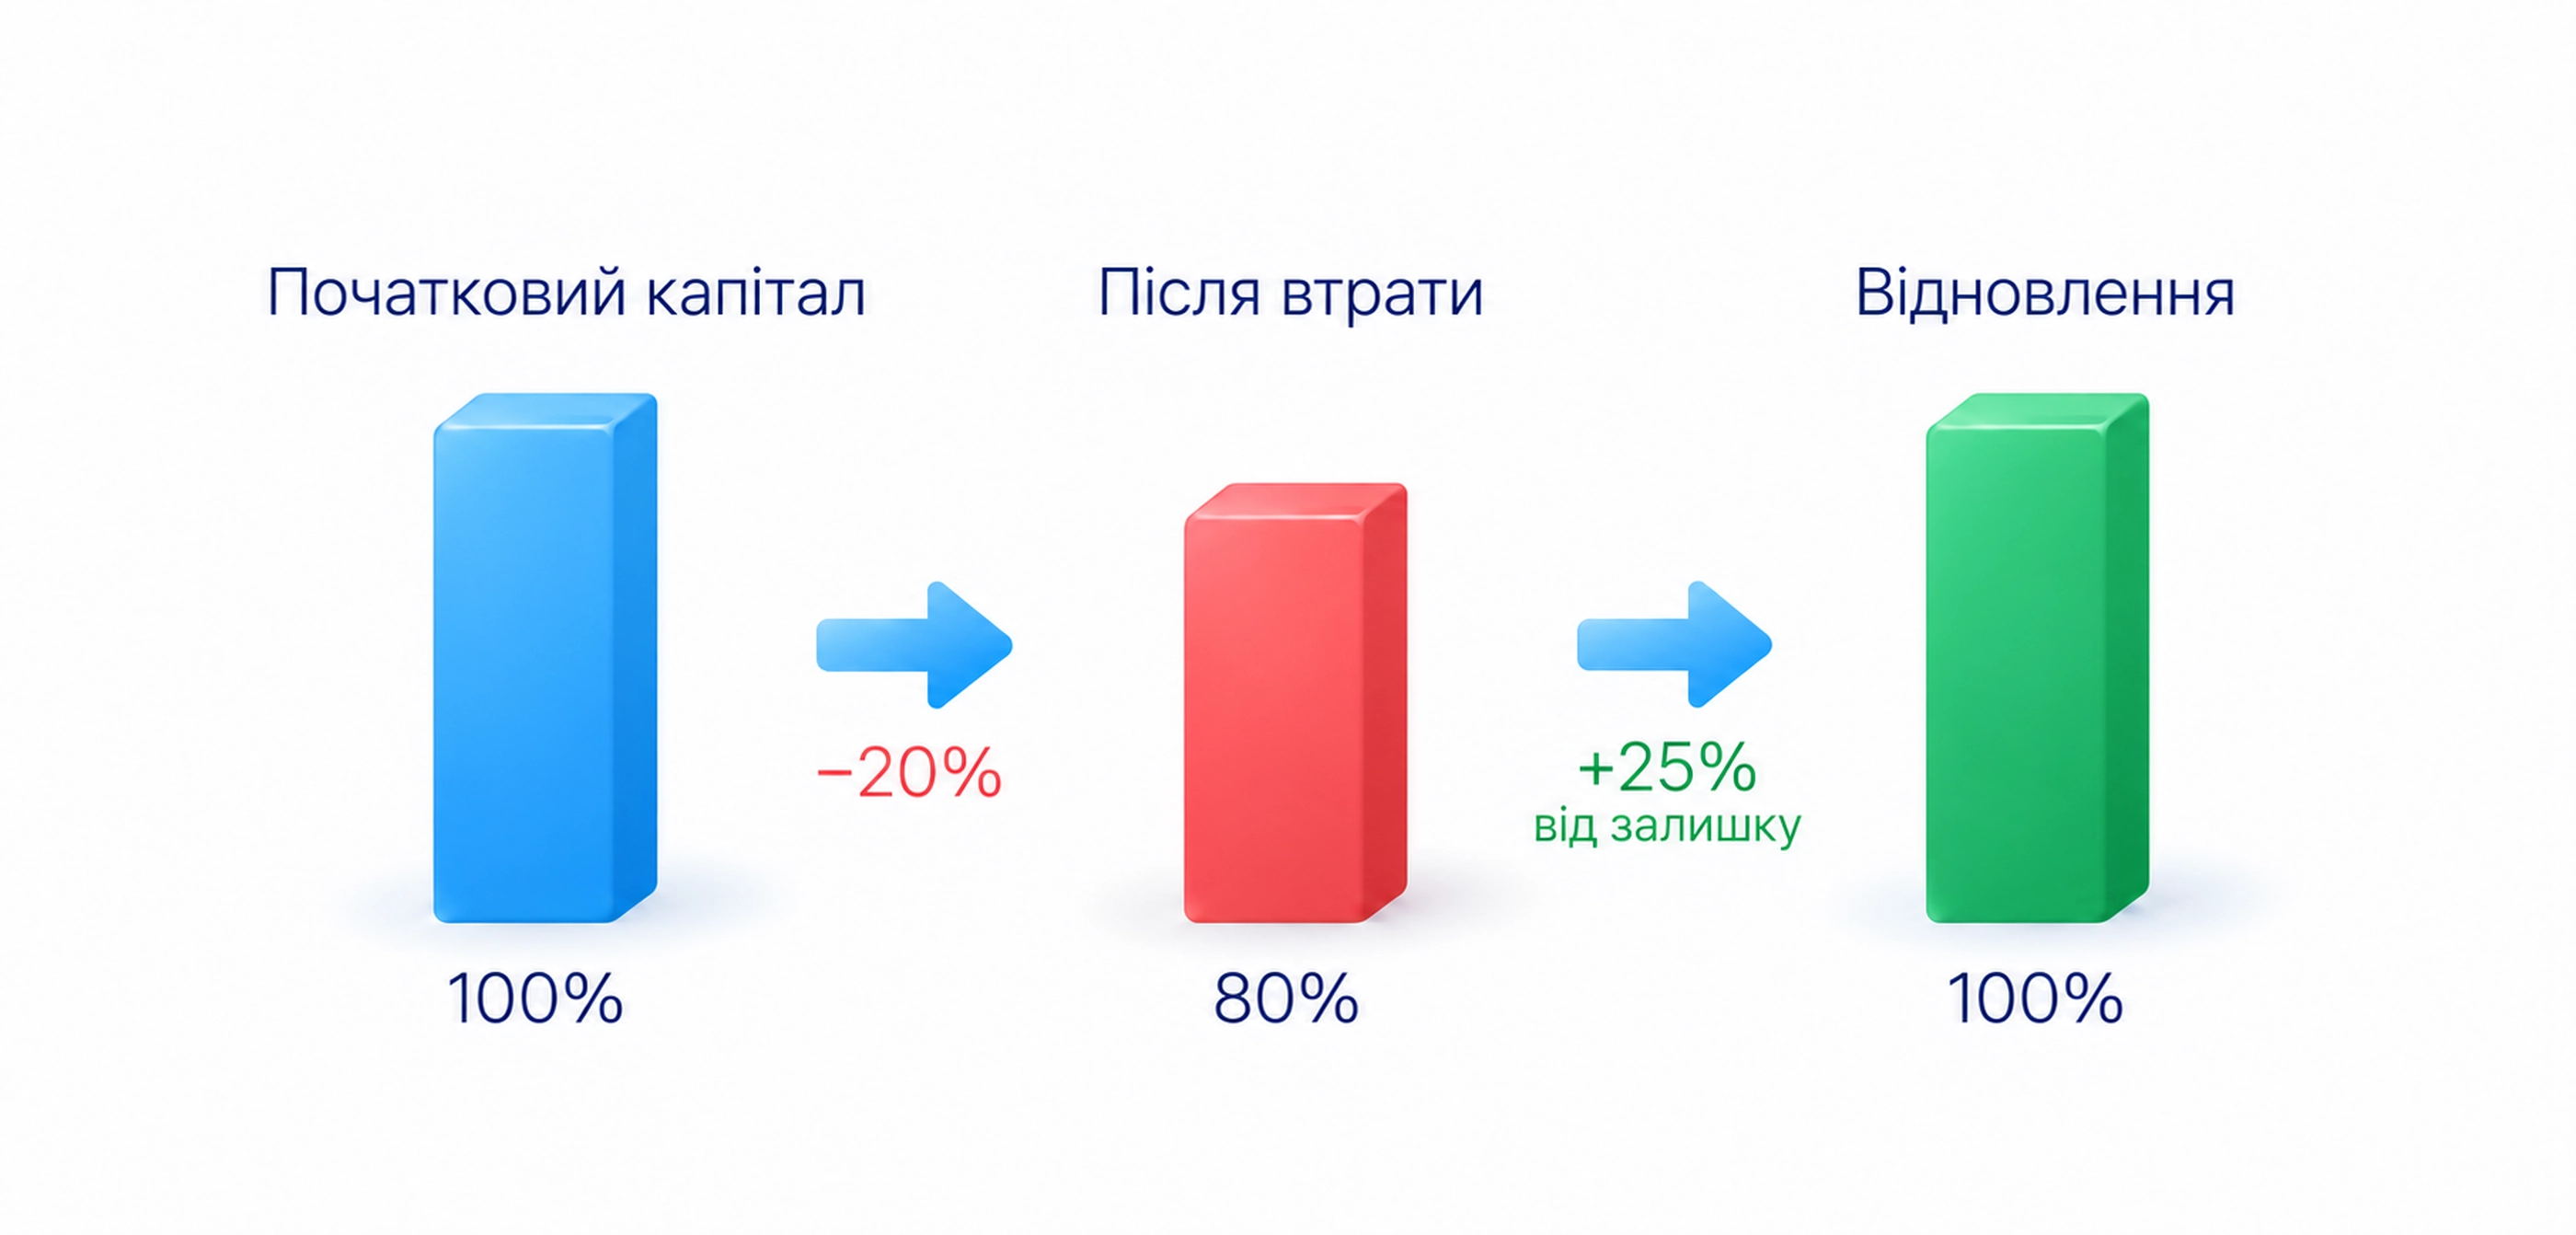
Визначте допустиму просадку до торгівлі. Досягнувши її межі, зупиніться й перевірте, чи дотримувалися правил та чи відповідало виконання розрахунку. Збільшення наступної позиції заради швидкого повернення грошей підвищує ризик саме тоді, коли рахунок уже зменшився.
Окремо задайте денний ліміт. Якщо рахуєте втрату як зниження капіталу від початку дня, враховуйте й незакриті позиції. Поповнення та зняття грошей змінюють капітал, але не є торговим результатом. Від поточного капіталу відніміть поповнення й додайте зняті гроші, потім порівняйте скориговану суму з капіталом на початку дня.
Перед входом додайте втрату від початку дня до можливої додаткової втрати за відкритими та новою позиціями. Сума має вкладатися в денний ліміт. Якщо вона завелика, зменште нову позицію або відмовтеся від неї; коли ліміт уже досягнуто, нових угод не відкривайте. Наступна ілюстрація показує перевірку денного ліміту та різницю між відсотком просадки й потрібного відновлення.
Як знайти помилку після закриття угоди
Запишіть заплановані ціни входу й виходу, обсяг, допустиму втрату, оцінені витрати та всі зміни позиції. Після закриття порівняйте фактичний збиток із планом. Без цих даних не вдасться відрізнити помилку власних дій від відхилення виконання.
Якщо втратили більше, перевірте, чи збільшували обсяг і чи відсували стоп у бік збитку. Потім звірте фактичні ціни та комісії з початковою оцінкою. У першому випадку виправте дії, які збільшили ризик; у другому уточніть поправку й розмір наступної позиції. Обидві причини можуть діяти одночасно.
Прибуткова угода також потребує цієї перевірки. Перевищення ліміту залишається порушенням незалежно від результату: той самий розмір позиції за іншого руху ціни дасть більший збиток. Оцінюйте виконання правил окремо від заробленої або втраченої суми.
Часті запитання
Це правила, які обмежують можливі втрати. До входу визначають допустимий збиток, обирають захисний вихід і розраховують розмір позиції. Потім перевіряють, чи вкладається додатковий ризик у загальний і денний ліміти рахунку.
Орієнтир 1–2% не гарантує збереження рахунку. Частку обирають з урахуванням допустимої просадки, наслідків серії збитків та вже відкритих позицій. Грошову суму ризику перераховують від поточного капіталу.
Від допустимої втрати відніміть оцінені витрати й поправку на виконання. Залишок поділіть на втрату однієї одиниці інструмента до стопа. Для лотів поділіть на відстань у пунктах, помножену на вартість пункту одного лота; валюту й дозволений крок обсягу перевірте у специфікації. Округліть обсяг униз до дозволеного значення. Якщо мінімальний обсяг перевищує допустимий ризик, пропустіть угоду.
Порахуйте можливу додаткову втрату від поточних цін до стопів, включно з витратами й поправкою на виконання. Додайте ризик нової позиції та порівняйте із загальним лімітом. Незакритий збиток, уже врахований у поточному капіталі, вдруге не додавайте.
Стоп задає захисний вихід, коли умова угоди більше не діє. Його розташування потрібне для розрахунку позиції під допустиму втрату. Водночас фактична ціна виконання може бути гіршою за рівень стопа.
Упевненість у вході не скасовує ліміту втрат. Розмір позиції має відповідати допустимому ризику навіть тоді, коли прогноз здається переконливим. Прибуток від завеликої позиції не доводить, що таке порушення було безпечним.
Про автора
Ігор Арапов, практикуючий трейдер з 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




