Безстроковий ф’ючерс є контрактом на ціну активу без наперед визначеної дати завершення. Позиція є відкритою купівлею або продажем контракту до її закриття. Вона не означає володіння монетою. Результат нараховується за правилами контракту, а для його утримання потрібне забезпечення, виділені для цього кошти або активи. Розберемо, як назвати одиниці позиції, врахувати платежі та перевірити умови примусового закриття.
Мале забезпечення не робить велику позицію малою. Перед заявкою потрібно знати її кількість, валюту результату й можливу втрату при виході. Ці величини важливіші за максимальну кількість контрактів, яку дозволяє вибрати інтерфейс.
Контракт, напрямок позиції та одиниці
Лонг є позицією на підвищення ціни контракту, шорт на її зниження. Ціновий результат лонгу додатний, коли вихід дорожчий за вхід; для шорту навпаки. Шорт за таким контрактом не обов’язково потребує позики самого Bitcoin: це договірна позиція.
У строкового ф’ючерса є дата виконання, а в безстрокового її наперед не встановлено. Проте позицію можуть закрити через недостатнє забезпечення, зміну правил або припинення торгів інструментом. Різницю між купівлею активу та контрактом пояснює матеріал про спот і ф’ючерси.
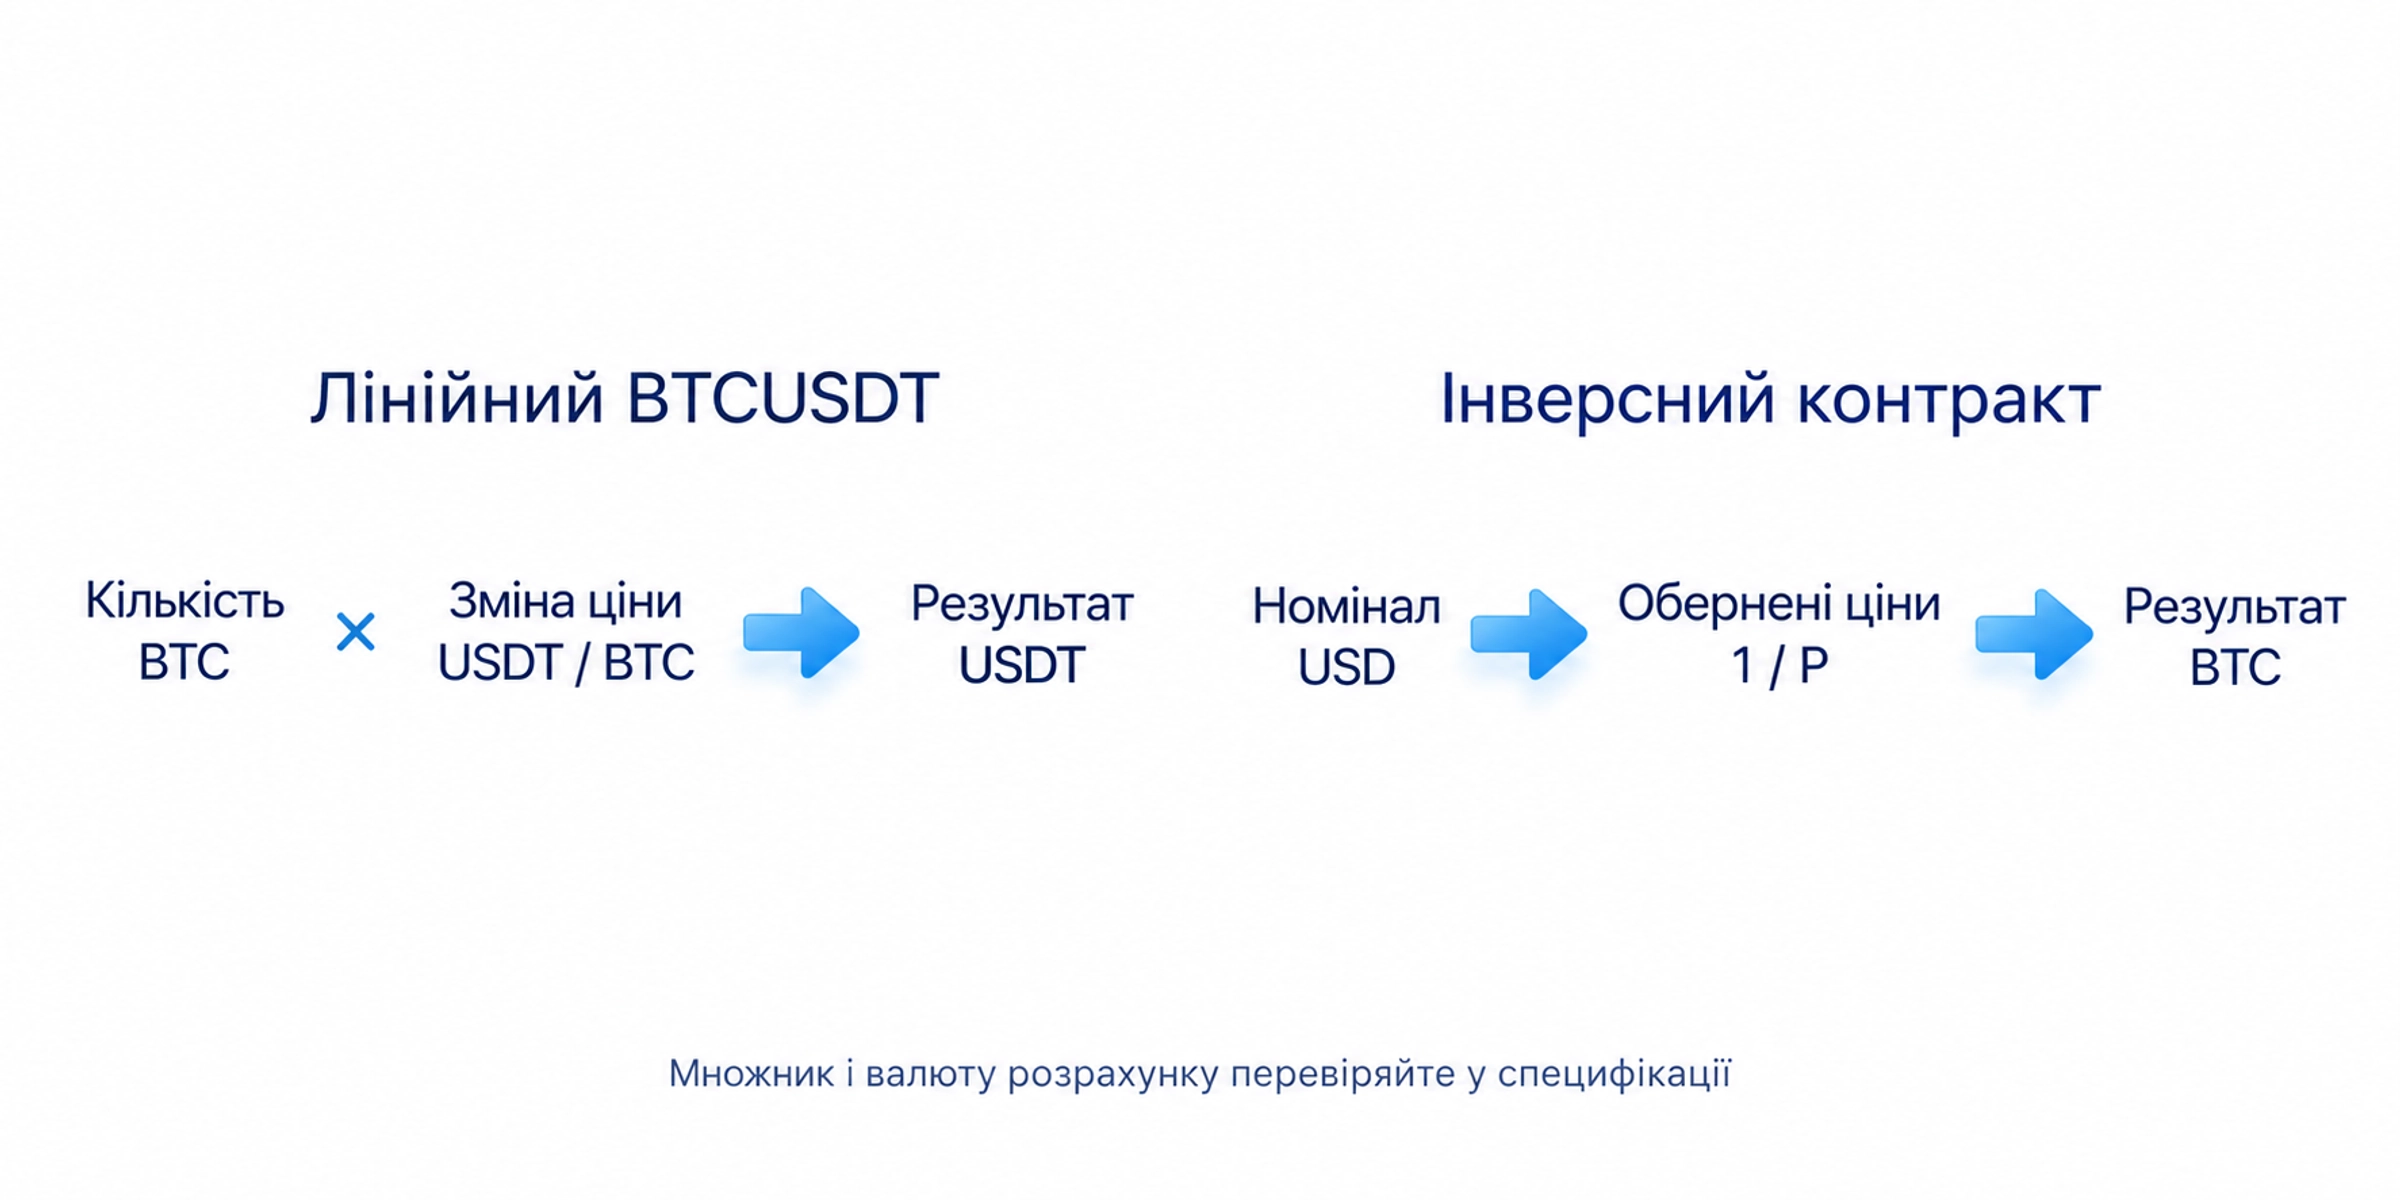
Відкрийте специфікацію контракту. З’ясуйте одиницю кількості, актив забезпечення та валюту результату. У лінійному контракті ціновий результат визначають за кількістю та різницею цін.
Для BTCUSDT кількість може задаватися в BTC, ціна в USDT за BTC, а результат у USDT. USDT є стейблкоїном, токеном із механізмом підтримання прив’язки до долара, а не доларами на банківському рахунку. Загальні властивості цих активів розкриває матеріал про криптовалюти для початківців.
Інверсний контракт може мати номінал у доларах, але нараховувати результат у BTC. Для нього використовують обернені ціни, тому формула лінійного контракту не підходить. Крім результату позиції, змінюється доларова оцінка монети в забезпеченні. Перевірте множник контракту й валюту розрахунку; самого символу BTC недостатньо.
Фандинг: ставка, сума та час платежу
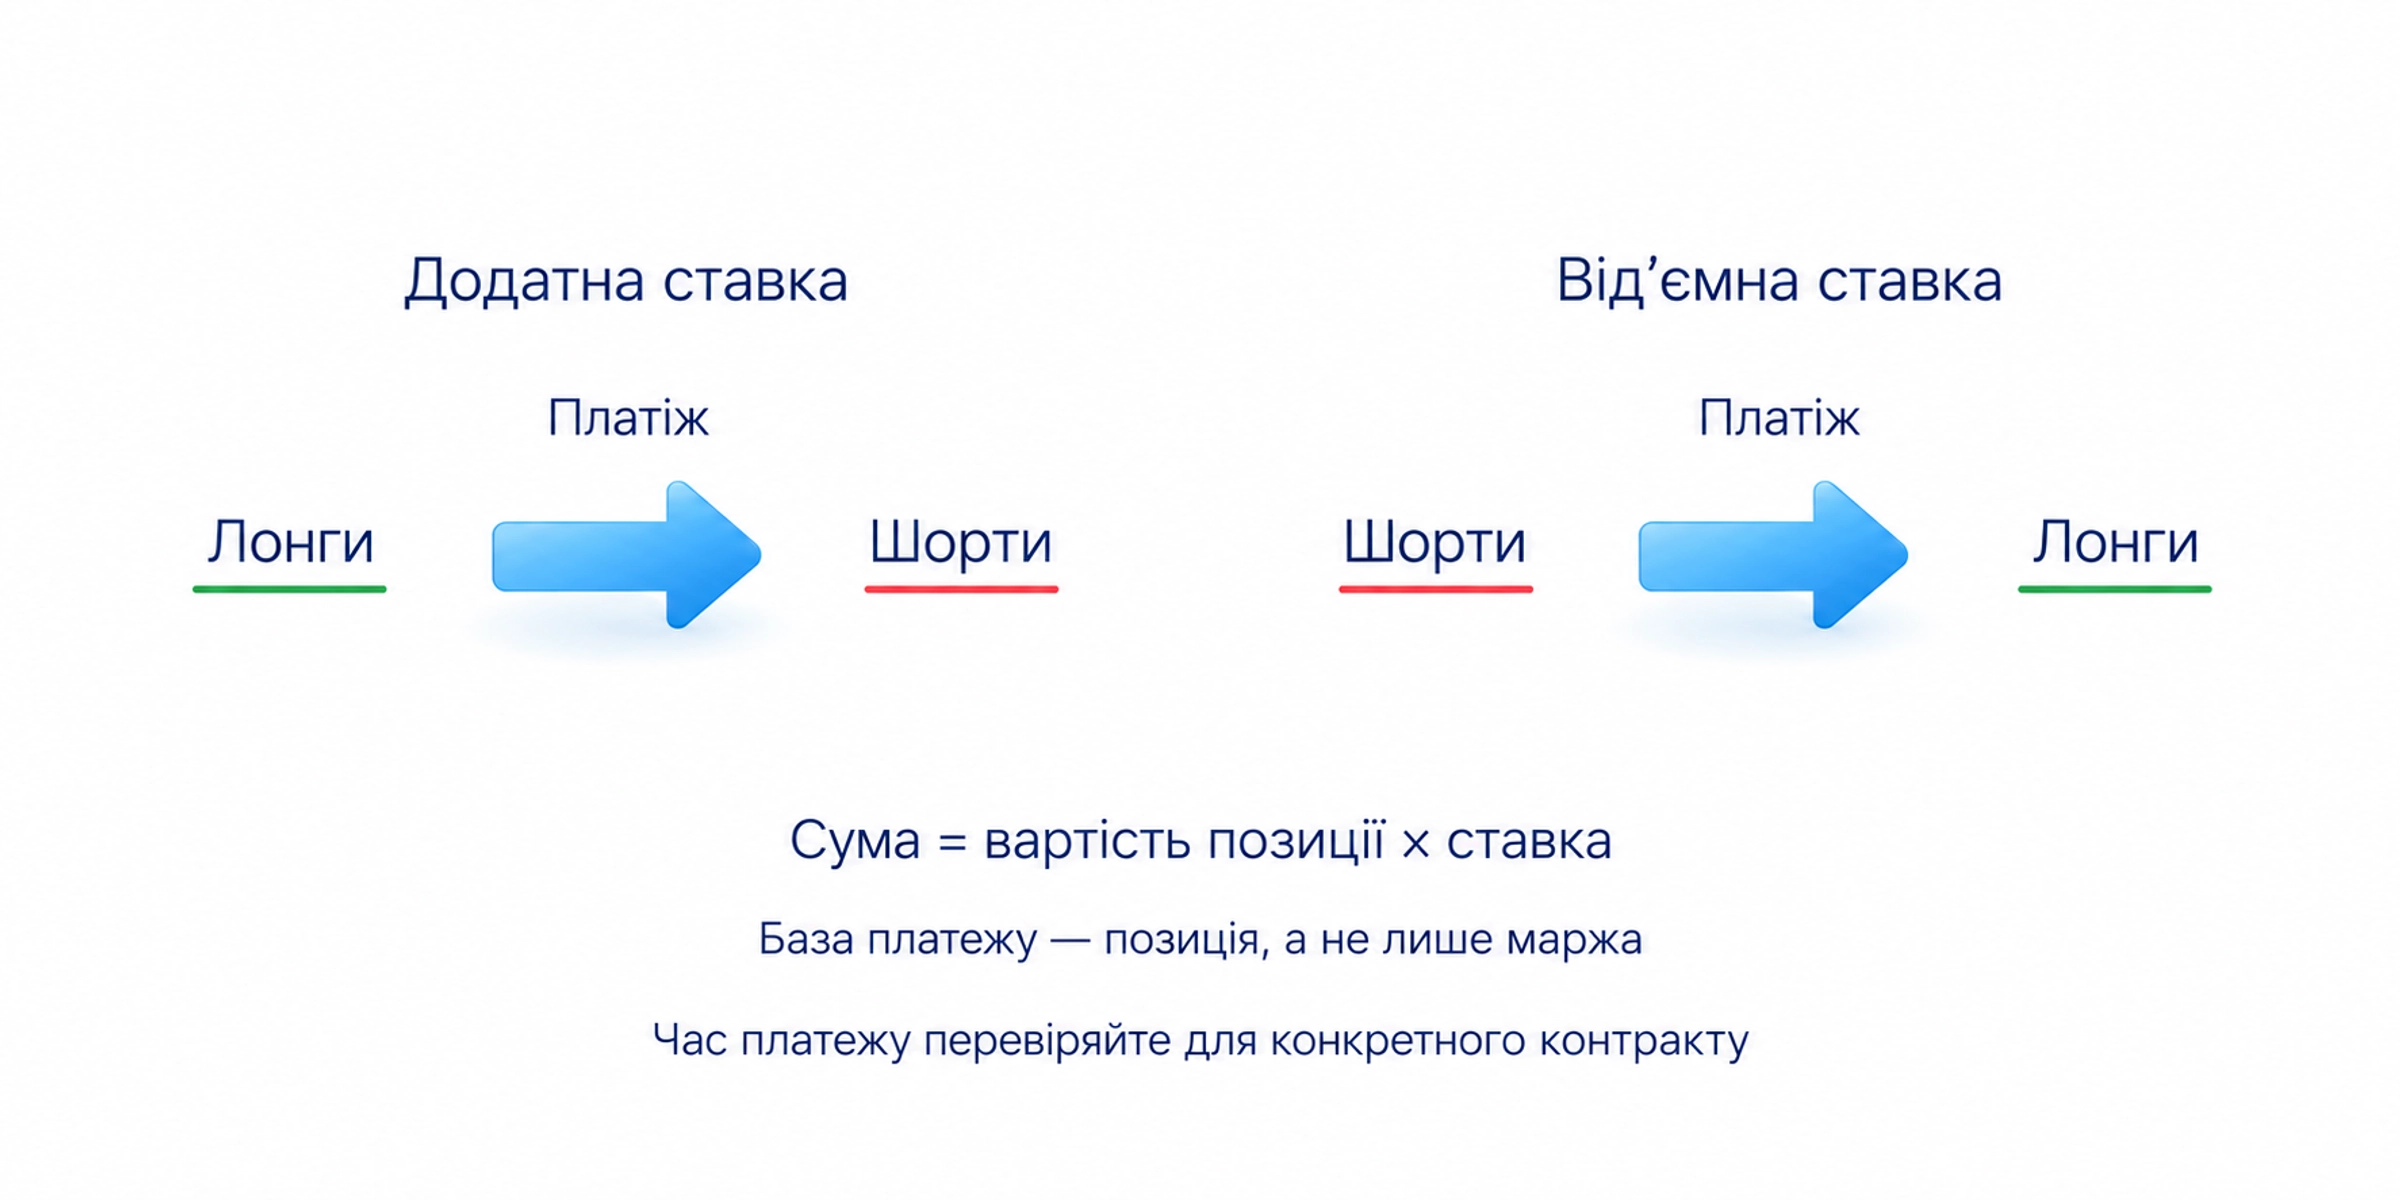
Фандинг є періодичним платежем між власниками лонгів і шортів. Механізм допомагає зближувати ціну безстрокового контракту з опорною ціною активу. За додатної ставки зазвичай платять лонги, за від’ємної шорти. Знак ставки визначає напрямок платежу, а не майбутній рух ціни.
Суму визначають за вартістю позиції та ставкою на момент розрахунку. Для лінійного контракту вартість зазвичай отримують із кількості базового активу та ціни маркування, розрахункової ціни платформи. Ставка застосовується до цієї вартості, а не лише до внесеного забезпечення.
Розклад залежить від конкретного контракту й може змінюватися. Вісім годин не є універсальним інтервалом. Перевірте наступний час платежу та правила участі позиції в розрахунку. Показана заздалегідь ставка може змінитися, а закриття впритул до часу розрахунку не завжди дозволяє уникнути платежу.
Отриманий фандинг може бути меншим за ціновий збиток. Ставка також може змінити знак. Списання платежу із забезпечення здатне зменшити запас до ліквідації, примусового закриття позиції за правилами платформи. Ураховуйте його разом з іншими витратами, а не як гарантований дохід.
Маржа та плече: забезпечення й грошовий ризик
Маржа є забезпеченням позиції. Початкова маржа потрібна для відкриття, підтримувальна визначає мінімальну вимогу для подальшого утримання. Вимоги залежать від контракту, кількості та режиму рахунку; для більшої позиції можуть діяти інші ступені вимог.
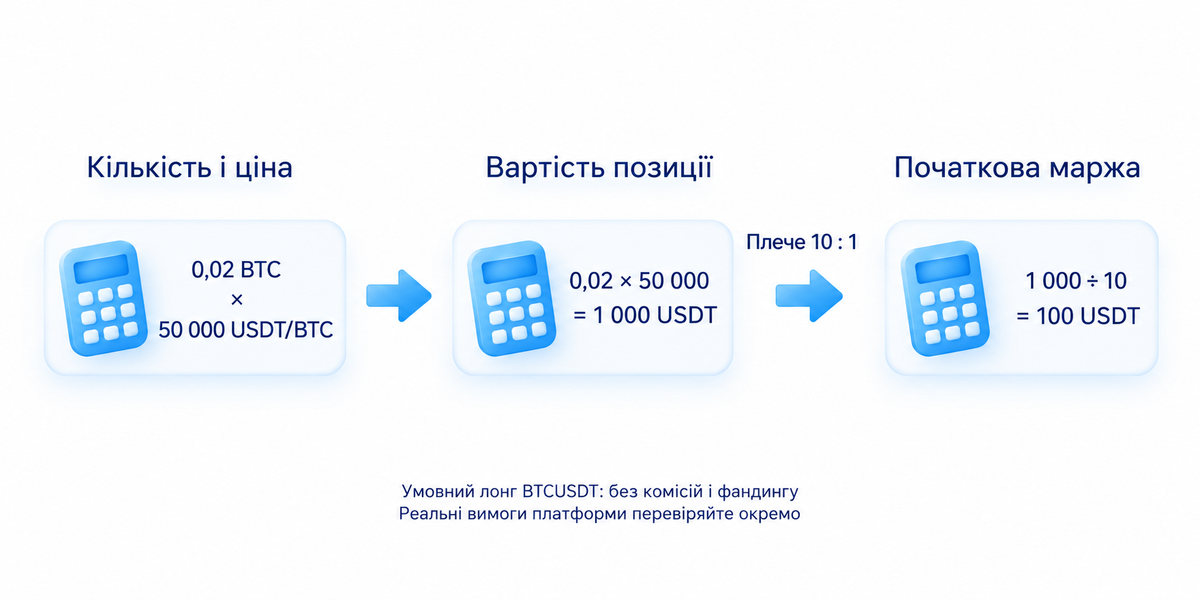
Кредитне плече задає співвідношення вартості позиції та початкового забезпечення. При незмінній кількості той самий рух ціни дає однаковий грошовий результат до витрат. Більше плече зменшує потрібне початкове забезпечення. Якщо залишити лише цю меншу суму, запас до несприятливого руху за інших однакових умов скорочується. Грошовий результат збільшується, коли збільшується сама позиція.
Візьмемо умовний лонг лінійного BTCUSDT без комісій і фандингу. Кількість становить 0,02 BTC, ціна входу 50 000 USDT за BTC. Вартість позиції: 0,02 × 50 000 = 1 000 USDT. При плечі 10 до 1 спрощене початкове забезпечення дорівнює 100 USDT. Реальні додаткові вимоги платформи потрібно перевіряти окремо.
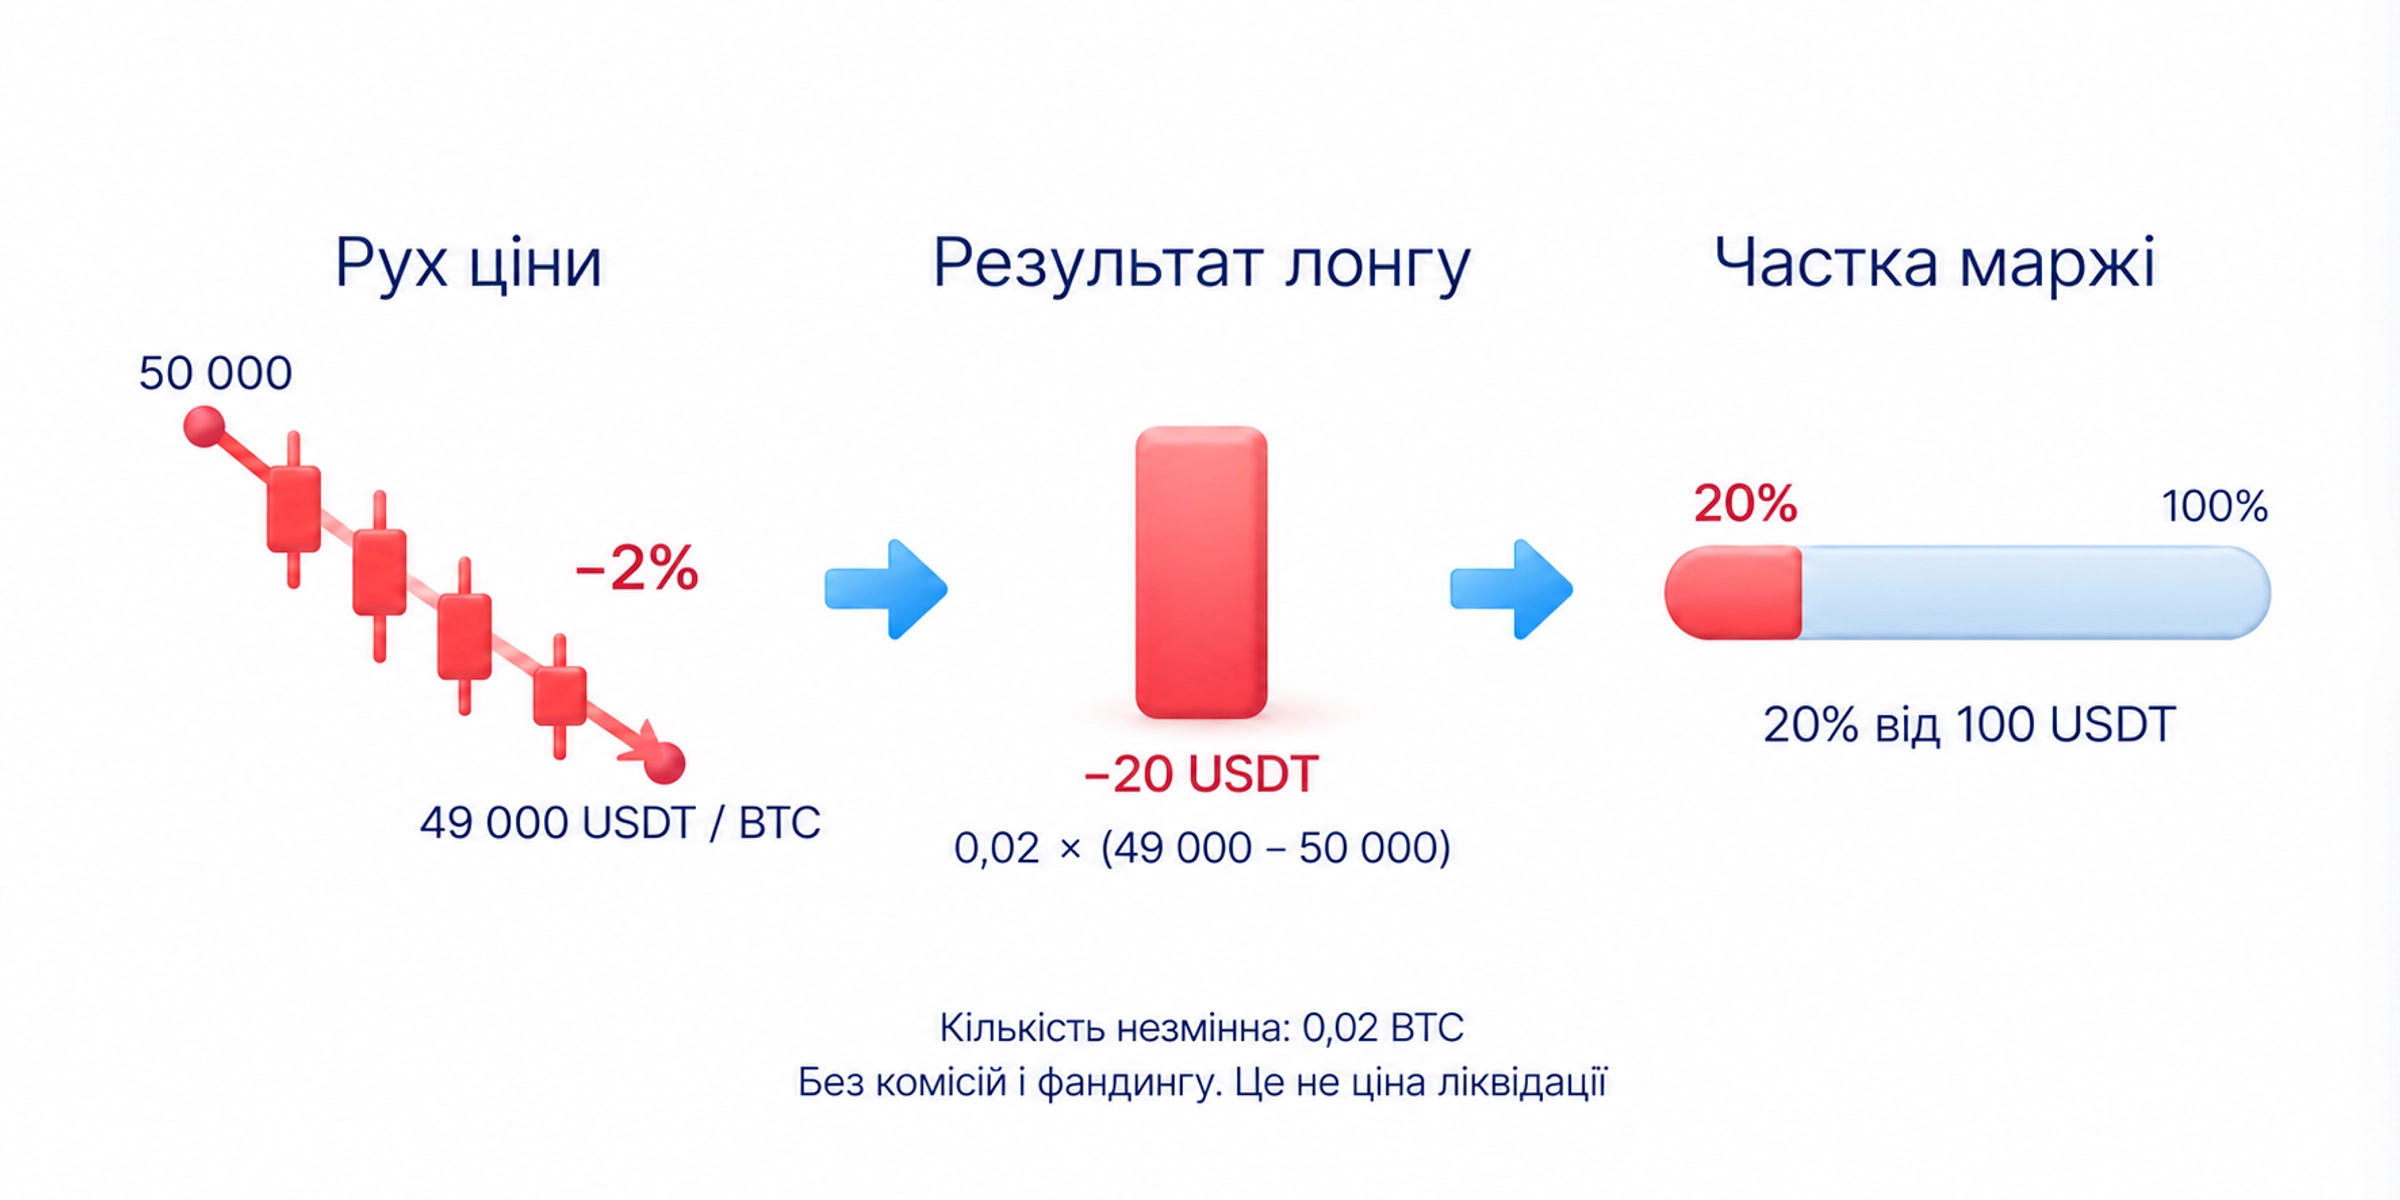
За виходу по 49 000 USDT за BTC ціновий результат становить 0,02 × (49 000 − 50 000) = −20 USDT. Це втрата 20% від умовних 100 USDT забезпечення при зниженні ціни на 2%. При тій самій кількості зміна плеча не змінить ці −20 USDT до витрат. Приклад не визначає ціну ліквідації: для неї потрібні вимоги підтримувальної маржі та інші правила рахунку.
В ізольованому режимі забезпечення виділяється для окремої позиції. Якщо ввімкнене автоматичне поповнення, до неї можуть надходити додаткові кошти. За крос-маржі позиції використовують спільне доступне забезпечення за правилами рахунку. Збиток однієї здатний зменшити запас для інших. Перевірте склад забезпечення, поповнення та решту позицій; назва режиму сама по собі не показує максимальну втрату.
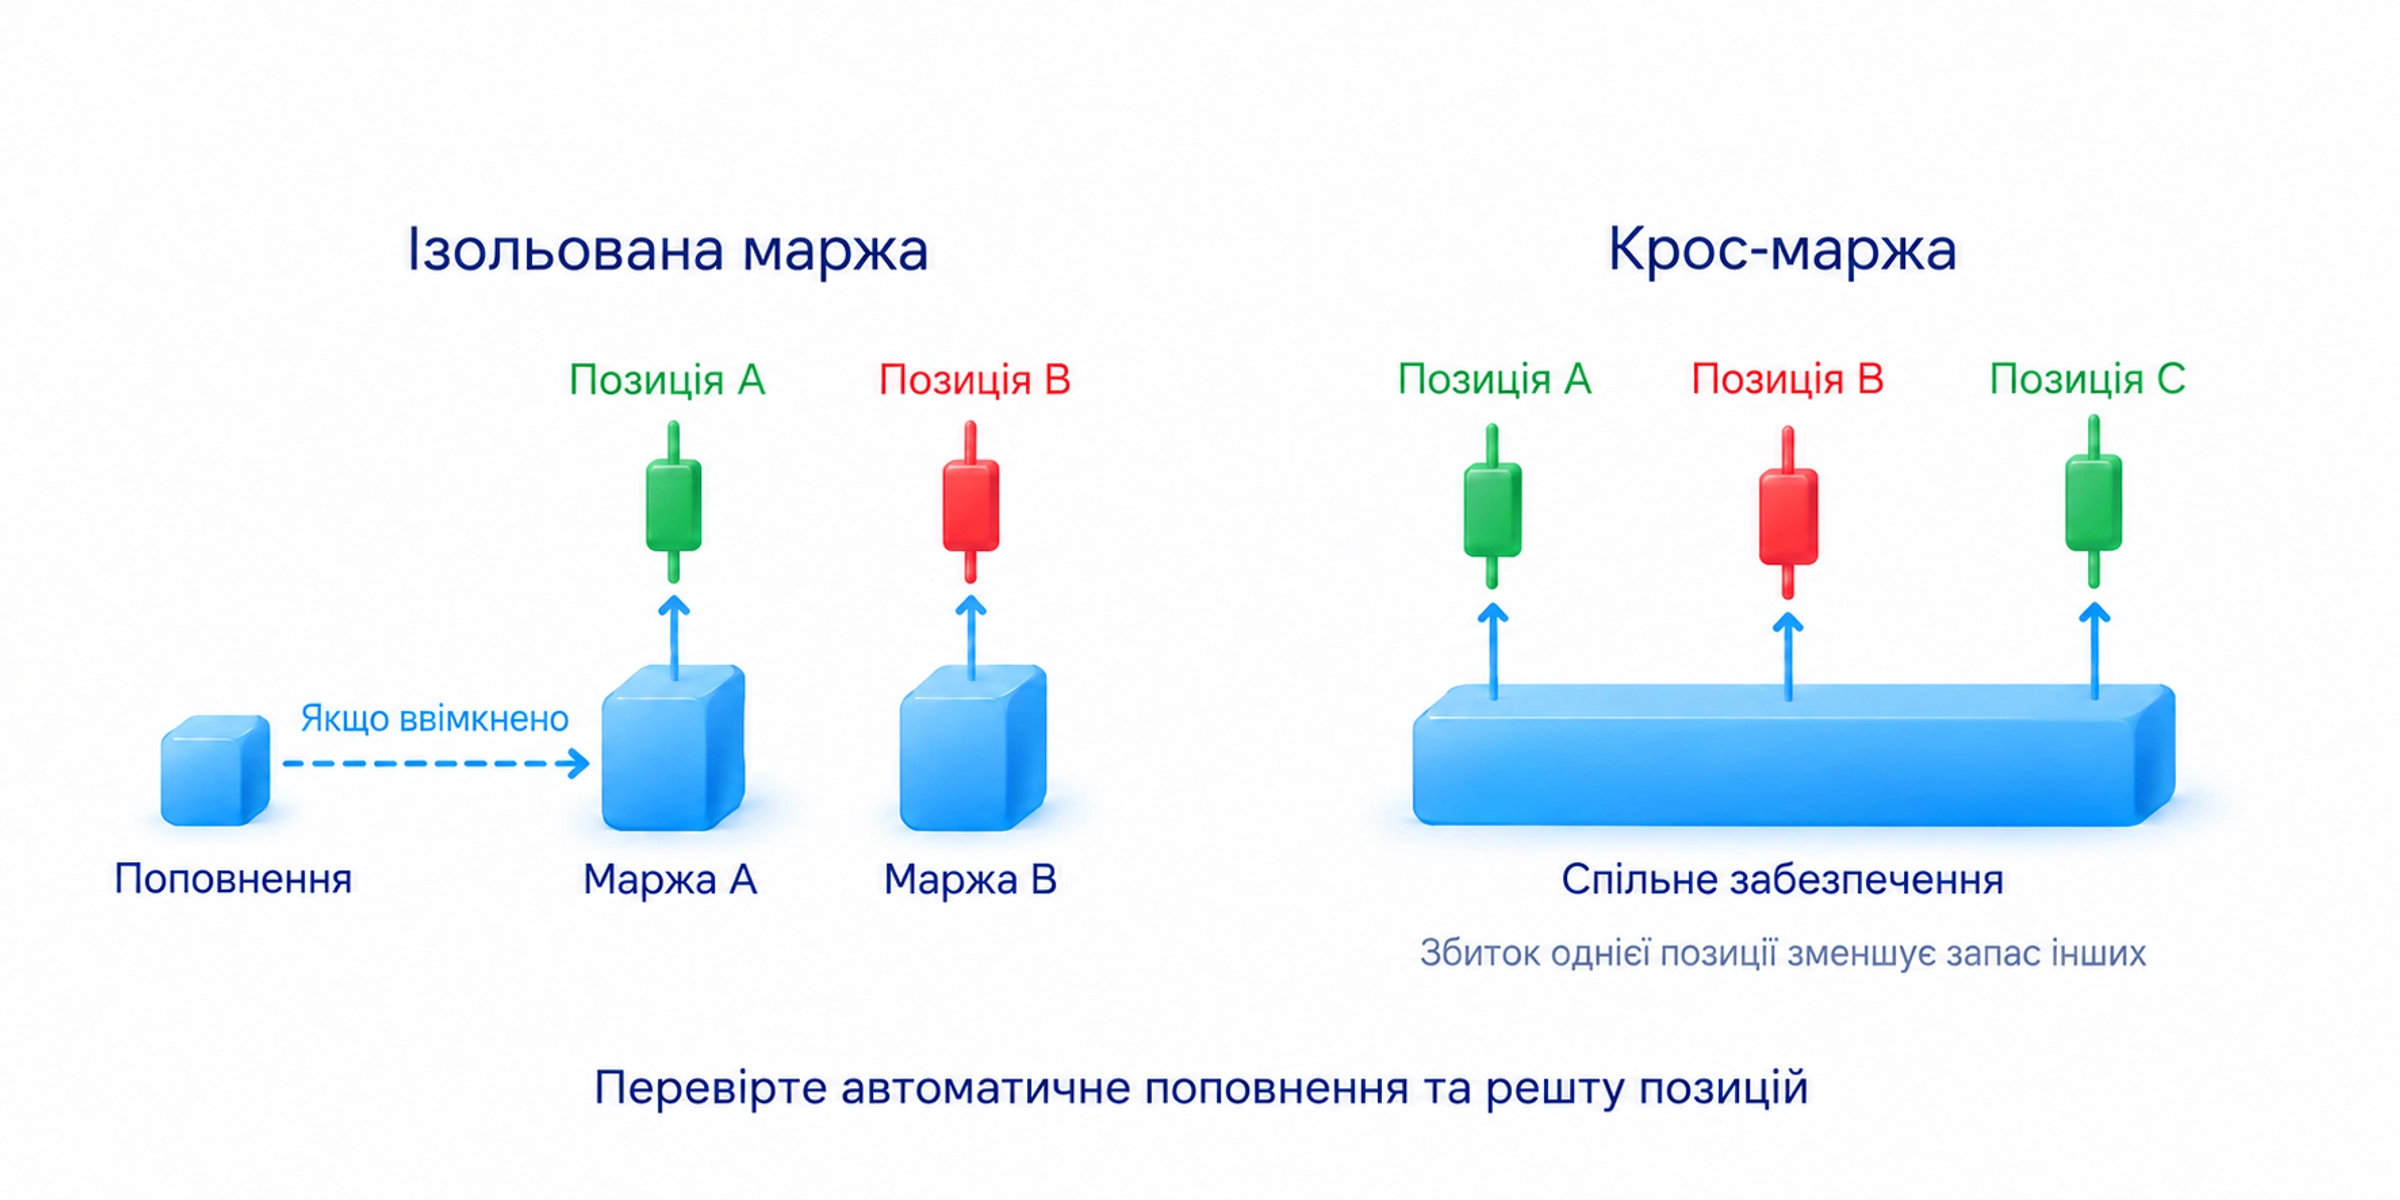
Початкова маржа не дорівнює допустимій втраті за вашим планом. Спершу визначте грошову втрату при запланованому виході, потім кількість. Комісії, фандинг і несприятливе виконання можуть погіршити ціновий результат. Максимальна кількість, дозволена інтерфейсом, не замінює цього розрахунку.
Ліквідація та різні джерела ціни
Ліквідація є примусовим скороченням або закриттям позиції, коли забезпечення не відповідає вимогам платформи. Порядок залежить від сервісу та режиму рахунку. Він може включати скасування заявок або часткове зменшення позиції, а не одну операцію з усім обсягом.
Ціна останньої угоди показує останнє виконання контракту. Індексна ціна обчислюється з обраних опорних ринкових даних. Ціна маркування є розрахунковою: платформа може використовувати її для оцінки позиції та перевірки забезпечення. Склад індексу й формулу маркування перевіряйте в документації конкретного сервісу.
Стоп є захисною заявкою, яка після досягнення заданої умови запускає вихід. Якщо ліквідація перевіряється за ціною маркування, а стоп за останньою угодою, ліквідація може настати першою. Перевірте джерело активації стопа. Навіть однакове джерело не гарантує ціни виходу: активація та фактичне виконання є різними подіями.
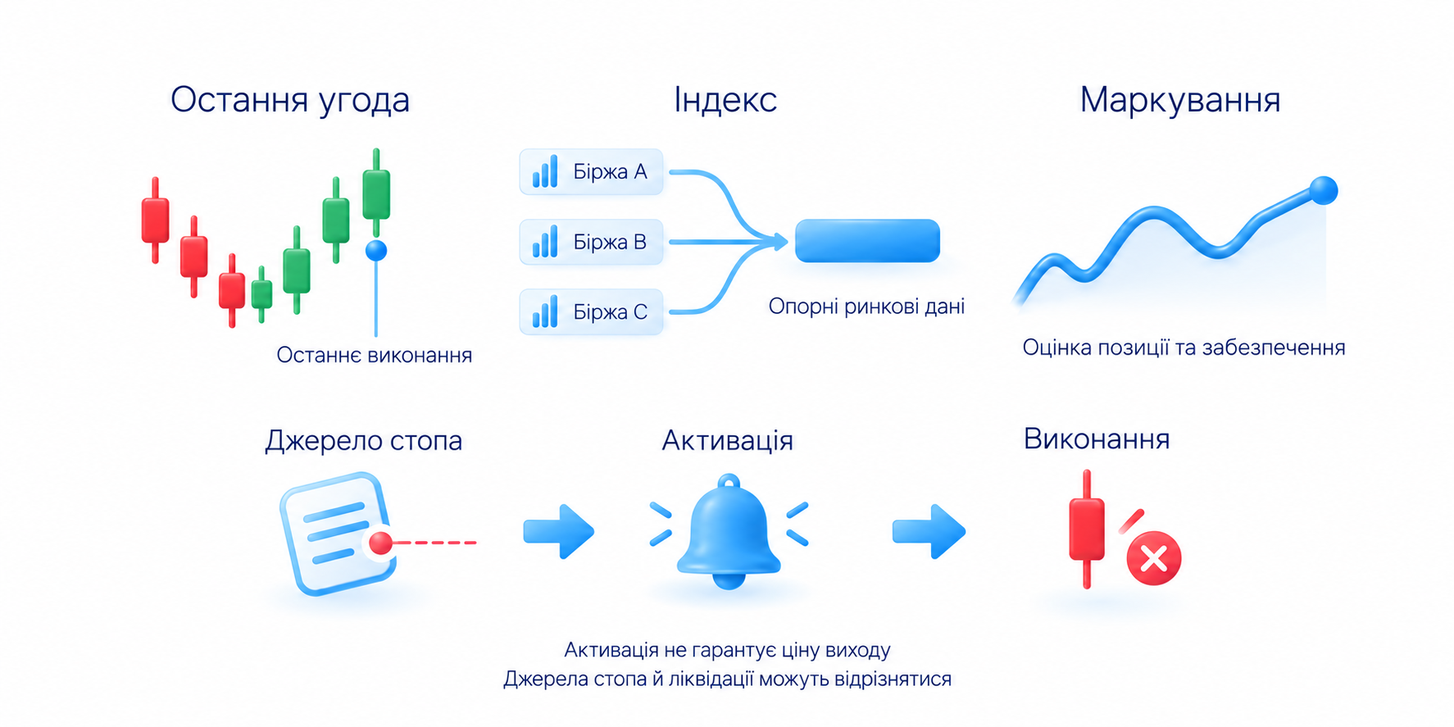
За крос-маржі показана ціна ліквідації може бути лише орієнтиром. Спільне забезпечення змінюється разом з іншими позиціями, платежами й оцінкою активів. Поріг запуску ліквідації також не є гарантованою ціною закриття та не обов’язково збігається з розрахунковою ціною повного вичерпання забезпечення.
Примусові закриття можуть створювати нові заявки. Коли зустрічного обсягу мало, їх виконання здатне зміщувати ціну та погіршувати стан інших позицій. Цю послідовність називають каскадом ліквідацій. Проте не кожен різкий рух спричинений ним. Механіку зіставлення заявок пояснює матеріал про біржову книгу заявок.
Що перевірити перед навчальною заявкою
Запишіть одиницю кількості, валюту результату, режим забезпечення й джерело активації стопа. Перевірте час фандингу та вимоги утримання позиції. Розрахуйте втрату при обраному виході із запасом на витрати. Якщо одиниці або правила незрозумілі, спершу розберіть навчальну заявку.
У курсі Арапова глава про розмір позиції пов’язує допустиму втрату, відстань до стопа та вартість одиниці руху. Якщо мінімальна доступна кількість перевищує ліміт, угоду пропускають. Для криптоконтракту ці величини потрібно заново встановити за його специфікацією.
На навчальному рахунку звірте прийняту кількість, зміну результату та активацію захисної заявки; потім окремо порівняйте ці налаштування з правилами реального контракту.
Поширені запитання
У нього немає наперед визначеної дати виконання. Проте позиція потребує забезпечення й підпорядковується правилам платформи. Вона не означає володіння монетою.
За додатної ставки зазвичай лонги платять шортам, за від’ємної навпаки. Сума залежить від вартості позиції та ставки, а участь у платежі від правил і розкладу контракту. Це не гарантований дохід.
При незмінній кількості той самий рух ціни дає однаковий грошовий результат до витрат. Плече змінює потрібне початкове забезпечення. Грошова втрата від того самого руху збільшується при збільшенні самої позиції.
Стоп і ліквідація можуть використовувати різні джерела ціни. Після активації захисна заявка ще має виконатися, тому задана ціна не гарантована. Перевірте джерело активації та вимоги до забезпечення.
Це послідовність примусових закриттів, коли їхні заявки можуть зміщувати ціну й погіршувати стан інших позицій. Можливість залежить від зустрічного обсягу та правил виконання. Сам різкий рух не доводить наявності каскаду.
Про автора
Ігор Арапов, практикуючий трейдер із 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




