Дериватив є фінансовим контрактом, вартість і виплати якого залежать від іншого активу або показника. Ф’ючерс є стандартним біржовим контрактом, що зобов’язує сторони купити й продати передбачений актив у майбутній строк за погодженою ціною або виконати передбачений контрактом грошовий розрахунок. Спотова купівля стосується самого активу. Ця різниця визначає, що ви отримуєте та як зміна ціни впливає на кошти.
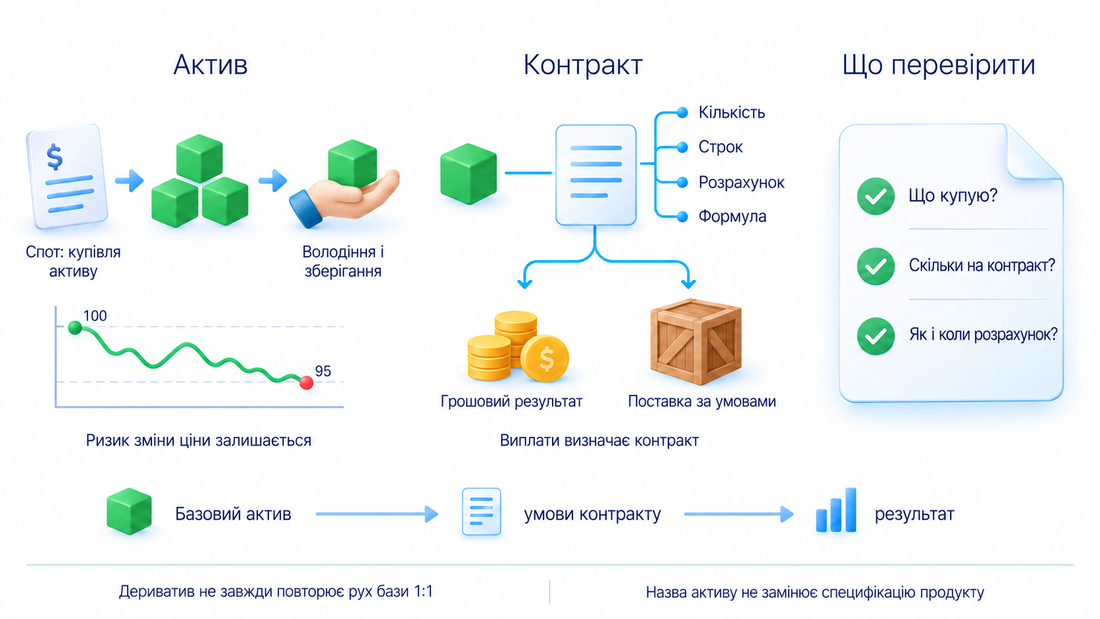
Перед вибором відкрийте умови продукту. Схожі графіки можуть показувати монету, контракт на її ціну або ф’ючерс певного місяця. Назва активу не пояснює, що саме купують. Особливості золота, нафти й фондових індексів, показників груп акцій, часток компаній, продовжує матеріал про торгові активи.
Види похідних контрактів
Базовий актив є тим, із чим пов’язаний контракт: золото, акція або валюта. Основою виплат також може бути індекс чи відсоткова ставка. Похідний інструмент не завжди повторює рух бази один до одного: результат визначають його умови та формула.
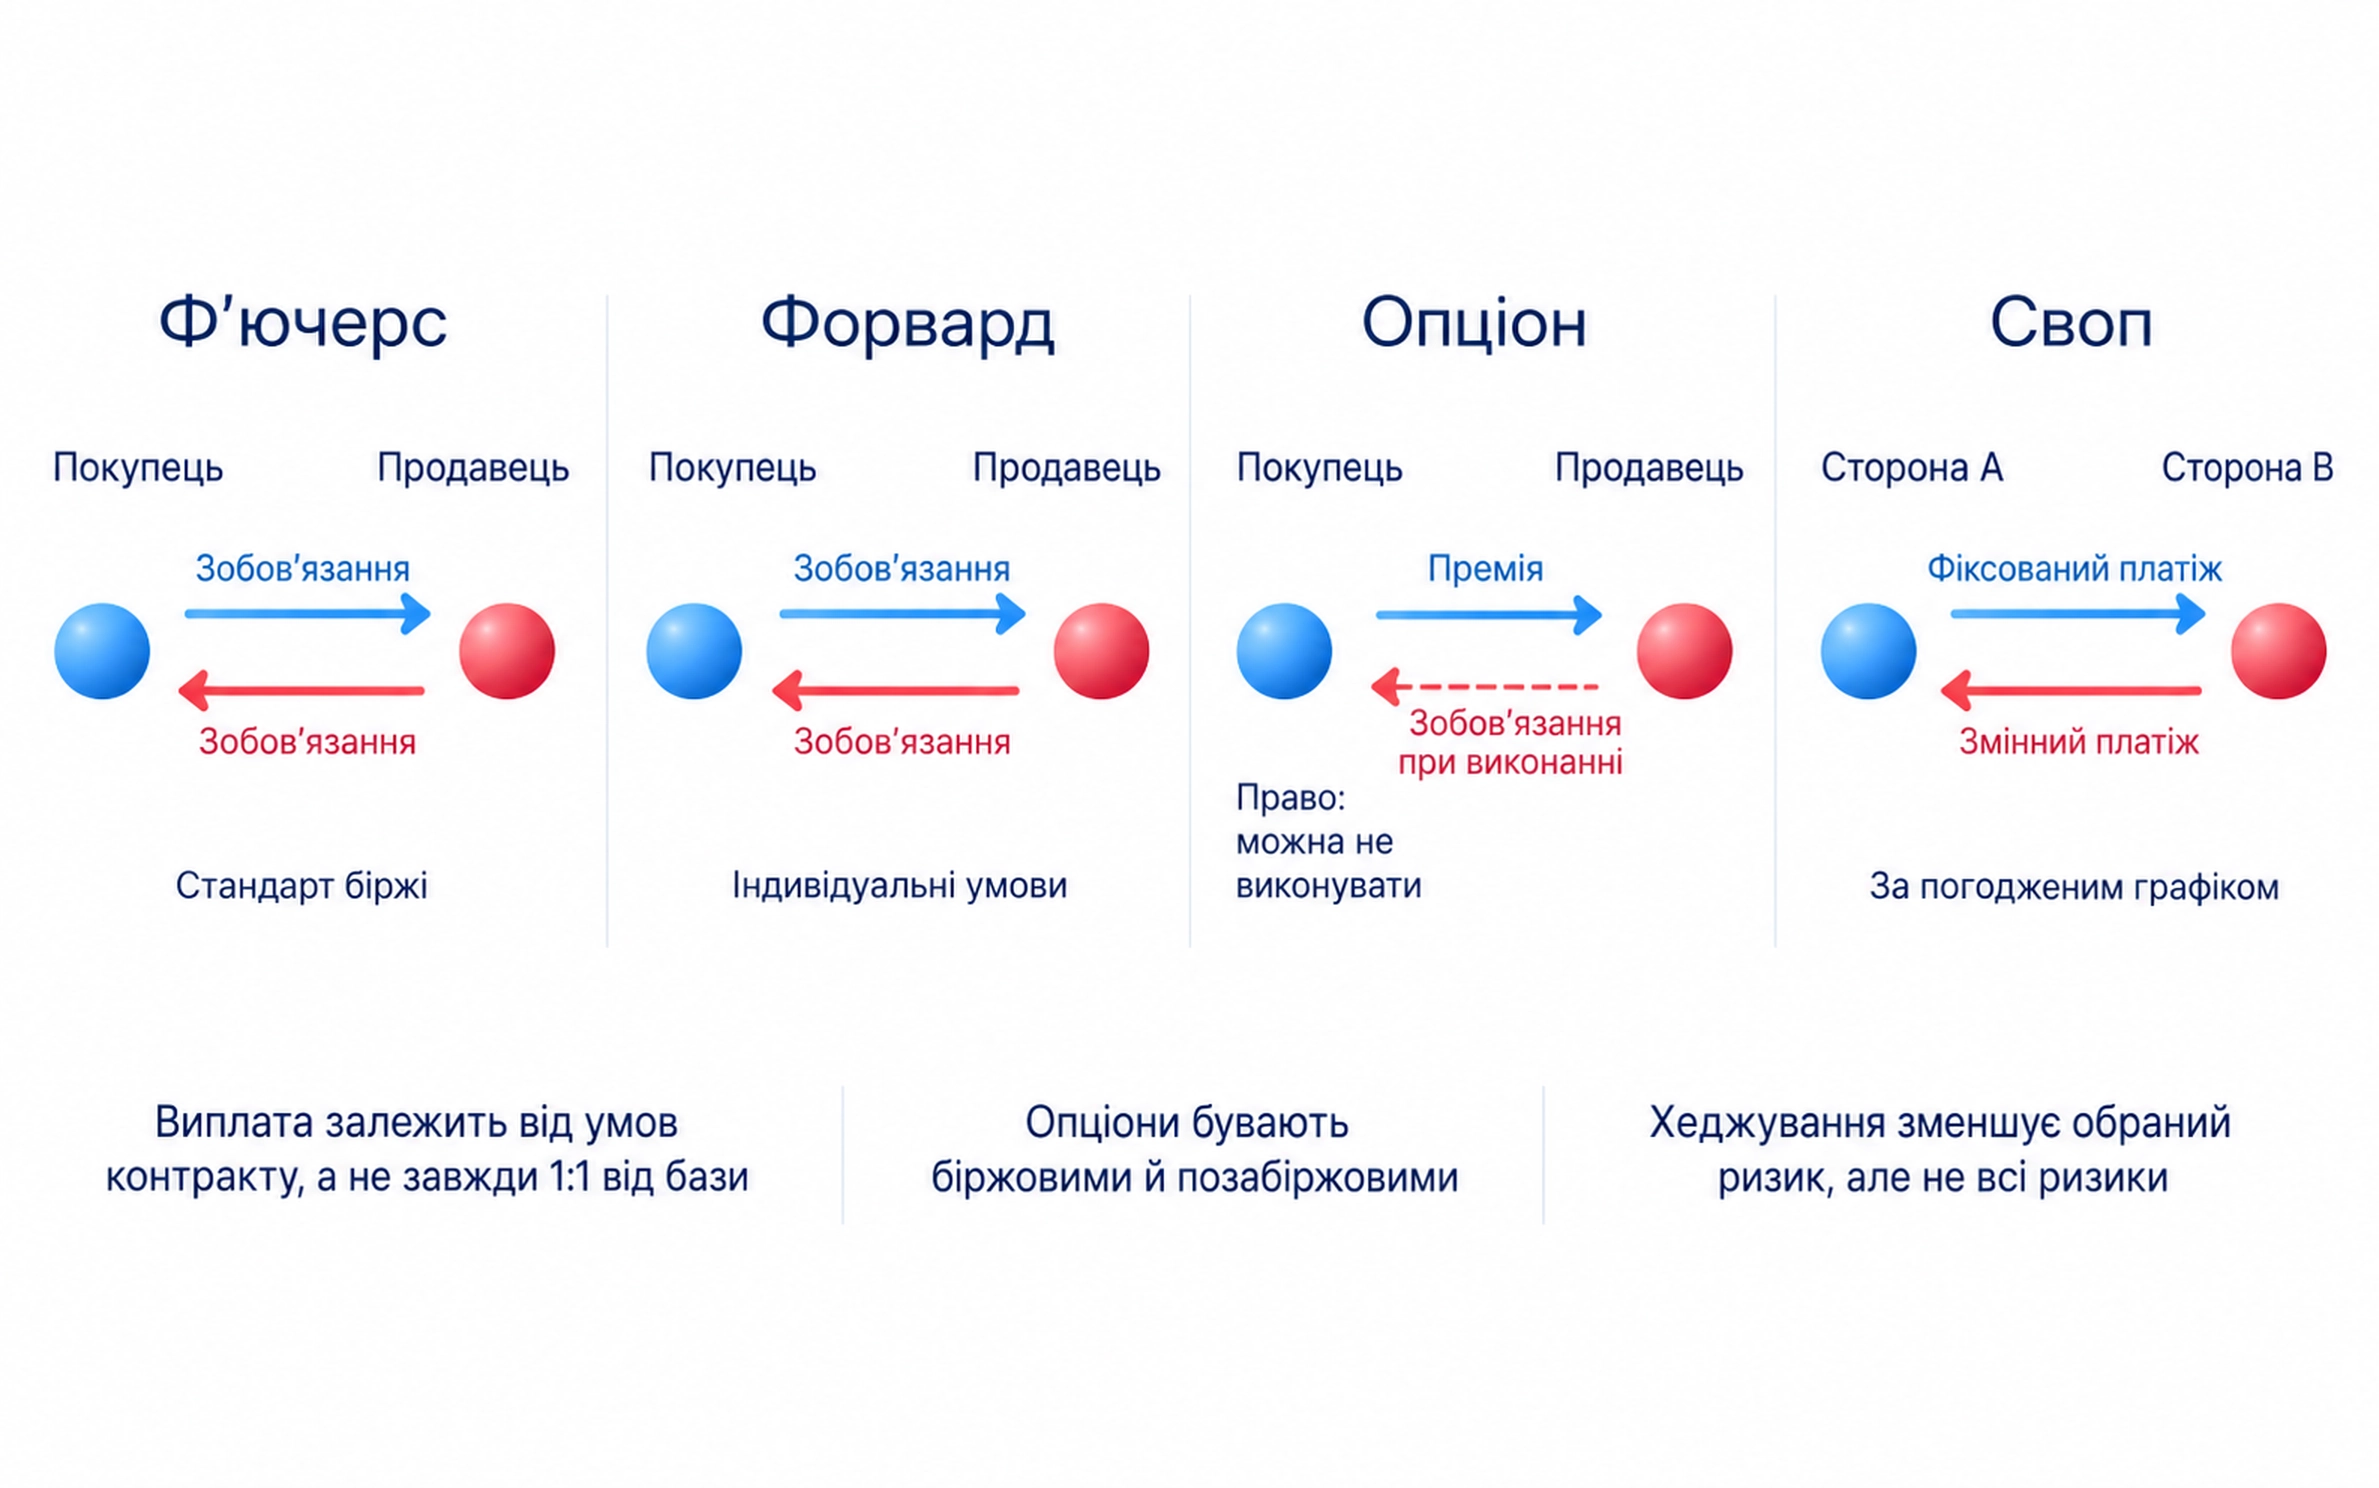
Ф’ючерс зобов’язує сторони купити й продати передбачений актив у майбутній строк за погодженою ціною або виконати визначений контрактом грошовий розрахунок; умови стандартизує біржа. У форварді умови майбутньої угоди погоджують сторони, зокрема кількість і строк. Він не є просто іншою назвою біржового ф’ючерса: порядок розрахунків та ризик невиконання потрібно перевірити окремо.
Покупець опціону отримує право купити чи продати передбачений інструмент за визначеними умовами. За це право зазвичай сплачують премію; покупець може ним не скористатися. Продавець бере відповідне зобов’язання. Опціони бувають біржовими й позабіржовими, тобто укладеними поза біржею.
Своп є договором про обмін платежами, наприклад за фіксованою та змінною відсотковими ставками. Сторони погоджують базу, строки й порядок виплат. Нарахування за перенесення незакритої валютної купівлі чи продажу в торговій програмі теж можуть називати свопом, але воно не є таким договором про обмін платежами.
Деривативом можна прийняти ціновий ризик або зменшити вже наявний. Друге називають хеджуванням: умови контракту пов’язують із ризиком реального активу чи майбутньої операції. Це призначення не робить будь-який контракт безпечним; його невідповідність задачі може залишити ризик або додати новий.
Зобов’язання, строк і розрахунки ф’ючерса
Ф’ючерс має специфікацію, перелік стандартних умов біржі. Вона визначає базу, кількість на контракт, найменшу зміну ціни, строки й спосіб остаточного розрахунку. Один контракт не обов’язково означає одну одиницю активу. Перевіряйте саме вибраний інструмент і місяць.
Щоб перевести рух котирування в гроші, знайдіть розмір контракту або грошову вартість одного пункту, одиниці зміни ціни. Ціна може задаватися за одиницю товару чи в пунктах індексу. Ці величини беруть зі специфікації: однакова зміна цифри на екрані різних контрактів не означає однакового прибутку або збитку.
Кліринг є організацією розрахунків та виконання зобов’язань. Центральна клірингова організація стає стороною між учасниками й зменшує ризик невиконання окремим покупцем чи продавцем. Вона не захищає від падіння ринкової ціни. Заявки, торги та розрахунки продовжує матеріал про роботу біржі.
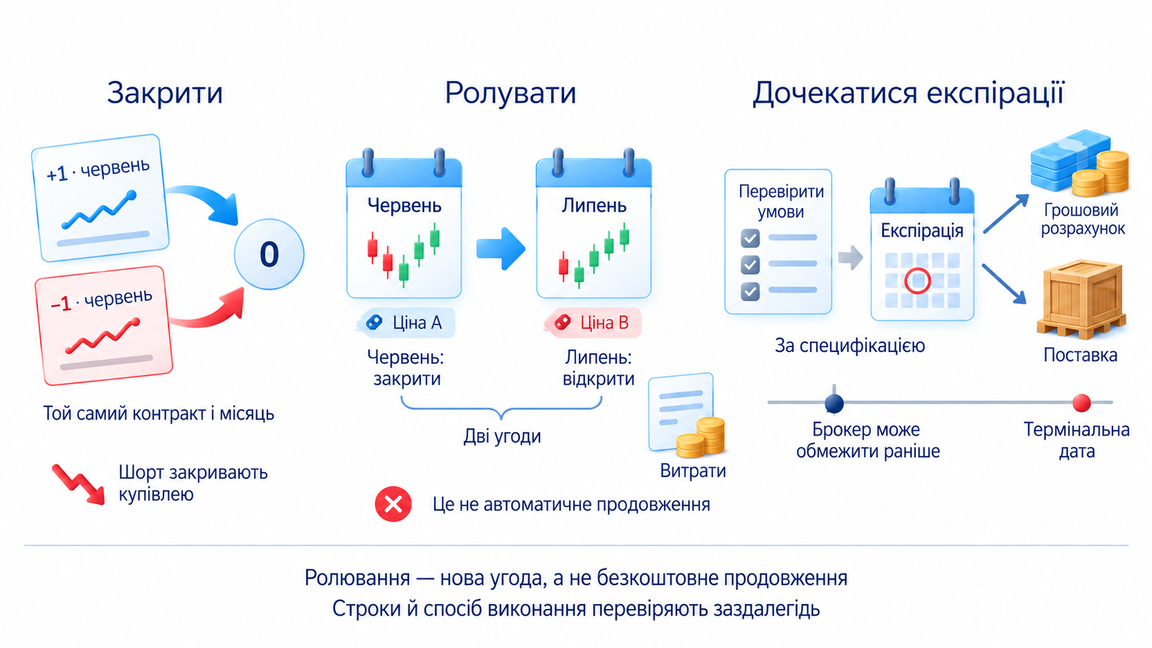
Експірація означає завершення строку контракту. Розрахунковий ф’ючерс завершується грошовим розрахунком, поставний передбачає передачу активу. Перевірте специфікацію та обмеження брокера до поставних процедур. Відсутність бажання отримати товар сама по собі не скасовує зобов’язань.
Куплений контракт можна закрити продажем такої самої кількості того самого контракту й місяця. Позиція є відкритою купівлею або продажем до її закриття. Перенесення, або ролювання, зазвичай означає закриття попередньої позиції та відкриття іншого строку. Це нова угода з іншою ціною й витратами, а не безкоштовне продовження старої.
За щоденної біржової переоцінки результат відкритої позиції відображають на рахунку за розрахунковою ціною дня. Збиток зменшує кошти ще до добровільного виходу. Розрахункова ціна може відрізнятися від ціни останньої угоди; спосіб її визначення шукайте в правилах контракту.
Купівля на споті та забезпечення контракту
Спот стосується поточної купівлі й продажу активу зі звичайним для цього ринку строком розрахунків. Дата угоди й завершення розрахунків можуть відрізнятися. Купуючи акцію, отримують права на неї; купуючи монету, потрібно також перевірити порядок володіння й зберігання в конкретному сервісі.
Купівля без позики повністю оплачується власними коштами. Падіння ціни зменшує вартість купленої кількості, навіть якщо її ще не продали. За відсутності зобов’язань підтримувати забезпечення, виділені для операції кошти чи активи, ця купівля не потребує такого поповнення. Ризик падіння, витрати та ризик зберігання залишаються.
Маржа є коштами чи активами, які потрібно підтримувати як забезпечення. На спотовому ринку можна купувати із залученням позики; така операція теж має додаткові вимоги й ризик примусового закриття. Тому порівнюйте повністю оплачену купівлю з конкретним контрактом, а не робіть висновок лише зі слова «спот».
Для ф’ючерса вносять забезпечення замість повної оплати активу. Маржа не є авансом за товар і не визначає максимальної втрати. Розмір позиції задає грошовий ефект руху ціни, вимога маржі умови відкриття та подальшого утримання.
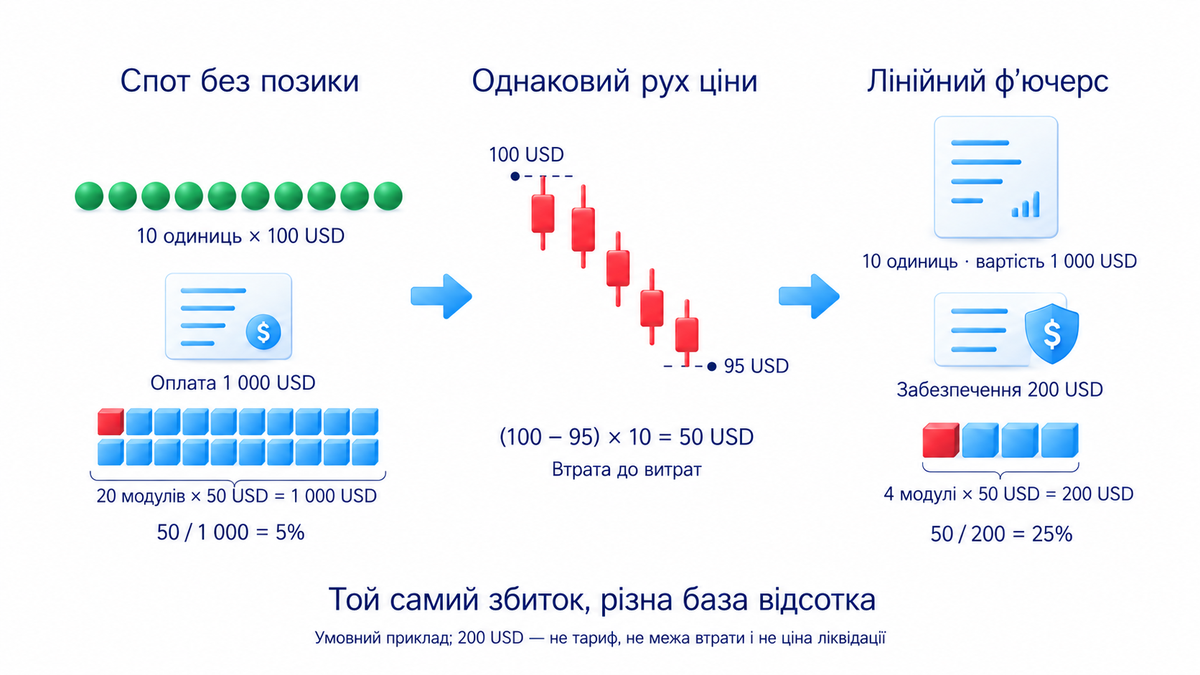
Візьмемо одне навчальне порівняння. Умовний актив коштує 100 доларів за одиницю; купівля десяти одиниць без позики потребує 1 000 доларів. Лінійний ф’ючерс на ті самі десять одиниць має умовну вартість 1 000 доларів, а вибране для прикладу забезпечення 200. Якщо обидві ціни впадуть до 95, втрата становитиме (100 − 95) × 10 = 50 доларів до витрат. Це 50 / 1 000 = 5% вартості позиції та 50 / 200 = 25% забезпечення.
Лінійний розрахунок у цьому прикладі множить зміну ціни на кількість. Дві ціни умовно змінюються однаково, а вимога 200 доларів не є чинним тарифом. Інший контракт може мати іншу формулу; додаткові кошти на рахунку змінять відсоток втрати від усього рахунку. Приклад пояснює базу порівняння, а не ціну ліквідації, примусового закриття позиції.
Недостатнє забезпечення та ліквідація
Початкова маржа потрібна для відкриття, підтримувальна є мінімальною вимогою подальшого утримання. Збиток зменшує кошти, а біржа чи брокер можуть підвищити вимоги. Тоді може знадобитися поповнення або скорочення позиції. Примусове закриття називають ліквідацією; попередження й час на відповідь не гарантовані.
Ліквідація підпорядкована вимогам забезпечення, а захисний вихід плану трейдера. Очікування ліквідації замість визначення допустимої втрати передає рішення правилам сервісу. Швидкий рух і ціна фактичного виходу можуть спричинити втрату понад внесену маржу. Правила захисту від від’ємного балансу залежать від продукту й договору.
Кредитне плече дозволяє відкрити позицію більшої вартості, ніж внесені власні кошти. У розділі курсу про кредитне плече Арапов радить початкову практику з мінімальним плечем або без нього, якщо продукт дозволяє. Дія конкретна: спочатку визначити допустиму втрату та захисний вихід, потім кількість. На навчальному рахунку перевіряють виконання цього плану, а не відкривають максимум за доступною маржею.
Автор використовує ціну разом із біржовим торговим обсягом, кількістю виконаних контрактів за період. Виберіть конкретний контракт, строк і джерело даних. Такий обсяг не показує особу учасника й не гарантує прибутку. Що саме можна зіставити з рухом ціни, продовжує об’ємний аналіз.
Ціна строкового та безстрокового контракту
Ф’ючерсна ціна може бути вищою чи нижчою за спотову. На зв’язок впливають строк, фінансування та властивості базового активу, зокрема витрати зберігання товару або виплати за акціями. До ціни не можна просто додати ставку, помножену на час, без правильної грошової бази й умов продукту.
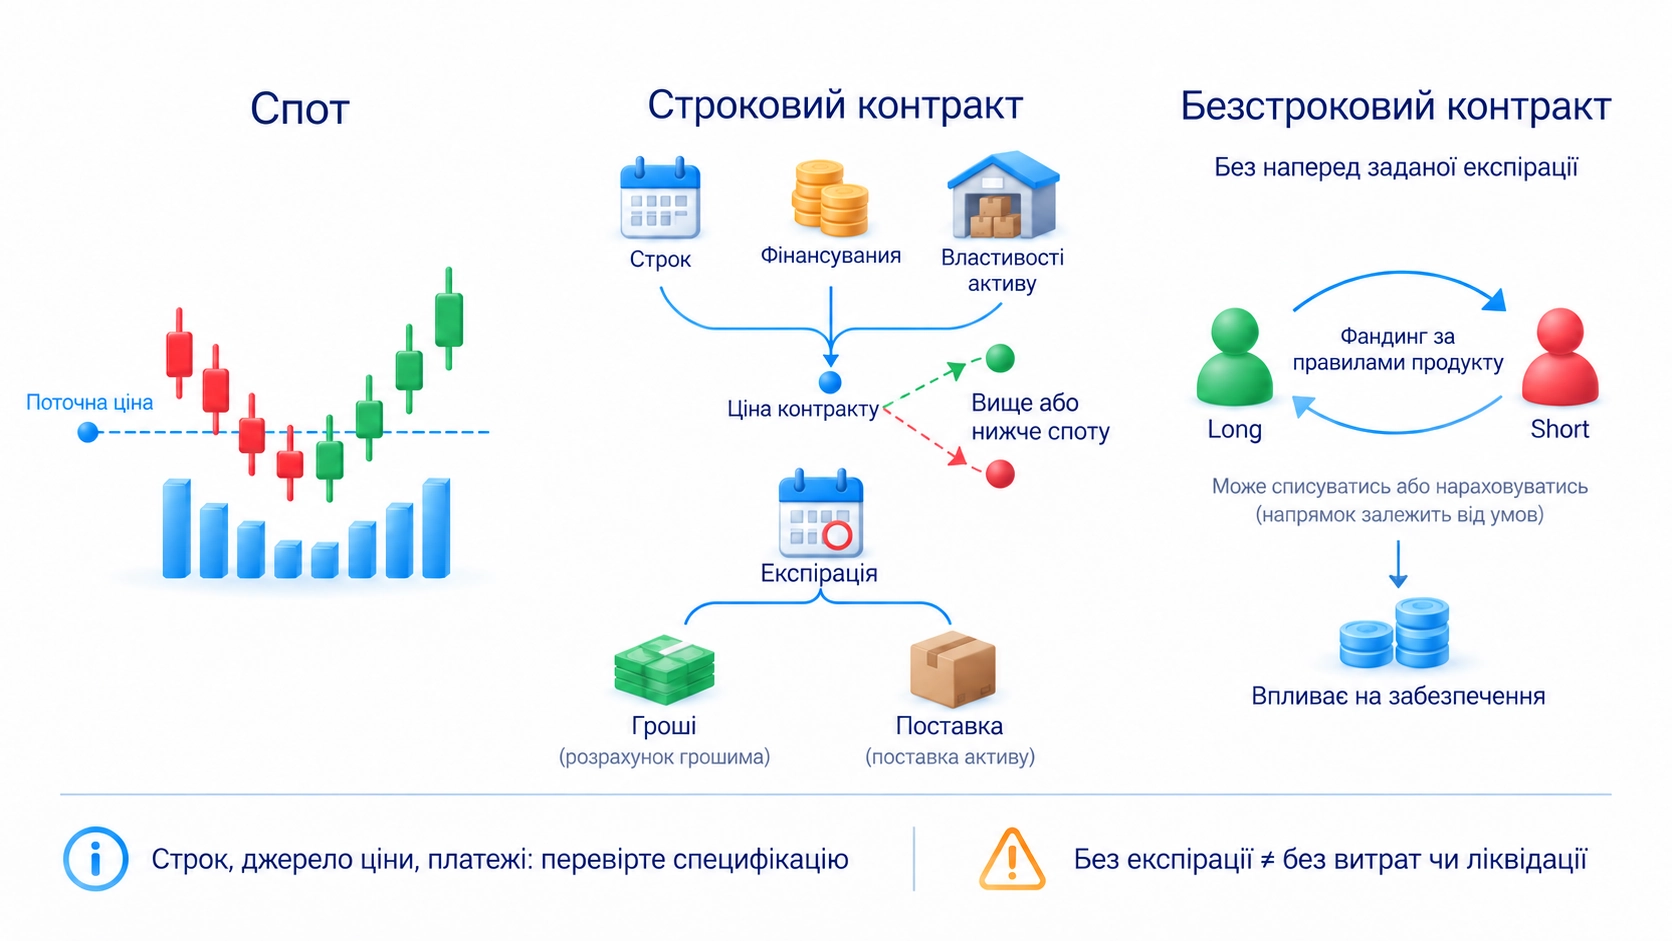
Безстроковий контракт, або perpetual, не має наперед установленої дати завершення. Для зближення його ціни з опорною ціною активу часто застосовують фандинг, періодичні платежі між сторонами. Вони можуть списуватися або нараховуватися й впливають на забезпечення. Відсутність експірації не скасовує витрат чи ліквідації. Конкретні джерела ціни, режим і платежі пояснюють безстрокові ф’ючерси та маржа.
Перевірка перед вибором інструмента
Запишіть, що купуєте: актив або контракт. Знайдіть кількість на контракт, одиницю котирування, вартість руху ціни, строк і спосіб розрахунку. Для забезпеченої позиції додайте початкову й підтримувальну вимоги та порядок переоцінки й закриття. Якщо пункт неясний, спершу розберіть його на навчальному рахунку.
Купівля без позики дозволяє вивчати рух ціни без підтримання маржі за цією операцією. Саме цю простоту Арапов виділяє для початківця; вона не скасовує падіння активу чи ризику сервісу. Ф’ючерс додає зобов’язання, строк та вимоги до коштів. Для вибору перевірте задачу й умови, а не лише дозволений розмір позиції.
Часті запитання
Це контракт, вартість і виплати якого пов’язані з активом або показником. Ф’ючерс, опціон, форвард і своп мають різні умови. Контракт не завжди повторює рух бази один до одного.
Ф’ючерс є стандартним біржовим контрактом із зобов’язанням купити або продати передбачений актив відповідно до обраної сторони у майбутній строк за погодженою ціною або виконати визначений контрактом грошовий розрахунок. Експірація завершує його строк; розрахунок грошима чи поставка визначаються специфікацією. Раніше його можна закрити протилежною угодою такої самої кількості того самого контракту й місяця.
Повністю оплачена спотова купівля дає актив або права на нього. Ф’ючерс створює контрактні зобов’язання й потребує забезпечення. Спот із позикою теж може мати маржинальні вимоги, тому перевіряйте умови операції.
Грошовий результат залежить від усієї позиції, а не лише від забезпечення. Той самий рух ціни може означати великий відсоток втрати від малої маржі. Внесена маржа не є гарантованою межею збитку.
Покупець опціону отримує право й зазвичай сплачує премію; продавець бере зобов’язання. Покупець може не скористатися правом. Ф’ючерс передбачає зобов’язання обох сторін, а спосіб виконання залежить від контракту.
Без позики й маржинальних зобов’язань за цією купівлею не потрібно підтримувати забезпечення. Використання позикових коштів може призвести до примусового закриття. Ризик падіння ціни й зберігання залишається.
Про автора
Ігор Арапов, практикуючий трейдер з 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




