Риск-менеджмент — это правила, которые ограничивают возможные потери в торговле. Его задача: до открытия сделки определить допустимый убыток и подобрать под него размер позиции.
В моём подходе сначала решают, сколько можно потерять, и только потом открывают сделку. Ни уверенность в прогнозе, ни желание вернуть предыдущий убыток не дают основания увеличивать установленный риск.
Если вы готовитесь к первым сделкам, начните с материала «Трейдинг для начинающих». Здесь разберём сам расчёт: сколько денег поставить под риск, где предусмотреть выход и какой объём открыть.
Сколько рисковать в одной сделке
Риск на сделку задают в деньгах или процентах от капитала счёта. При капитале 10 000 долларов риск 1% составляет 100 долларов. Это допустимая потеря, а не сумма, на которую покупают актив.
Денежный риск = капитал счёта × процент риска / 100.
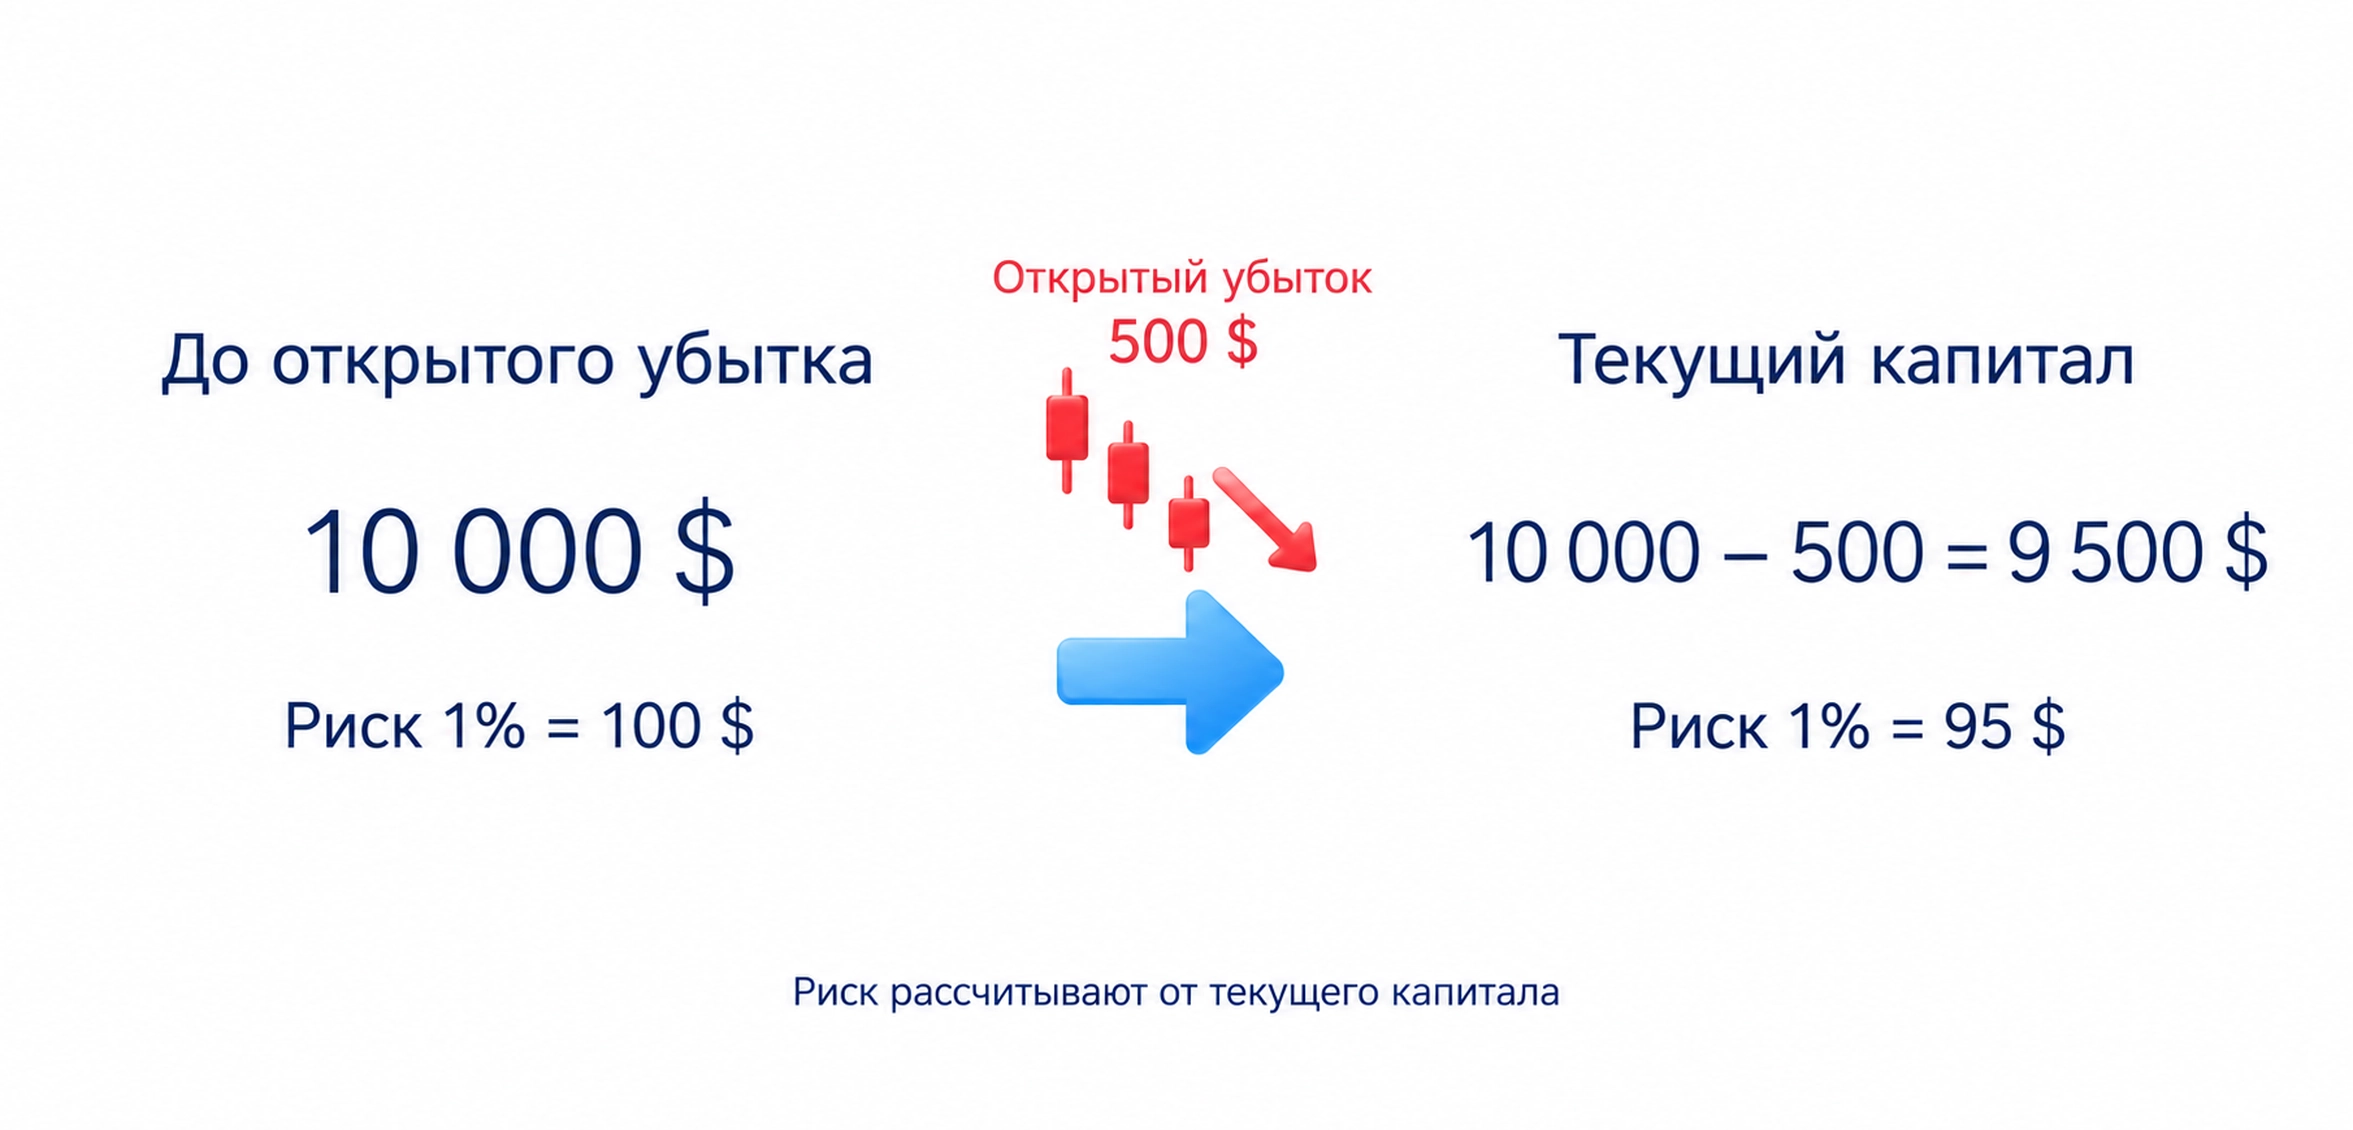
Капитал считают с учётом результата открытых сделок. Если баланс составляет 10 000 долларов, а незакрытые позиции дают убыток 500 долларов, текущий капитал равен 9 500 долларов. Один процент от него составляет 95 долларов.
Риск 1–2% часто используют как ориентир, но он не делает торговлю безопасной. Сначала определите, какое снижение капитала от достигнутого максимума готовы допустить, затем сравните это снижение с потерей при выбранном проценте риска и нескольких неудачных сделках подряд. Ниже показан такой расчёт; это проверка последствий, а не прогноз длины будущей серии.
На этапе обучения доля риска может быть меньше. Её выбирают с учётом остальных открытых сделок: важнее научиться соблюдать предел, чем открыть максимально большую позицию.
Где поставить стоп и как рассчитать размер позиции
Стоп-лосс служит защитной заявкой на закрытие сделки, когда цена достигает заданного уровня. Сначала выбирают место для стопа, затем рассчитывают объём под допустимую потерю. При обратном порядке легко поставить стоп слишком близко только ради большей позиции.
В моей системе стоп связан с точкой, после которой основание для входа больше не действует. В примере покупки из курса после роста происходит временное снижение цены, или откат. Стоп ставят ниже минимума завершившегося отката, который выбран как основание для входа. Если цена снова опускается ниже этой точки, условие покупки нарушено.
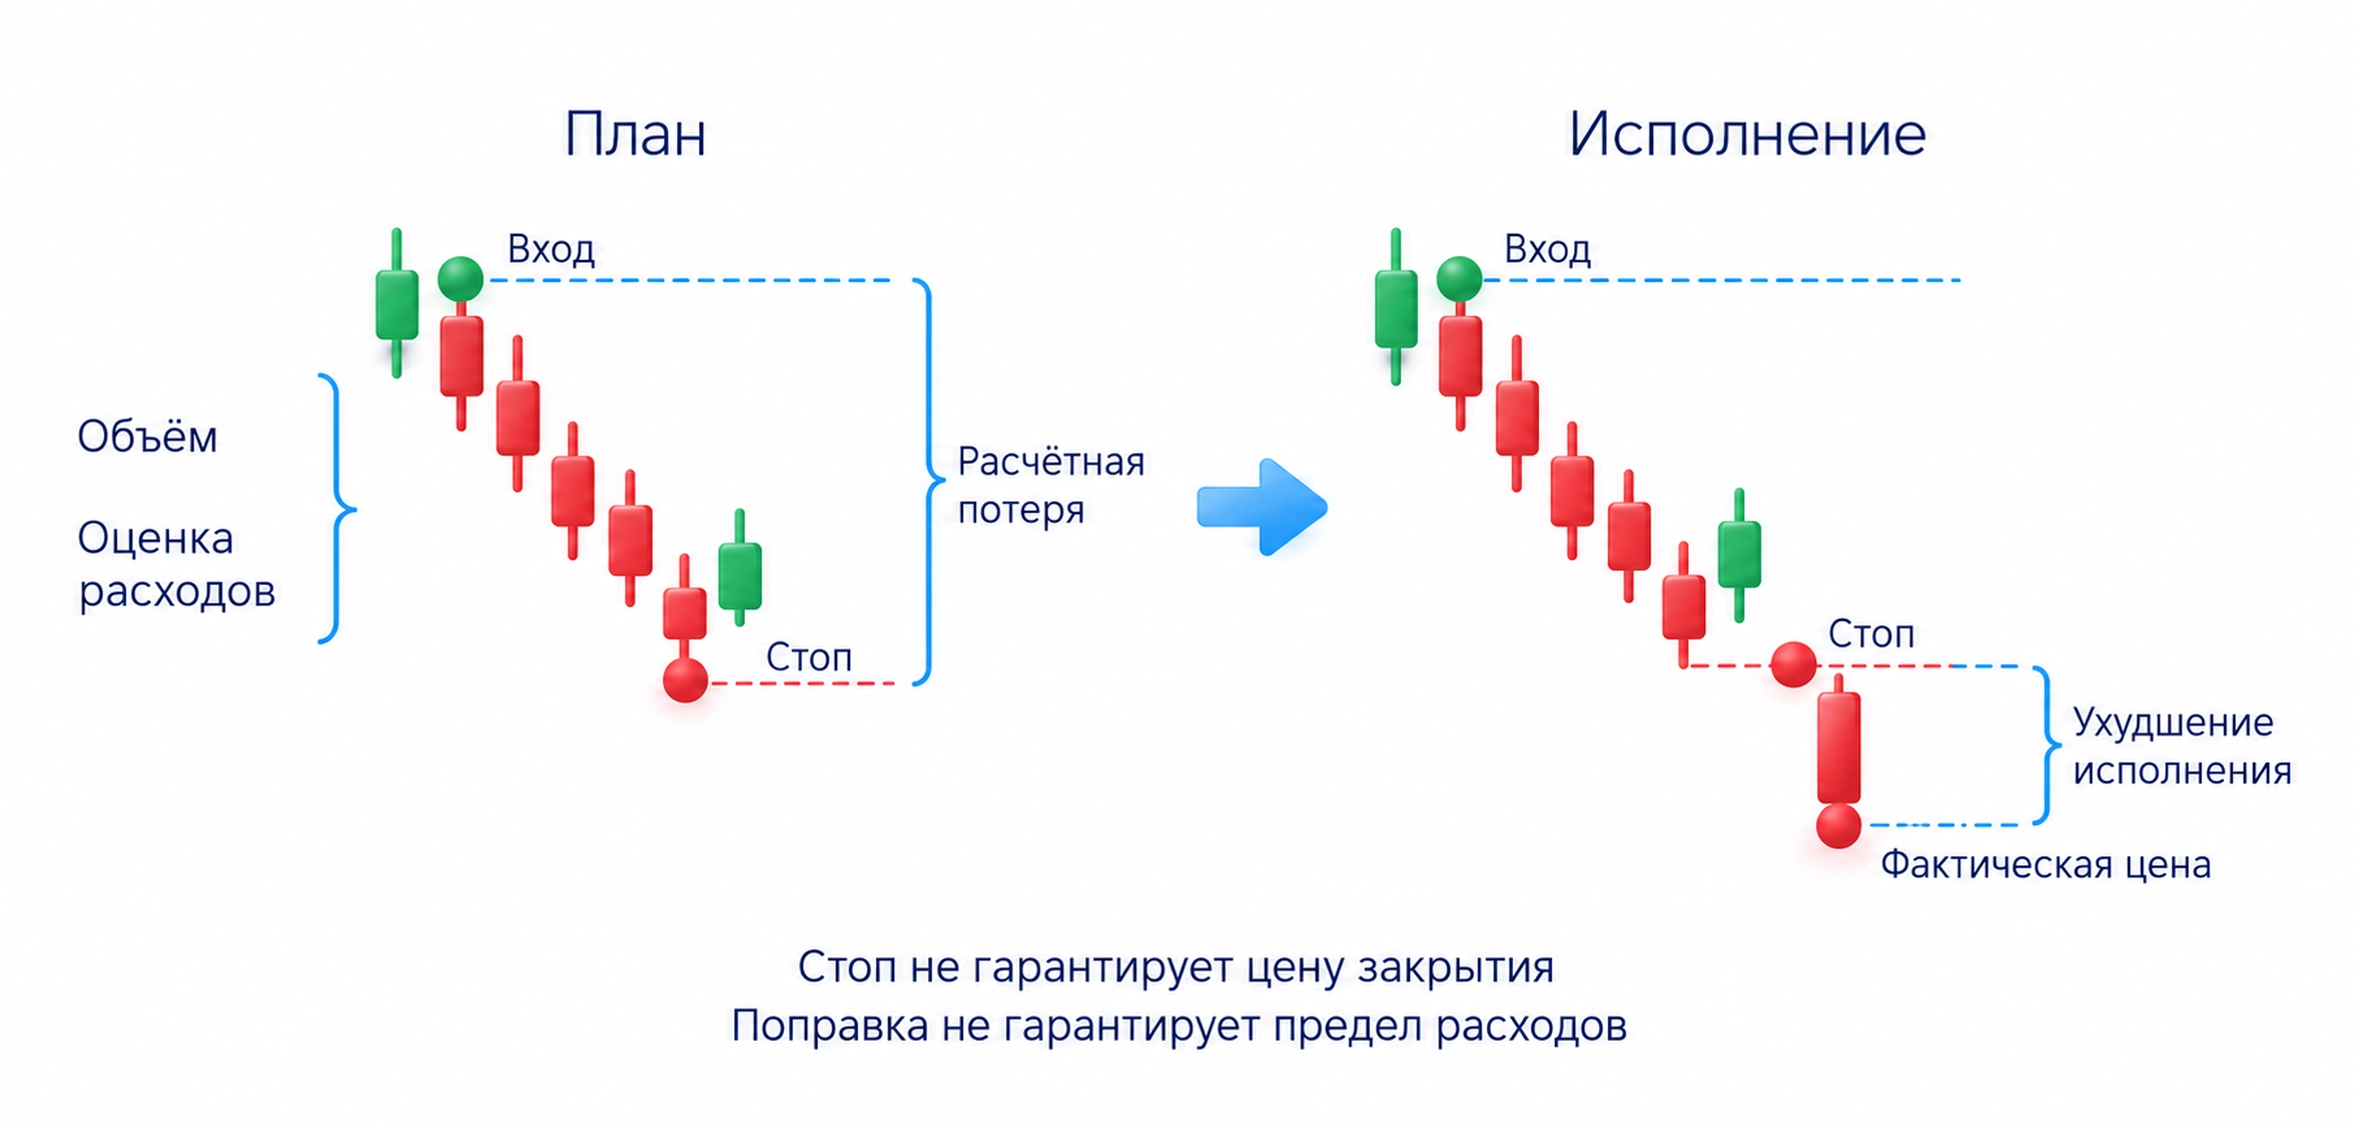
Рассмотрим учебный расчёт. На счёте 10 000 долларов, допустимая потеря составляет 100 долларов. Планируется покупка акций по 50 долларов со стопом на 48 долларах. При исполнении по этим ценам убыток на одной акции составит 2 доллара.
Условно оставим 10 долларов на комиссии и возможное отклонение цены исполнения. Тогда на само движение цены остаётся 90 долларов:
Количество акций = (допустимая потеря − поправка на расходы и исполнение) / потеря на одной акции.
Получаем (100 − 10) / 2 = 45 акций. Проверка: 45 × 2 + 10 = 100 долларов. Стоимость покупки составит 2 250 долларов; планируемый убыток при заданных условиях составляет 100 долларов.
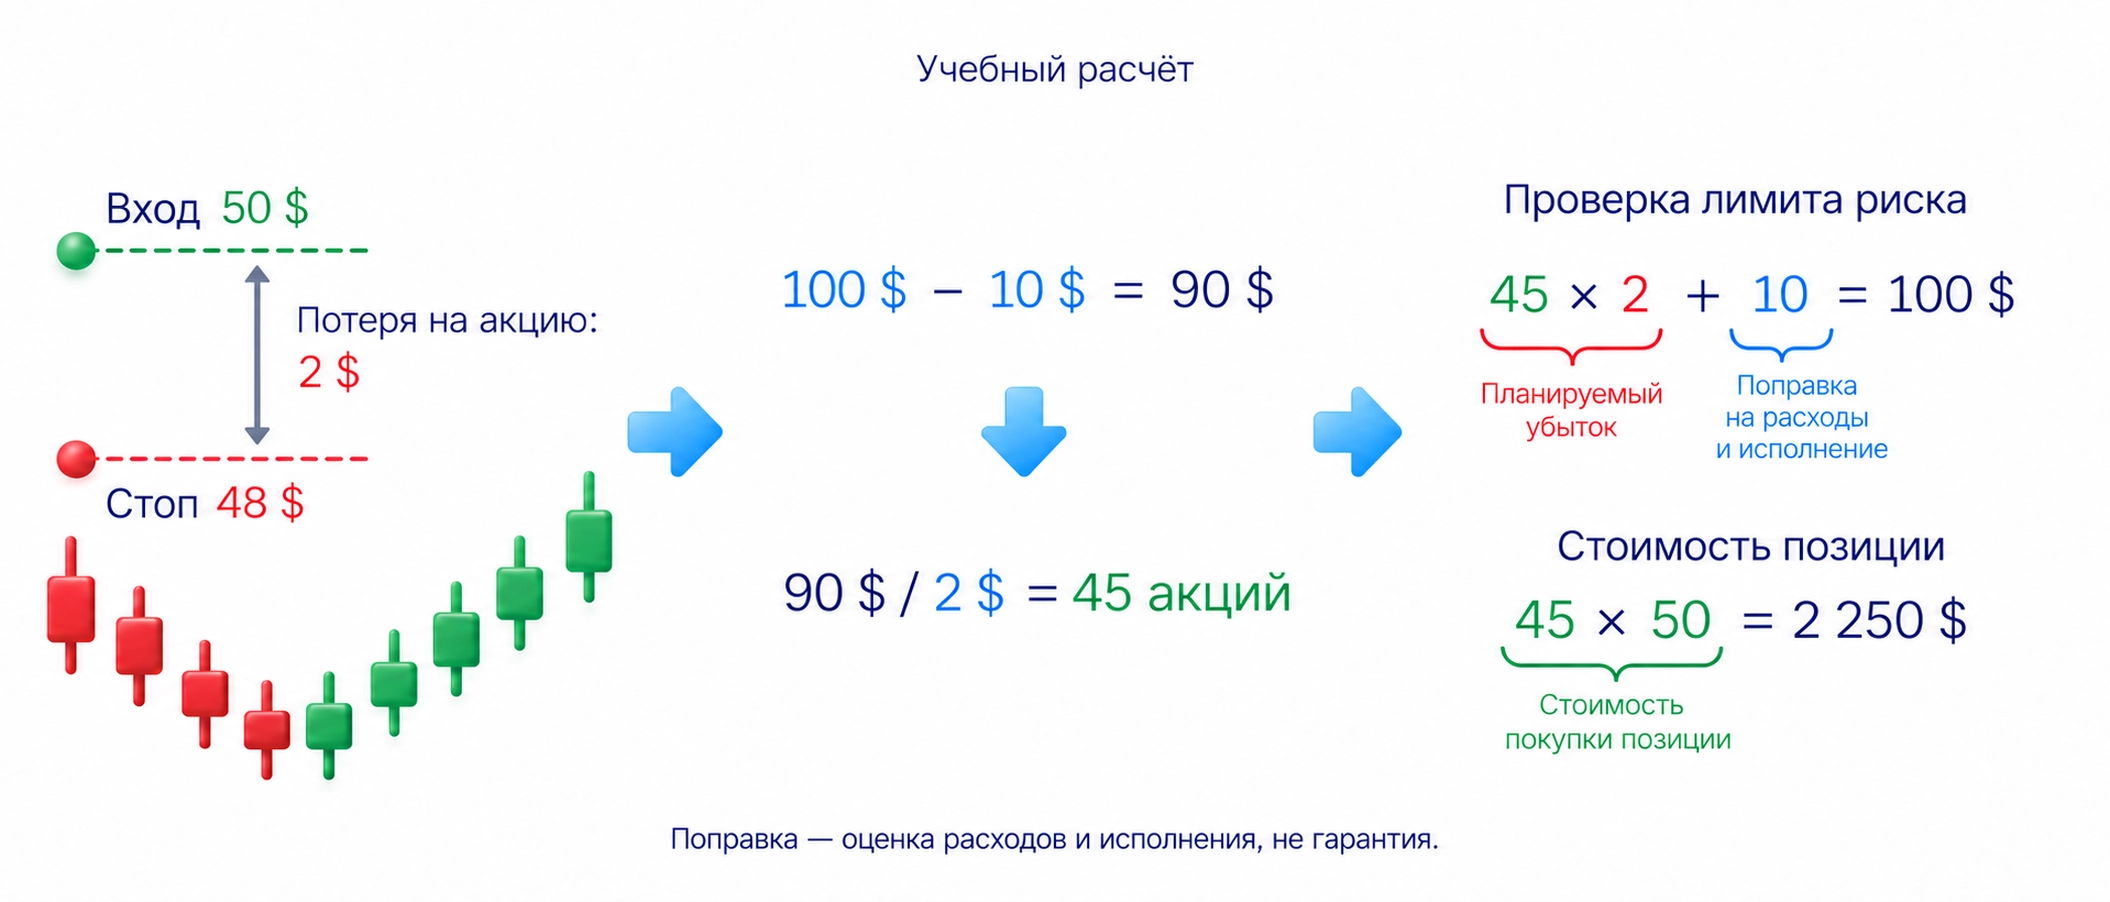
Поправка 10 долларов выбрана только для примера. В реальной сделке учитывают комиссии входа и выхода, плату за перенос позиции, если она предусмотрена, и возможное отклонение цены исполнения. Если спред, разница между ценами покупки и продажи, уже учтён в ценах входа и выхода, второй раз его не прибавляют.
Поправка является оценкой, а не гарантированным пределом фактических расходов.
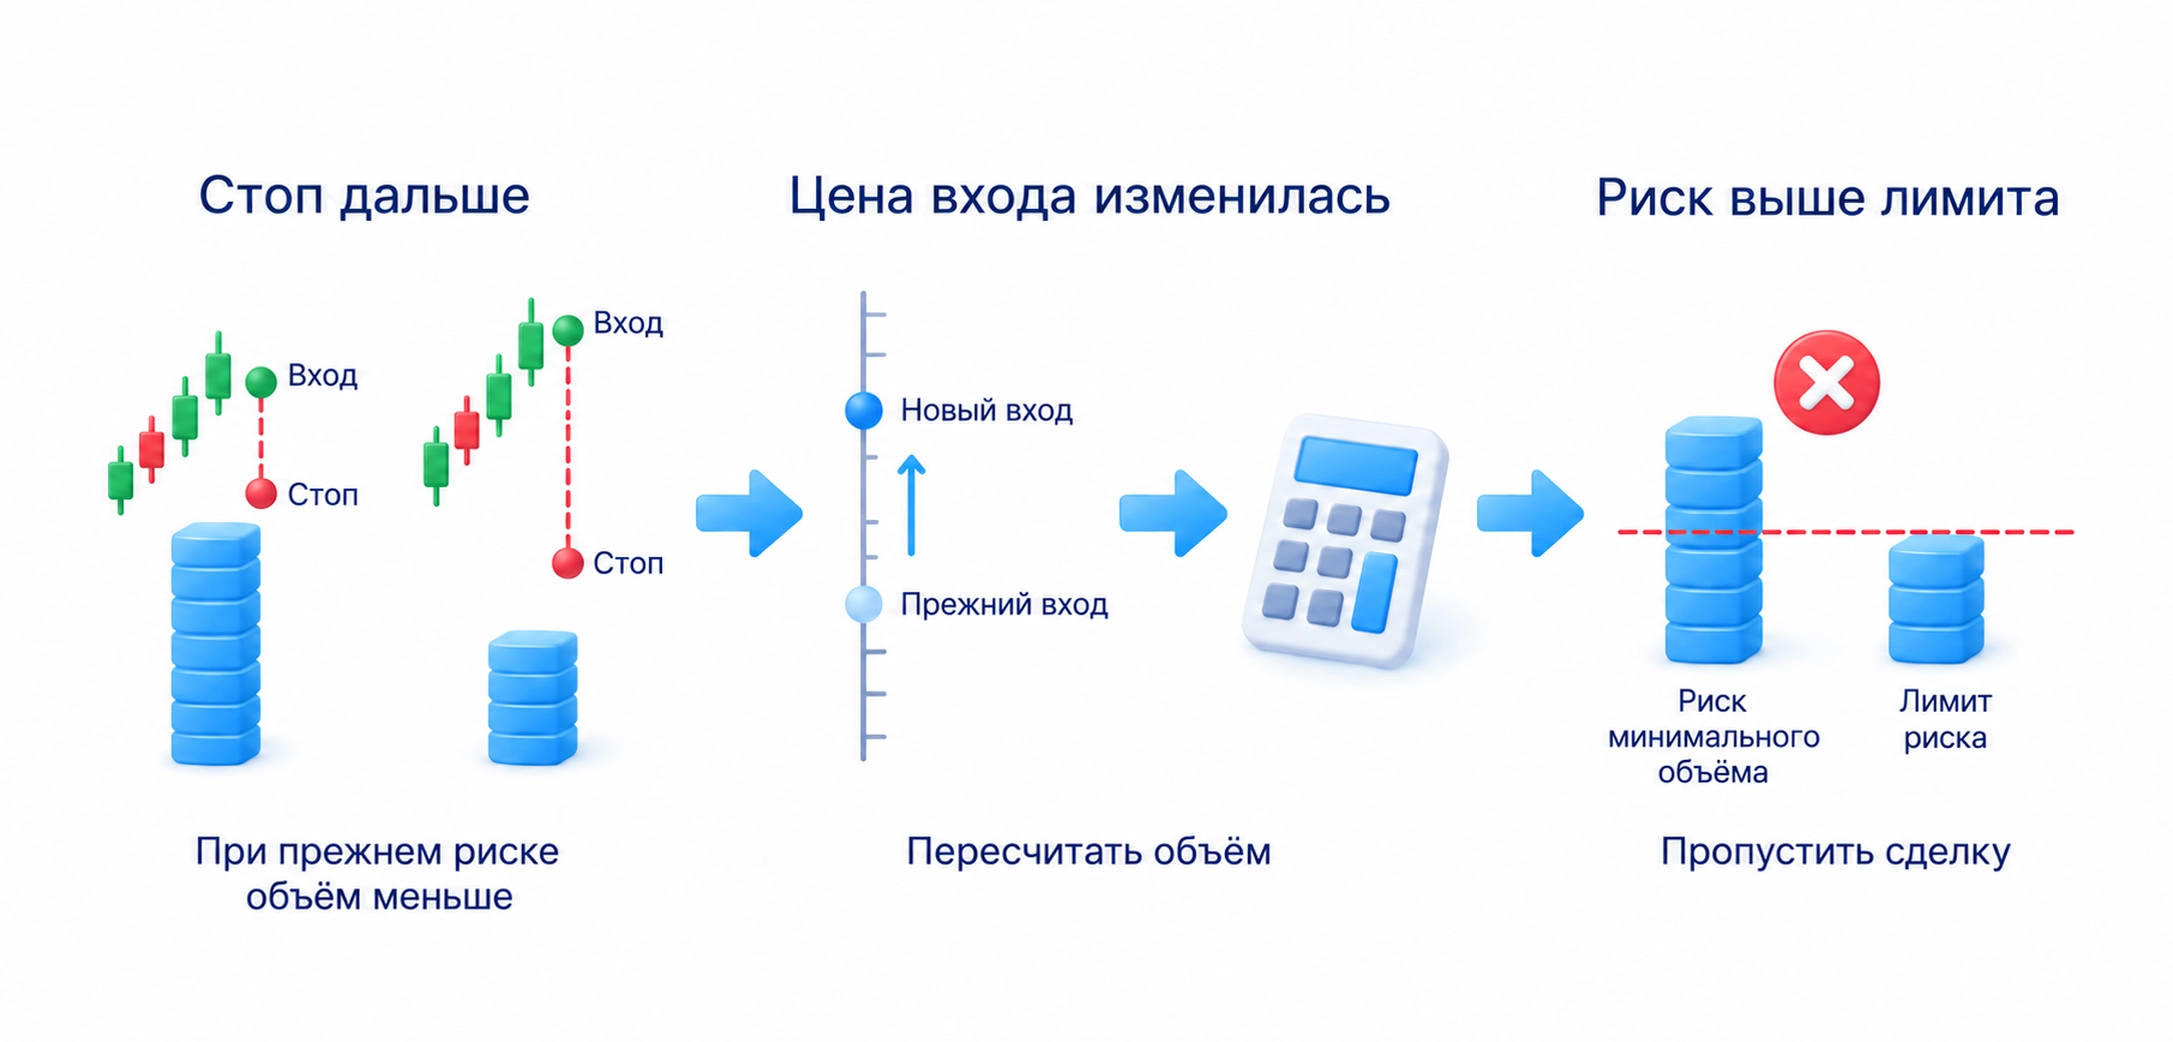
Если стоп приходится поставить дальше, при прежнем риске объём уменьшают. Если цена входа изменилась, расчёт делают заново. Когда даже минимальный разрешённый объём превышает лимит, сделку пропускают.
Для инструментов, объём которых измеряется в лотах, используют тот же принцип. Лот обозначает установленное количество единиц инструмента, а пункт служит единицей изменения его цены. Стоимость пункта показывает денежный результат такого движения для одного лота.
Стоимость пункта и денежный риск должны быть выражены в одной валюте. Размер лота, определение пункта и разрешённый шаг объёма уточняют у брокера.
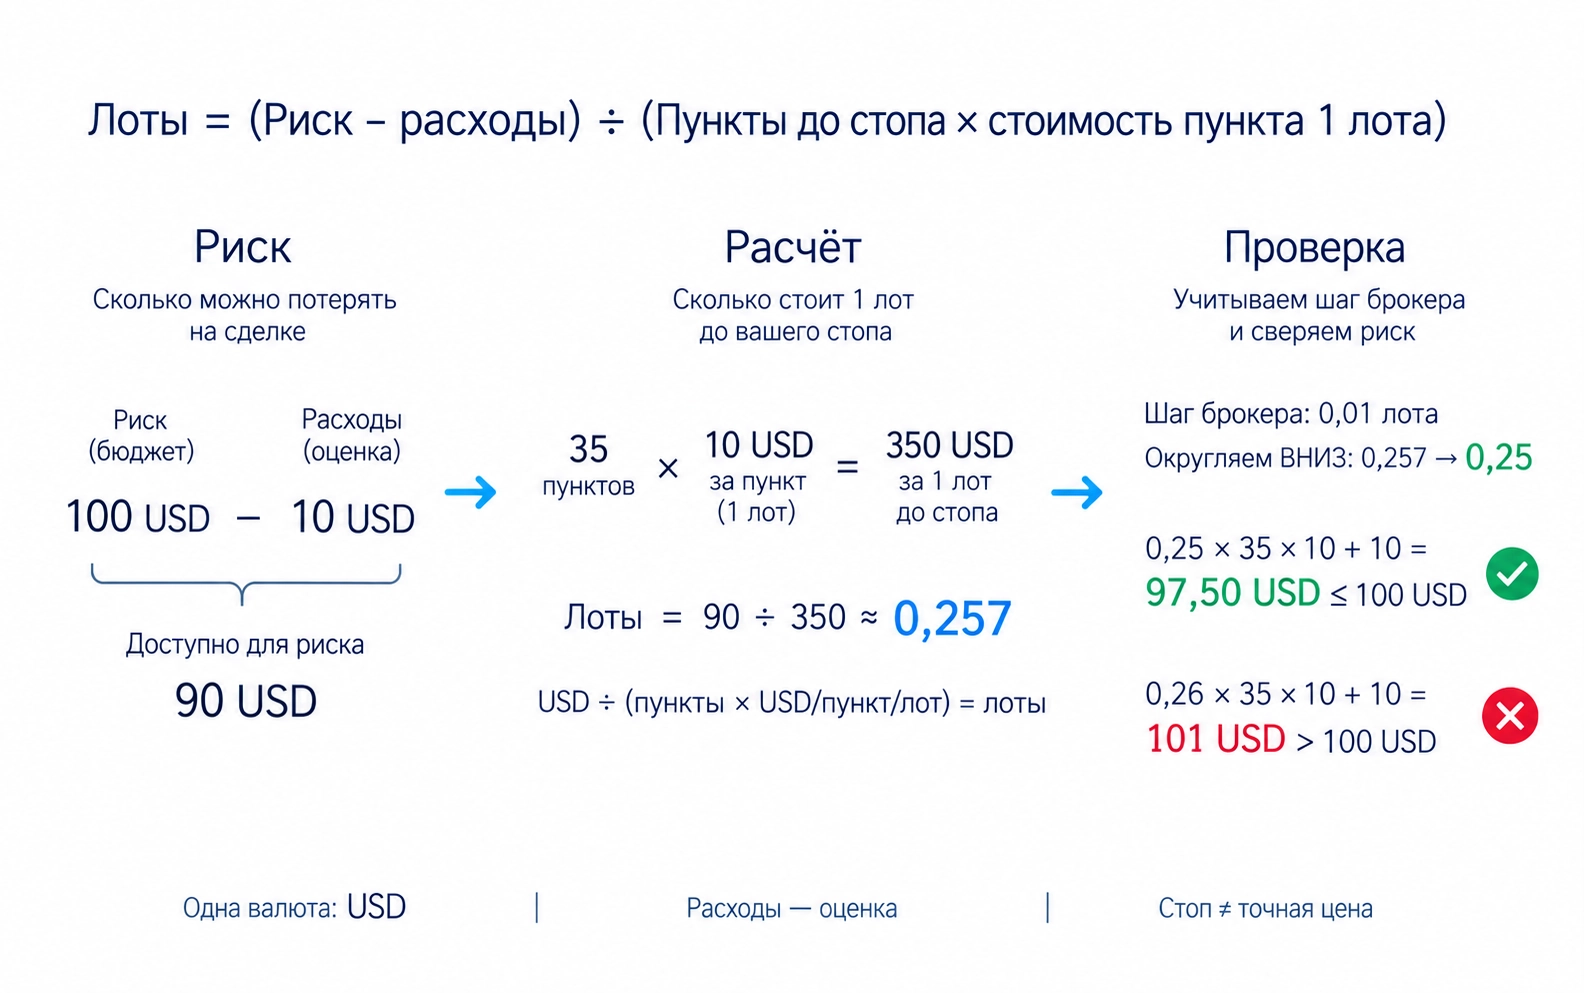
Объём в лотах = риск после поправки на расходы / (расстояние до стопа в пунктах × стоимость пункта для одного лота).
Полученный объём округляют вниз до разрешённого значения. Параметры валютных инструментов разобраны в руководстве по Forex.
Стоп не гарантирует закрытие по заданной цене. При резком движении или отсутствии покупателей и продавцов по нужной цене исполнение может оказаться хуже ожидаемого. Поэтому расчётный риск и фактический убыток могут различаться. Механика защитных заявок объясняется в статье «Типы ордеров».
В разделе моего курса о расчёте позиции этот порядок связывается с практикой: определить защитный выход, рассчитать объём и отработать действие на демосчёте. В видеокурсе показан расчёт размера позиции.
Как учитывать риск открытых сделок
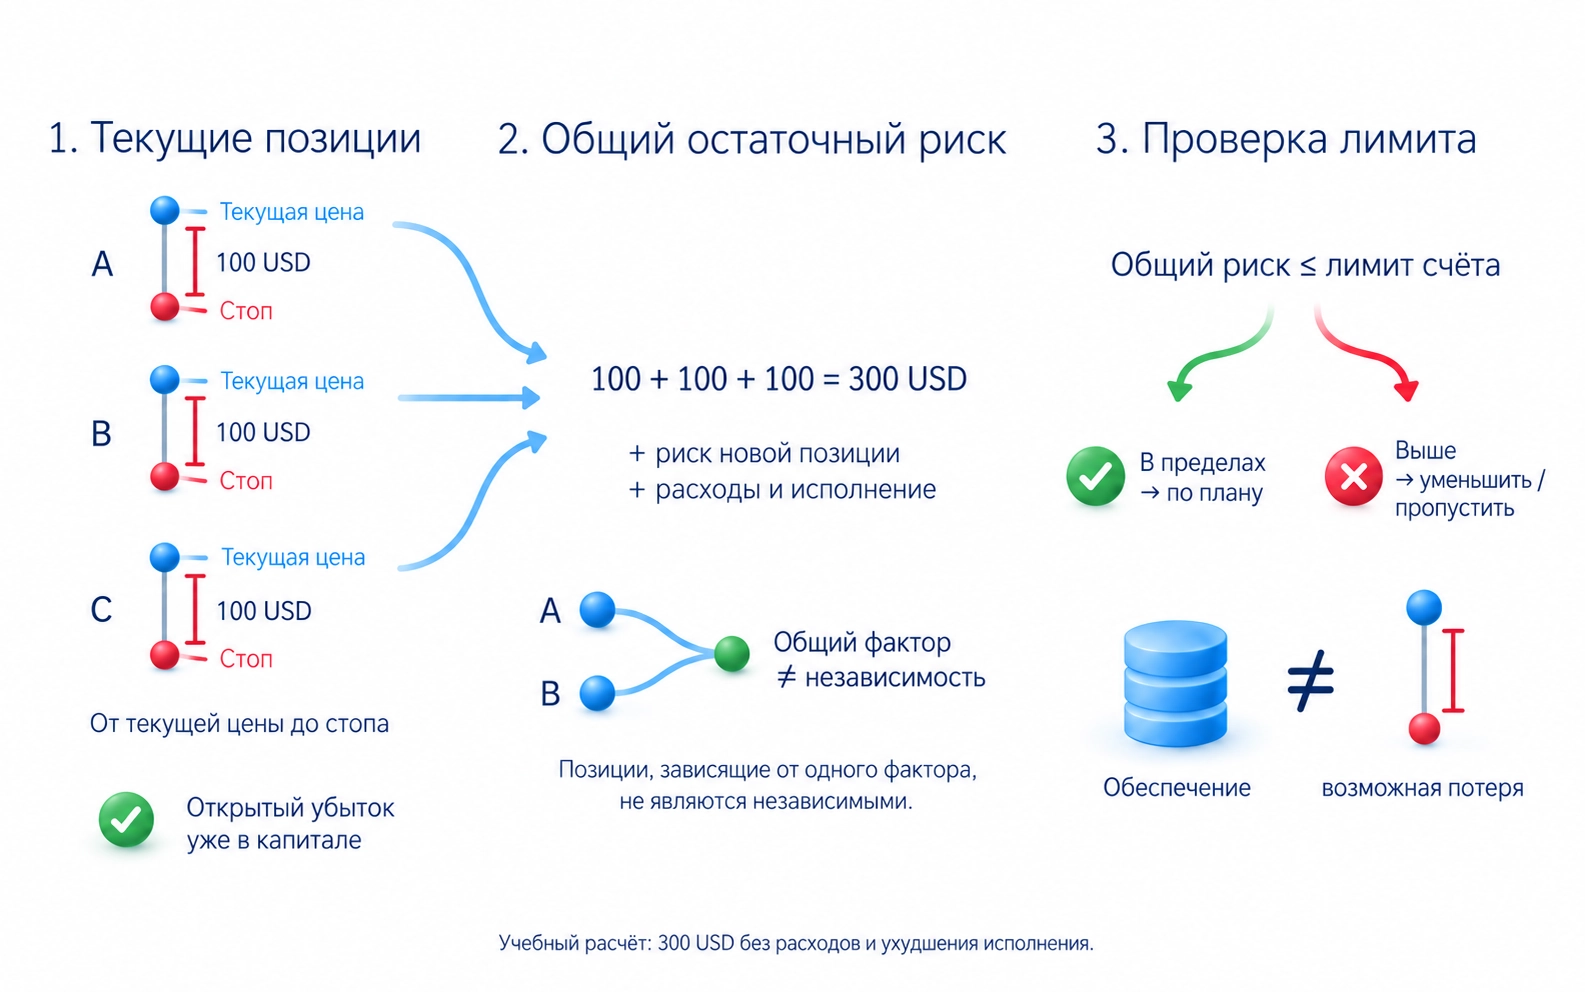
Лимит одной сделки не ограничивает риск всех позиций вместе. Если по трём открытым сделкам от текущих цен до стопов можно дополнительно потерять по 100 долларов, общий оставшийся риск составляет 300 долларов, без дополнительных расходов и ухудшения исполнения.
Перед новым входом сложите оставшийся риск открытых сделок и риск следующей. Сравните сумму с общим лимитом для счёта. Если она больше разрешённой, новую позицию уменьшают или не открывают.
Когда капитал уже учитывает открытый убыток, его не прибавляют к оставшемуся риску второй раз. Дополнительную потерю считают от текущих цен до стопов, учитывая расходы на выход и возможное ухудшение исполнения.
Несколько сделок могут зависеть от одного движения рынка. Например, укрепление доллара способно одновременно принести убыток нескольким покупкам валют против него. Разные названия инструментов сами по себе не означают, что риски независимы.
Добавление объёма, частичное закрытие и перенос стопа требуют нового расчёта. Прежняя защитная заявка не сохранит прежний денежный риск, если позиция стала больше. Способы добавления объёма разобраны в статье «Усреднение и мартингейл», а сопровождение позиции в материале «Управление сделкой».
При торговле с кредитным плечом брокер удерживает только часть стоимости позиции как обеспечение. Эта сумма не равна возможной потере до стопа. Если обеспечения недостаточно, площадка может принудительно закрыть позицию раньше планового стопа; порядок зависит от её условий. Поэтому до входа проверяют и денежный риск, и требования к обеспечению.
Какой риск выдержит счёт
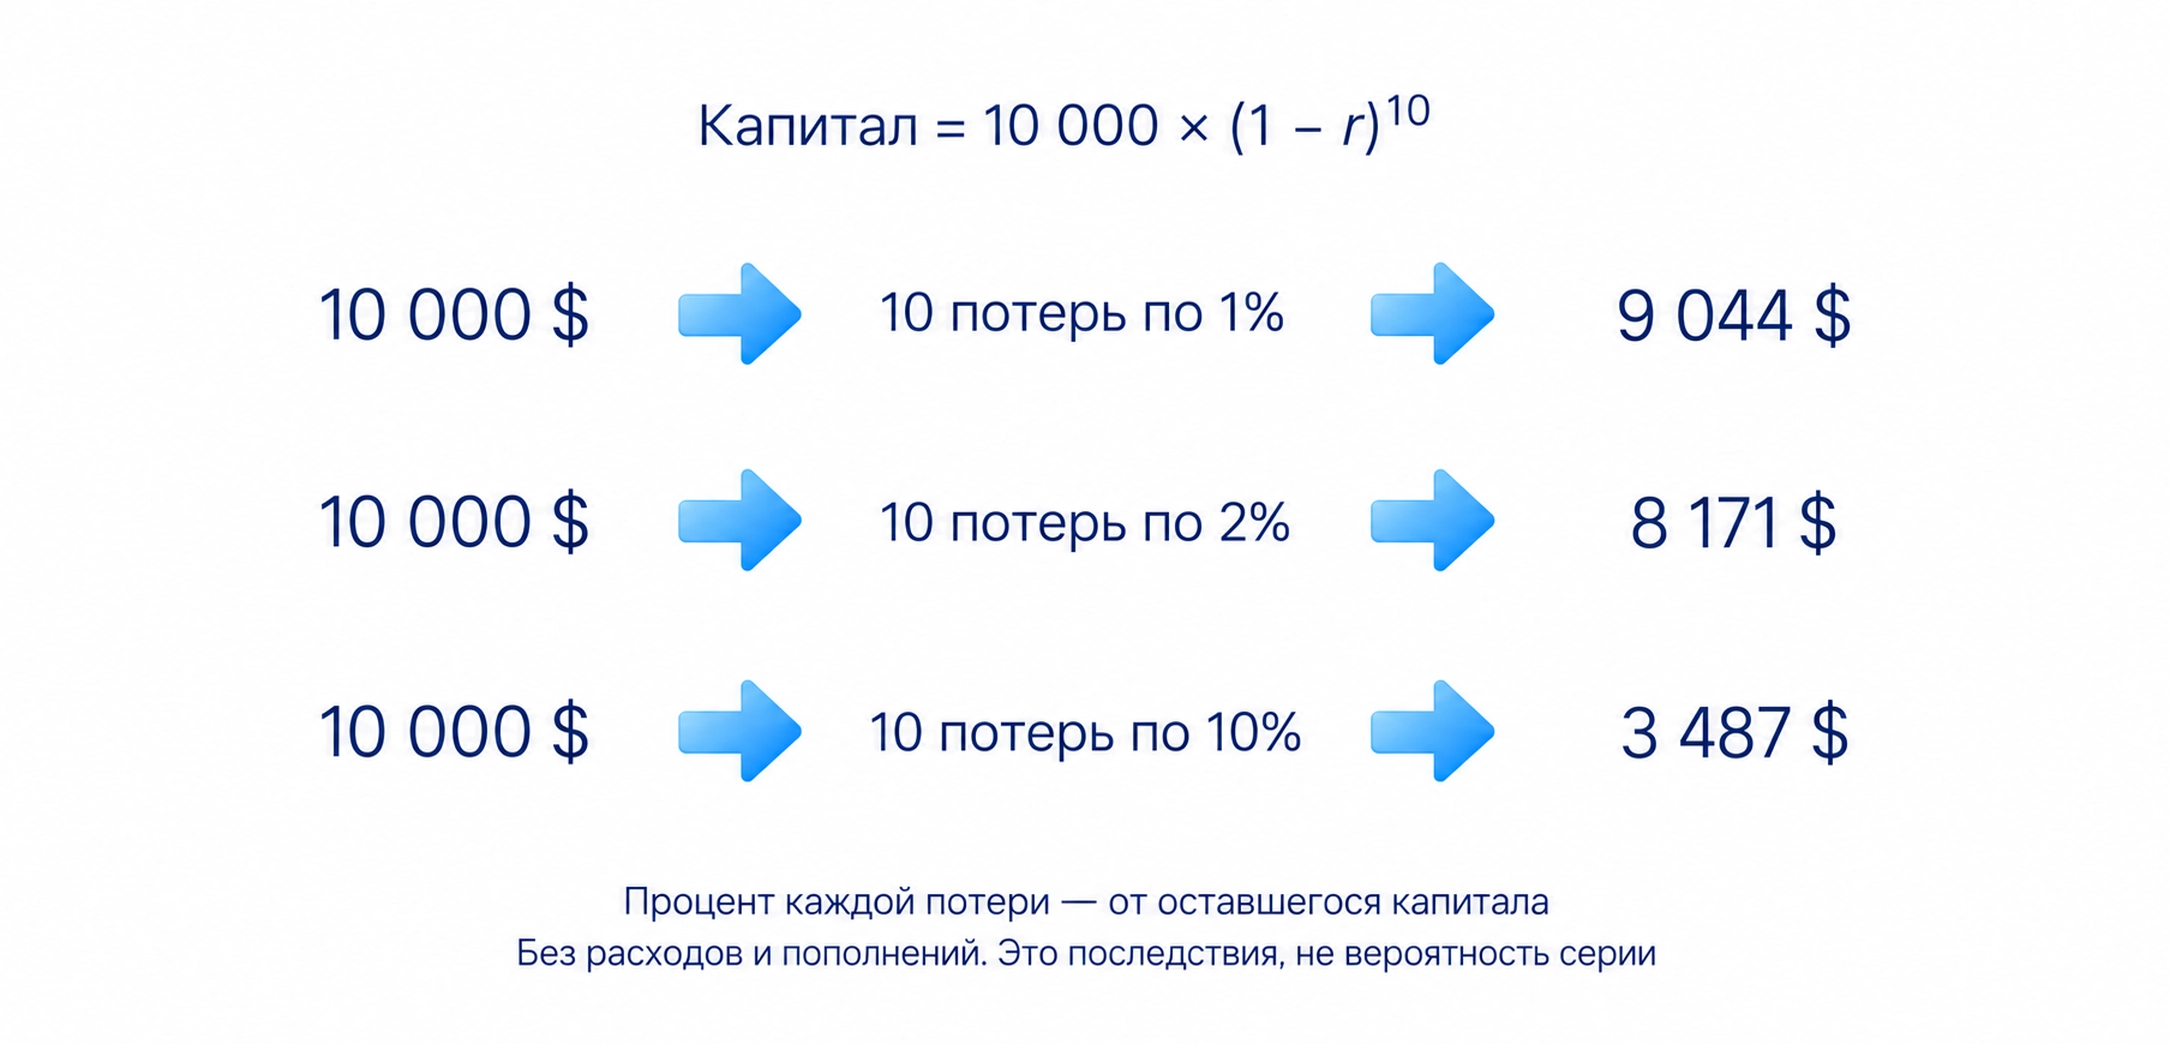
Последствия выбранного процента удобно оценить на серии убытков. В учебном примере начальный капитал составляет 10 000 долларов. Каждая из десяти сделок теряет заданный процент от оставшегося капитала; дополнительных расходов и пополнений нет.
- При риске 1% останется примерно 9 044 доллара. Потеря составит 9,56%.
- При риске 2% останется примерно 8 171 доллар. Потеря составит 18,29%.
- При риске 10% останется примерно 3 487 долларов. Потеря составит 65,13%.
После каждого убытка денежный риск здесь уменьшается вместе со счётом. Для проверки начальный капитал десять раз умножают на оставшуюся долю: при риске 1% это 0,99. Расчёт показывает последствия серии, а не вероятность её появления.
Если после потерь продолжать рисковать прежней суммой в долларах, её доля в счёте растёт. Поэтому размер следующей позиции пересчитывают от текущего капитала.
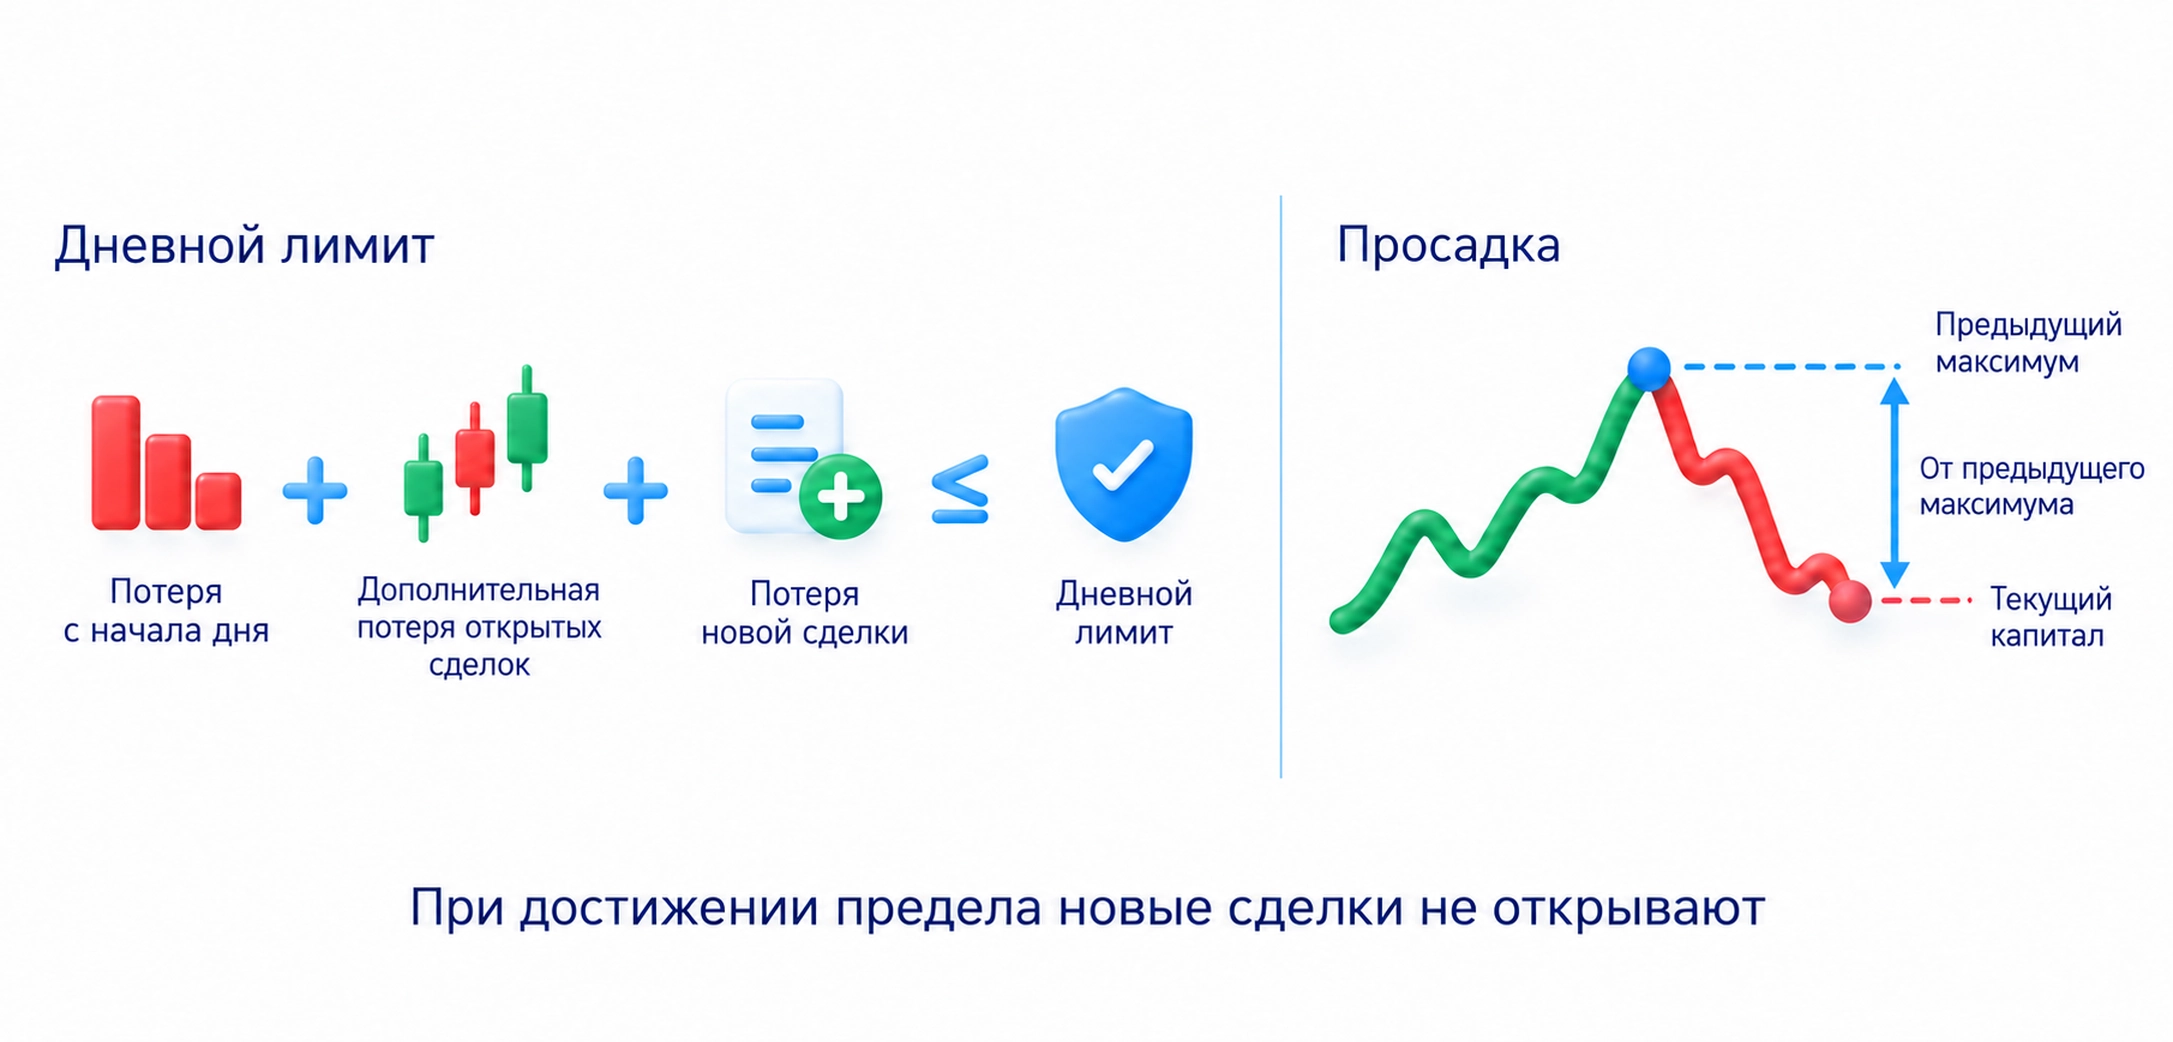
Заранее устанавливают предел потерь за день. Один способ: считать потерю как снижение капитала относительно начала дня, включая результат открытых позиций. Здесь предполагается, что в течение дня счёт не пополняли и деньги с него не выводили.
Потеря с начала дня плюс возможная дополнительная потеря по открытым и новой сделкам не должны превышать дневной лимит. Перед входом проверяют обе суммы. При достижении лимита новые сделки не открывают.
Отдельно задают допустимую просадку: снижение капитала от предыдущего максимума. Достижение этого предела означает остановку торговли и проверку причин потерь. Желание быстрее вернуть деньги не отменяет ограничений; работа с такими решениями рассматривается в психологии трейдинга.
Как проверить соблюдение риска
В торговом журнале сохраняют планируемую потерю, вход, стоп, объём и последующие изменения позиции. После закрытия сравнивают план с фактическим убытком. Работа с такими записями разобрана в материале «Торговая система и план».
Если потеря выше расчётной, проверьте две причины: увеличивали ли вы риск после входа и отличались ли исполнение и расходы от ожидаемых. Первая требует исправить собственные действия, вторая уточнить расчёт для следующих сделок. Обе причины могут действовать одновременно.
В моём подходе плановый убыток допустим, если правила соблюдены. Прибыльная сделка не оправдывает превышение лимита: такое же действие в следующий раз может привести к большой потере.
Частые вопросы
Это правила ограничения возможных потерь. До сделки определяют допустимый убыток, выбирают стоп и рассчитывают объём. Дополнительно проверяют риск всех открытых позиций и предел потерь за день.
Ориентир 1–2% не гарантирует безопасность. Процент выбирают с учётом допустимого снижения капитала, последствий убыточной серии и остальных открытых сделок. Денежный риск пересчитывают от текущего капитала.
Из допустимой потери вычитают поправку на расходы и исполнение, затем делят остаток на потерю одной единицы инструмента до стопа. Для лотов используют расстояние в пунктах и стоимость пункта одного лота в той же валюте. Объём округляют вниз до разрешённого значения.
Сложите возможные дополнительные потери от текущих цен до стопов с расходами и оценкой ухудшения исполнения. Добавьте риск новой сделки и сравните сумму с общим лимитом. Убыток, уже учтённый в текущем капитале, второй раз не прибавляют.
Стоп задаёт защитный выход, когда основание для сделки больше не действует. Место стопа нужно для расчёта объёма под допустимую потерю. Фактическая цена исполнения может отличаться от заданной.
В моём подходе ограничение риска обязательно даже при уверенности во входе. Плановый убыток допустим при соблюдении правил. Прибыль не оправдывает превышения лимита.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




