Микроструктура рынка объясняет, как заявки покупателей и продавцов встречаются, превращаются в сделки и меняют доступные цены. Она помогает читать график через действия участников, а не воспринимать движение свечи как самостоятельное событие.
Разберём, чем цена последней сделки отличается от цены следующей покупки, почему большая заявка может исполниться по нескольким ценам и что действительно видно в стакане. Основной пример относится к непрерывной торговле на площадке с электронной книгой заявок. У аукционов и внебиржевых сделок порядок формирования цены может отличаться; общая организация торговли разобрана в статье о том, как устроена биржа.
Bid, Ask и Last: какую цену показывает рынок
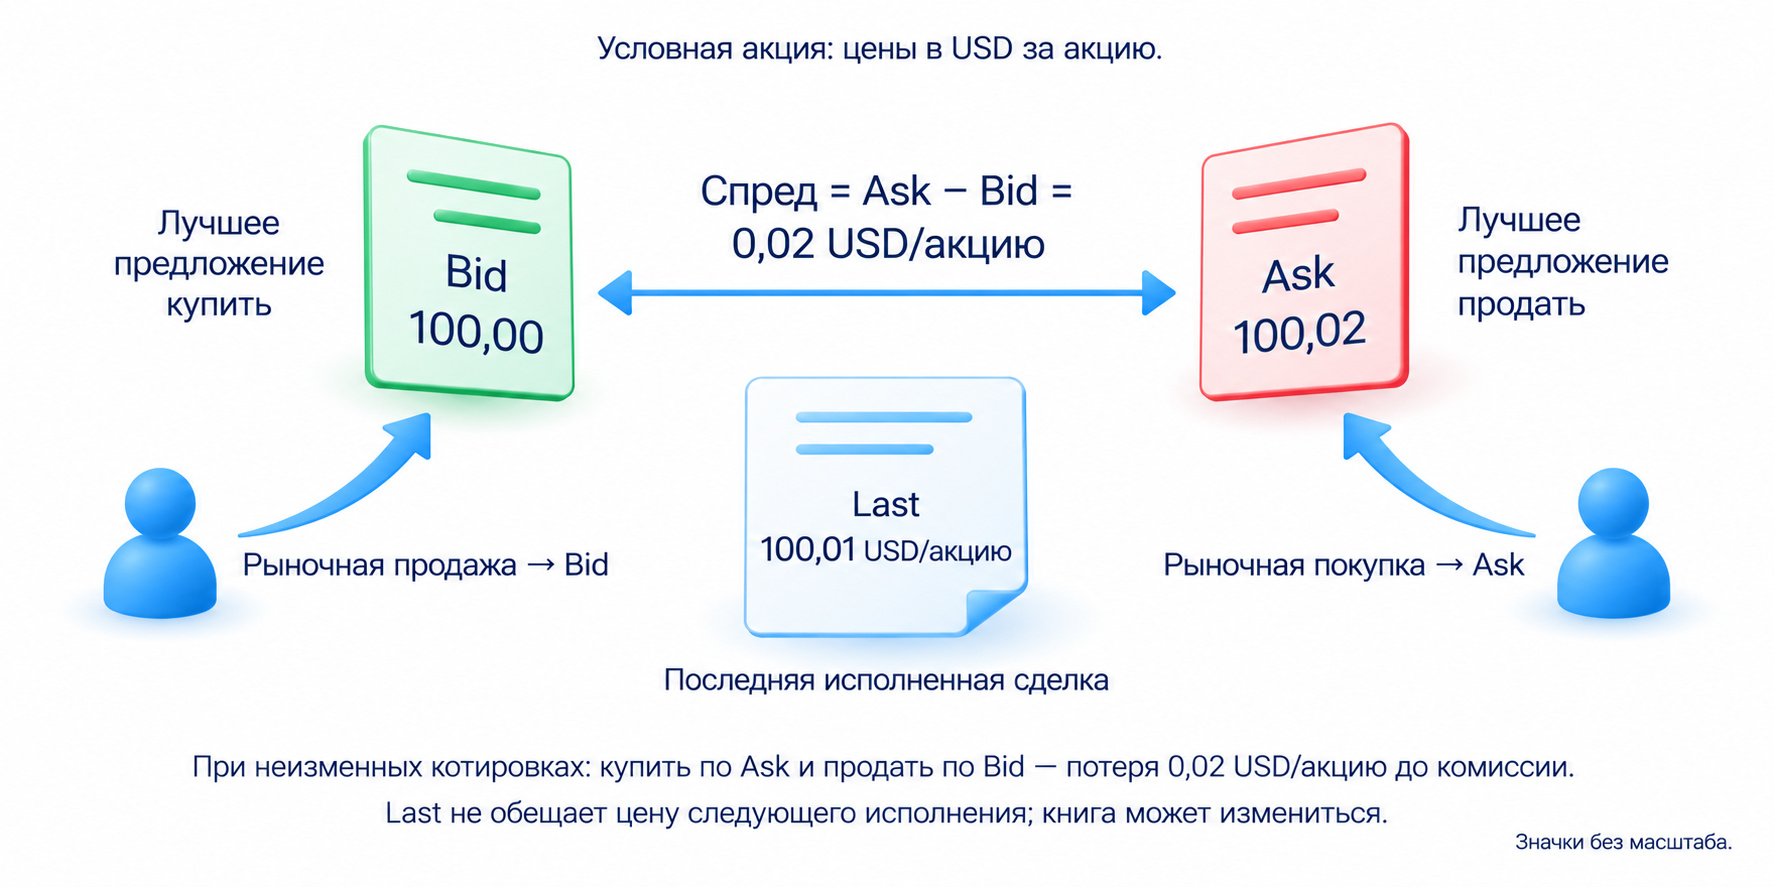
Bid является лучшей доступной ценой покупки в выбранной книге заявок: по ней кто-то предлагает купить. Ask является лучшей доступной ценой продажи. Трейдер, который хочет купить без ожидания, встречается с предложениями продавцов на стороне Ask; продавец без ожидания встречается с покупателями на стороне Bid.
Last обозначает цену последней исполненной сделки. Это уже состоявшаяся операция. Предложения в книге после неё могли измениться, поэтому Last не обещает цену вашей следующей сделки. Уточните, что строит график: сделки Last, котировки Bid или другой поток. Иначе видимое касание уровня можно ошибочно принять за доступную цену покупки.
Спред является разницей между лучшими Ask и Bid. Покупка по Ask и немедленная продажа по Bid при неизменных котировках дают потерю на этой разнице, ещё до комиссии. Если ожидаемое движение небольшое, спред занимает заметную часть результата. Поэтому в коротких стилях торговли условия исполнения особенно важны.
Спред меняется вместе с заявками. Перед новостью или при уходе участников предложения могут разойтись; после появления новых заявок сблизиться. Выставление собственного лимита вместо немедленной сделки иногда позволяет получить другую цену, но добавляет риск ожидания и отсутствия исполнения.
Что показывает биржевой стакан
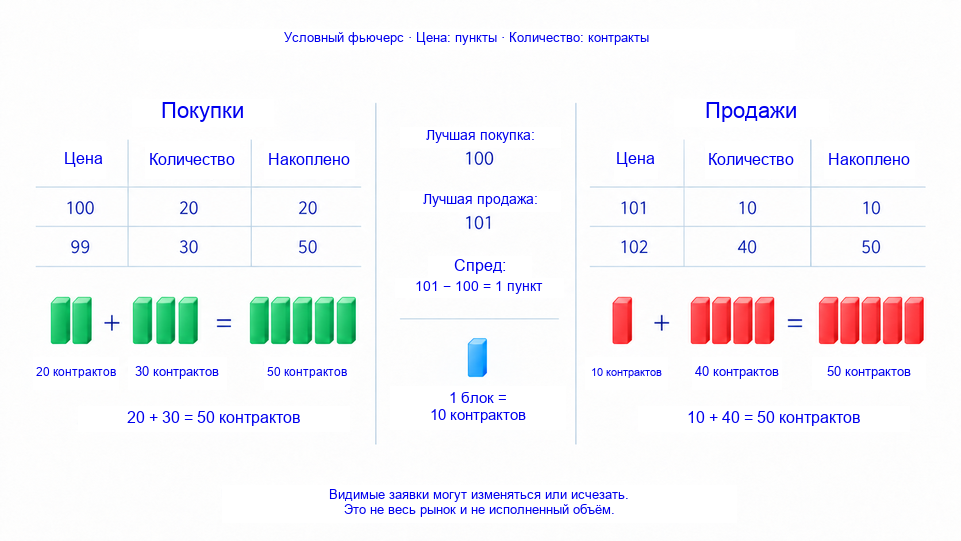
Стакан показывает видимые заявки на покупку и продажу по ценовым уровням в доступном потоке данных. Обычно для каждой цены указано суммарное количество акций, контрактов или других единиц. Это количество, которое сейчас предлагают купить или продать, а не уже совершённый торговый объём.
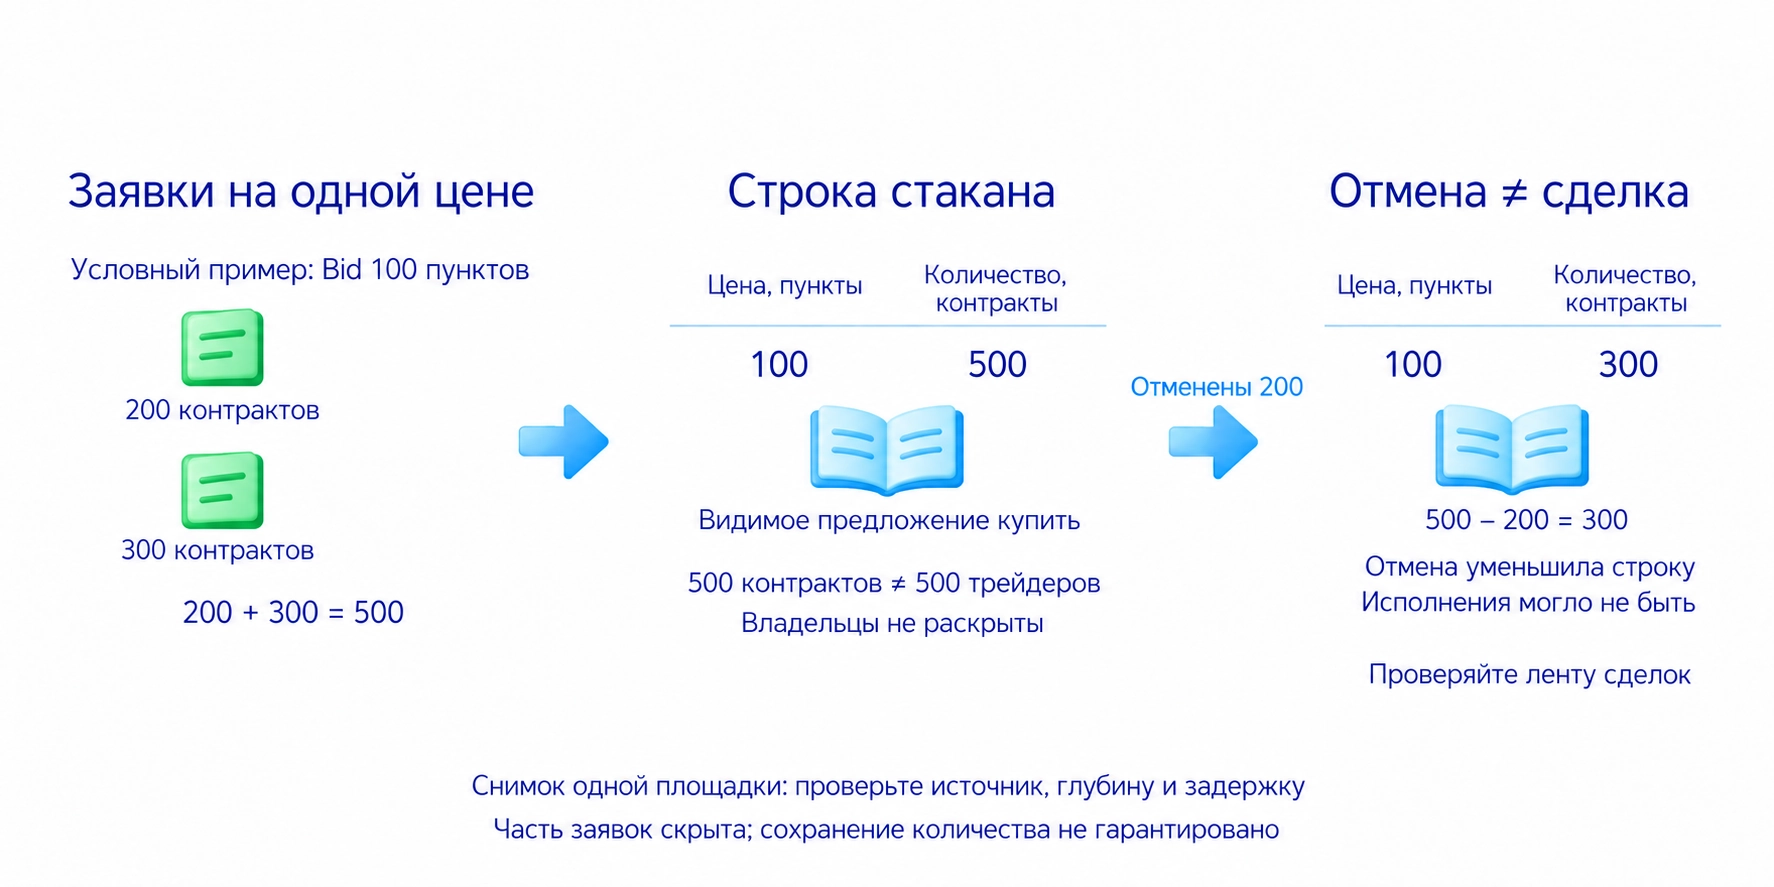
Число 500 возле цены может объединять несколько заявок. Оно не означает 500 трейдеров и не раскрывает владельца позиции. Даже поток с отдельными заявками может быть анонимным. По одной крупной строке нельзя установить, что в рынок пришёл конкретный банк или фонд.
Глубина стакана зависит от подписки и площадки. Терминал может показывать только несколько ближайших уровней, а часть заявок остаётся скрытой. Кроме того, стакан одной биржи не включает все предложения других площадок. Перед анализом проверьте источник, число отображаемых уровней и наличие задержки.
Заявки добавляют, изменяют, исполняют и отменяют. Поэтому снимок стакана быстро устаревает. Большое количество на одной цене не является обещанием, что оно останется там до вашей сделки. Сравнивайте снимок с последующими исполнениями, а не считайте исчезновение строки доказательством покупки или продажи.
Как заявки исполняются и двигают цену
Рыночная заявка требует исполнения по доступным встречным предложениям. Она не задаёт фиксированную цену. Если подходящих предложений недостаточно, исполнение может быть частичным или невозможным; действуют также ограничения площадки и условия заявки.
Лимитная заявка задаёт предел цены: купить не дороже лимита или продать не дешевле него. Она может ждать в книге, но не обязана быть пассивной. Если лимит позволяет согласиться с уже доступной встречной ценой, заявка может исполниться сразу.
Заявку, которая добавляет ожидающий объём в книгу, называют мейкерской. Исполнение против уже доступной заявки относят к роли тейкера; лимитный ордер тоже может оказаться тейкером. Полный разбор способов задания цены и активации есть в статье о типах ордеров.
На одной цене могут ждать несколько заявок. При порядке «цена, затем время» сначала выбирается лучшая цена, а внутри неё более ранняя заявка. Однако некоторые инструменты используют распределение по объёму или сочетание правил. Узнайте порядок своей площадки: касание лимитной цены ещё не означает, что очередь дошла до вас.
В каждой сделке есть покупатель и продавец. Цена растёт не потому, что покупателей в состоявшейся сделке оказалось больше продавцов. Следующие сделки могут пройти выше, когда покупатели соглашаются на более высокие предложения, а доступное количество по прежней цене уже исполнено или убрано. При продажах происходит обратное движение по стороне Bid.
Котировки могут сдвинуться и без сделки: участник снимает лучший лимит или выставляет новый внутри спреда. Поэтому изменение лучшего Ask и изменение Last являются разными событиями. Для объяснения конкретного движения нужно сопоставить заявки и исполнения, а не только направление свечи.
Ликвидность и проскальзывание: пример исполнения
Ликвидность описывает возможность совершить сделку нужного размера с приемлемыми затратами и изменением цены. Для исполнения важны спред, количество на встречной стороне и появление новых предложений. Большой оборот за день сам по себе не гарантирует достаточное количество именно в момент вашей заявки.
Проскальзывание возникает, когда фактическая цена отличается от ожидаемой. Оно зависит не только от размера заявки: пока команда идёт от терминала до площадки, котировки могут измениться. Лимит ограничивает допустимую цену, но вместо худшей цены вы можете получить частичную сделку или не получить её вовсе.
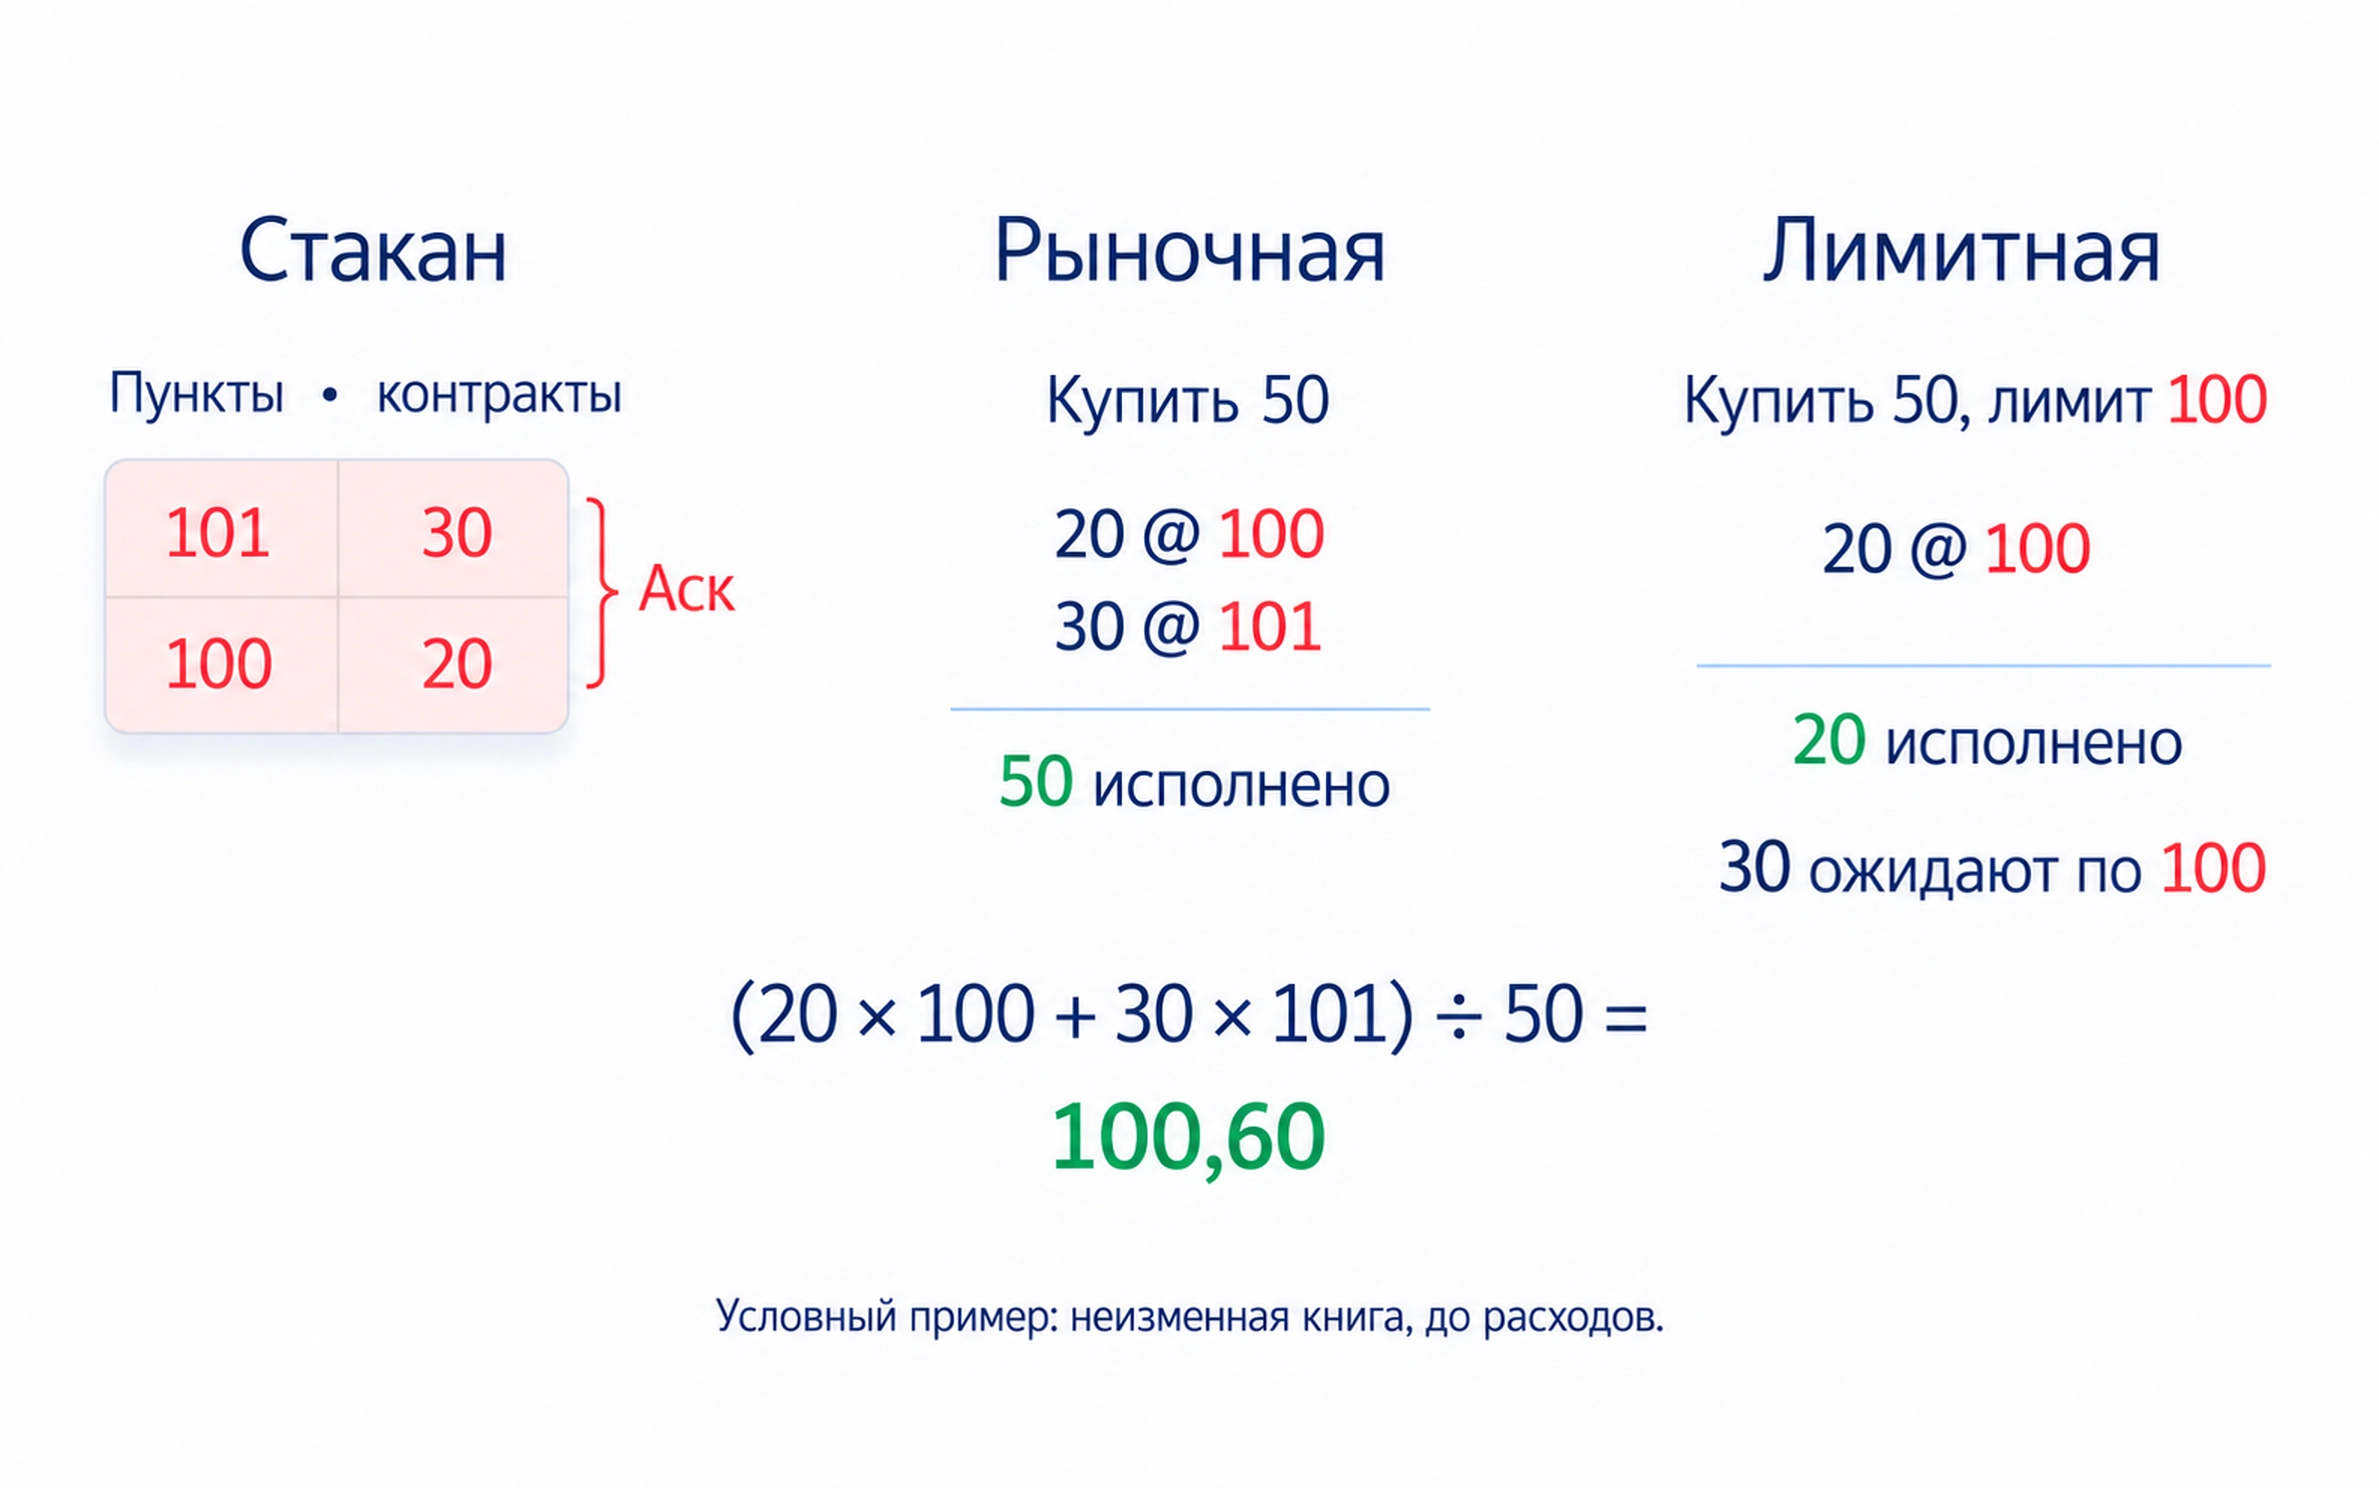
Рассмотрим учебный пример без комиссии; котировки выражены в условных пунктах цены. В стакане предлагают продать 20 контрактов по 100 и 30 по 101. Рыночная покупка 50 контрактов при неизменных предложениях забирает обе строки. Средняя цена учитывает количество: (20 × 100 + 30 × 101) / 50 = 100,60 пункта. Ожидание купить весь объём по первой видимой цене 100 не учитывало доступные там 20 контрактов.
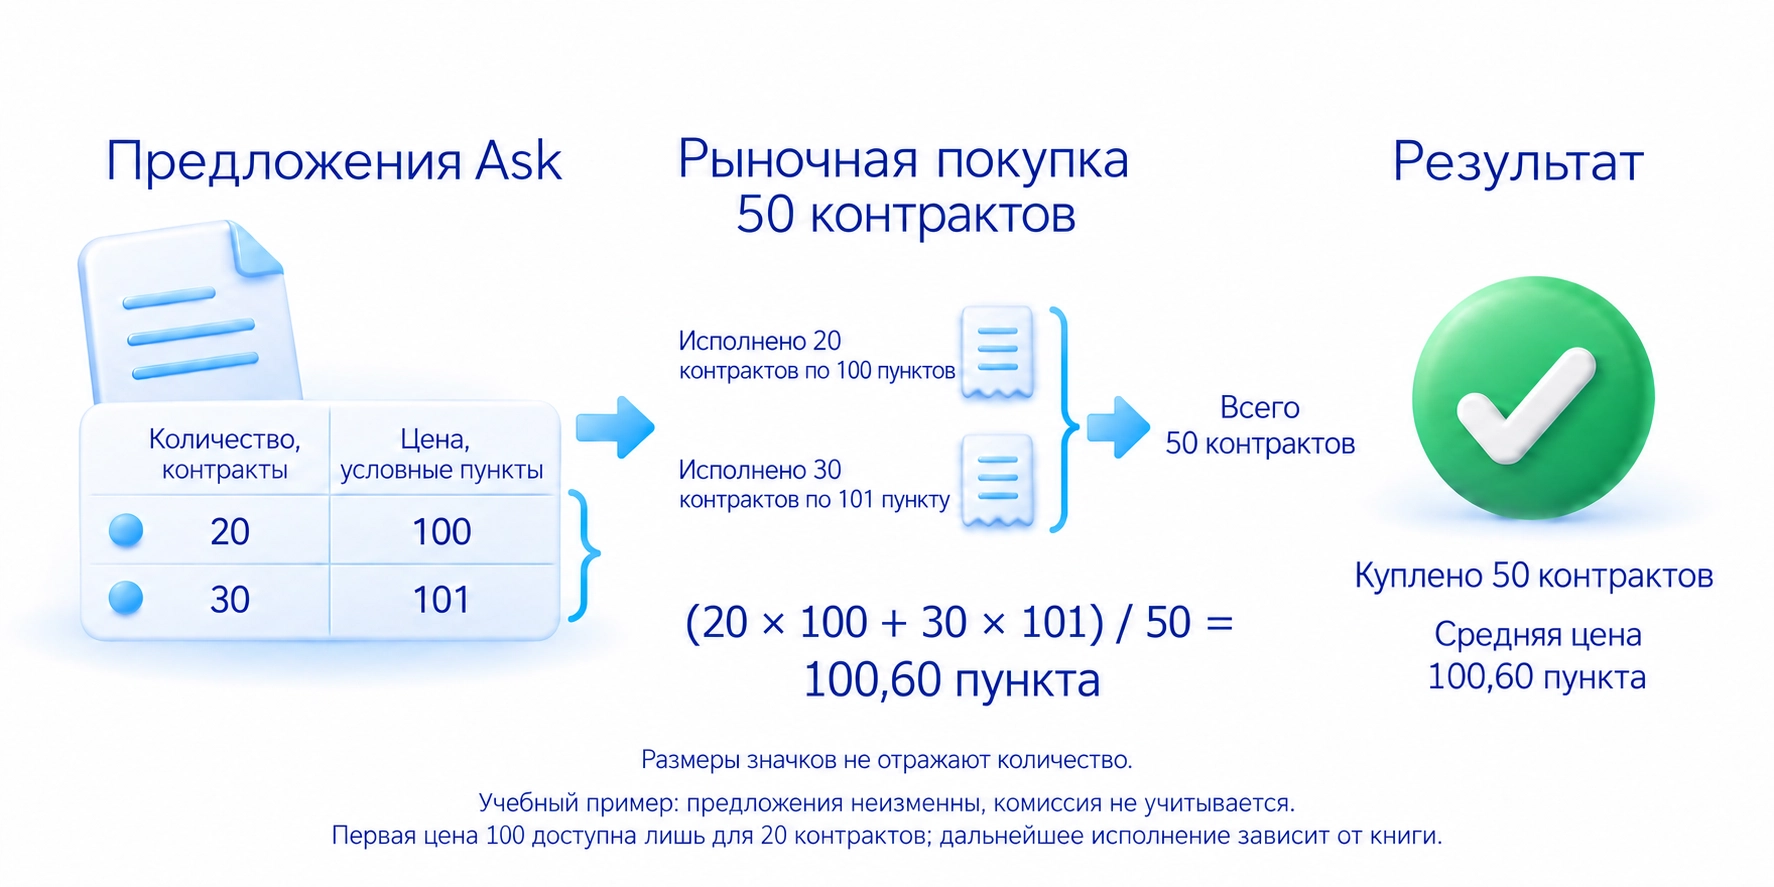
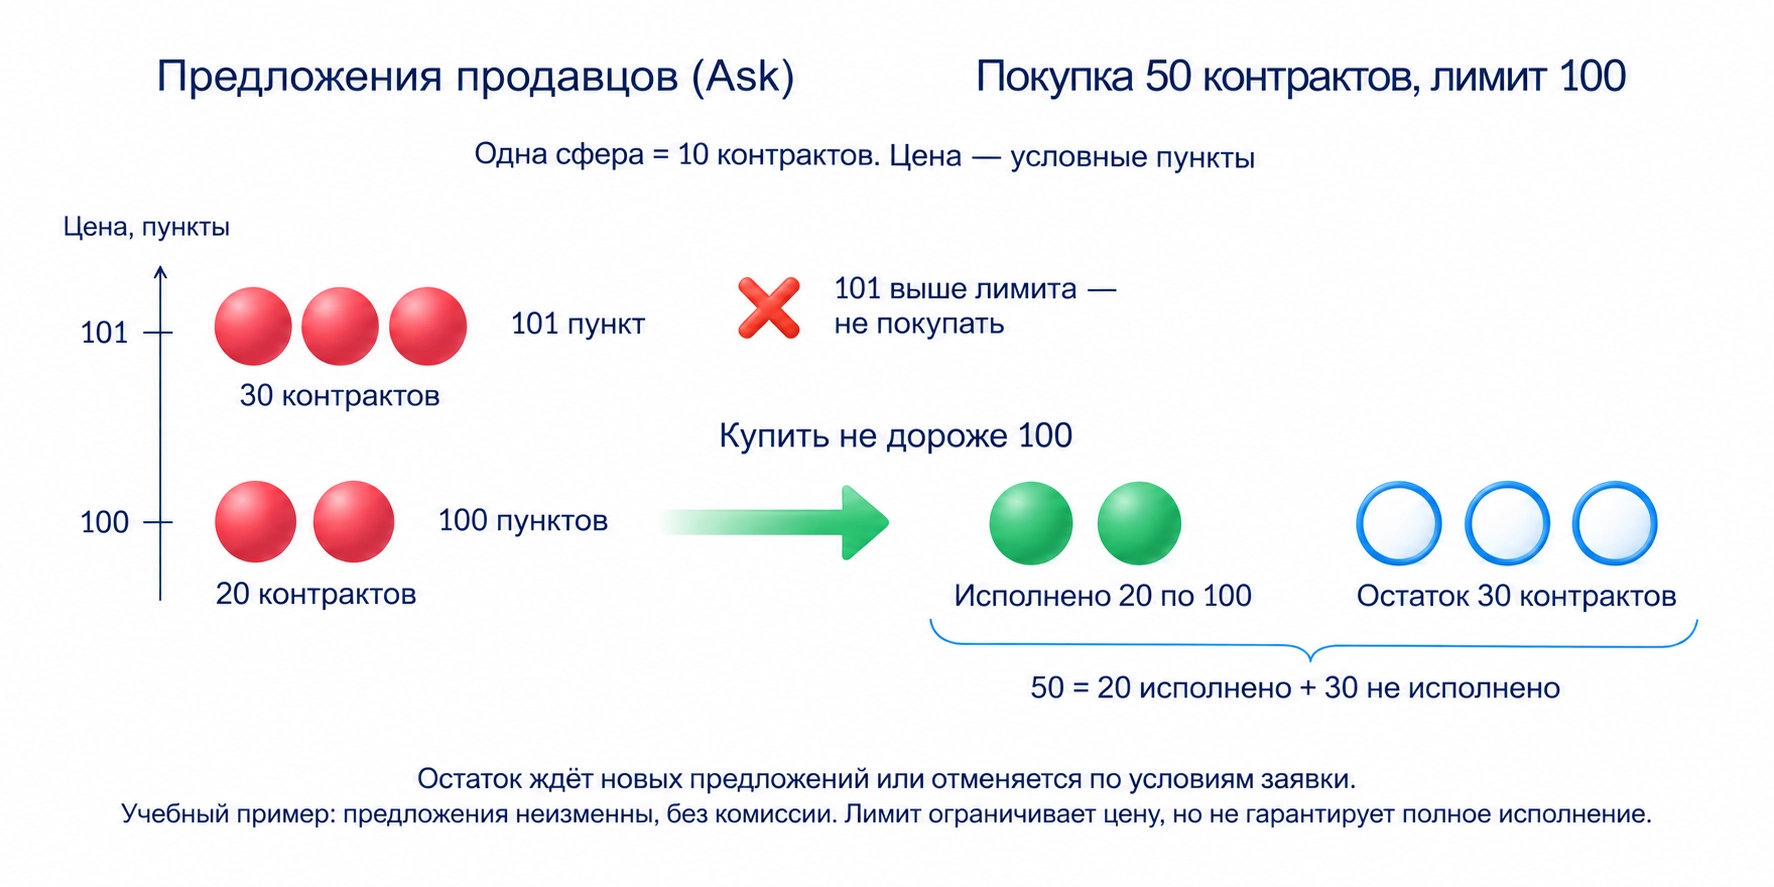
Если вместо рыночной покупки поставить лимит 100, при тех же условиях можно получить только 20 контрактов. Дальнейшая судьба остатка зависит от новых предложений и условий заявки: он может ожидать или быть отменён. Разница между выбором цены и выбором скорости исполнения здесь видна без предположений о направлении рынка.
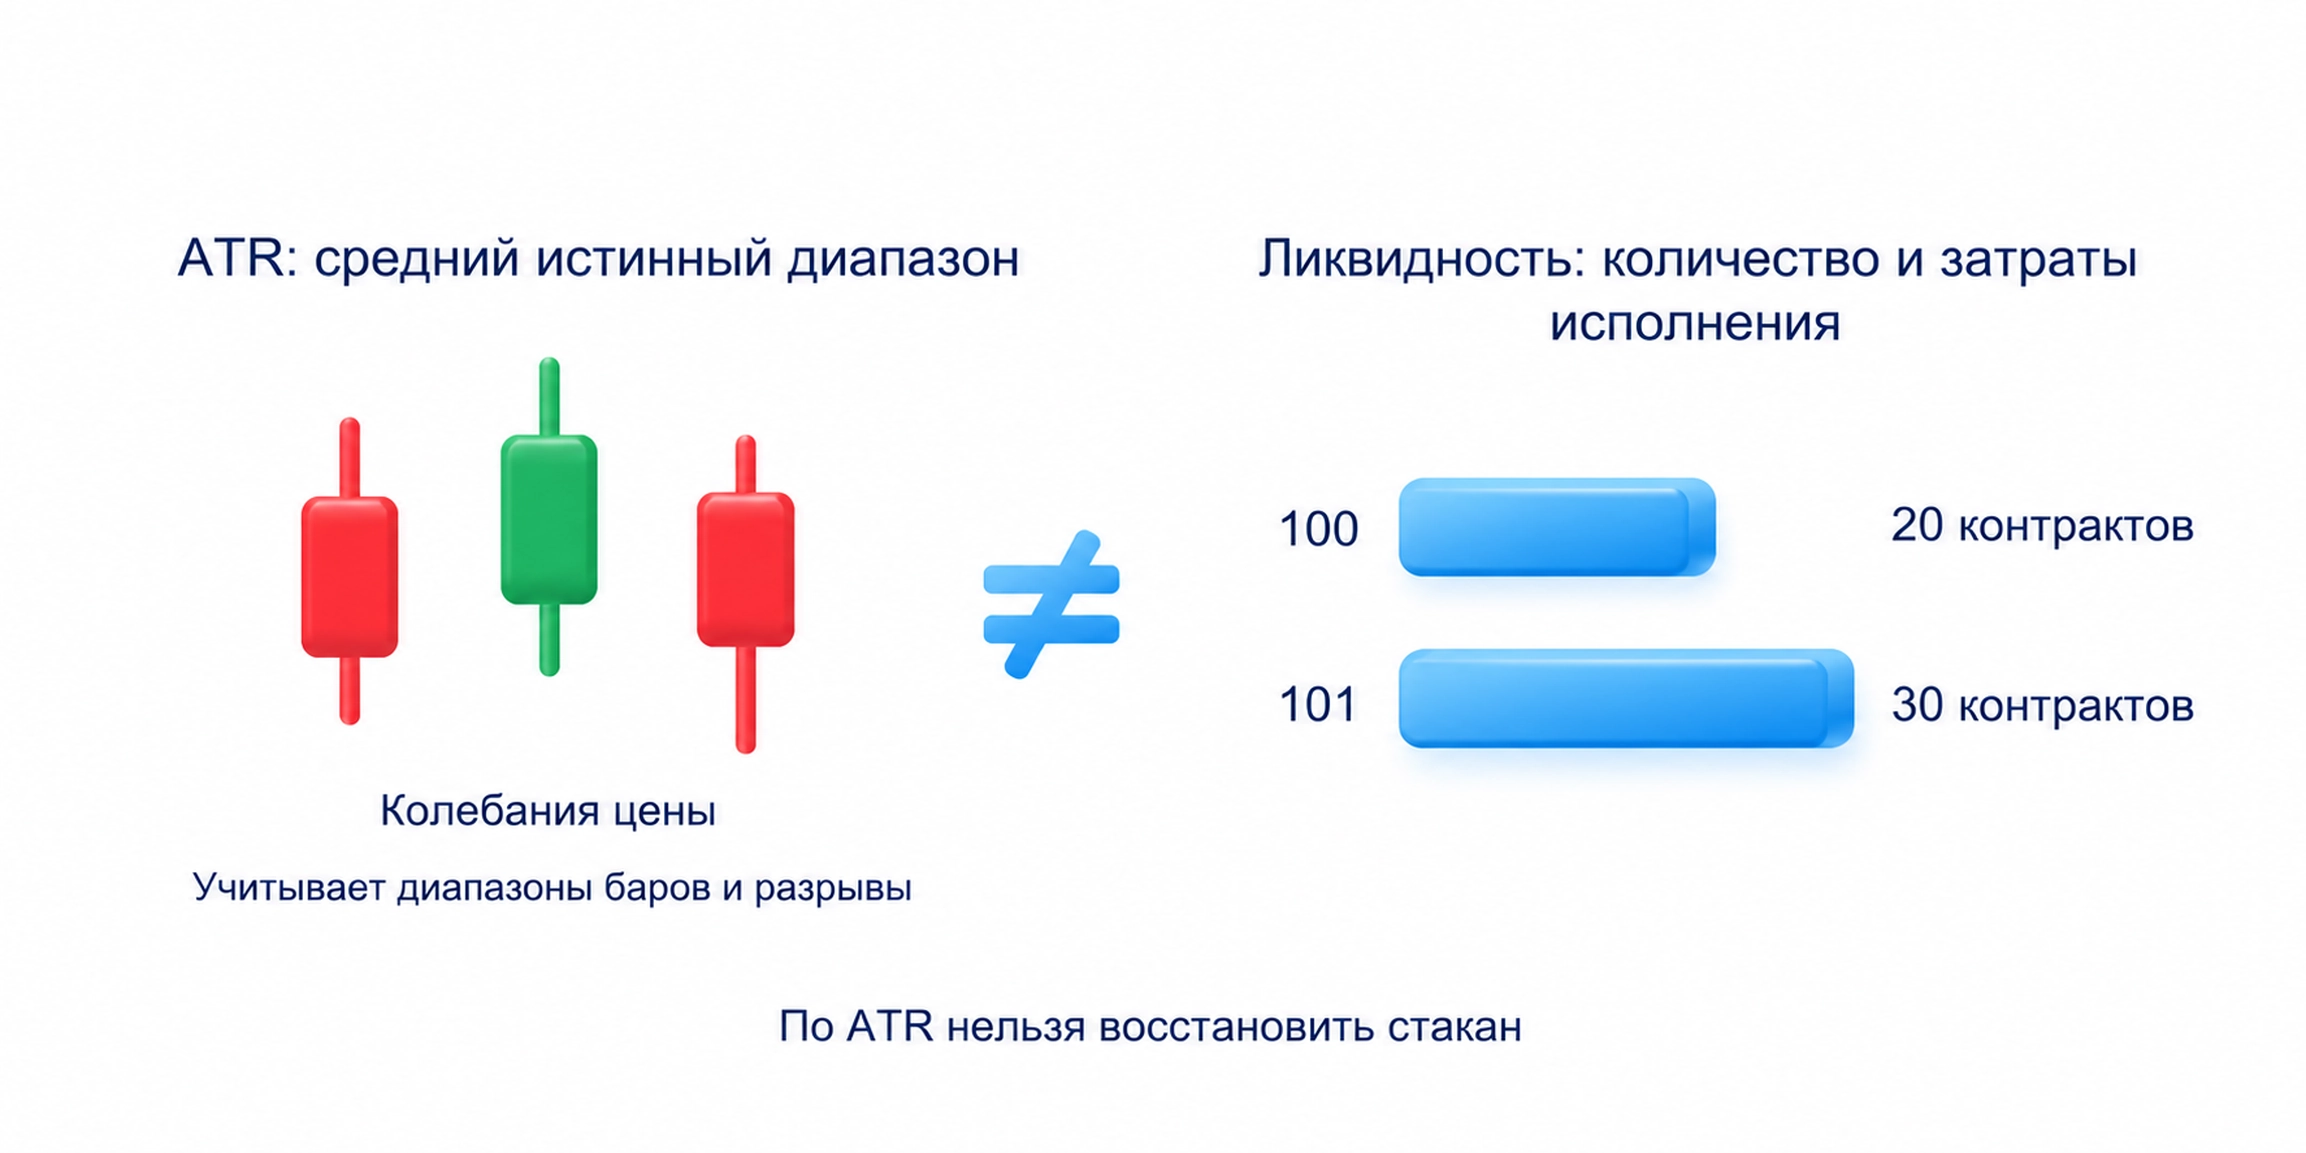
Тонкая книга может сопровождать резкие движения, но ликвидность и размах колебаний не являются одним показателем. Например, изображённый ниже ATR оценивает колебания цены, а не количество доступных контрактов. Его применение разобрано отдельно в статье об индикаторе ATR; по его значению нельзя восстановить стакан.
Лента сделок и скрытые заявки
Лента сделок показывает исполнения: время, цену и количество. Стакан отвечает на вопрос «что сейчас предлагают», лента на вопрос «что уже исполнилось». Исполнение 100 контрактов создаёт объём 100, а не 200: покупку и продажу одной операции не складывают. Связь выполненных сделок с графиком раскрывает объёмный анализ.
Покупкой по Ask часто называют сделку, где инициатор согласился на цену продавца. Это не отсутствие продавца, а способ классифицировать активную сторону. Уточните методику терминала: сторона может приходить из биржевого потока или оцениваться программой по котировкам и направлению цены. Цвет принта без знания метода не раскрывает намерение участника.
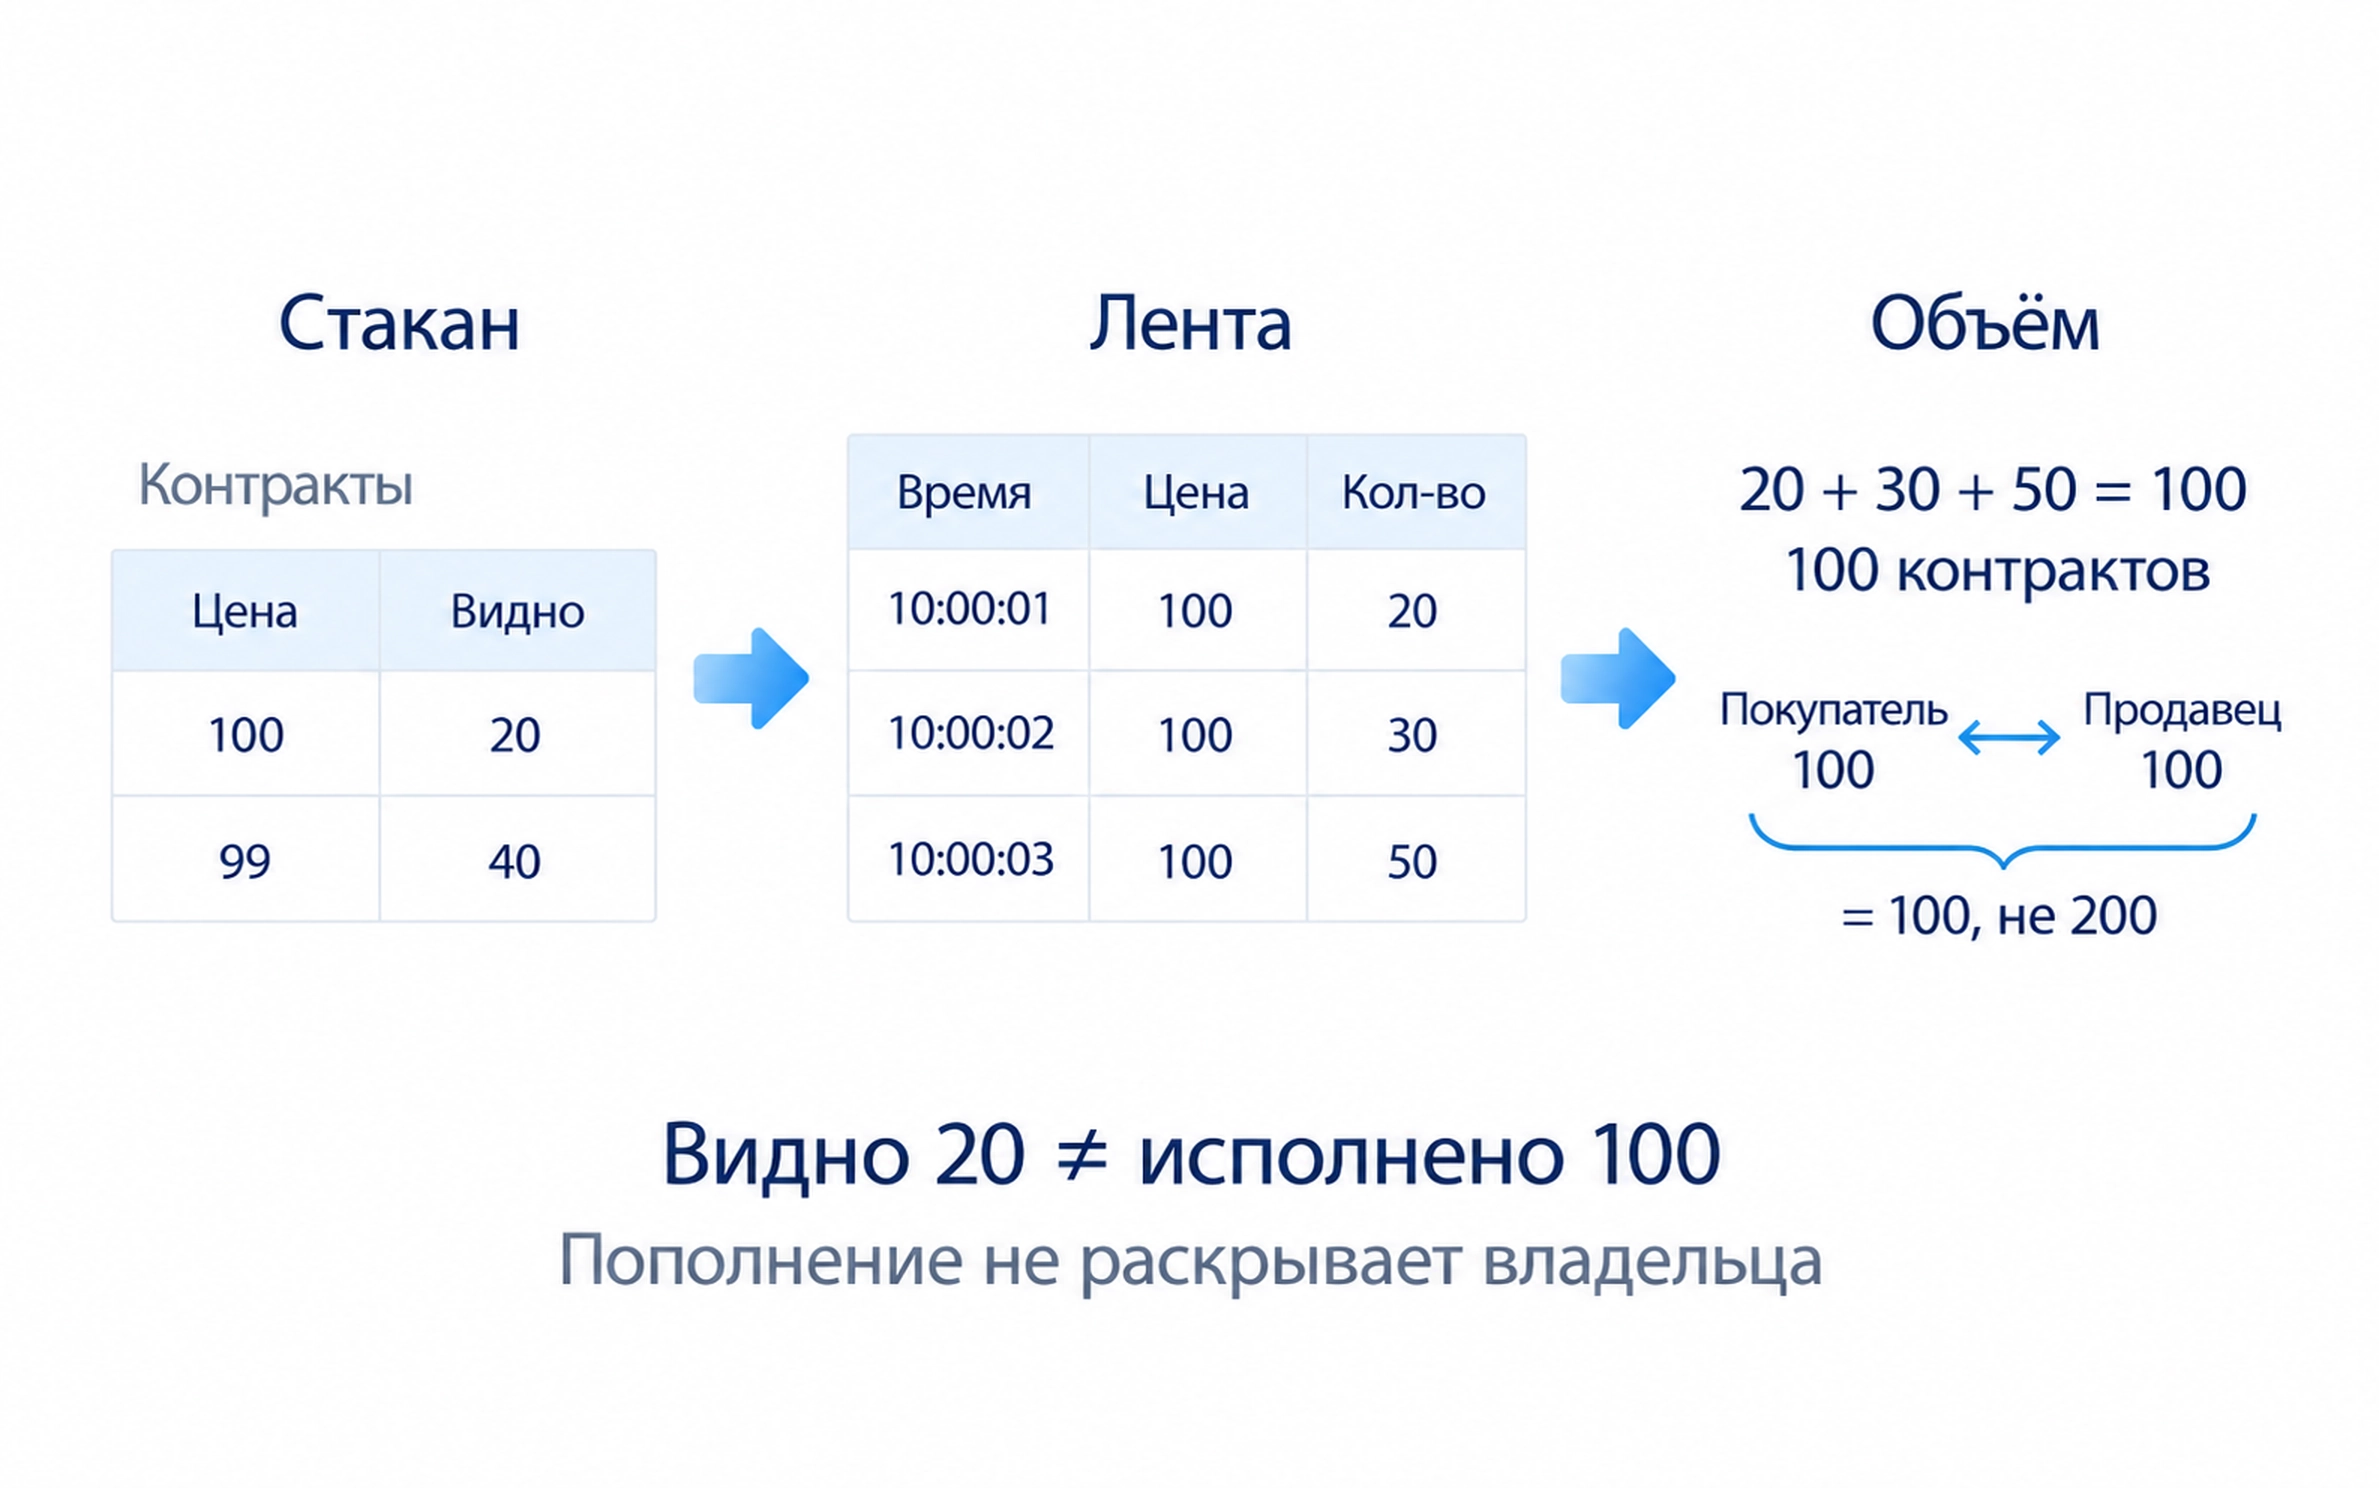
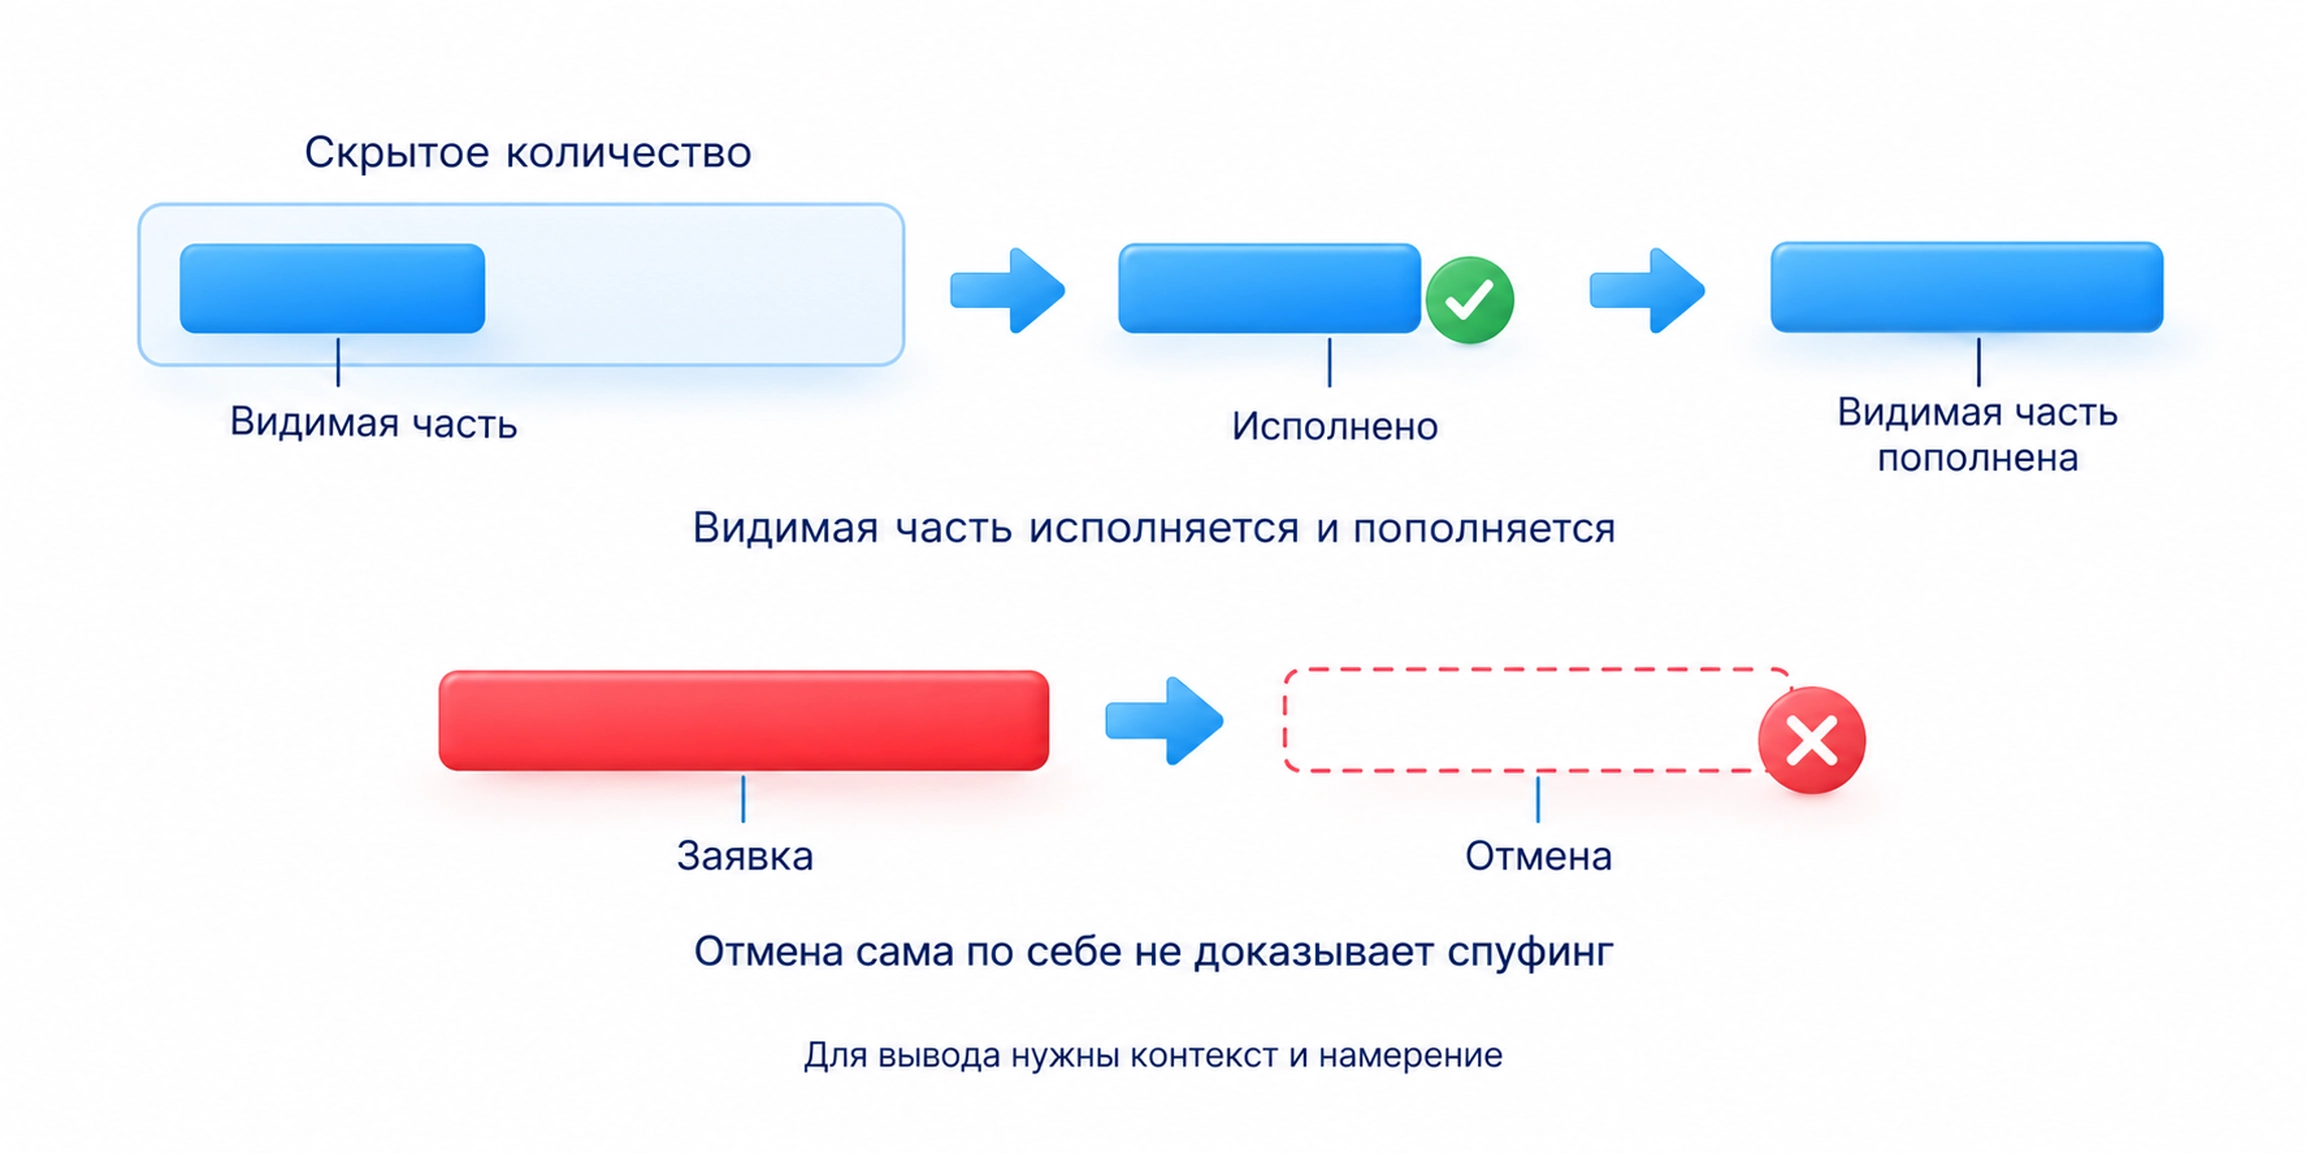
Айсберг-заявка показывает только часть своего количества. После исполнения видимой части может появиться следующая. Поэтому через цену иногда проходит больше контрактов, чем было видно на одном снимке. Такое пополнение позволяет предположить скрытое предложение, но одинаковая реакция возможна и при новых независимых заявках.
Стоп-заявки обычно не видны как обычные исполнимые лимиты до активации; способ хранения и запуска зависит от брокера и площадки. Скопление стопов за максимумом является гипотезой о поведении участников, а не прочитанным из стакана списком. Авторская логика таких областей рассматривается отдельно в материале о пулах ликвидности.
Отмена большой заявки сама по себе не доказывает обман. Спуфингом называют выставление заявок с намерением отменить их до исполнения и создать ложное впечатление спроса или предложения. Для такого вывода нужен контекст и намерение, а не один исчезнувший уровень. Айсберг, который действительно исполняют, не становится спуфингом только из-за скрытого количества.
Роль маркетмейкера
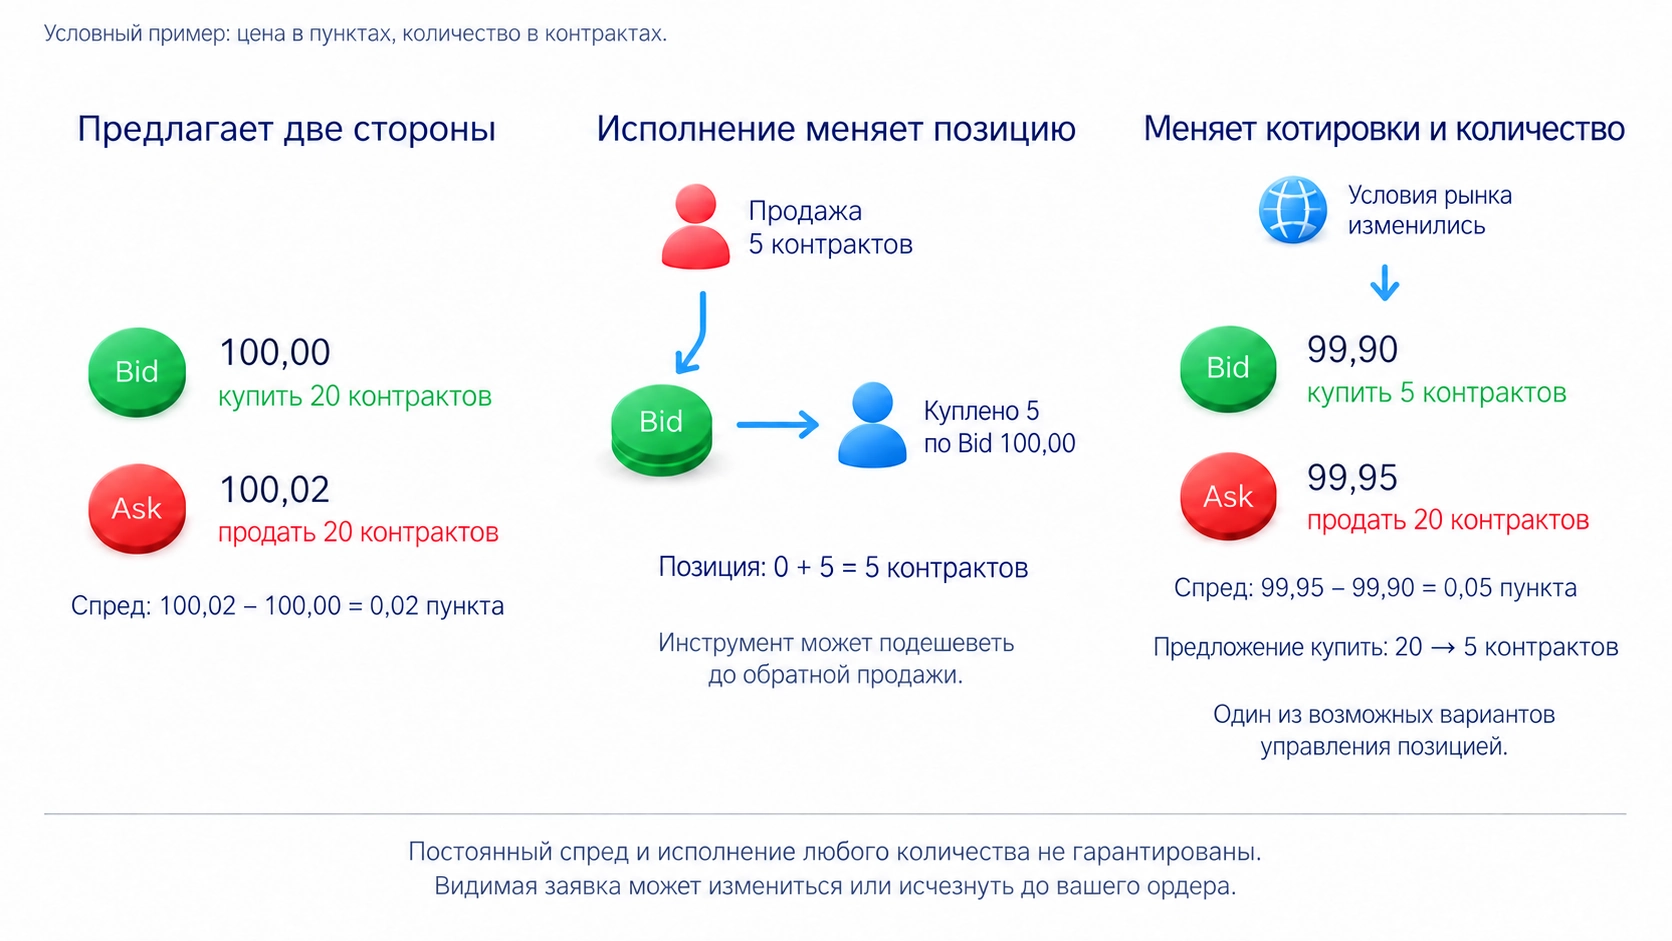
Маркетмейкер выставляет цены покупки и продажи и принимает сделки на определённых условиях. Обязанности по поддержанию котировок устанавливает конкретная площадка. Наличие такого участника помогает торговле, но не гарантирует неизменный спред или исполнение любого количества.
Разница цен может приносить доход, однако открытая позиция несёт риск. Купленный инструмент способен подешеветь раньше обратной продажи. Поэтому маркетмейкер меняет цены и доступное количество, а иногда снижает активность в пределах правил. Он может использовать и заявки, которые забирают встречные предложения: роль участника не определяет один постоянный тип ордера.
Быстрые участники способны обновить котировки раньше, чем медленный поток покажет изменение. Отсюда практическое ограничение: видимая строка на экране может уже отсутствовать на площадке. Это объясняет расхождение ожидания с исполнением, но не доказывает, что кто-то персонально выбрал стоп новичка.
Как я применяю механику заявок на графике
В разделе курса о работе с уровнями я разбираю схему фьючерса на евро. Сначала цена выходит вверх за уровень на активной торговле; следующие растущие бары становятся меньше; затем продажи пробивают локальные поддержки. Я сопоставляю наплыв покупок с отсутствием дальнейшего продвижения, а не считаю любой большой бар продолжением роста.
В моей интерпретации крупные продажи могли встретить активированные покупки на пробое. Но график и общий объём не называют владельцев этих заявок. Практический вывод курса состоит в ожидании реакции после пробоя: остаётся ли цена выше области или возвращается и начинает снижаться. Сама схема не гарантирует повторение результата в следующей сделке.
Для учебной проверки выберите один инструмент и сохраните источник данных. Сравните лучшие Bid и Ask, количество на встречной стороне и ближайшие исполнения. Если сделка прошла не по ожидаемой цене, проверьте размер заявки, изменение книги и задержку потока. Если лимит не исполнился, проверьте очередь и условия заявки, а не только касание цены на графике.
Схему взаимодействия лимитных и рыночных заявок я объясняю в видео «Лимитные и рыночные заявки». Сначала разберите, какая сторона предлагает цену и какая соглашается с ней; после этого наблюдайте, что изменилось в заявках и что действительно исполнилось.
Часто задаваемые вопросы
Это порядок взаимодействия заявок и исполнения сделок. Микроструктура объясняет, откуда берутся доступные цены и почему фактическая сделка может отличаться от ожидания по графику.
Bid является лучшим предложением купить, Ask лучшим предложением продать в выбранной книге. Last является ценой уже состоявшейся сделки. После неё предложения могли измениться, поэтому Last не обещает цену следующего исполнения.
При покупке по Ask и продаже по Bid с неизменными котировками разница цен уменьшает результат. В короткой сделке она может занимать заметную часть ожидаемого движения. Комиссия учитывается отдельно.
На первом уровне может не хватать встречного количества. Рыночная заявка тогда встречается с предложениями на следующих уровнях. Лимит ограничивает цену, но может оставить часть количества неисполненной.
Она показывает видимое предложение в конкретный момент. Заявку могут отменить, а часть количества может оставаться скрытой. Проверьте последующие сделки и пополнение, прежде чем делать вывод о силе уровня.
Его роль связана с котированием и управлением собственной позицией. Срабатывание вашего стопа само по себе не доказывает персональную охоту. Для понимания исполнения сначала проверьте цену, доступное количество и условия ордера.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




