ATR, или средний истинный диапазон, показывает размер недавних колебаний цены с учётом разрывов между периодами. Он помогает оценить, насколько широкими стали движения, и проверить дистанцию защитного выхода. ATR не показывает, покупать или продавать, и не определяет цену следующего разворота.
Что показывает индикатор ATR
Волатильностью называют изменчивость цены. ATR измеряет её через диапазоны отдельных баров, то есть расстояния между ценами за выбранные интервалы. Индикатор предложил Уэллс Уайлдер в книге «Новые концепции технических торговых систем», опубликованной в 1978 году.
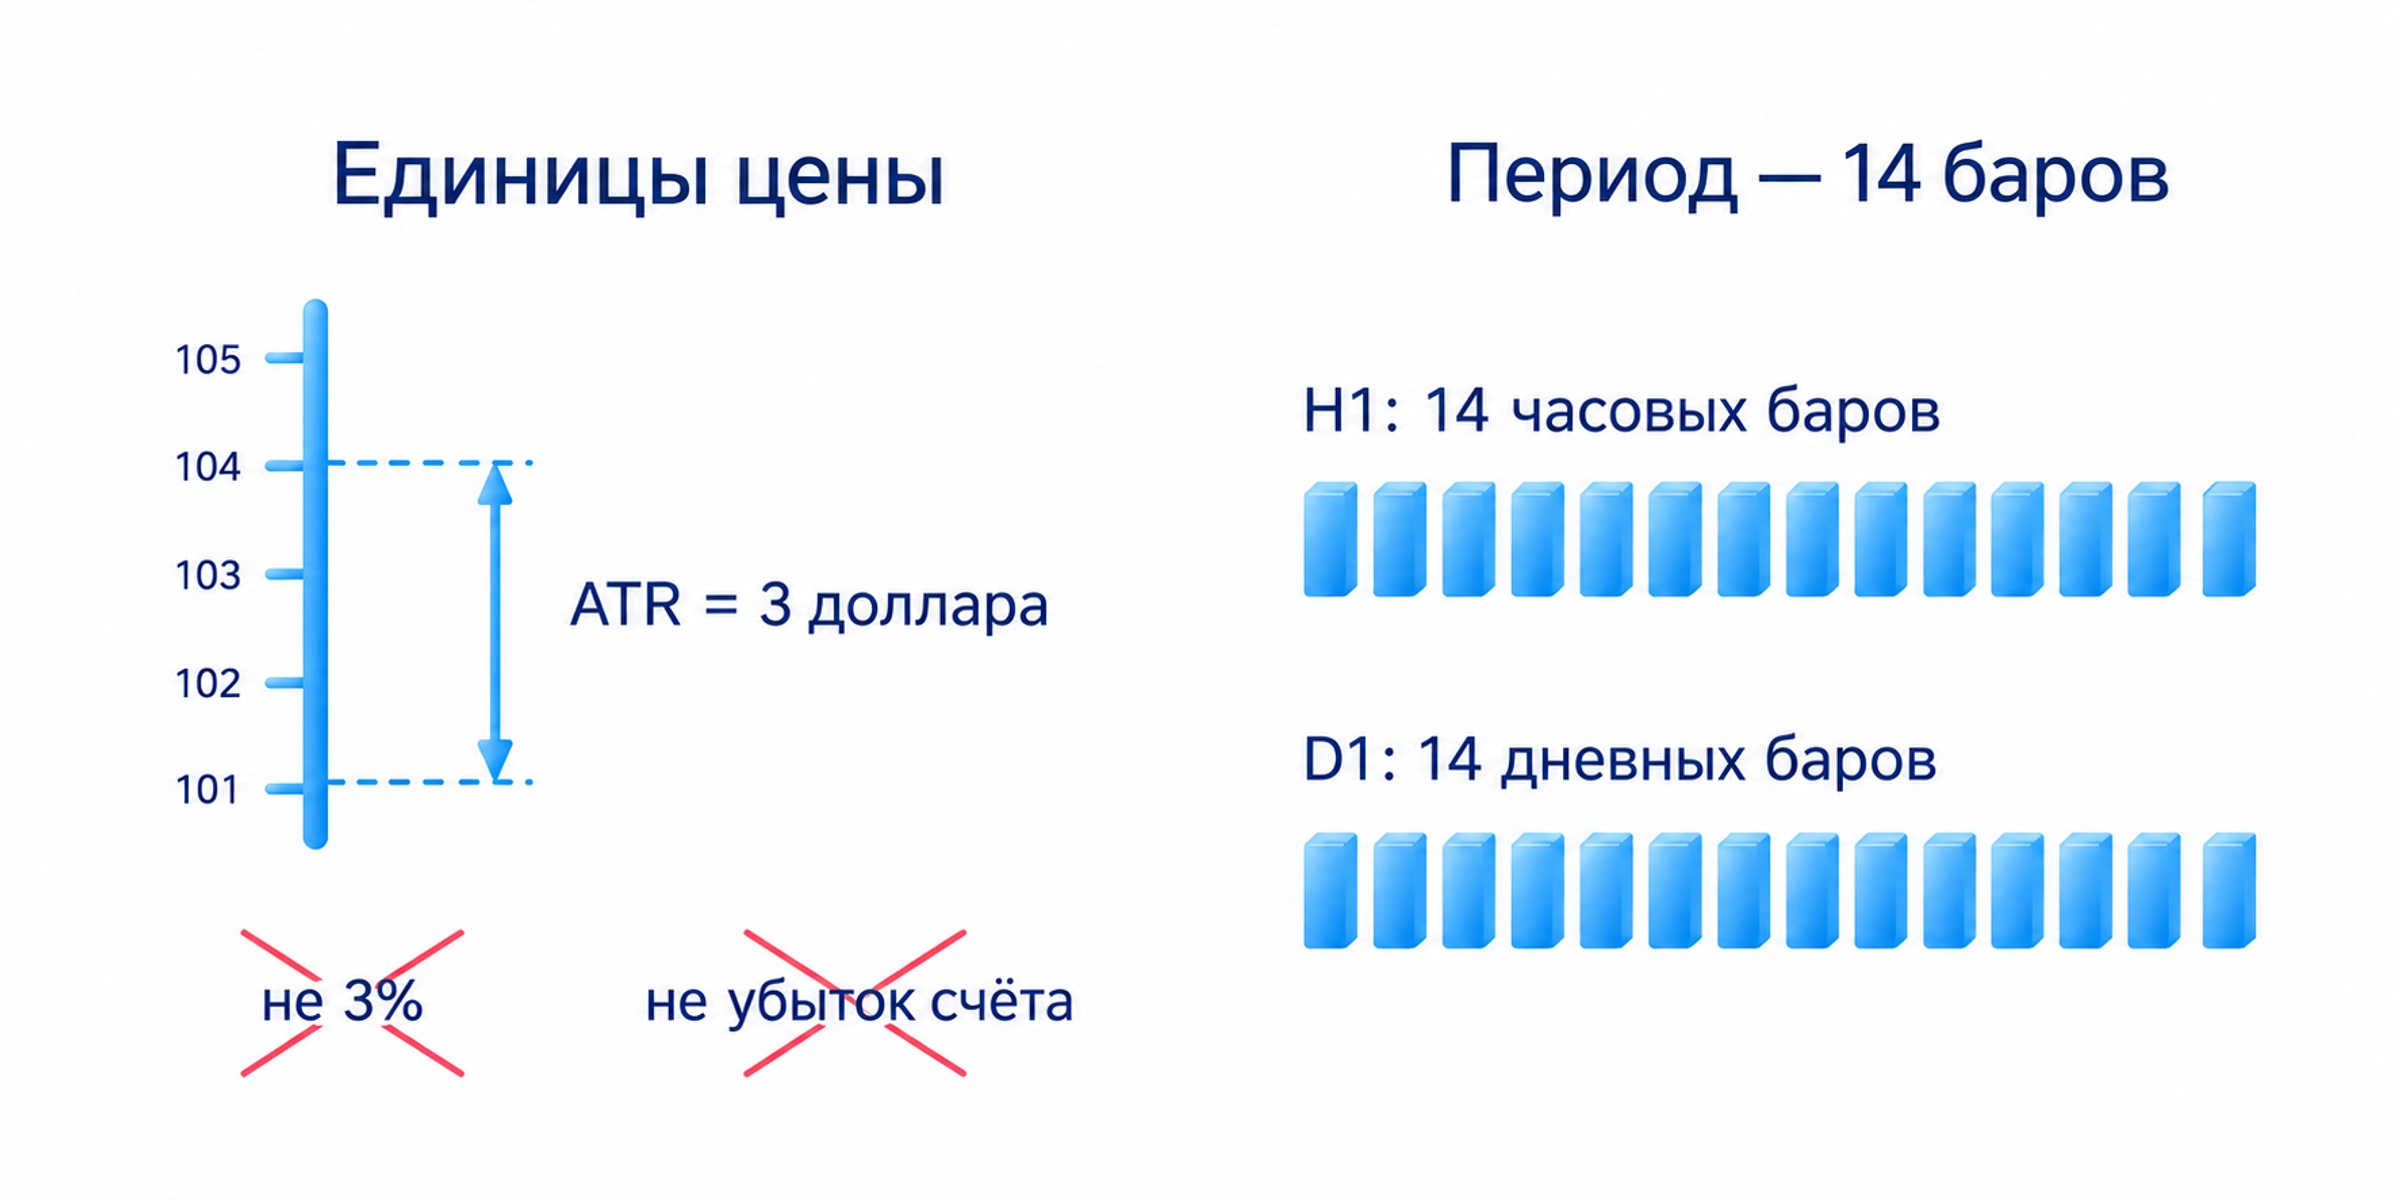
Число ATR выражено в тех же единицах, что цена инструмента. На графике акции с котировкой в долларах ATR равный 3 означает диапазон около 3 долларов по выбранному расчёту. Это не 3% и не убыток на весь счёт: денежный результат зависит ещё от количества купленных акций.
ATR относится к конкретному таймфрейму, интервалу одного бара. На часовом графике он усредняет часовые диапазоны, на дневном дневные. Надпись ATR(14) означает 14 баров, а не обязательно 14 дней. Дневное значение нельзя незаметно подставлять вместо часового в правило выхода.
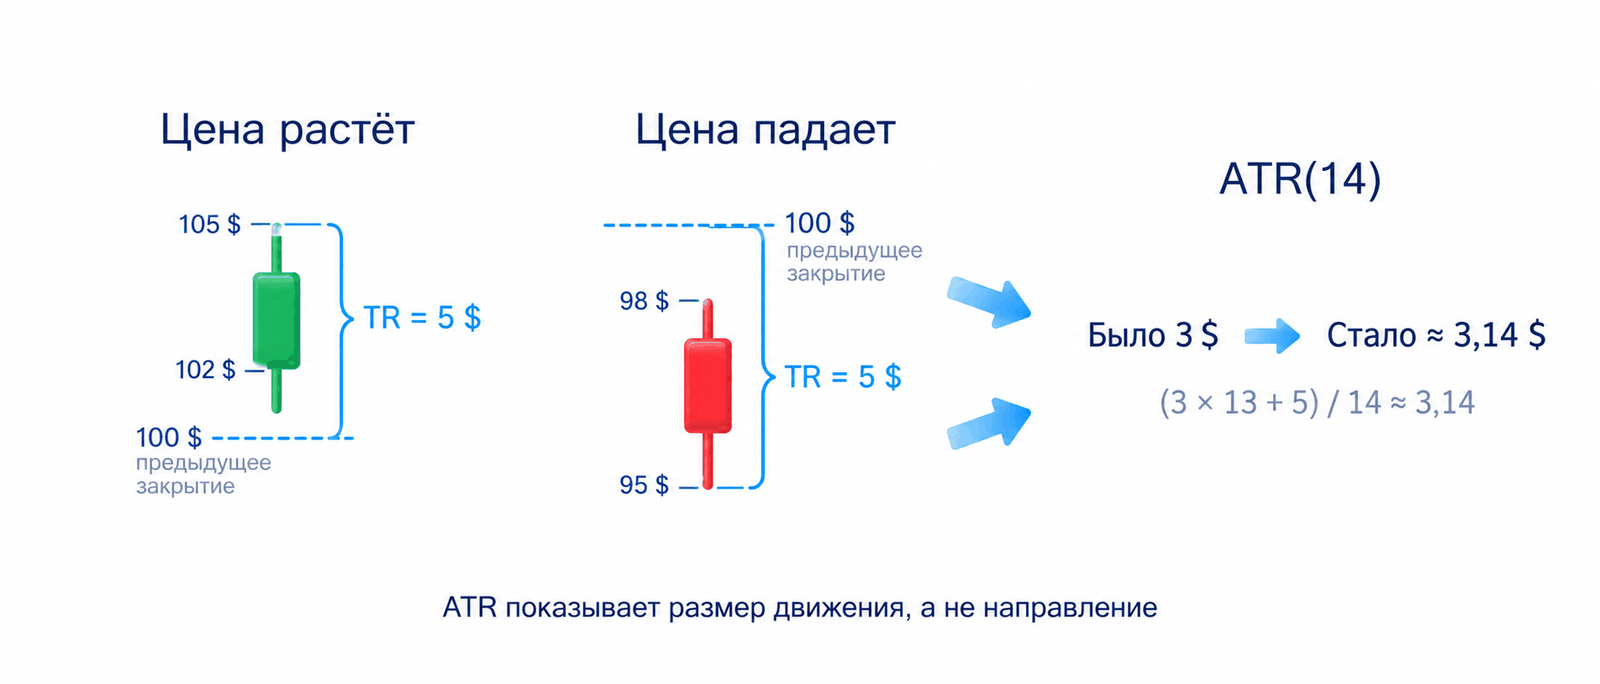
Цена может быстро расти или падать, а ATR увеличиваться в обоих случаях. Он учитывает размер движения, не его знак. Направление, прежние максимумы и минимумы рассматривают на самом графике; основы этой работы раскрывает статья о чтении графика.
Как рассчитывается ATR
Сначала для каждого бара рассчитывают истинный диапазон, True Range или TR. Обычная разница между максимумом и минимумом может пропустить скачок относительно предыдущего закрытия. TR учитывает и движение внутри текущего бара, и расстояние от прежнего закрытия до его крайних цен.
TR = max(H − L, |H − Cprev|, |L − Cprev|). H означает максимум текущего бара, L минимум, Cprev закрытие предыдущего. Из трёх расстояний выбирают самое большое. Вертикальные черты обозначают модуль: расстояние берут положительным независимо от направления.
Если предыдущее закрытие находится внутри текущего диапазона, обычно достаточно H − L. Если оно осталось за его границей, расстояние до одного из новых экстремумов окажется больше. Именно так в расчёт попадает ценовой разрыв, который не виден в размере текущей свечи.
В классическом методе Уайлдера начальный ATR получают как среднее первых n значений TR. Дальше используют сглаживание: новый ATR = (предыдущий ATR × (n − 1) + текущий TR) / n. Здесь n число баров выбранного периода. Каждое новое значение меняет среднее постепенно; ATR не обязан совпадать с диапазоном последней свечи.
В TradingView стандартное сглаживание ATR обозначается RMA и соответствует этому способу Уайлдера. В настройках можно выбрать другое усреднение. Поэтому одинаковый период ещё не гарантирует одинаковую линию в разных платформах: проверьте метод, историю расчёта и источник котировок.
Пример расчёта ATR
Рассмотрим учебный дневной график акции с ценами в долларах. Предыдущее закрытие составило 100, текущий максимум 105, минимум 102, закрытие 104. Внутри дня диапазон равен 105 − 102 = 3 долларам, но движение относительно прежнего закрытия больше.
Три расстояния составляют 3, 5 и 2 доллара. Поэтому TR равен 5. Допустим, предыдущий ATR(14), уже рассчитанный по Уайлдеру, равнялся 3 долларам. Новый ATR получится (3 × 13 + 5) / 14 = 3,142857, примерно 3,14 доллара.
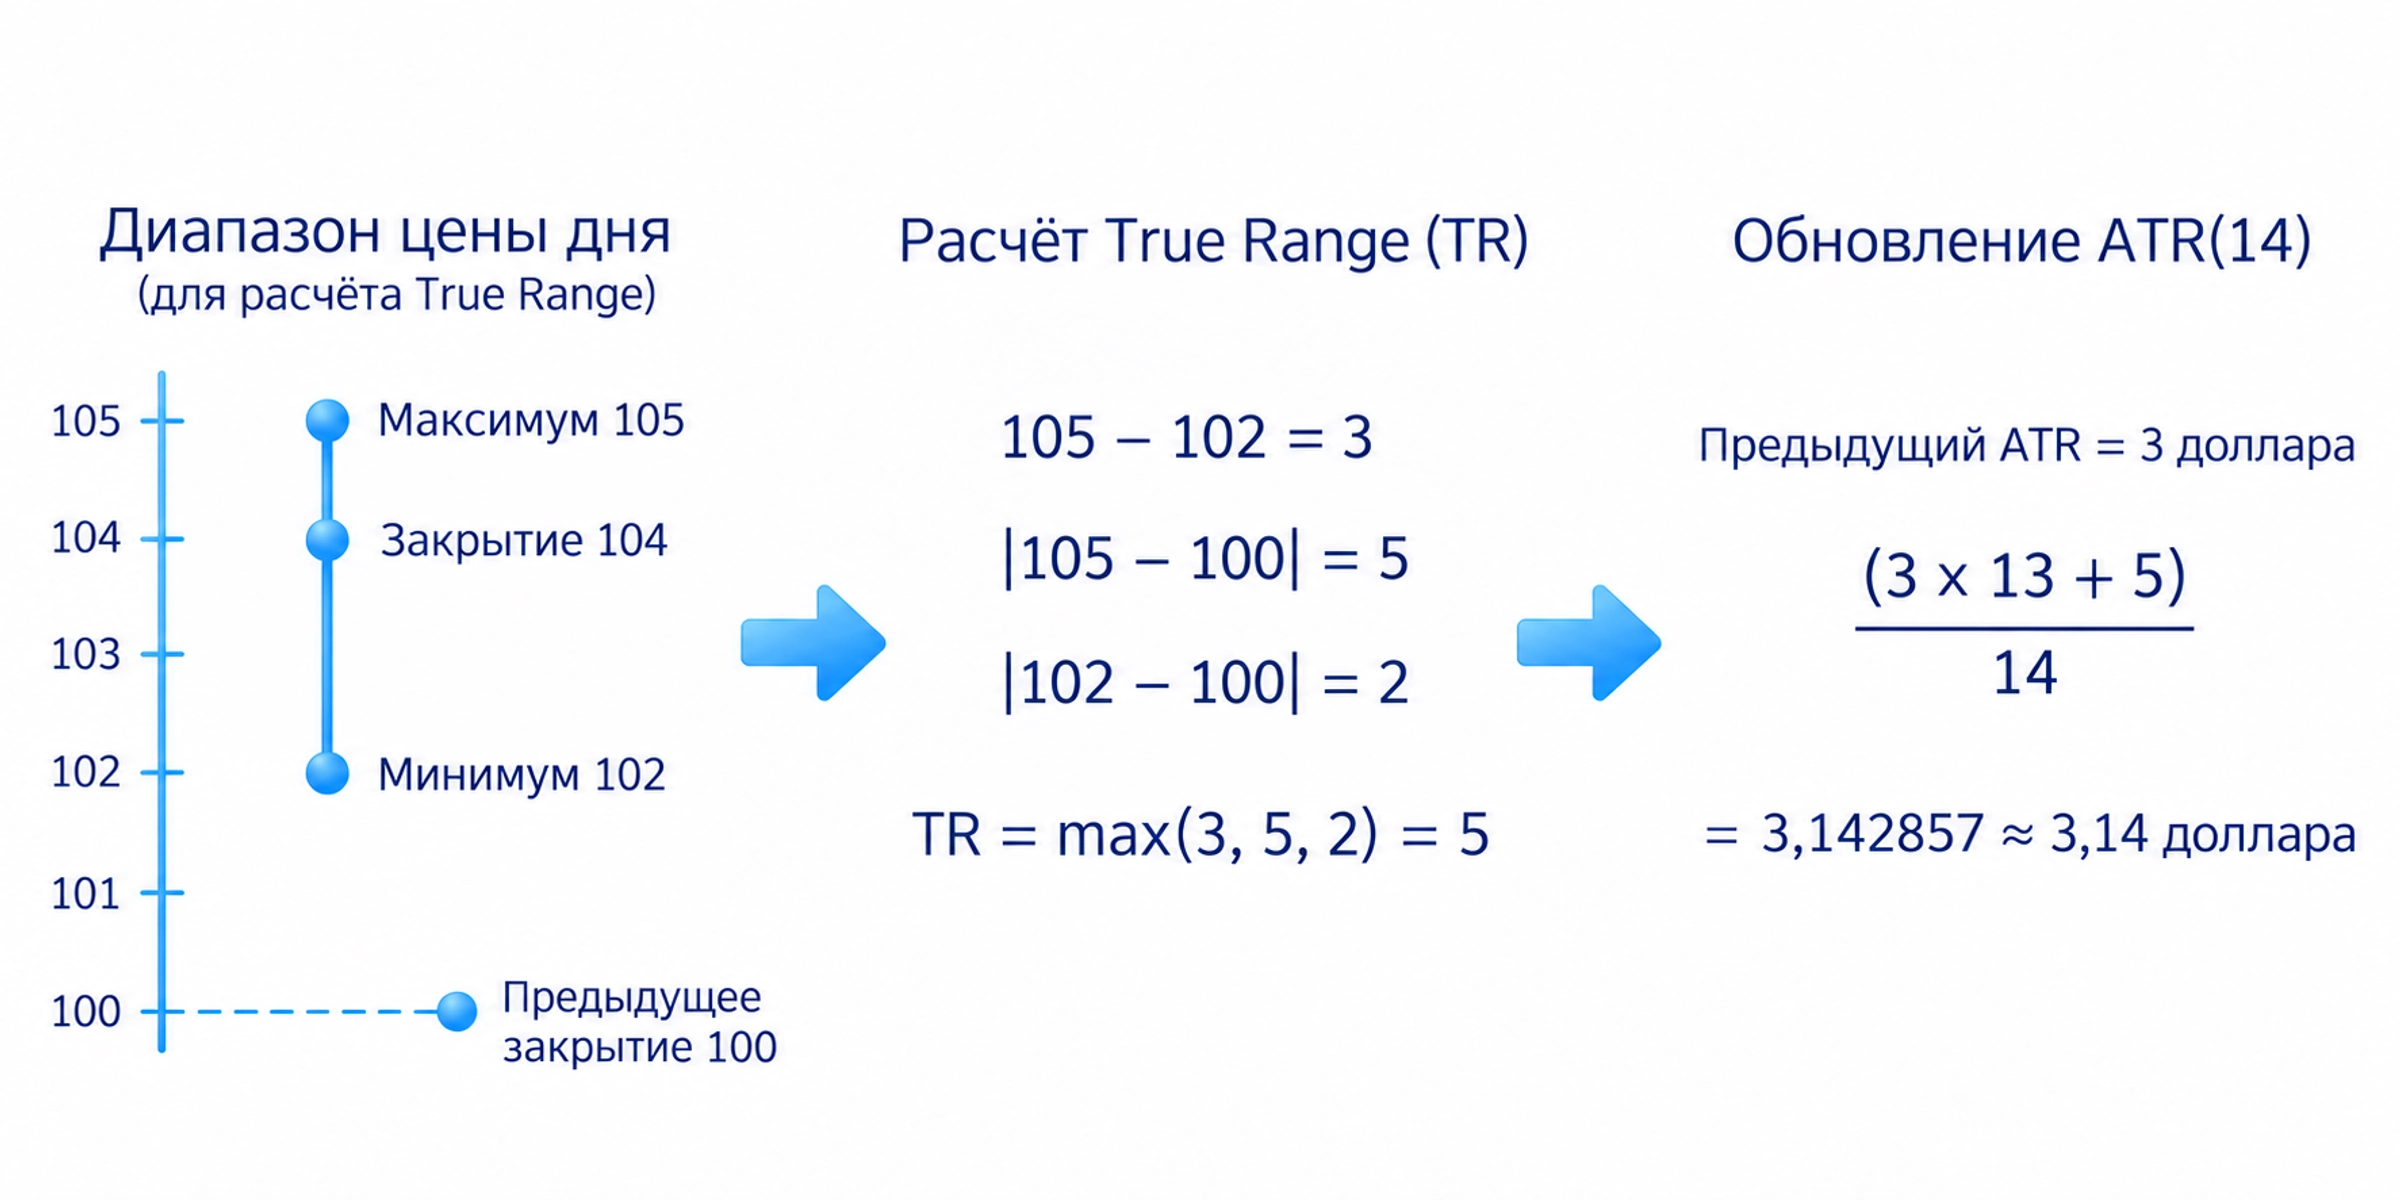
Один день с истинным диапазоном 5 не сделал среднее равным 5: его влияние сглажено предыдущим значением. При проверке вычислений сохраняйте точность внутри формулы и округляйте результат для отображения. Раннее округление и короткая история могут дать небольшое расхождение с платформой.
Как выбрать период и сравнивать значения
Период 14 является распространённой исходной настройкой, но не обязательным правилом. При одинаковом способе сглаживания короткий период быстрее реагирует на новые диапазоны, длинный меняется медленнее. Настройку выбирают под интервал сделки и проверяют заранее, вместо подбора красивой линии после известного результата.
Высокий или низкий ATR оценивают относительно недавних значений того же инструмента при одинаковых настройках. Абсолютные числа разных акций напрямую не показывают, какая из них относительно более подвижна. Масштаб цены и состав торговой сессии влияют на сравнение.
Для сопоставления используют ATR в процентах, также называемый ATRP: ATR% = ATR / цена закрытия × 100. В нашем примере 3,142857 / 104 × 100 составляет примерно 3,02%. Теперь диапазон выражен относительно цены, а не в долларах. Для сравнения сохраняйте одинаковые таймфрейм, период и метод расчёта.
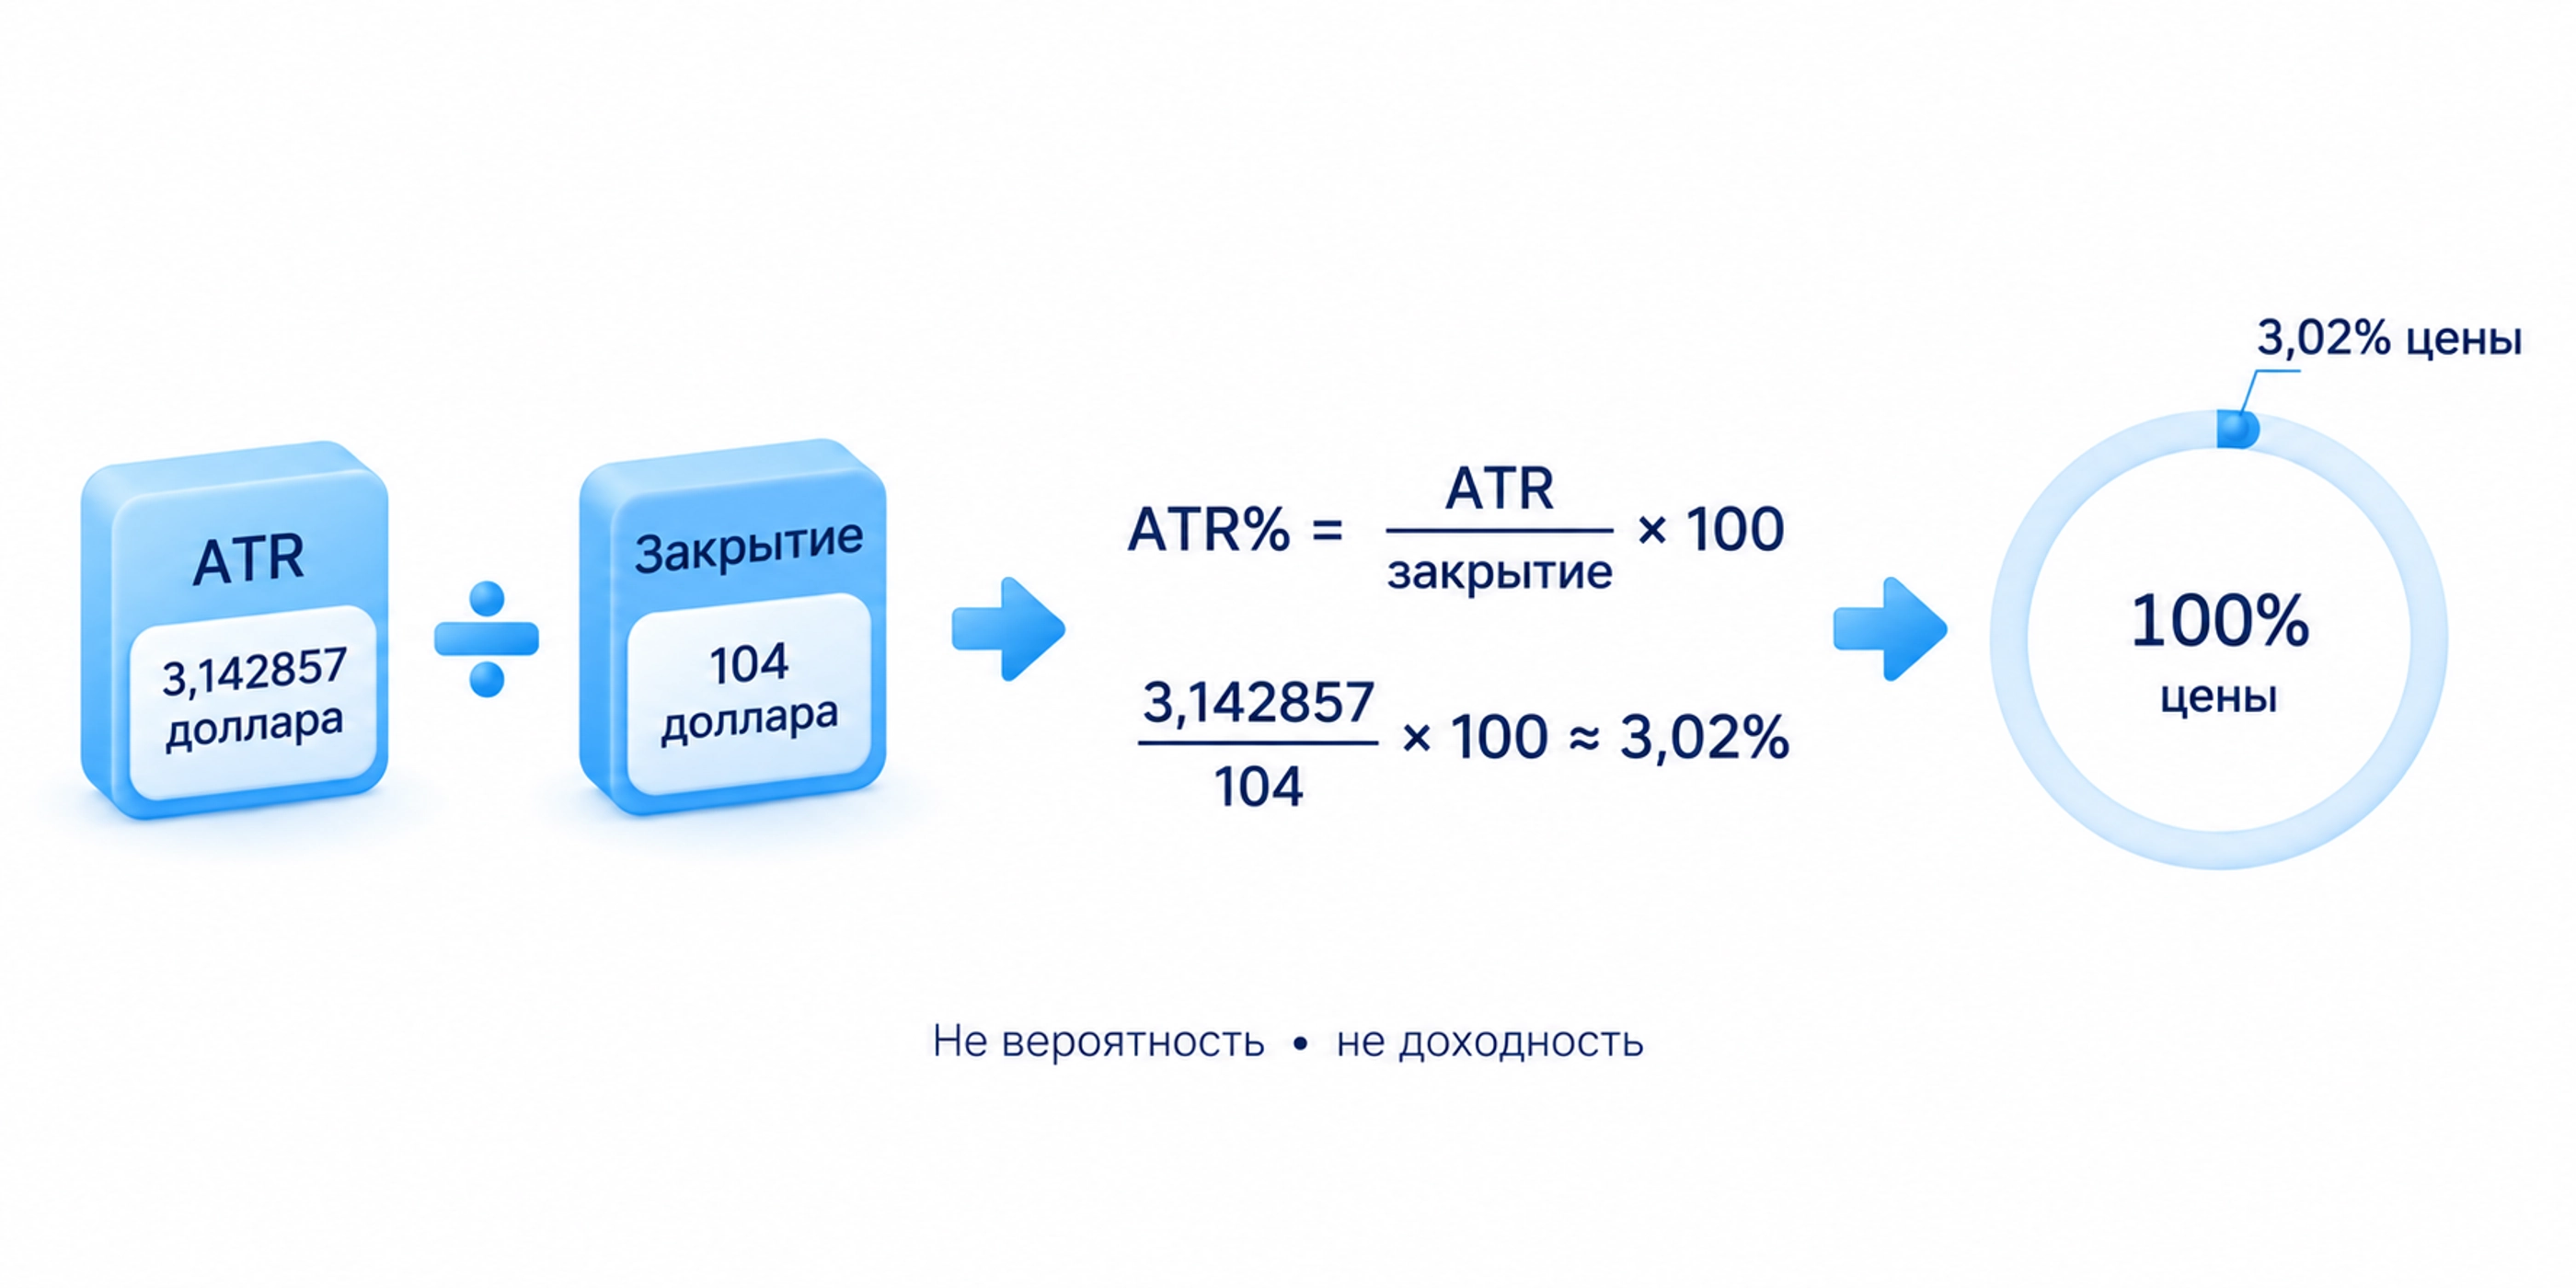
ATR% не становится вероятностью движения на 3,02% и не обещает такую доходность. Это относительная характеристика уже наблюдавшихся диапазонов. Деление на закрытие нужно для сравнения масштаба, а не для получения прогноза.
Что означают рост и снижение ATR
Повышение ATR означает, что новые истинные диапазоны увеличивают сглаженное значение. После спокойного участка это помогает заметить расширение колебаний. Однако увеличение может сопровождать продолжение тренда, резкое обратное движение или широкие колебания без устойчивого направления.
Снижение показывает уменьшение сглаженного диапазона, но не обязательно остановку цены. Рынок способен продолжать движение небольшими барами. По одной падающей линии нельзя заключить, что покупателей больше нет или тренд закончился.
Низкие значения после сжатия не определяют сторону будущего выхода. Если цена проходит границу диапазона, проверяют её дальнейшее поведение. ATR не отличает истинный пробой от ложного и не превращает первое расширение в готовый вход.
В видео «Индикатор ATR» я рассматриваю крайние значения как повод внимательнее следить за выходом из трендовой сделки. Это ориентир моего подхода, а не универсальное правило разворота. Высокая волатильность может сохраняться; решение требует реакции самой цены и заранее выбранного условия выхода.
На незавершённом баре максимум и минимум ещё меняются, а вместе с ними текущий TR и ATR. Если правило сравнивает закрытые бары, дождитесь окончания периода. Проверка по готовому историческому значению и действие по меняющейся линии в реальном времени являются разными условиями.
Как использовать ATR для стоп-лосса
Стоп-лосс задаёт условие защитного выхода при ошибке. ATR помогает проверить, не оказалась ли выбранная дистанция слишком тесной относительно недавних колебаний. Сначала определите, какое изменение цены отменит идею сделки, затем сопоставьте эту границу с текущим диапазоном. Удобная маленькая дистанция сама по себе не делает стоп правильным.
Иногда дистанцию задают как несколько ATR. Множитель выбирается правилами системы; универсального безопасного числа нет. Один ATR не является пределом следующего движения, поэтому стоп на расстоянии нескольких ATR тоже может сработать. ATR также не учитывает сам по себе комиссию, разницу цен покупки и продажи или возможное исполнение хуже заданной цены.
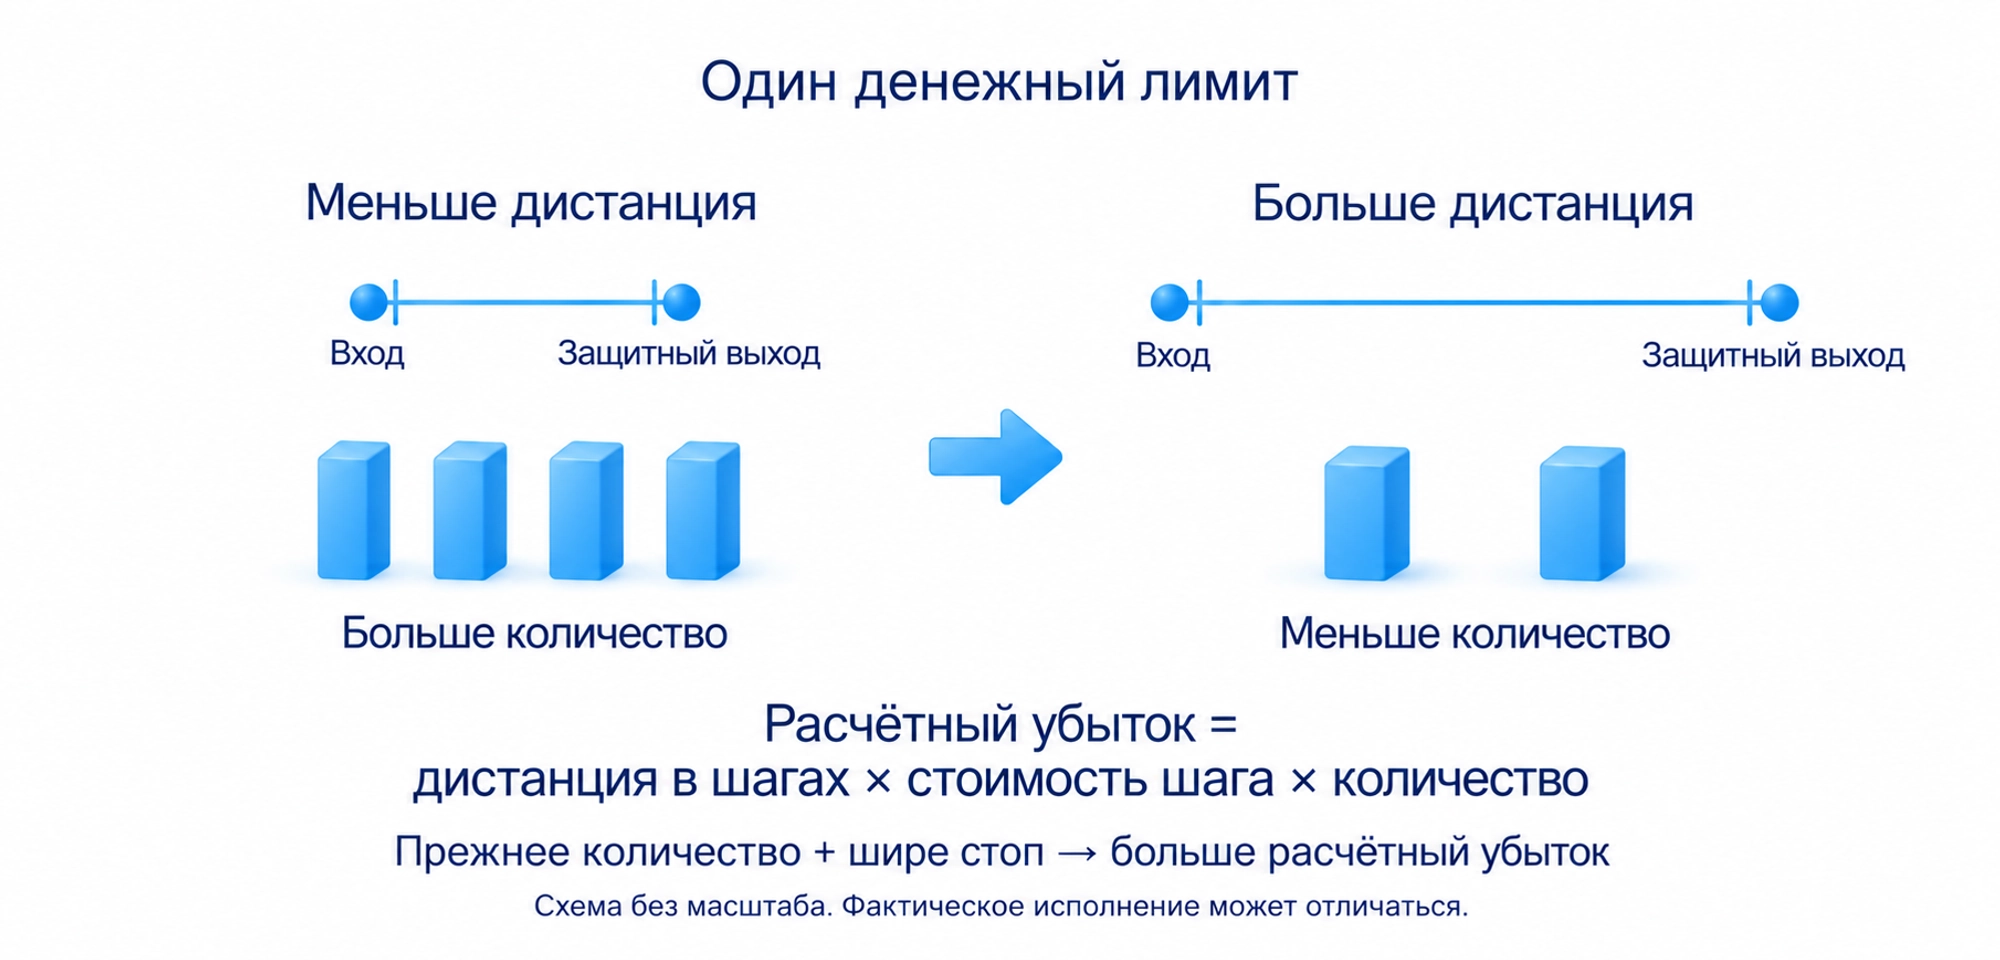
При увеличении необходимой дистанции размер позиции уменьшают, если допустимый денежный риск остаётся прежним. Этот порядок разбирается в разделе курса о расчёте объёма позиции с учётом риска: сначала задаются допустимая потеря, расстояние до выхода и стоимость шага инструмента. ATR уточняет масштаб дистанции, но не заменяет эти исходные данные.
Более широкий стоп при неизменном объёме увеличивает расчётный убыток. Поэтому рост ATR после входа не даёт разрешения отодвинуть защиту, сохранив прежнюю позицию. Денежный расчёт и ограничения исполнения подробно объясняет риск-менеджмент.
Пример применения ATR для сопровождения называется Chandelier Exit. Для покупки его линию рассчитывают ниже максимума выбранного периода на несколько ATR, для продажи выше минимума. Пересечение рассматривается по правилам выхода, а не как доказательство разворота. При изменении диапазона и экстремумов сама линия может двигаться в обе стороны; правило фактического защитного стопа нужно задавать отдельно.
Как проверить применение ATR
Откройте обычный ценовой график, зафиксируйте инструмент, источник, таймфрейм, период и сглаживание. На одном закрытом баре сравните три расстояния TR, затем проверьте изменение ATR. Если число не совпало с платформой, сначала сверяйте настройки и доступную историю, вместо изменения формулы.
Отметьте участок низких значений и последующее расширение. Посмотрите, росла цена, падала или меняла направление. Такая проверка отделяет размер колебаний от направления и не позволяет выдавать рост ATR за самостоятельный сигнал покупки.
Если используете ATR в выходе, запишите условие отмены сделки, способ выбора дистанции и действие при росте волатильности до открытия позиции. Затем проверяйте одинаковое правило и на удачных, и на неудачных случаях. Приоритет остаётся у заданного денежного риска; подвижная линия индикатора не должна незаметно менять этот предел.
Часто задаваемые вопросы
Средний истинный диапазон недавних баров, включая разрывы относительно предыдущего закрытия. Он измеряет размер колебаний в единицах цены, а не направление будущего движения.
Максимум и минимум текущего бара могут пропустить скачок между периодами. TR выбирает наибольшее из текущего диапазона и двух расстояний от прежнего закрытия до новых крайних цен.
Сначала определяют изменение цены, которое отменит идею, затем проверяют дистанцию относительно ATR. При более широкой дистанции уменьшают размер позиции, если денежный риск остаётся прежним. Множитель не гарантирует защиту от срабатывания.
Нет. Большие диапазоны могут сопровождать продолжение, обратное движение или широкие колебания. В авторском подходе крайние значения являются поводом проверить выход, а не готовым сигналом против тренда.
Сглаженный размер колебаний увеличивается. Направление и устойчивость выхода оценивают по цене: ATR не различает истинный пробой и ложный.
ATR, разделённый на цену закрытия и умноженный на 100. Такой показатель помогает сравнивать относительный размер диапазонов при одинаковых настройках; он не задаёт вероятность или доходность.
Он размещает расчётную линию ниже максимума периода для покупки или выше минимума для продажи на несколько ATR. Пересечение оценивается по правилам выхода, а не как доказательство разворота. Линия и фактический защитный ордер имеют разные правила.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




