Усреднение позиции означает увеличение уже открытой позиции по другой цене: например, докупку того же актива. После этого меняется средняя цена входа. Мартингейл означает увеличение размера следующей ставки после проигрыша, в классической схеме вдвое. Эти приёмы могут сочетаться, но решают разные задачи. Усреднение меняет цену и размер открытой позиции; мартингейл задаёт, сколько поставить после потери.
Разберём, почему более выгодная средняя цена не убирает убыток, как удвоение расходует счёт и что нужно посчитать перед добавлением к сделке. Числовые примеры ниже учебные, а не реальные сделки автора.
Что такое усреднение в трейдинге
Вы купили актив, цена снизилась, и вы покупаете ещё. Новая покупка дешевле первой, поэтому средняя цена всей позиции становится ниже. Теперь для выхода без убытка требуется меньший рост цены. Но одновременно у вас становится больше актива, который продолжает дешеветь, если рынок идёт против вас.
В видео Игоря Арапова используется простой пример: один Bitcoin куплен за 10 000 долларов, второй за 5 000. На два Bitcoin потрачено 15 000 долларов. Средняя цена равна 7 500 долларов за Bitcoin. Посмотреть исходное объяснение можно в главе «Усреднение позиции».
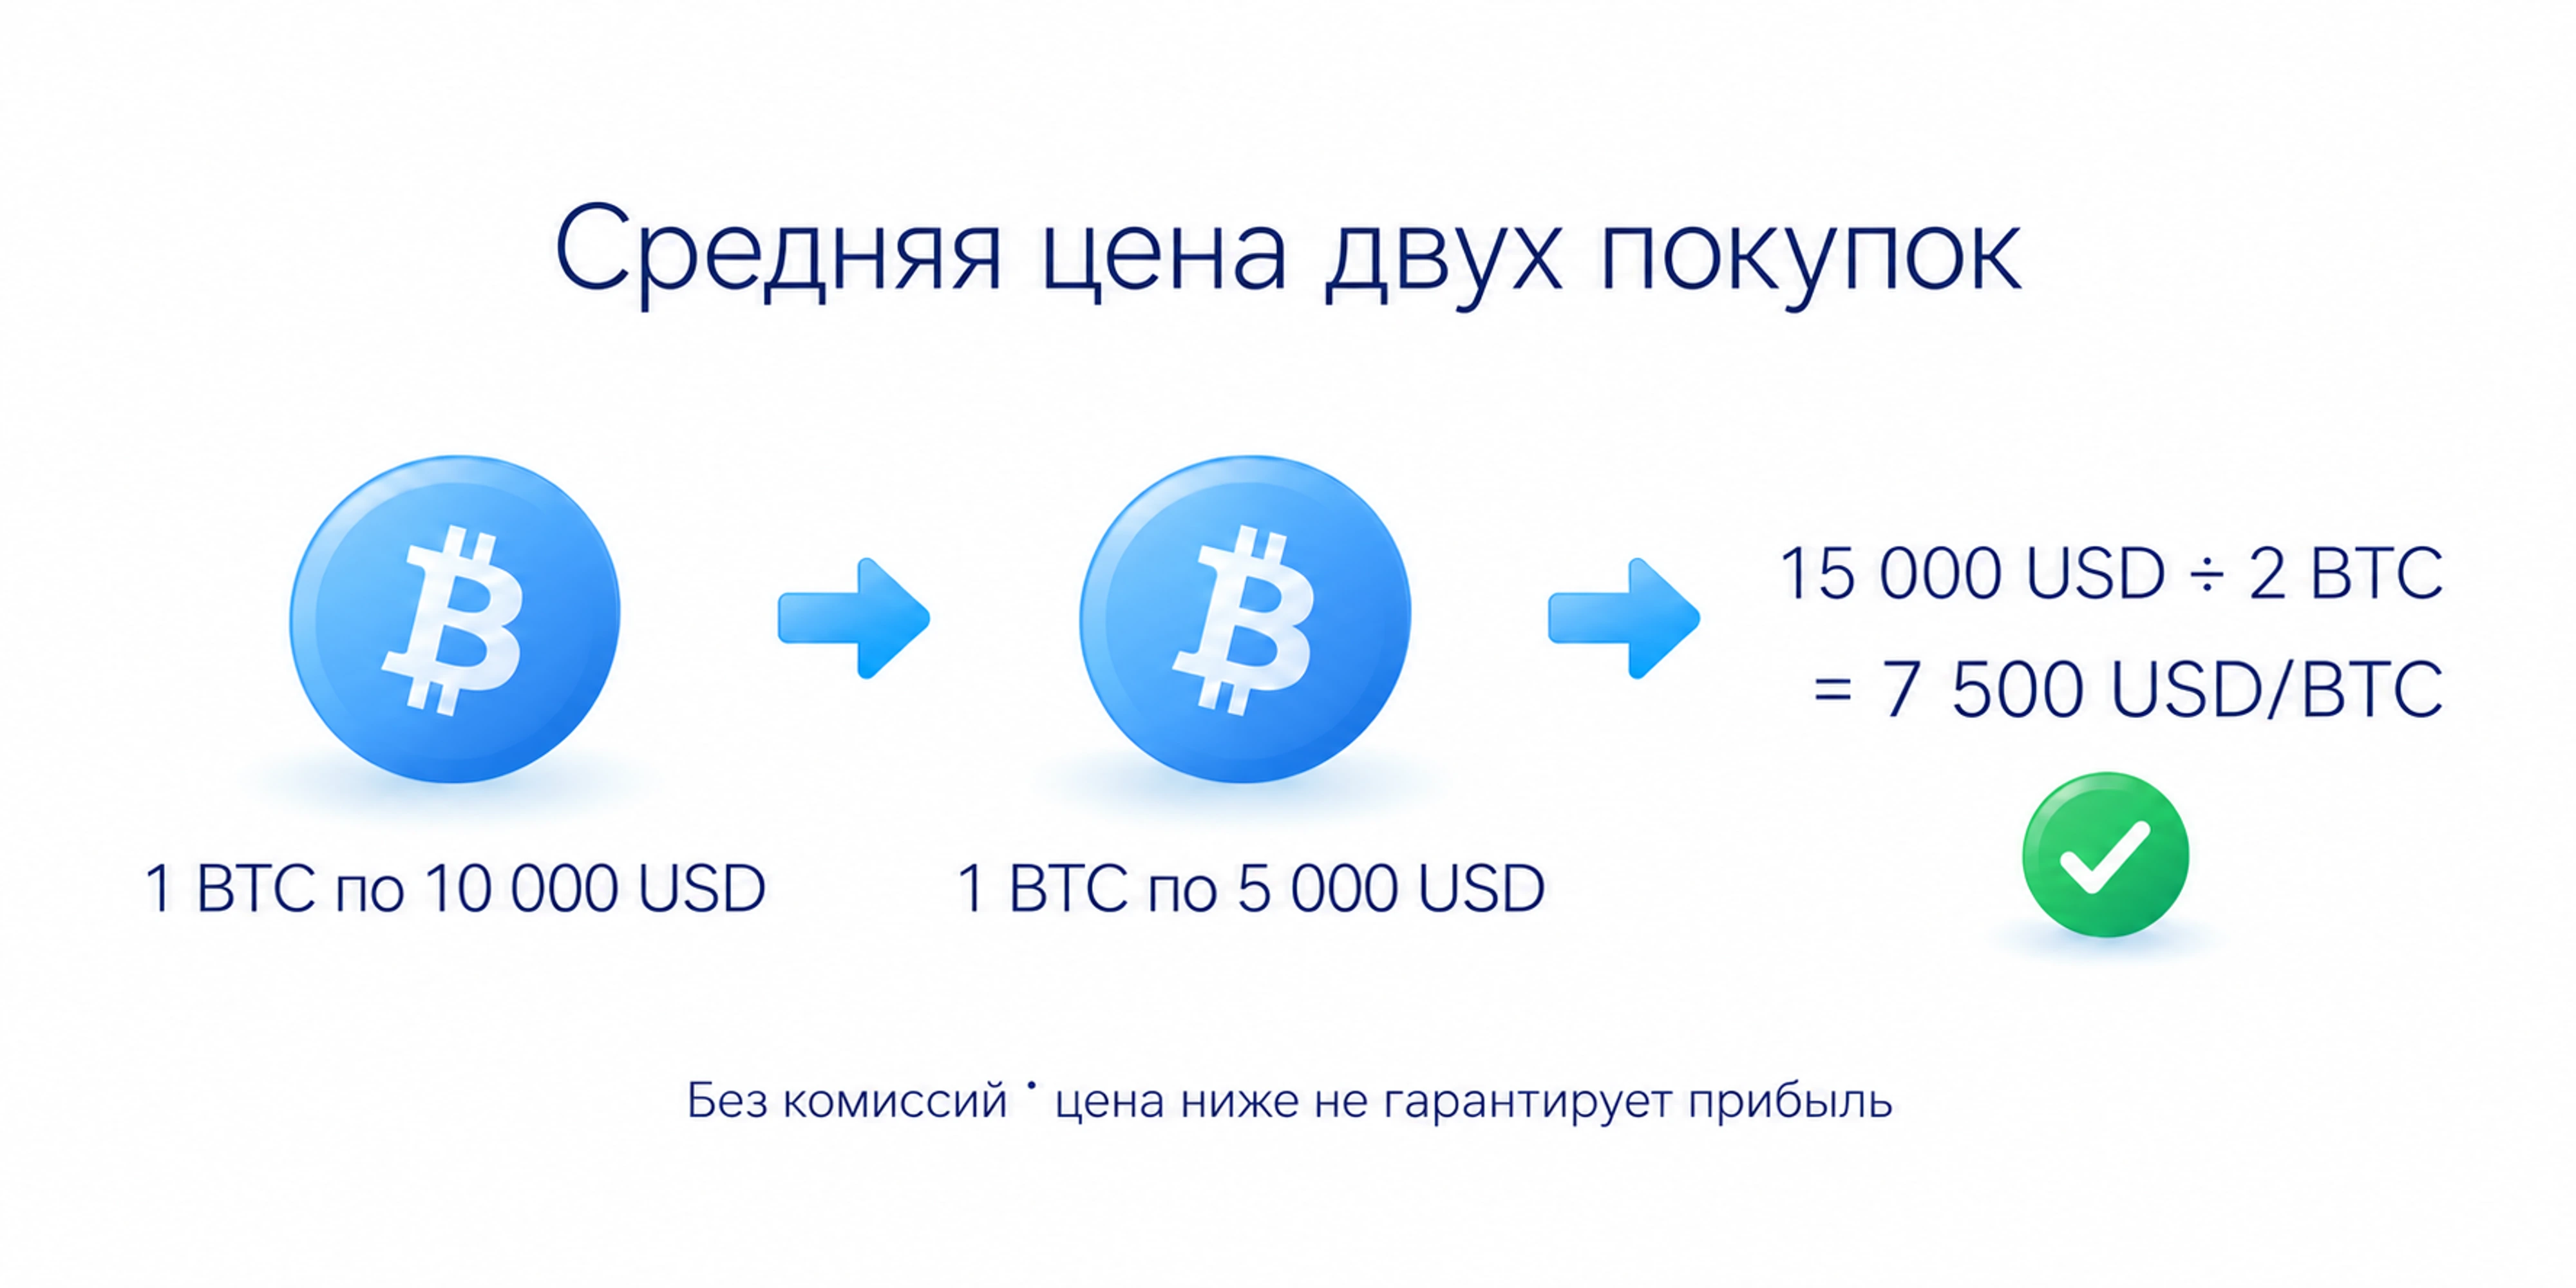
Если количество в покупках одинаковое, достаточно сложить цены и разделить на число покупок. Если количество разное, такой способ ошибочен. Нужно учесть, сколько единиц куплено по каждой цене.
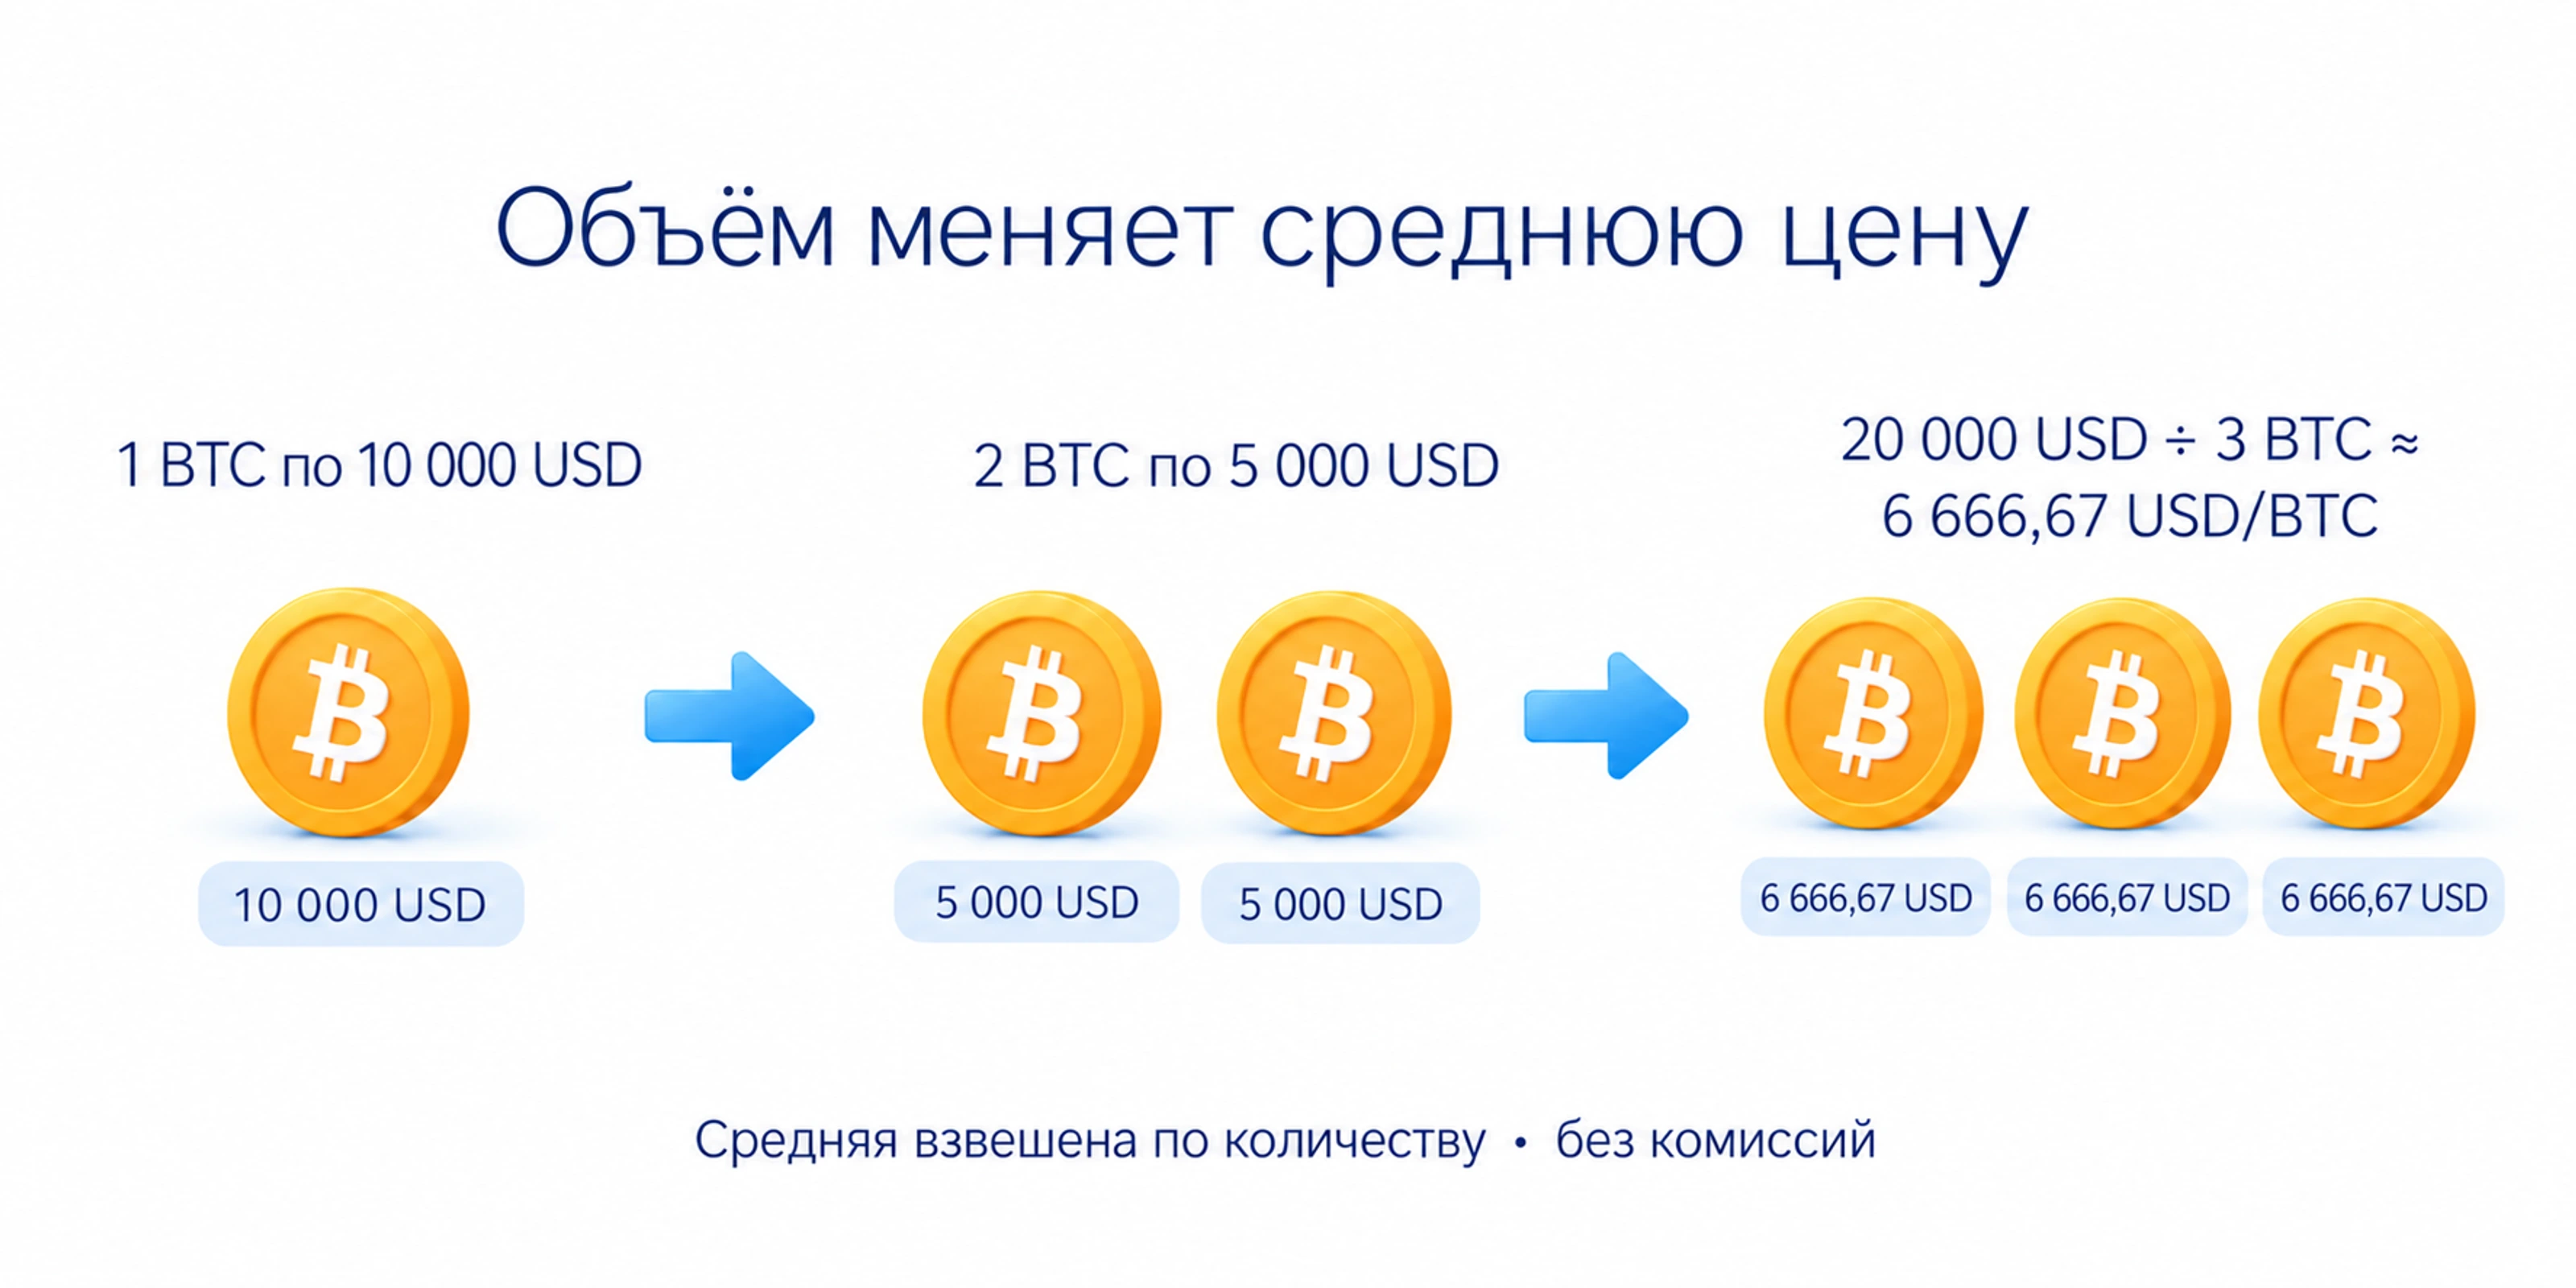
Средняя цена = общая стоимость покупок / общее количество актива. Например, один Bitcoin за 10 000 долларов и два за 5 000 стоят вместе 20 000 долларов. На три Bitcoin средняя цена составляет примерно 6 666,67 доллара. Покупка двух единиц дешевле сильнее влияет на результат, чем покупка одной.
Эти расчёты относятся к покупке одинакового актива без частичных продаж и не учитывают комиссии. Чтобы получить фактическую цену выхода в ноль, нужно также покрыть расходы на покупку и продажу. У контрактов со специальным способом расчёта прибыли правила средней цены следует уточнить у площадки.
Почему снижение средней цены не спасает от убытка
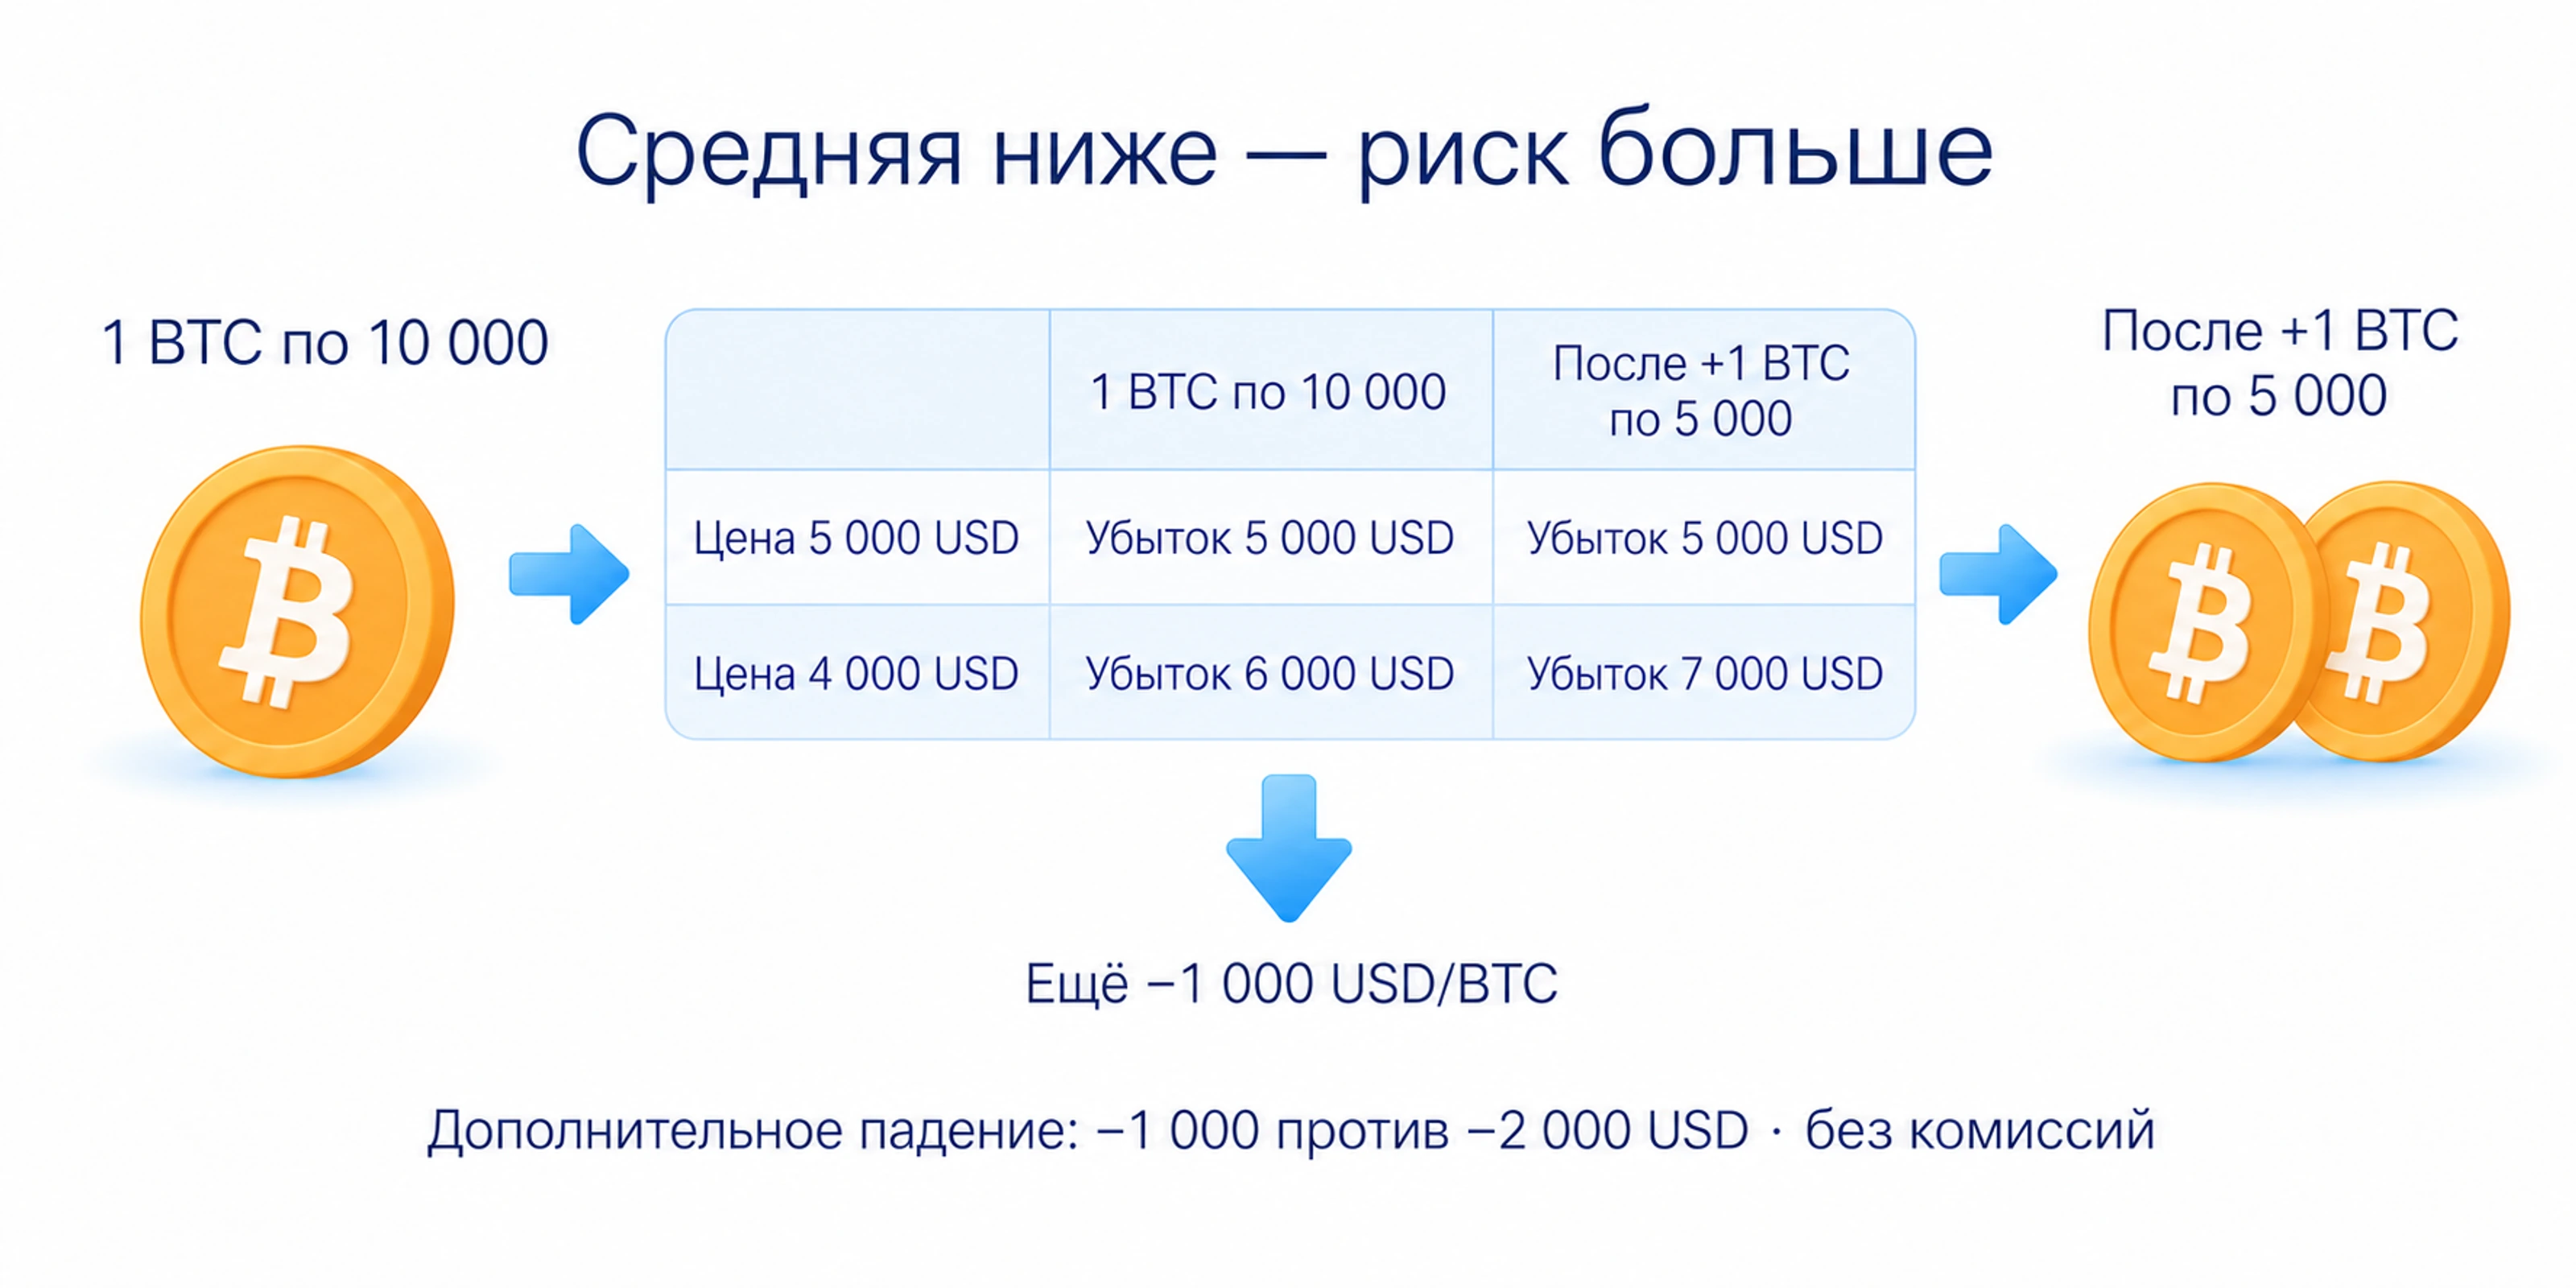
Вернёмся к двум Bitcoin со средней ценой 7 500 долларов. При рыночной цене 5 000 долларов они стоят 10 000. На покупки потрачено 15 000, поэтому текущий убыток составляет 5 000 долларов. До второй покупки убыток тоже был 5 000: один Bitcoin, купленный за 10 000, подешевел вдвое. Вторая покупка изменила среднюю цену, но не вернула потерянную стоимость.
Если цена затем снизится до 4 000 долларов, два Bitcoin будут стоить 8 000. Убыток увеличится до 7 000 долларов. Без второй покупки один Bitcoin стоил бы 4 000, а убыток составлял бы 6 000.
Значит, следующее падение на 1 000 долларов добавило 2 000 долларов потери вместо 1 000. Причина проста: под падение попало вдвое больше монет. Все суммы здесь указаны без комиссий.
Усреднение действительно приближает цену выхода в ноль. Но оно не повышает само по себе вероятность, что рынок дойдёт до этой цены. Участники рынка не знают вашу среднюю покупку и не обязаны вернуть к ней котировки. Если причина входа исчезла, новая покупка не восстанавливает её.
В подходе Игоря решение о покупке опирается на состояние рынка, а не только на то, что актив стал дешевле. Чтобы понять, почему снижение может продолжаться, полезно отдельно изучить метод Вайкоффа. Добавление денег без нового основания увеличивает зависимость счёта от одного ожидания: цена должна вернуться.
Кредитное плечо позволяет открыть позицию больше собственных средств, внесённых под неё. С плечом ожидание может закончиться раньше разворота. Увеличение позиции повышает денежную потерю от того же движения цены и потребность в обеспечении, то есть залоге для удержания позиции. Если средств не хватает по правилам брокера или биржи, позицию могут принудительно закрыть. На криптовалютных контрактах этот механизм разобран в статье про маржу и ликвидацию в крипте.
Без плеча ситуация другая: при полностью оплаченной покупке обычного актива потери от его падения ограничены вложенной суммой, если не учитывать расходы. Но после каждой докупки эта сумма растёт. Ограниченность убытка не означает, что актив восстановится или что потеря всего вложения приемлема.
Как работает мартингейл
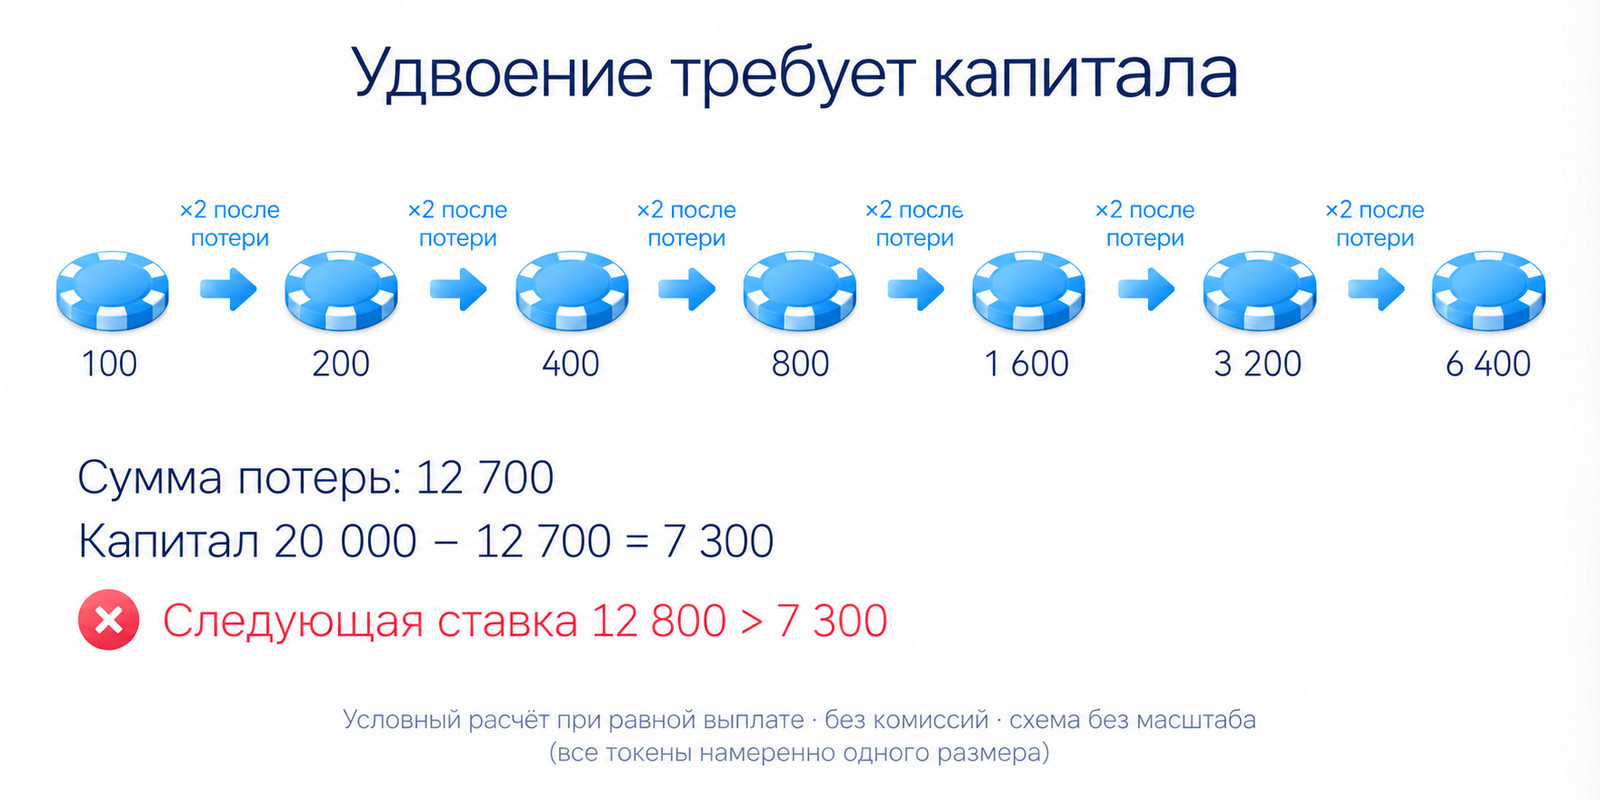
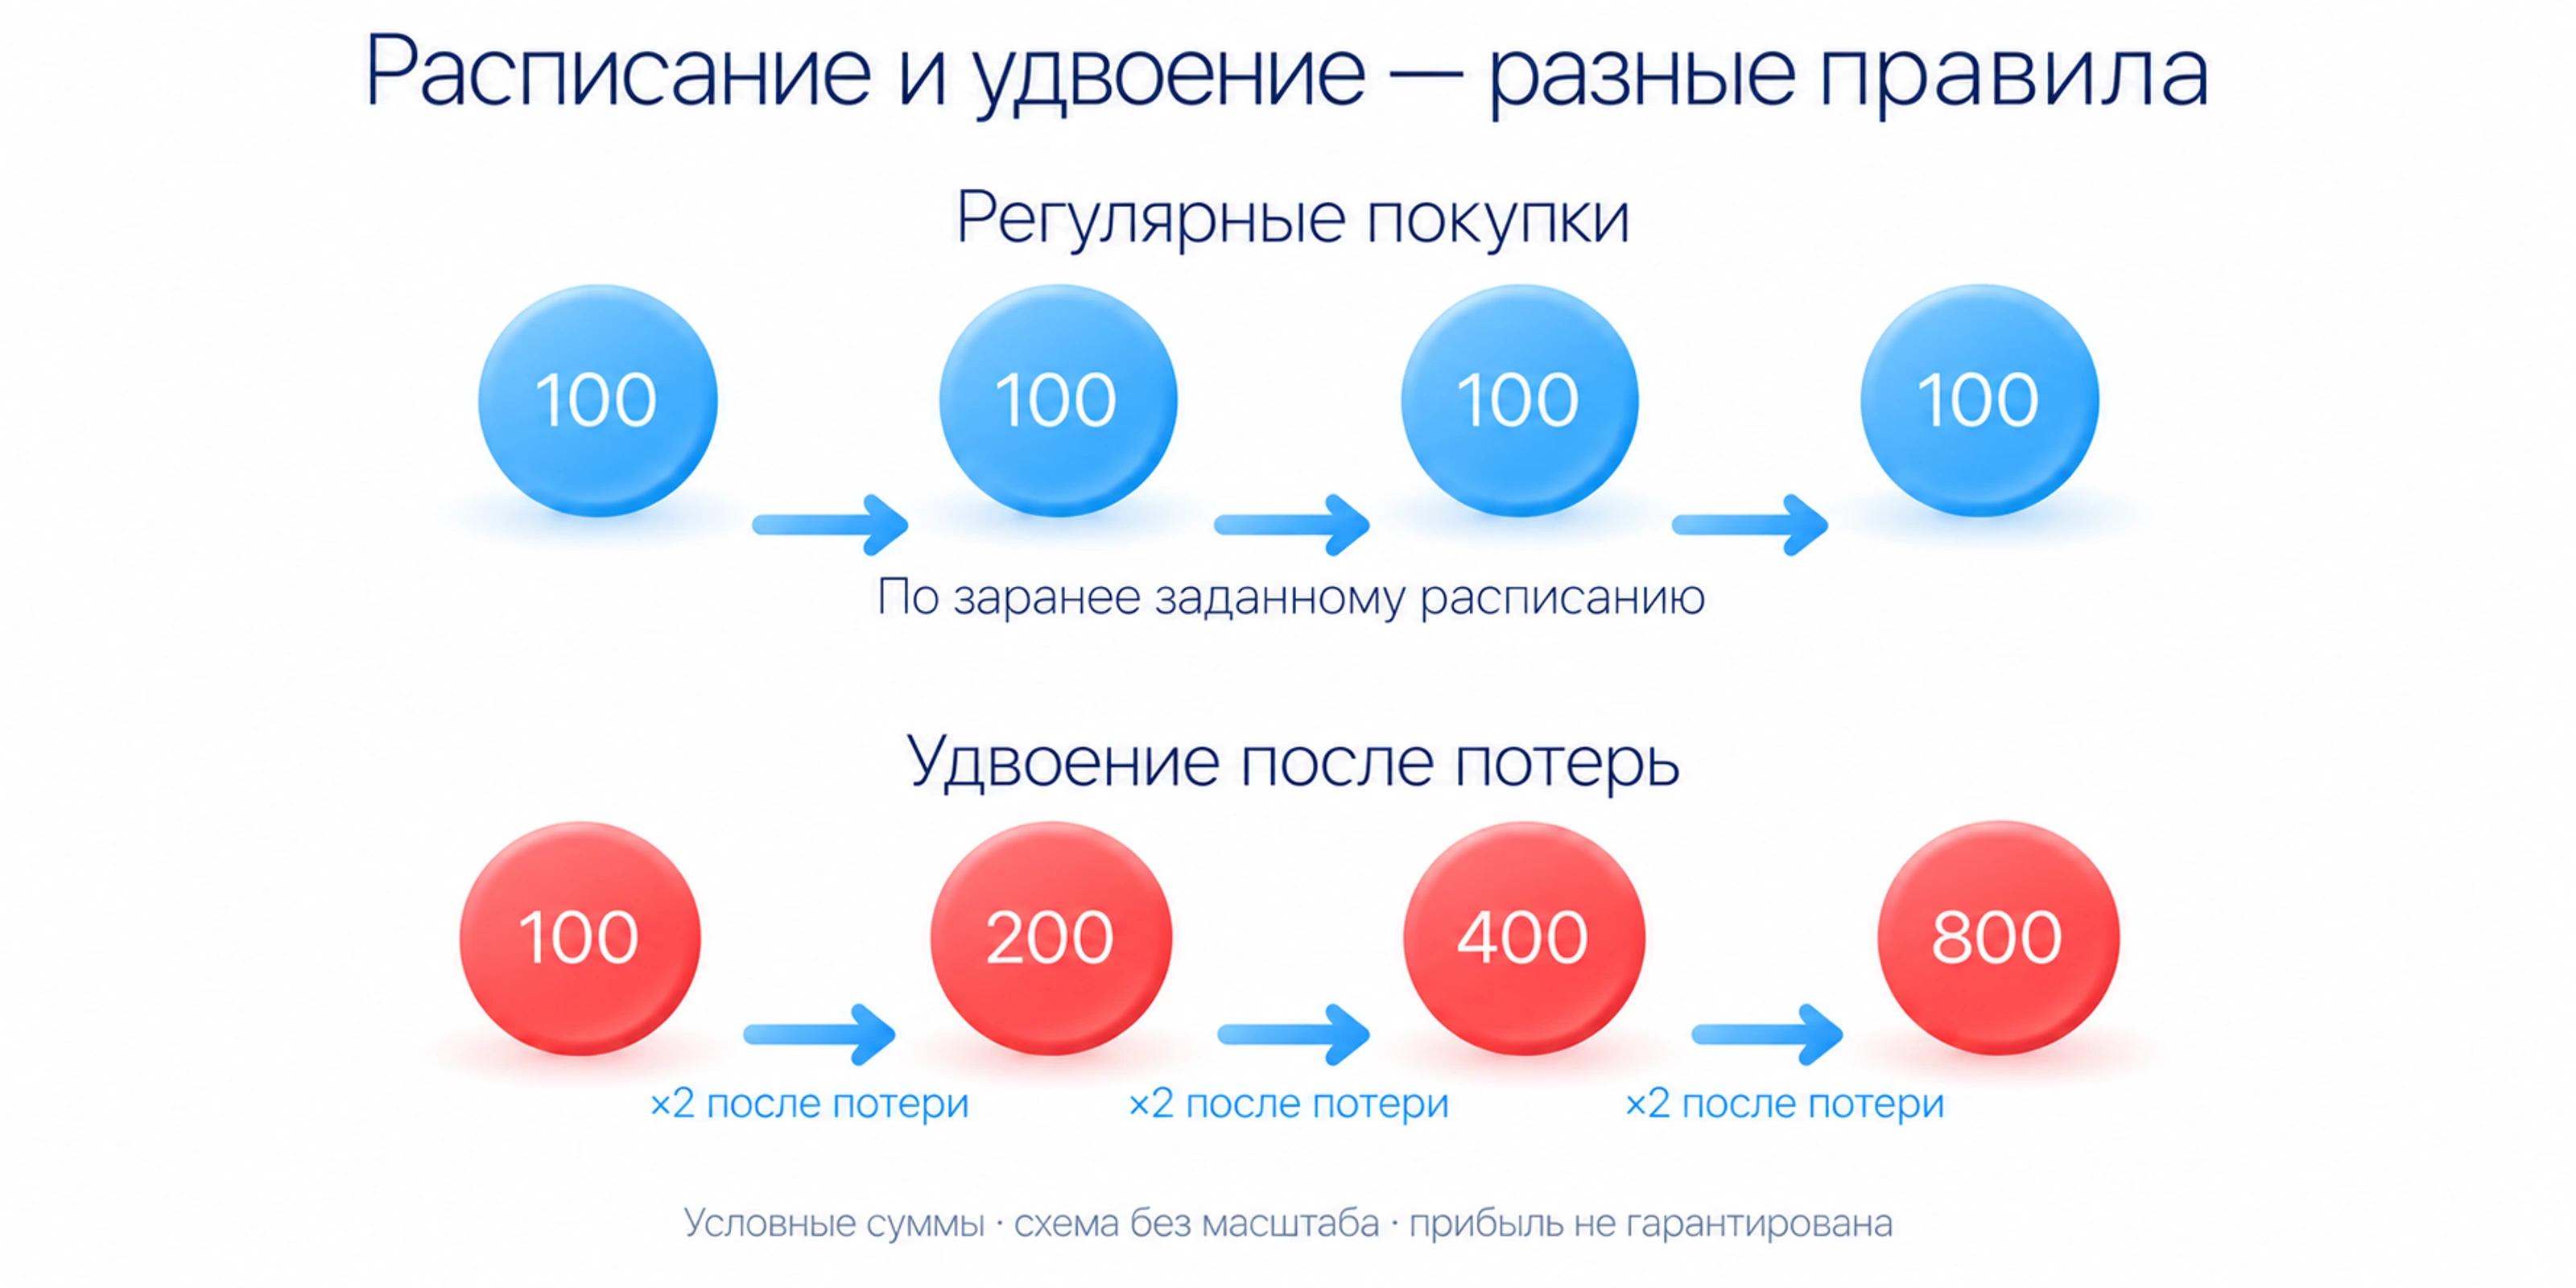
При классическом мартингейле после проигрыша ставку удваивают: 100, 200, 400, 800 долларов и дальше. Расчёт строится на том, что будущий выигрыш покроет предыдущие потери и принесёт прибыль, равную первой ставке. Для этого нужна определённая модель выплат: выигрыш приносит столько же, сколько поставлено, а проигрыш забирает всю ставку. На рынке такая модель не возникает автоматически.
Предположим, в учебной модели денежный риск каждой следующей сделки удваивается, а прибыль успешной сделки равна её риску, без расходов. После семи проигрышей по 100, 200, 400, 800, 1 600, 3 200 и 6 400 долларов суммарно потеряно 12 700. Для восьмой попытки требуется риск 12 800 долларов. Если она успешна, результат всей серии составит всего 100 долларов: 12 800 минус 12 700.
Если восьмая попытка тоже проиграна, общая потеря достигнет 25 500 долларов. Следующий риск уже 25 600. Для счёта с исходными 20 000 долларов схема прервётся ещё раньше: после семи потерь останется 7 300, которых недостаточно, чтобы поставить 12 800. Удвоение требует не просто терпения, а быстро растущего запаса денег.
На рынке одинаковое удвоение объёма позиции не всегда удваивает денежный риск: меняются расстояние до стопа, стоимость движения цены и расходы. Прибыль следующей сделки также может оказаться меньше требуемой. Поэтому нельзя переносить расчёт равных выигрышей и проигрышей на любые реальные сделки. Само увеличение ставки не создаёт торгового преимущества.
Мартингейл применяют и к уже открытой позиции: после падения покупают всё больший объём, одновременно снижая среднюю цену. Тогда убыток не закрывают между попытками, но проблема денег сохраняется. Пока котировки уходят дальше, растут количество актива и возможная потеря. Автоматическая программа выполняет те же заявки и не отменяет ограничений счёта.
Много небольших прибыльных выходов ещё не показывает, что такой способ устойчив. Закрытые сделки могут выглядеть хорошо, пока в счёте остаётся большая открытая потеря. При оценке торговой системы важно учитывать и её, а не только деньги от завершённых сделок.
Чем плановый долив отличается от спасения сделки
Плановый набор позиции начинается с решения до первой заявки: где покупать частями, сколько всего купить и при каком условии выйти. Попытка спасти сделку начинается после убытка: трейдер добавляет деньги, потому что ему хочется быстрее вернуть потерю. Внешне обе ситуации могут выглядеть как несколько покупок, но во второй размер позиции определяется уже произошедшей потерей.
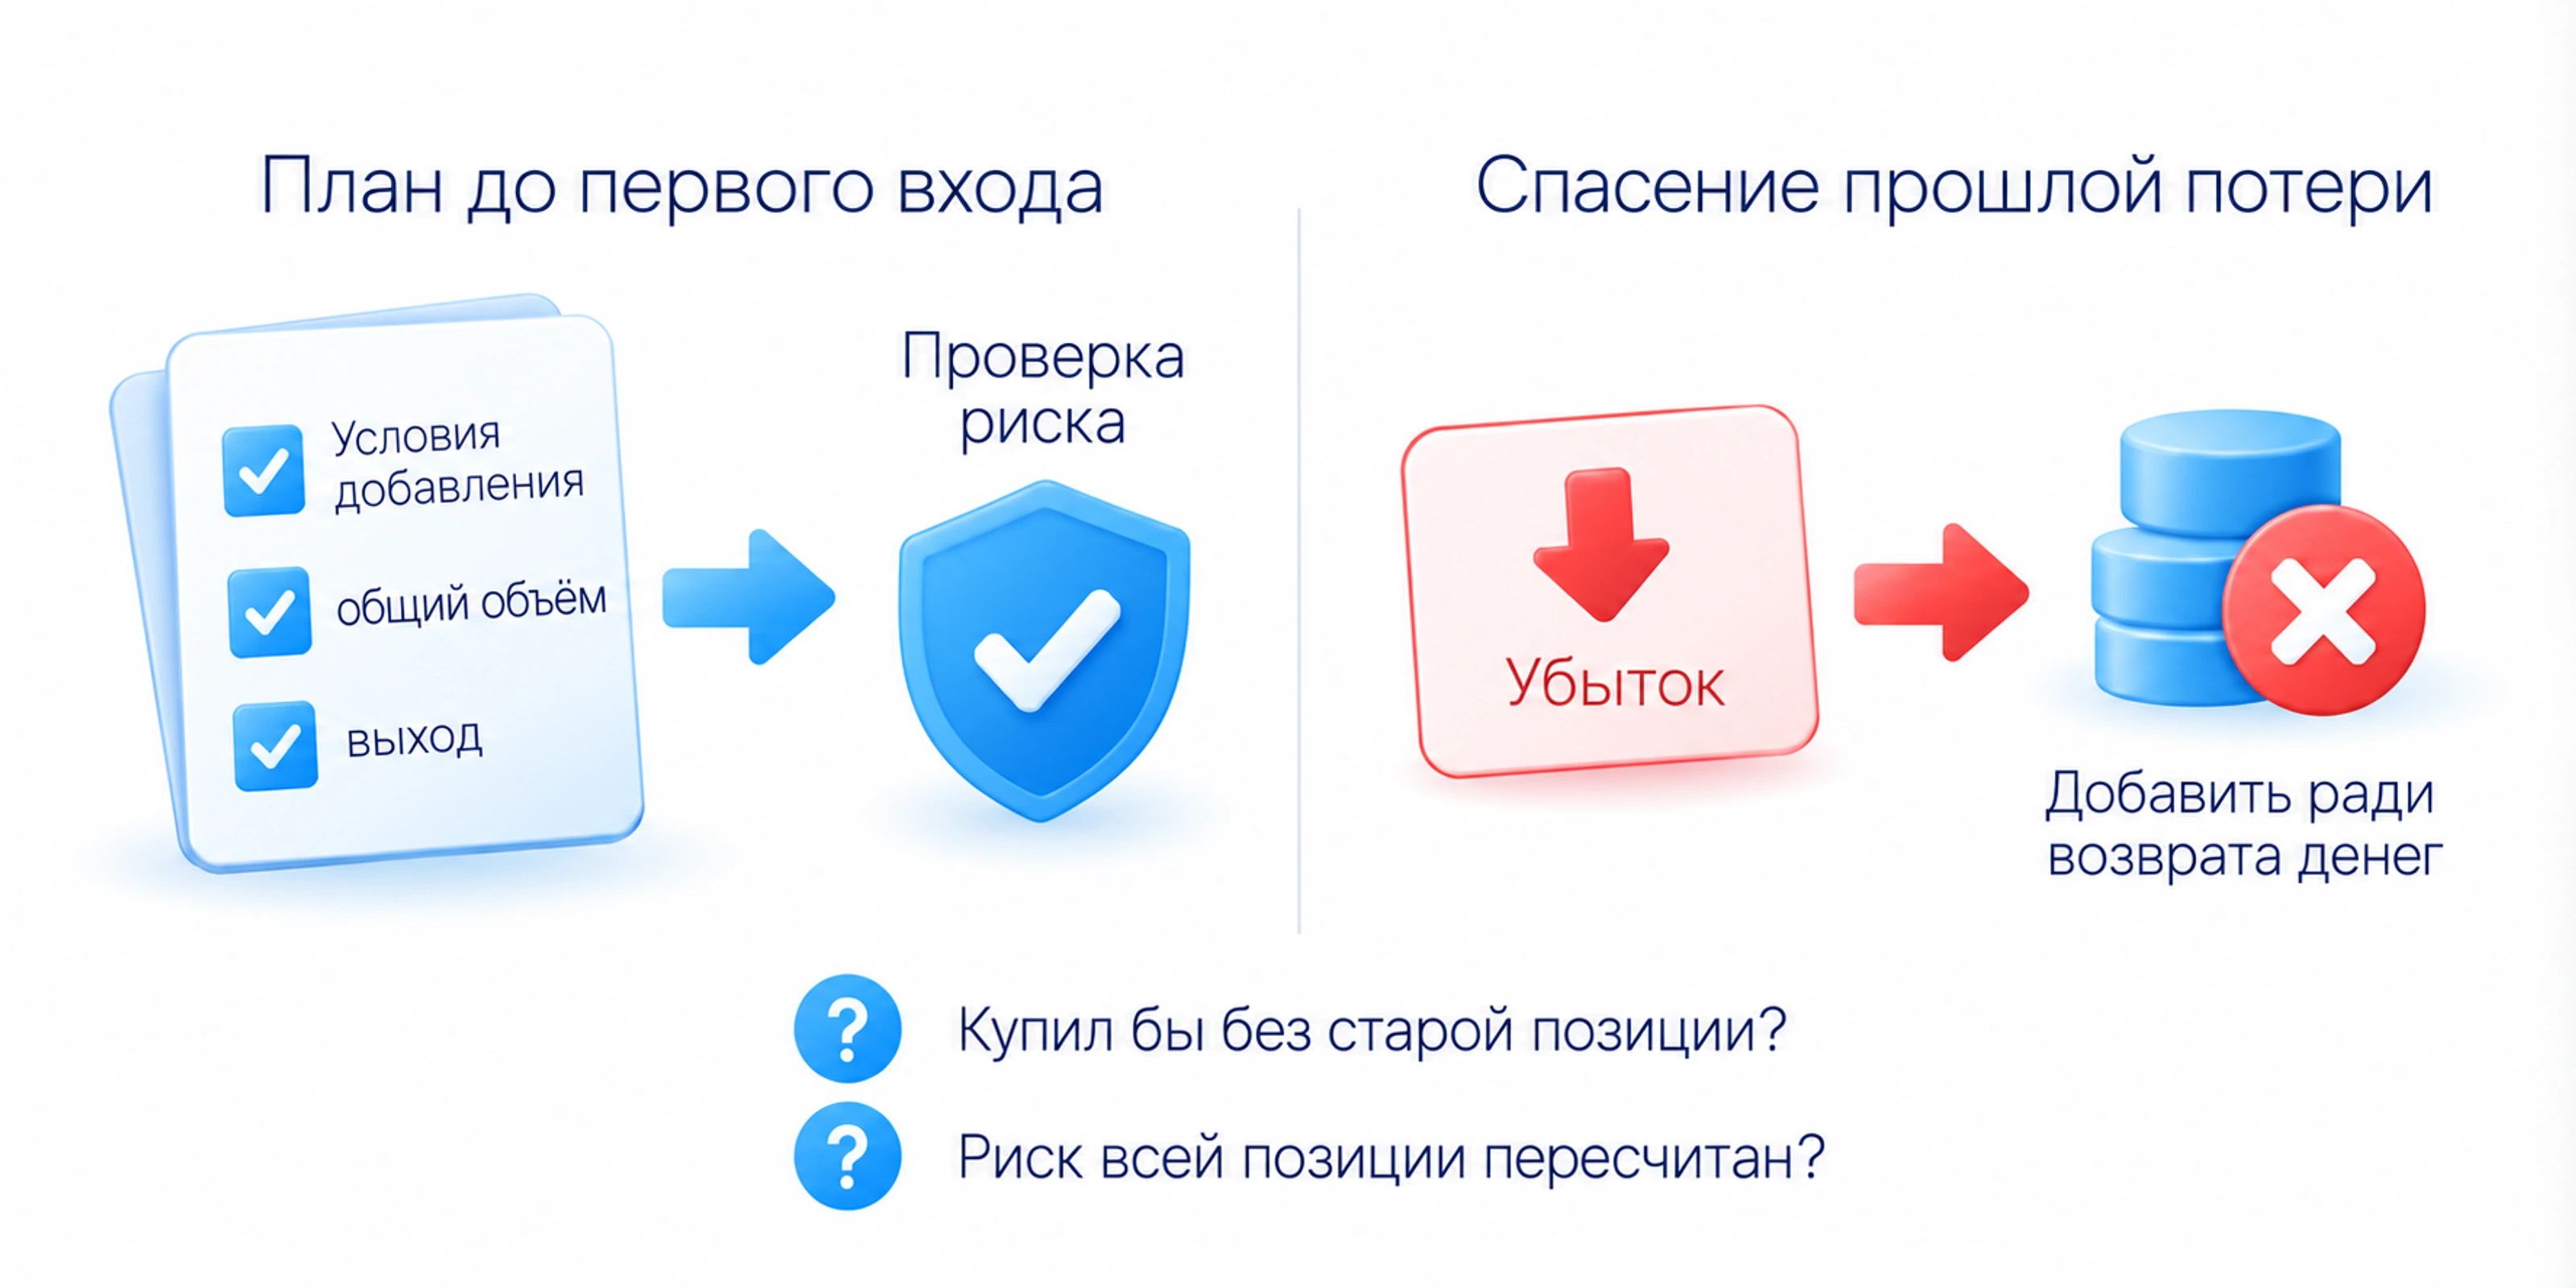
Это желание понятно: закрытие делает убыток окончательным, а докупка оставляет надежду на возврат. Поэтому полезно спросить себя: «Я купил бы сейчас, если бы старой позиции не было?» Ответ не заменяет расчёт, но помогает заметить, когда единственным основанием становится нежелание признать ошибку. Такие реакции подробнее разобраны в статье про психологию трейдинга.
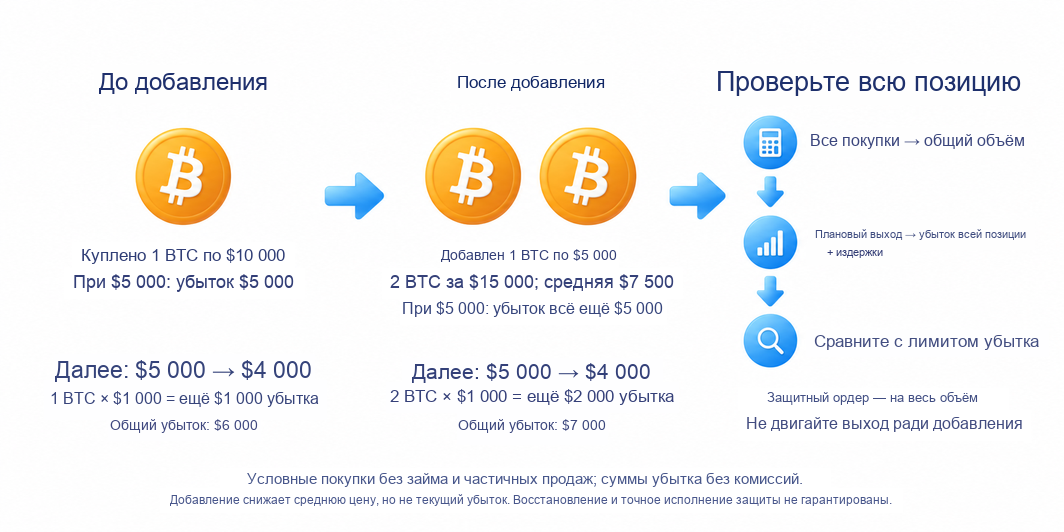
Наличие плана не делает долив безопасным. Перед каждой дополнительной заявкой нужно пересчитать возможную потерю всей позиции при предусмотренном выходе. Если общий предел уже исчерпан, ещё одна покупка его нарушит, даже когда она небольшая. Расчёт суммы, которую можно потерять, раскрыт в материале о риск-менеджменте.
Не стоит отодвигать выход только ради возможности добавить ещё. Так первоначально ограниченная сделка превращается в ожидание без прежнего предела. Добавление по направлению тренда тоже требует расчёта: после разворота увеличенная позиция теряет больше. Направление само по себе не заменяет ограничения риска.
Регулярное долгосрочное инвестирование фиксированной суммы по расписанию часто называют DCA. Оно отличается от удвоения после проигрыша: очередная покупка предусмотрена независимо от результата предыдущей. Но DCA также не гарантирует прибыли и не защищает от дальнейшего падения выбранного актива. Называть спасение краткосрочной сделки инвестированием задним числом значит менять исходную задачу.
В бесплатном курсе Игоря Арапова, в разделе об ошибках начинающих, завышение риска и попытки пересидеть убыток рассматриваются как нарушения торгового плана. Практическая связь с усреднением прямая: сначала определить допустимую потерю и условие выхода, затем решать, какой объём можно открыть. Дополнительная покупка не должна служить способом отменить уже установленное ограничение.
Что проверить перед добавлением к позиции
До отправки заявки выпишите цены и количество всех покупок, посчитайте новую среднюю цену и общий объём. Затем оцените денежный результат при запланированном выходе с учётом расходов. Проверьте, покрывает ли защитная заявка весь объём: стоп на первую часть не закрывает автоматически добавленную, если площадка не обновляет его по своим правилам. Механизм исполнения объясняет статья про типы биржевых ордеров.
Сравните полученную потерю с пределом, выбранным до сделки. Отдельно проверьте, остаётся ли основание для входа и хватает ли обеспечения после возможного дальнейшего движения. Если добавление появилось только из желания вернуть деньги, не отправляйте новую заявку ради снижения средней цены. Вернитесь к первоначальному правилу выхода: при выполнении его условия закрывайте позицию по плану, а не увеличивайте ставку.
Часто задаваемые вопросы
Это добавление к позиции по другой цене, после которого меняются её общий объём и средняя цена входа. При докупке дешевле средняя цена снижается, но убыток от прежней покупки не исчезает.
После докупки то же дальнейшее падение цены приносит больший денежный убыток, потому что актива стало больше. Если рынок не возвращается, счёт может исчерпать доступные деньги или обеспечение раньше ожидаемого разворота.
Это увеличение ставки после проигрыша, в классической схеме вдвое: 1, 2, 4, 8. Длинная серия требует быстро растущих сумм. Удвоение само по себе не улучшает качество входа и не гарантирует возврата потерь.
Докупка снижает среднюю цену и делает ожидаемый выход в ноль ближе. Поэтому она может казаться способом избежать признания ошибки. Но надежда вернуть деньги не заменяет основания для новой покупки и расчёта общего риска.
Плановый набор частями возможен, если условия и общий предел риска определены заранее. Перед добавлением нужно пересчитать возможную потерю всей позиции и проверить основание входа. Наличие плана не гарантирует прибыли или точного исполнения защитного выхода.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




