Бессрочный фьючерс на криптовалюту позволяет открыть позицию на изменение её цены без заранее назначенной даты окончания контракта. При покупке такого контракта трейдер не становится владельцем соответствующего количества Bitcoin или другой монеты. Для позиции требуется залог, а её результат зависит от цены, расходов и правил площадки.
Как работает бессрочный фьючерс
Позиция лонг выигрывает от повышения цены контракта, шорт от снижения. Между открытием и закрытием на счёте учитывается результат изменения цены. Для шорта по такому контракту не обязательно сначала занимать сам Bitcoin: это договорная позиция, а не продажа взятых в долг монет.
Отсутствие даты окончания не означает право держать позицию при любом состоянии счёта. Её могут закрыть из-за недостатка залога; площадка также может изменить условия обслуживания или прекратить обращение инструмента. Разницу между покупкой актива и контрактами объясняет материал о споте и фьючерсах.
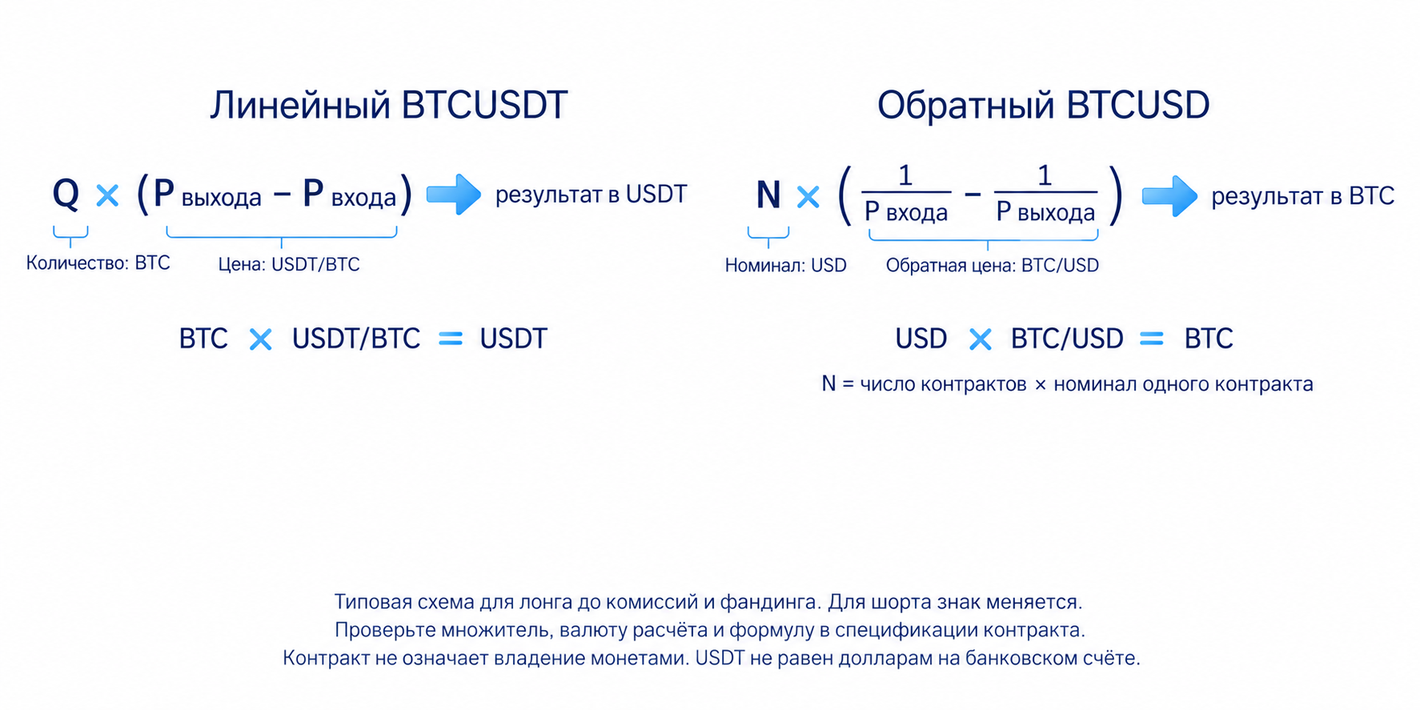
Перед сделкой откройте спецификацию: в чём задан размер заявки, чем вносится залог и в какой валюте начисляется результат. В линейном BTCUSDT-контракте количество позиции может быть выражено в BTC, а прибыль и убыток в USDT. USDT связан с долларом через устройство стейблкоина, но это не доллары на банковском счёте. Общие свойства криптоактивов раскрывает статья о криптовалютах для начинающих.
У обратного, или inverse-контракта, объём может задаваться количеством контрактов с номиналом в долларах, а результат начисляться в Bitcoin. Расчёт использует обратные цены, поэтому формулу линейного контракта нельзя переносить на него. Кроме движения позиции, меняется долларовая оценка самой монеты, внесённой в залог. Проверяйте конкретный множитель и валюту расчёта, а не только название BTC в символе.
Что такое фандинг и кто его платит
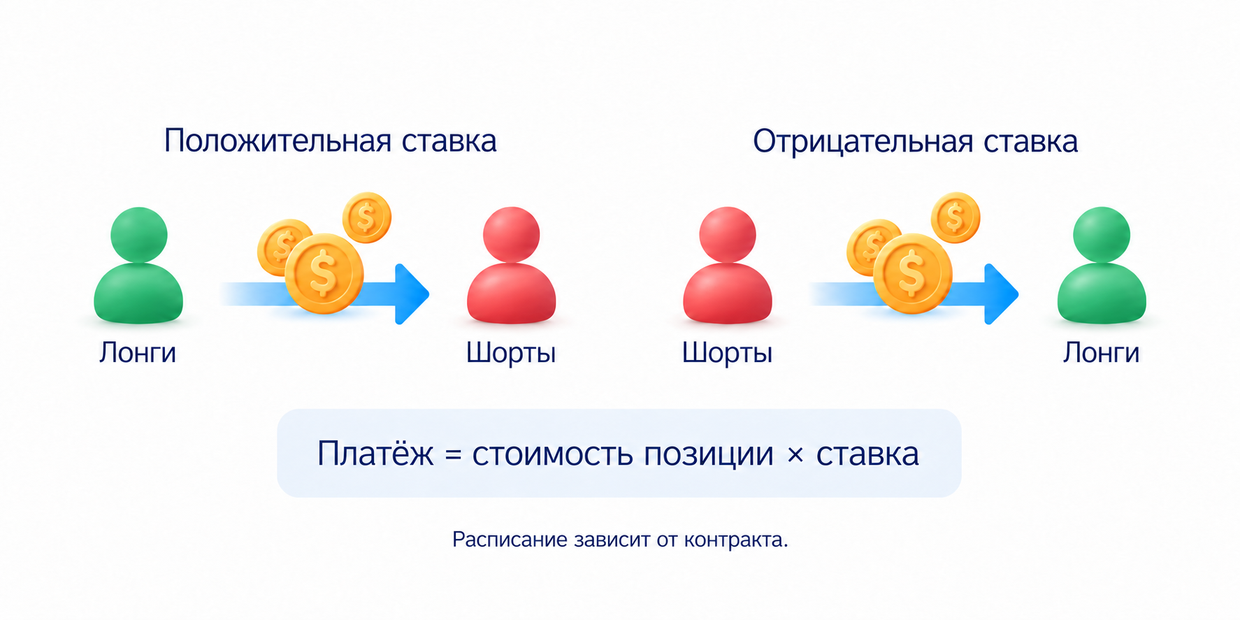
Фандинг представляет собой периодический платёж между держателями длинных и коротких позиций. Его механизм помогает удерживать цену бессрочного контракта рядом с опорной ценой актива. При положительной ставке обычно платят лонги, при отрицательной шорты. Это не обещание полного совпадения цен и не просто торговая комиссия площадки.
Сумма платежа зависит от стоимости позиции и ставки в момент расчёта. Для линейного контракта стоимость обычно определяется количеством базового актива и маркировочной ценой, используемой площадкой для оценки позиции. Даже небольшая ставка относится ко всему объёму, а не только к первоначальному залогу.
Платёж возникает по расписанию конкретного контракта, если позиция участвует в расчёте в этот момент. Интервал не обязан составлять восемь часов: он может отличаться и меняться. Проверьте время, текущую ставку и правила её определения. Предварительная ставка не всегда является окончательной.
Получение фандинга не делает позицию безрисковой. Изменение цены может перекрыть платёж, а ставка поменять знак. Если фандинг списывается из доступного залога, запас до принудительного закрытия может уменьшиться. Поэтому расходы на удержание учитывают вместе с ценовым риском, а не отдельно как гарантированный доход.
Маржа и плечо: сколько денег нужно для позиции
Маржа означает залог для позиции. Начальная маржа нужна при её открытии, поддерживающая задаёт минимальное требование при удержании. Требования зависят от контракта, размера позиции и режима счёта. Большой объём может попадать в другую ступень требований, поэтому единого процента для всех инструментов нет.
Кредитное плечо задаёт соотношение стоимости позиции и требуемого начального залога. При одинаковом количестве контрактов увеличение плеча не увеличивает денежный результат того же изменения цены. Оно уменьшает необходимый начальный залог. Если ограничиться этим меньшим залогом, запас к неблагоприятному движению сокращается при прочих равных условиях. Результат становится крупнее, когда трейдер благодаря плечу открывает больший объём.
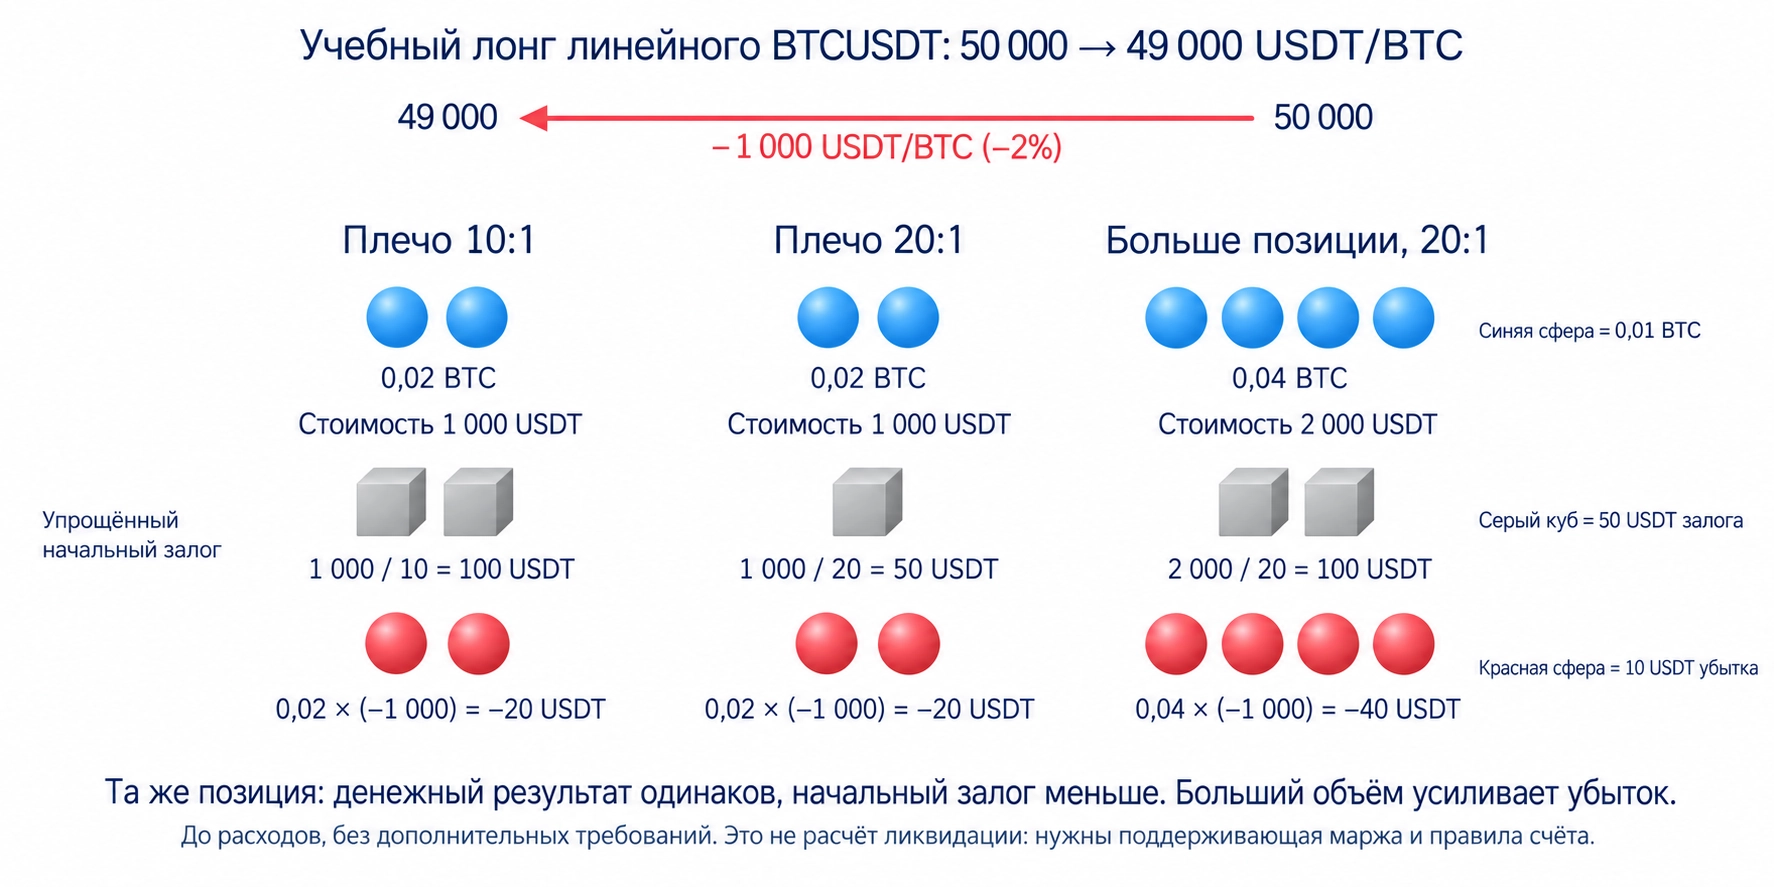
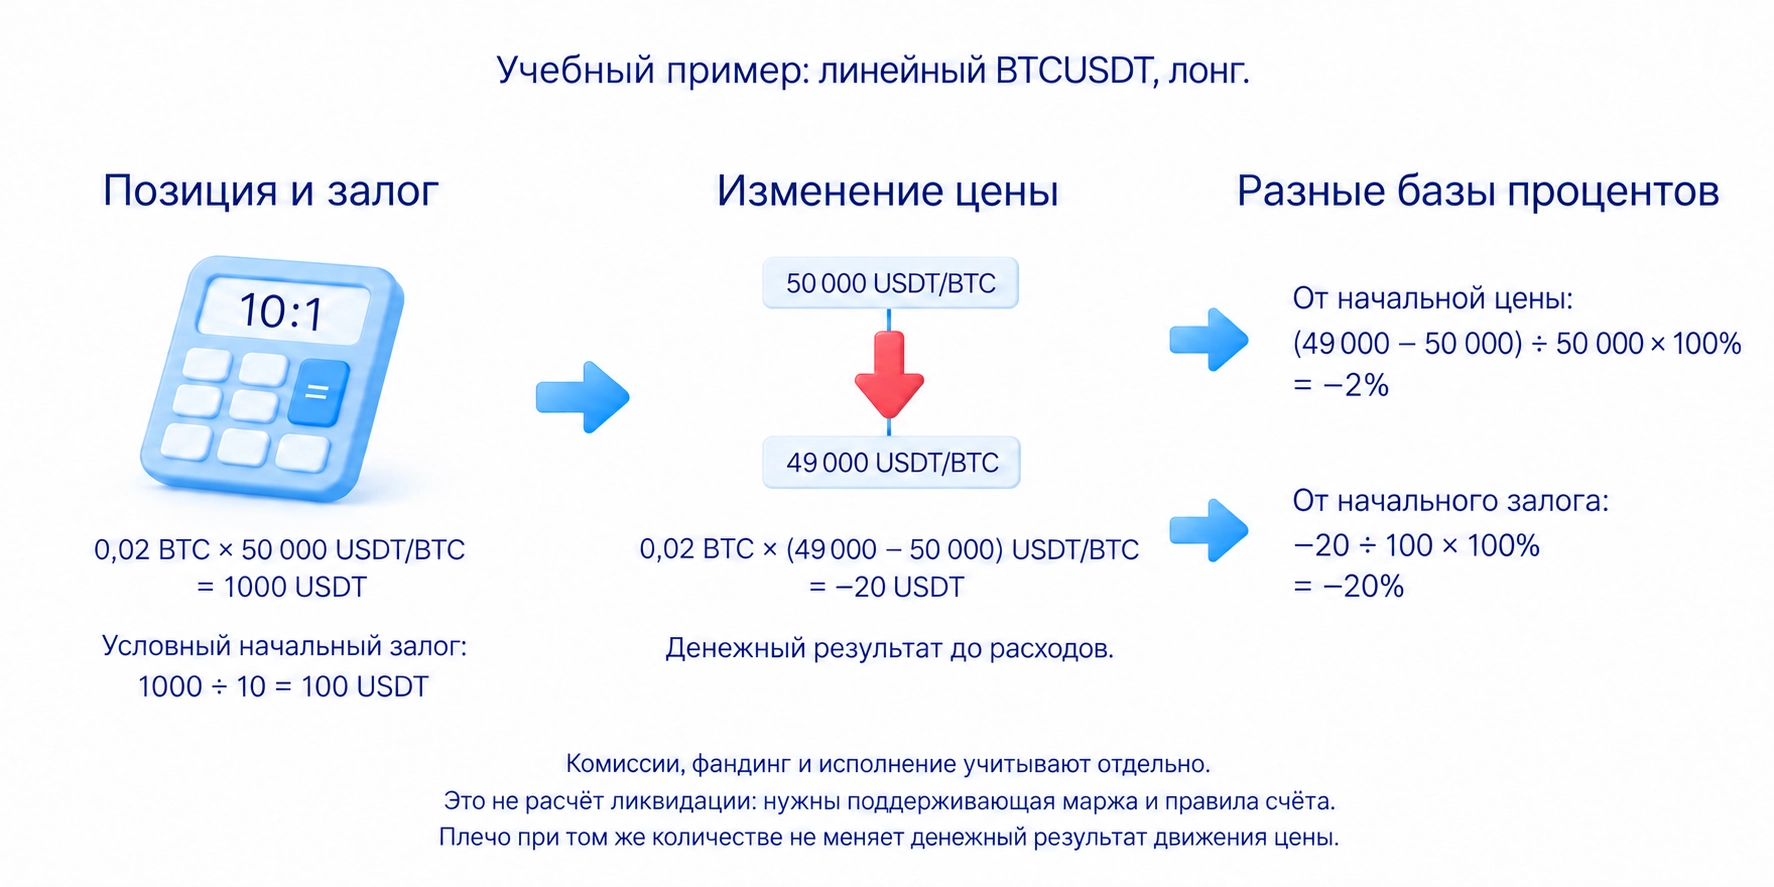
Учебный пример для линейного BTCUSDT-контракта: позиция лонг составляет 0,02 BTC по цене 50 000 USDT за BTC. Её стоимость равна 1000 USDT. При плече 10 к 1 упрощённый начальный залог составляет 100 USDT, без дополнительных требований и комиссий.
Закрытие по 49 000 USDT даёт 0,02 × (49 000 − 50 000) = −20 USDT до расходов. Это 20% начального залога, хотя цена изменилась на 2%. Пример не определяет цену ликвидации: для неё нужны поддерживающая маржа и остальные правила счёта.
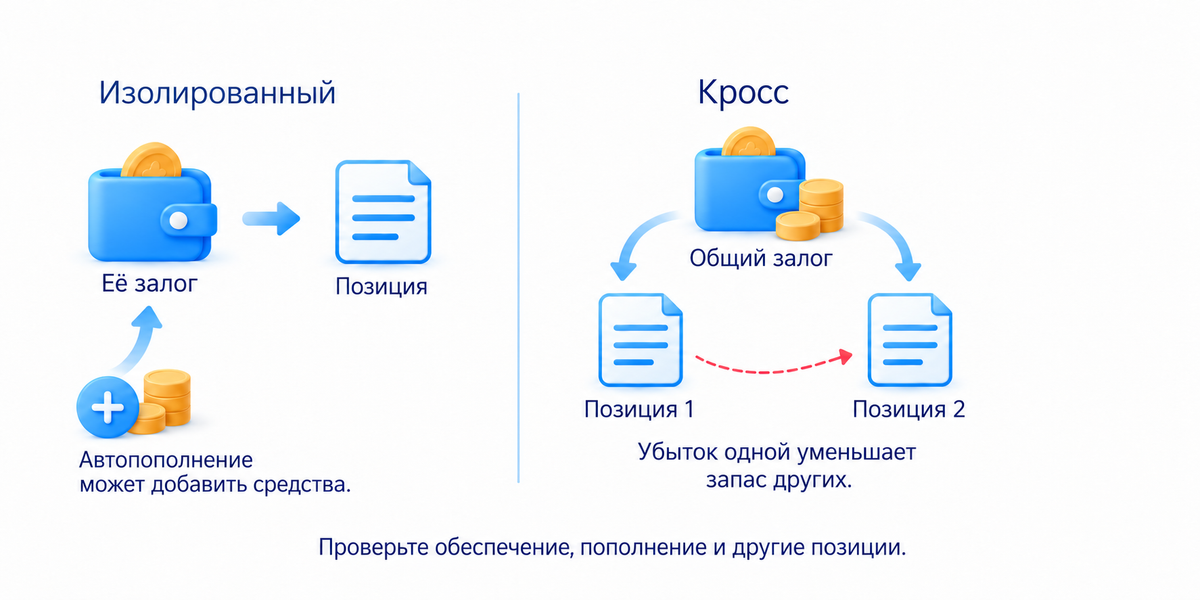
В изолированном режиме для позиции выделяется отдельный залог. Однако автоматическое пополнение, если оно включено, может направить к ней дополнительные средства. В кросс-режиме позиции используют общий доступный залог в рамках правил аккаунта. Убыток одной позиции способен уменьшить запас для других. Название режима само по себе не показывает максимальную потерю: проверьте состав обеспечения, автопополнение и другие открытые позиции.
Начальный залог не равен допустимому убытку по вашему плану. Сначала определите денежную потерю при выходе, затем подходящий размер позиции. Доступный объём, который разрешает интерфейс, не заменяет этот расчёт. Комиссии, фандинг и неблагоприятное исполнение добавляются к ценовому результату.
Почему происходит ликвидация
Ликвидация означает принудительное сокращение или закрытие позиции, когда счёт перестаёт выполнять требования по залогу. Площадка может сначала отменить заявки или уменьшить позицию, а не всегда закрывать весь объём одной операцией. Порядок зависит от её правил и режима аккаунта.
Цена последней сделки, индексная и маркировочная цены решают разные задачи. Последняя показывает последнее исполнение контракта. Индекс строится по опорным рыночным данным выбранных площадок. Маркировочная цена используется для оценки позиции и требований по залогу; её формула может учитывать индекс и отклонение цены контракта. Состав индекса и запасные способы расчёта нужно смотреть в документации конкретного сервиса.
Если ликвидация проверяется по маркировочной цене, а стоп настроен на последнюю цену сделки, принудительное закрытие может произойти раньше срабатывания стопа. Проверьте источник запуска защитной заявки. Даже совпадение источника не гарантирует цену исполнения: после запуска заявка ещё должна исполниться на рынке.
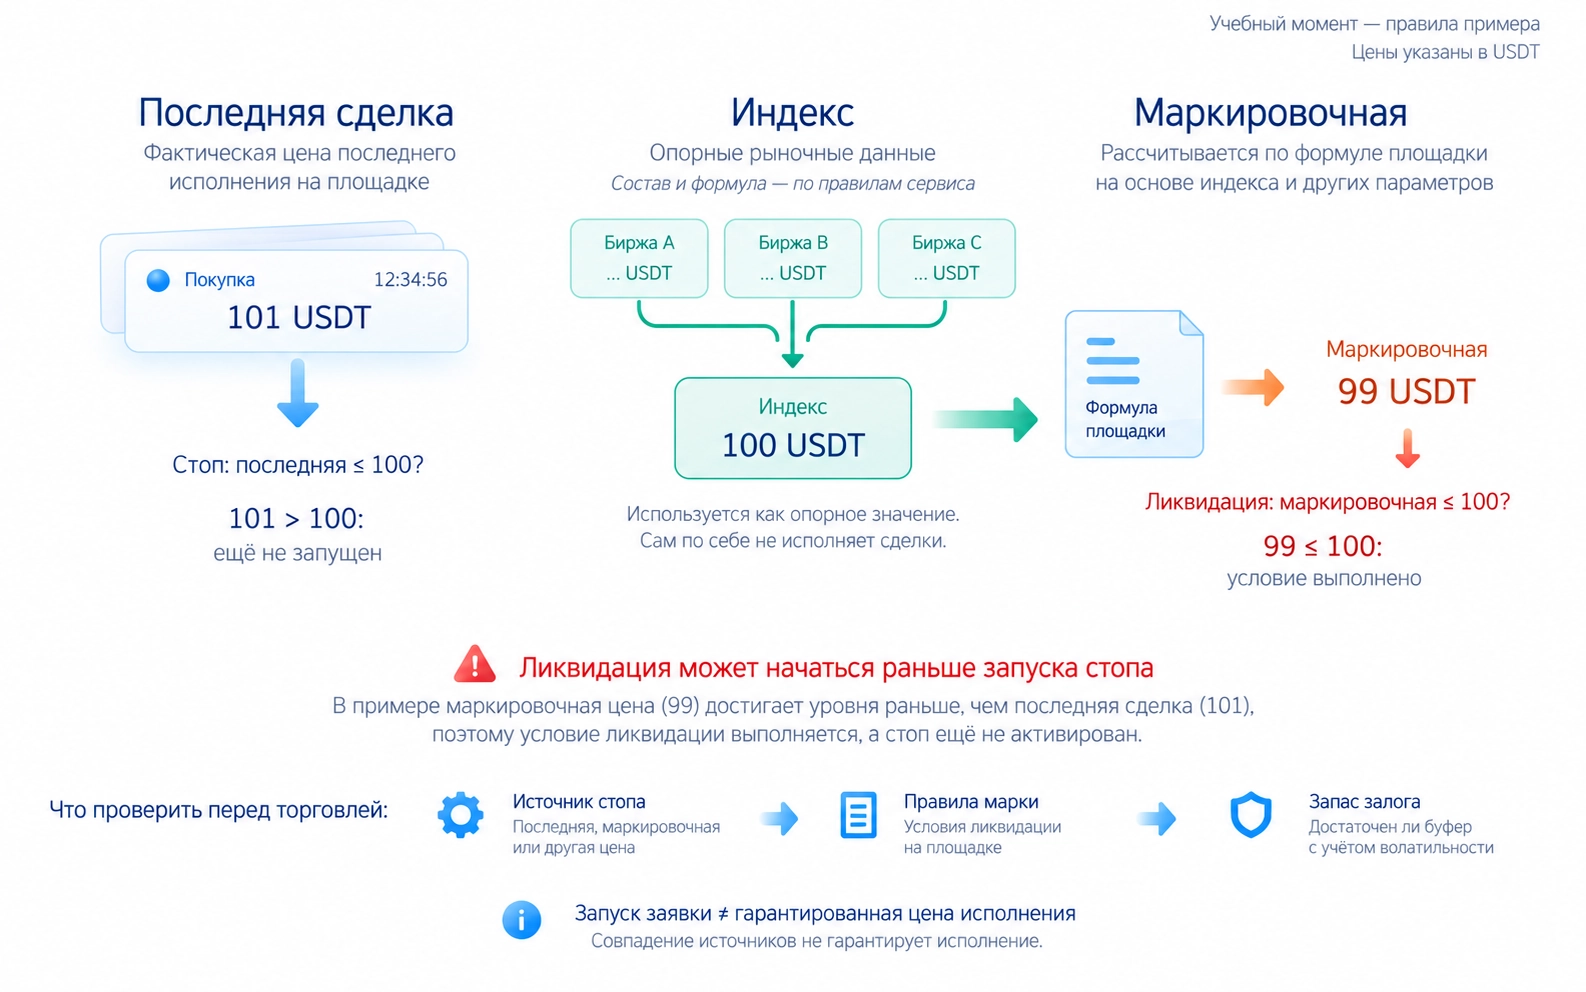
В кросс-режиме показанная цена ликвидации может быть лишь ориентиром: состояние общего залога меняется с другими позициями, платежами и оценкой активов. Не принимайте её за неизменную границу. Цена, при которой срабатывает механизм ликвидации, также не равна гарантированной цене закрытия и не обязательно совпадает с расчётной ценой полного исчерпания залога.
Принудительные закрытия могут создавать новые заявки. Если доступного встречного объёма мало, исполнения способны сдвигать цену и ухудшать состояние других позиций. Так возникает цепочка ликвидаций, но не каждое резкое движение вызвано именно ею. Механика заявок и доступного объёма разобрана в статье о стакане и ленте сделок.
Что проверить перед сделкой
Запишите валюту расчёта, размер контракта, количество позиции, режим залога и источник запуска стопа. Проверьте следующий расчёт фандинга и требования к удержанию позиции. После этого рассчитайте денежный убыток при выбранном выходе с запасом на расходы. Если единицы или правила непонятны, сначала разберите учебную заявку, а не увеличивайте плечо.
В моём курсе раздел о расчёте размера позиции связывает допустимую потерю, расстояние до стопа и стоимость движения инструмента. Именно эта последовательность нужна и здесь: сначала ограничение риска, затем объём. Условия криптоконтракта необходимо проверить отдельно; курс не заменяет спецификацию площадки.
В видеоуроке «Кредитное плечо» я объясняю его условный характер и почему новичку лучше начать с демопрактики. Это общий разбор плеча, а не отдельная стратегия бессрочных фьючерсов. На учебном счёте проверьте размер заявки, изменение результата и работу защитного ордера; затем сравните настройки с правилами реального контракта.
Часто задаваемые вопросы
У него нет заранее назначенной даты окончания, но позиция требует залога и подчиняется правилам площадки. Владение контрактом не равно владению самой криптовалютой.
При положительной ставке обычно держатели лонгов платят держателям шортов, при отрицательной наоборот. Важны ставка, объём и участие позиции в расчёте по расписанию конкретного контракта.
При неизменном количестве контрактов тот же ход цены даёт одинаковый денежный результат до расходов. Плечо уменьшает требуемый начальный залог. Денежный риск возрастает, если увеличивается размер позиции.
Ликвидация и стоп могут использовать разные цены запуска. Кроме того, срабатывание стопа не гарантирует исполнение по заданной цене. Проверьте источник запуска и достаточный запас залога.
Это цепочка принудительных закрытий, при которой новые заявки могут сдвигать цену и ухудшать состояние других позиций. Возможность такой цепочки зависит от доступного объёма и правил исполнения; любое резкое движение нельзя автоматически назвать каскадом.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




