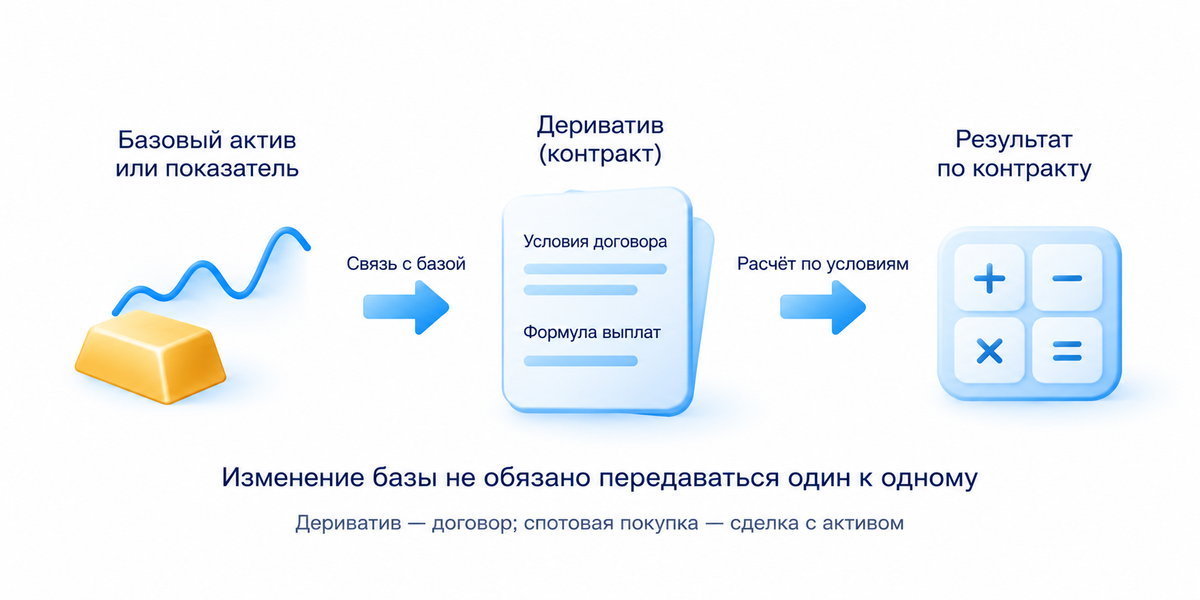
Дериватив является финансовым контрактом, стоимость и выплаты по которому связаны с другим активом или показателем. Фьючерс относится к деривативам, а спотовая покупка относится к сделкам с самим активом. Разница определяет, чем вы владеете, какие обязательства принимаете и как изменение цены влияет на счёт.
Перед выбором продукта нужно прочитать его условия. Похожие графики могут показывать разные инструменты: сам Bitcoin, контракт на его цену или фьючерс с конкретным сроком. Название актива на экране не заменяет описание того, что именно покупается. Особенности золота, нефти и фондовых индексов рассматриваются в материале о торговых активах.
Какие бывают деривативы
Базовым активом называют то, с чем связан контракт: например, золото, акция или валюта. Основанием расчёта также бывает индекс или процентная ставка. Производный инструмент не обязательно повторяет изменение этой величины один к одному. Его результат определяется формулой выплат и условиями договора.
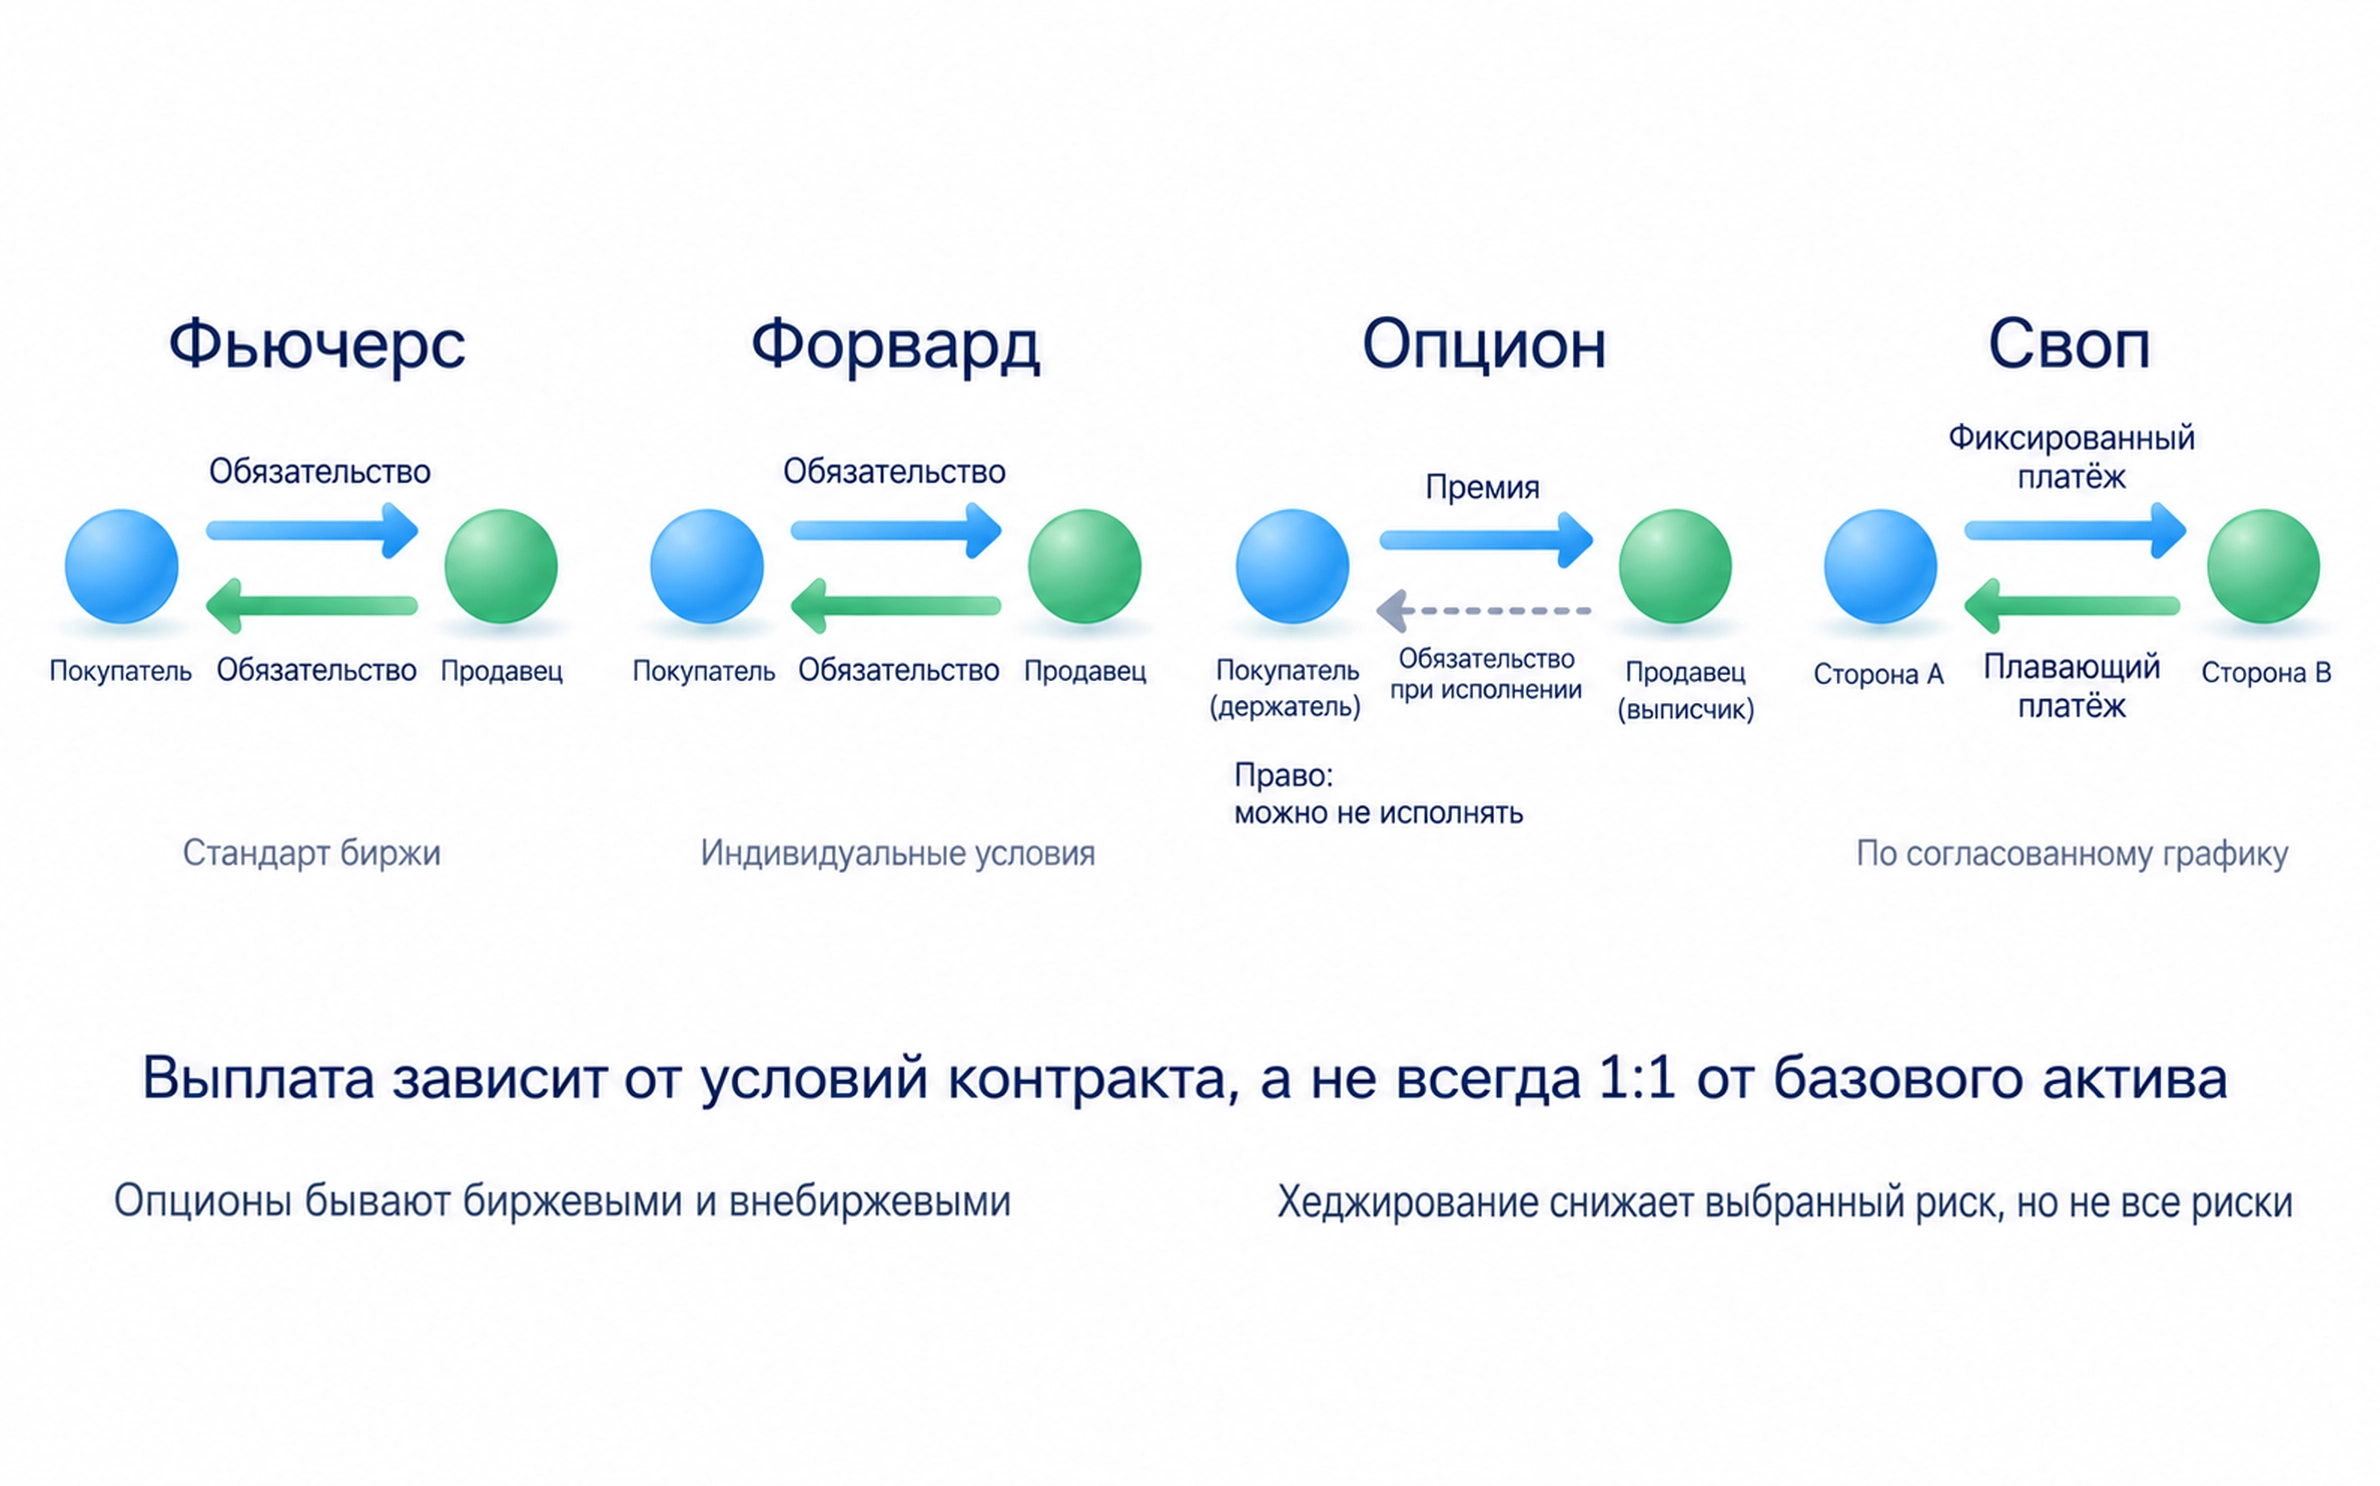
Фьючерс устанавливает обязательства сторон по стандартным условиям биржи. Форвард тоже относится к договорам на будущую сделку, но его условия согласуют стороны. Размер, срок и порядок исполнения могут быть индивидуальными. Поэтому форвард нельзя считать обычной копией биржевого фьючерса с другим названием.
Покупатель опциона получает право купить или продать предусмотренный инструмент на заданных условиях. Он может не использовать это право; за него обычно платят премию. Продавец опциона принимает соответствующее обязательство. Опционы существуют как на бирже, так и вне её, поэтому делить всё семейство только по месту торговли было бы неточно.
Своп является договором об обмене платежами по согласованным правилам, например платежами по фиксированной и плавающей ставкам. Это самостоятельный финансовый контракт. Словом «своп» в терминале Forex также могут называть начисление за перенос позиции, но такое начисление не равнозначно договору об обмене платежами.
Деривативы используют для принятия ценового риска и для его уменьшения. Во втором случае говорят о хеджировании: например, производитель заранее фиксирует условия будущей продажи. Это назначение не делает любую сделку безопасной; соответствие контракта реальному риску нужно проверять. Здесь важна разница функций, а не подробная стратегия хеджирования.
Как работает фьючерс
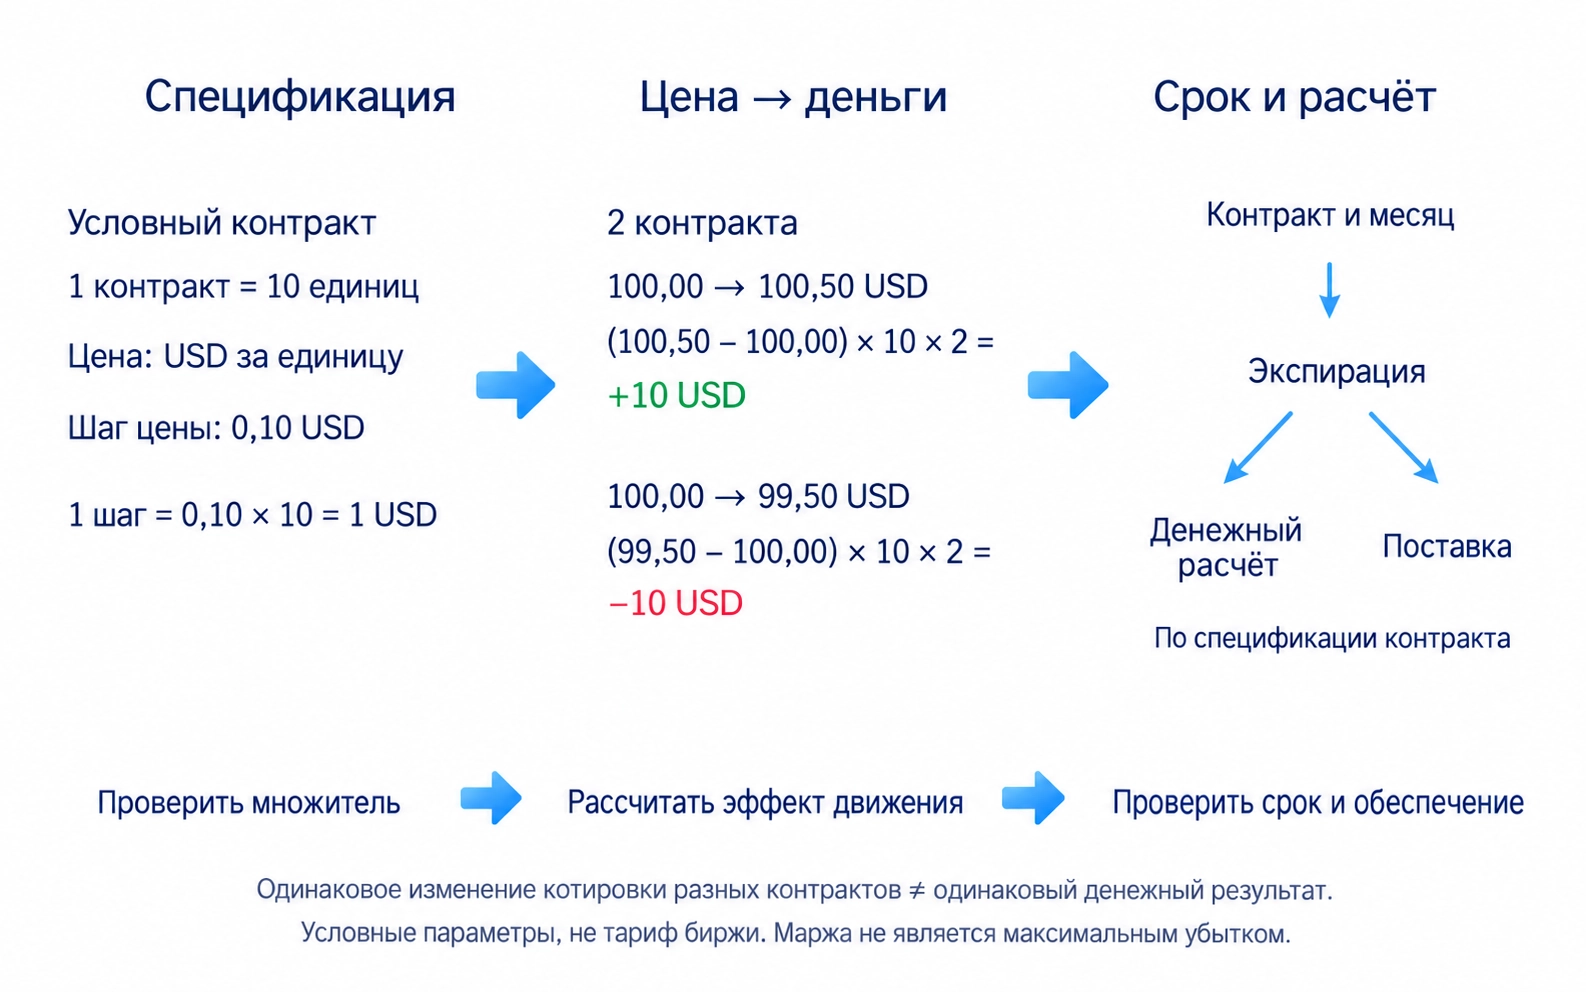
Фьючерс является стандартным биржевым контрактом с предусмотренными обязательствами и сроком исполнения. Спецификация определяет базовый актив или показатель, размер контракта, шаг цены, даты и способ окончательного расчёта. Купить один контракт не значит купить одну единицу актива.
Для расчёта прибыли и убытка найдите стоимость движения цены по одному контракту. У одних инструментов цена указана за единицу товара, у других в пунктах индекса. Размер контракта или денежная стоимость пункта переводит движение котировки в изменение денег. Эти величины нужно взять из спецификации, а не переносить с похожего инструмента.
Центральный клиринг организует расчёты и становится стороной обязательств между участниками. Он уменьшает риск неисполнения со стороны отдельного покупателя или продавца, но не защищает трейдера от изменения рыночной цены. Взаимодействие площадки, заявок и расчётов объясняет статья как устроена биржа.
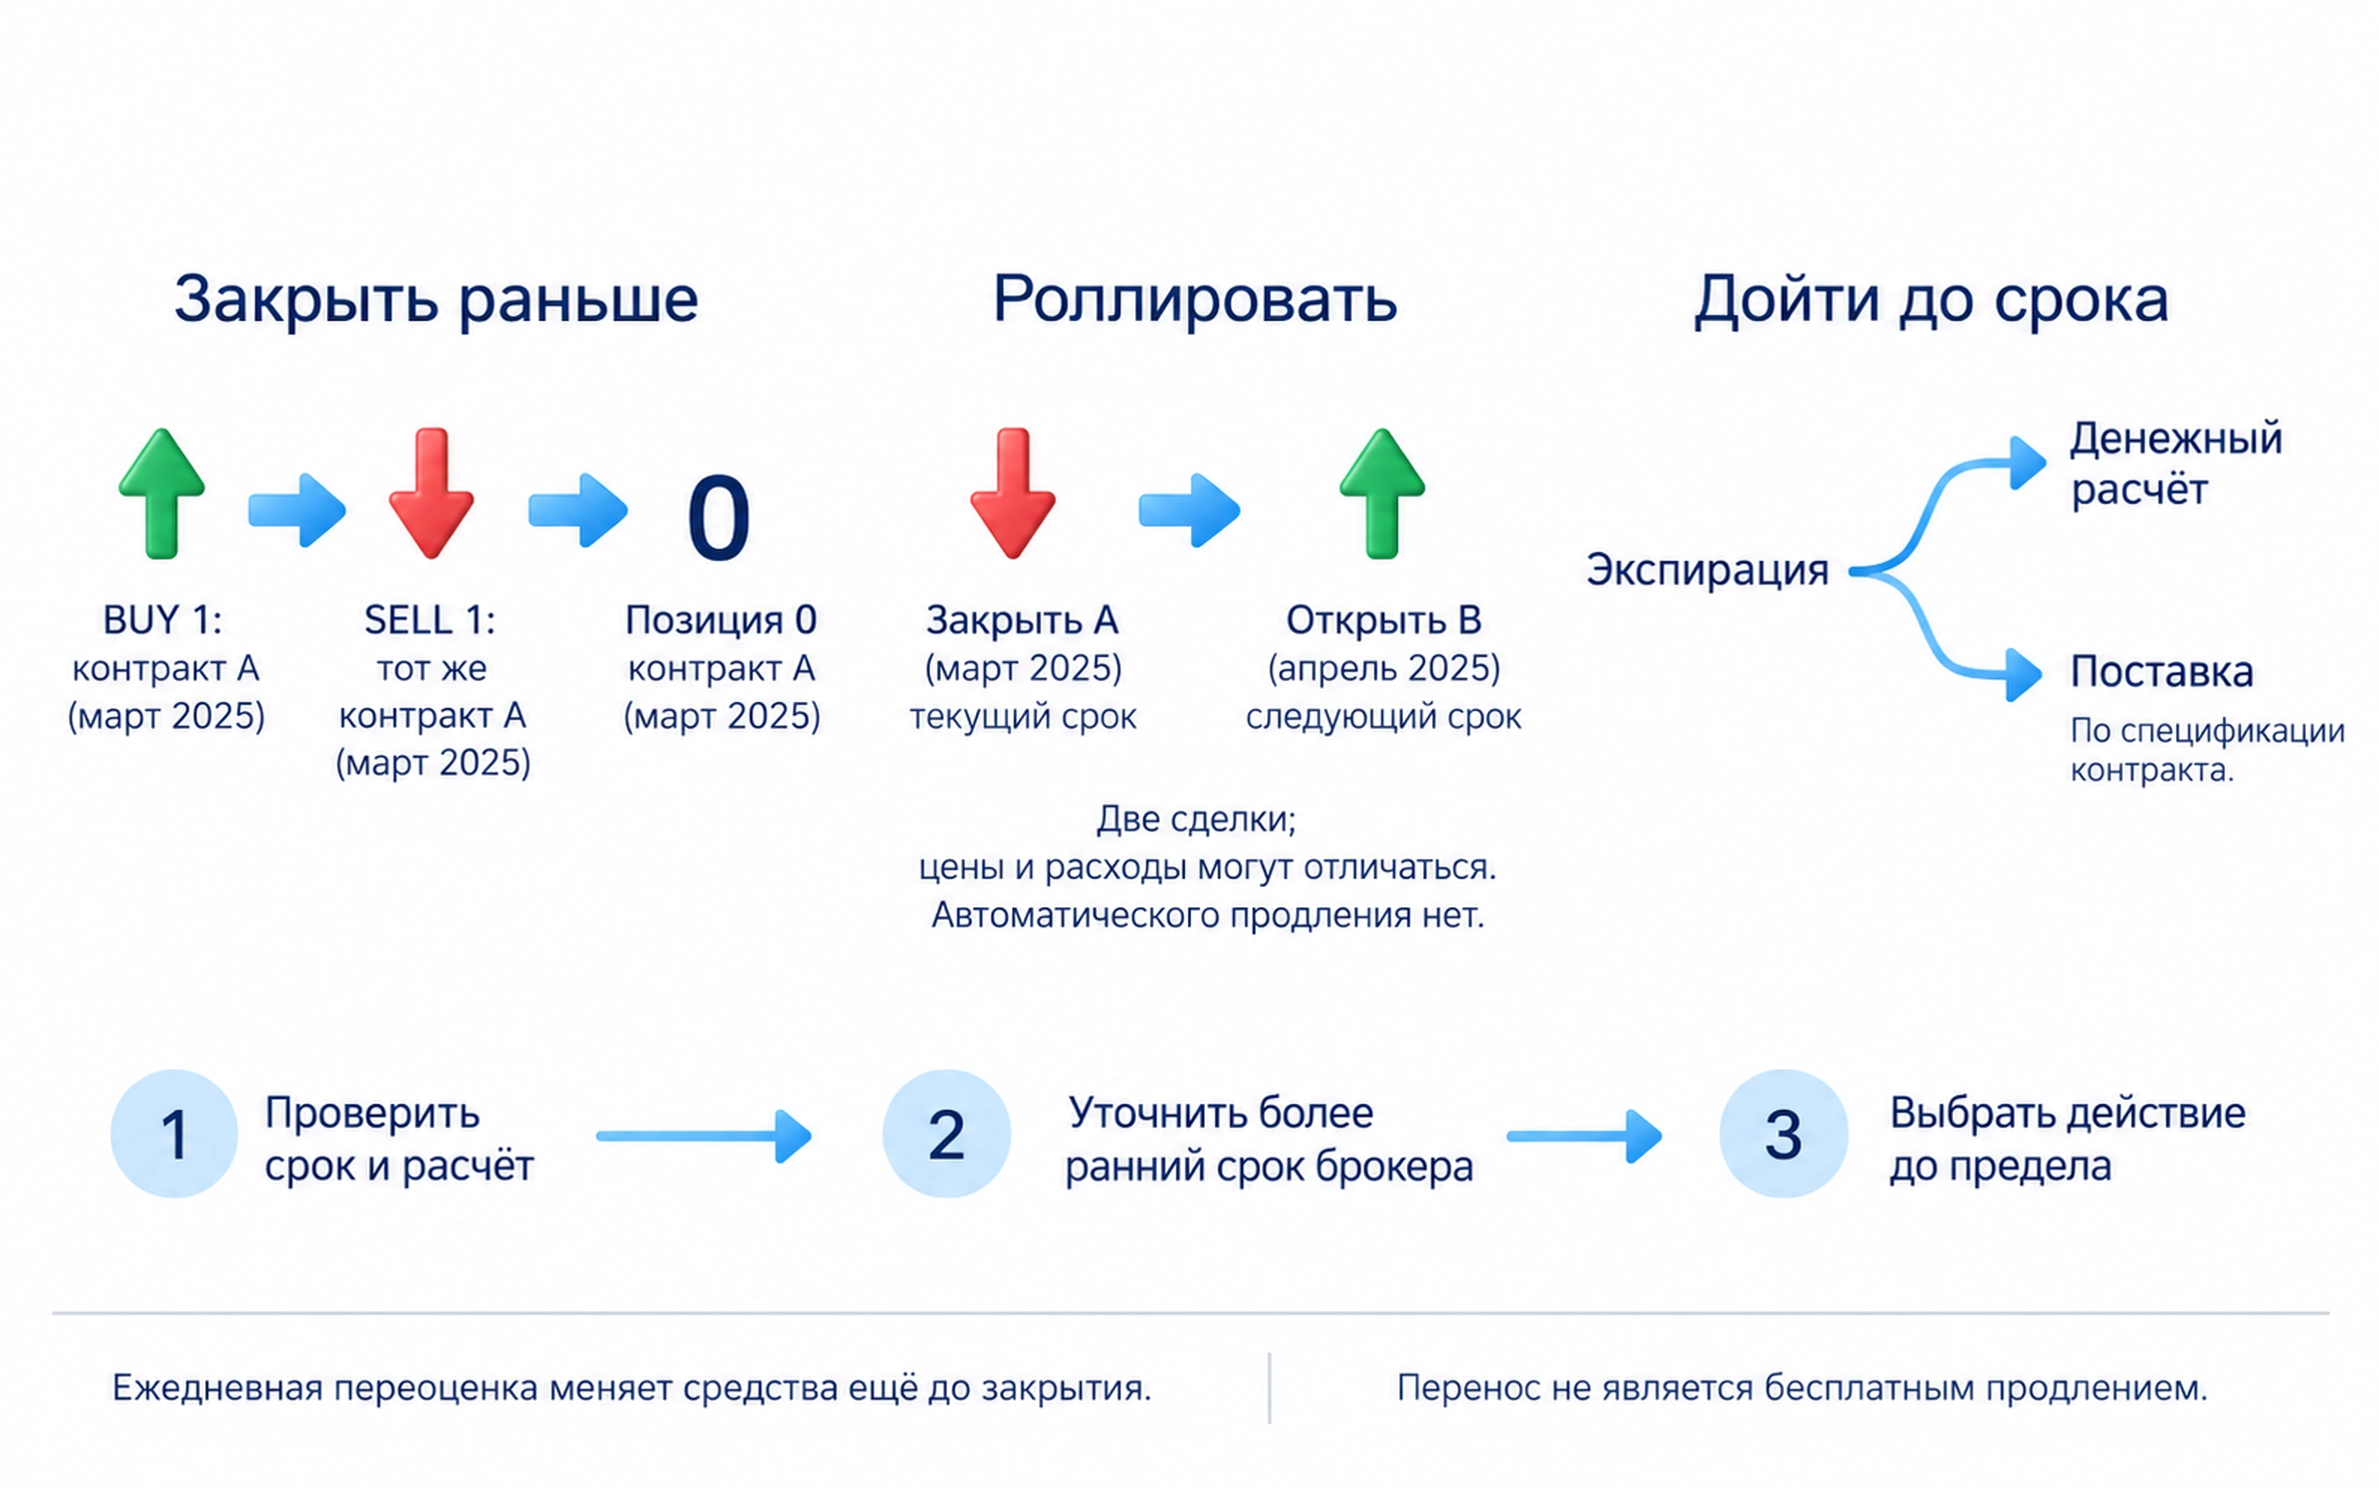
Экспирацией называют завершение срока контракта. Расчётный фьючерс завершается денежным расчётом по установленной процедуре. Поставочный предусматривает передачу актива. Нельзя исходить из того, что поставки «почти никогда не бывает»: важны правила вашего контракта и более ранние ограничения брокера, включая сроки закрытия позиции до поставочных процедур.
Трейдер может закрыть купленный контракт встречной продажей того же инструмента и месяца, не дожидаясь окончания срока. Переход на следующий срок обычно требует закрыть прежнюю позицию и открыть новую. Это называют переносом, или роллированием. Цены разных сроков могут различаться, поэтому такая операция не является бесплатным продлением одного и того же договора.
При биржевой ежедневной переоценке результат открытой позиции отражается на счёте по расчётной цене дня. Убыток уменьшает доступные средства ещё до добровольного закрытия. Расчётная цена и последняя видимая сделка могут определяться по разным правилам; порядок нужно проверить для выбранного контракта.
Чем спот отличается от фьючерса
Спот относится к сделкам с текущей покупкой и продажей актива и обычным для рынка сроком расчётов. «Текущая» не всегда означает мгновенный окончательный перевод: дата сделки и дата завершения расчётов могут различаться. При покупке акции вы приобретаете права на акцию, при покупке монеты конкретный порядок владения и хранения зависит от сервиса.
Спотовая покупка без заимствования полностью оплачивается собственными деньгами. Если цена упадёт, уменьшится стоимость купленного количества. При таком условии нет требования поддерживать маржу по этой покупке, но остаются рыночный риск, расходы и риск хранения. Падение не становится безвредным только потому, что позицию не закрыли.
Спотовый рынок сам по себе не запрещает заёмные средства. Покупка с кредитом имеет дополнительные требования и может привести к принудительному закрытию. Поэтому правильное сравнение проводится между полностью оплаченной покупкой и конкретным маржинальным контрактом, а не между ярлыками «спот безопасен» и «фьючерс опасен».
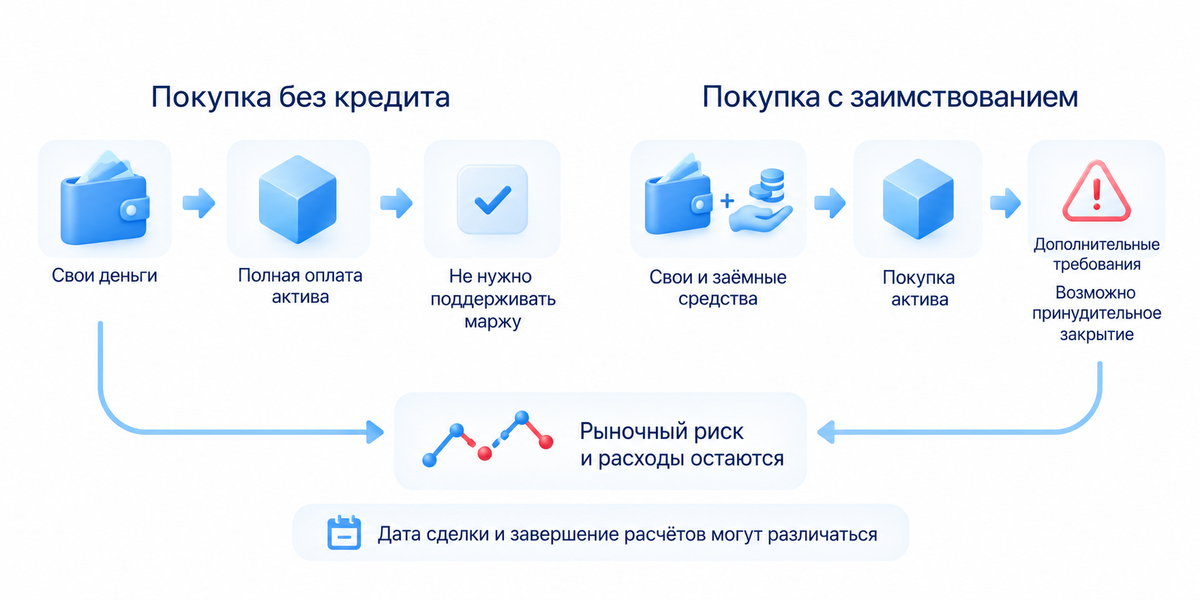
У фьючерса вместо полной оплаты актива вносится обеспечение, которое называют маржой. Это не аванс за владение товаром и не максимальная возможная потеря. Размер позиции определяет денежный эффект движения цены, а размер требуемой маржи определяет условия её открытия и поддержания.
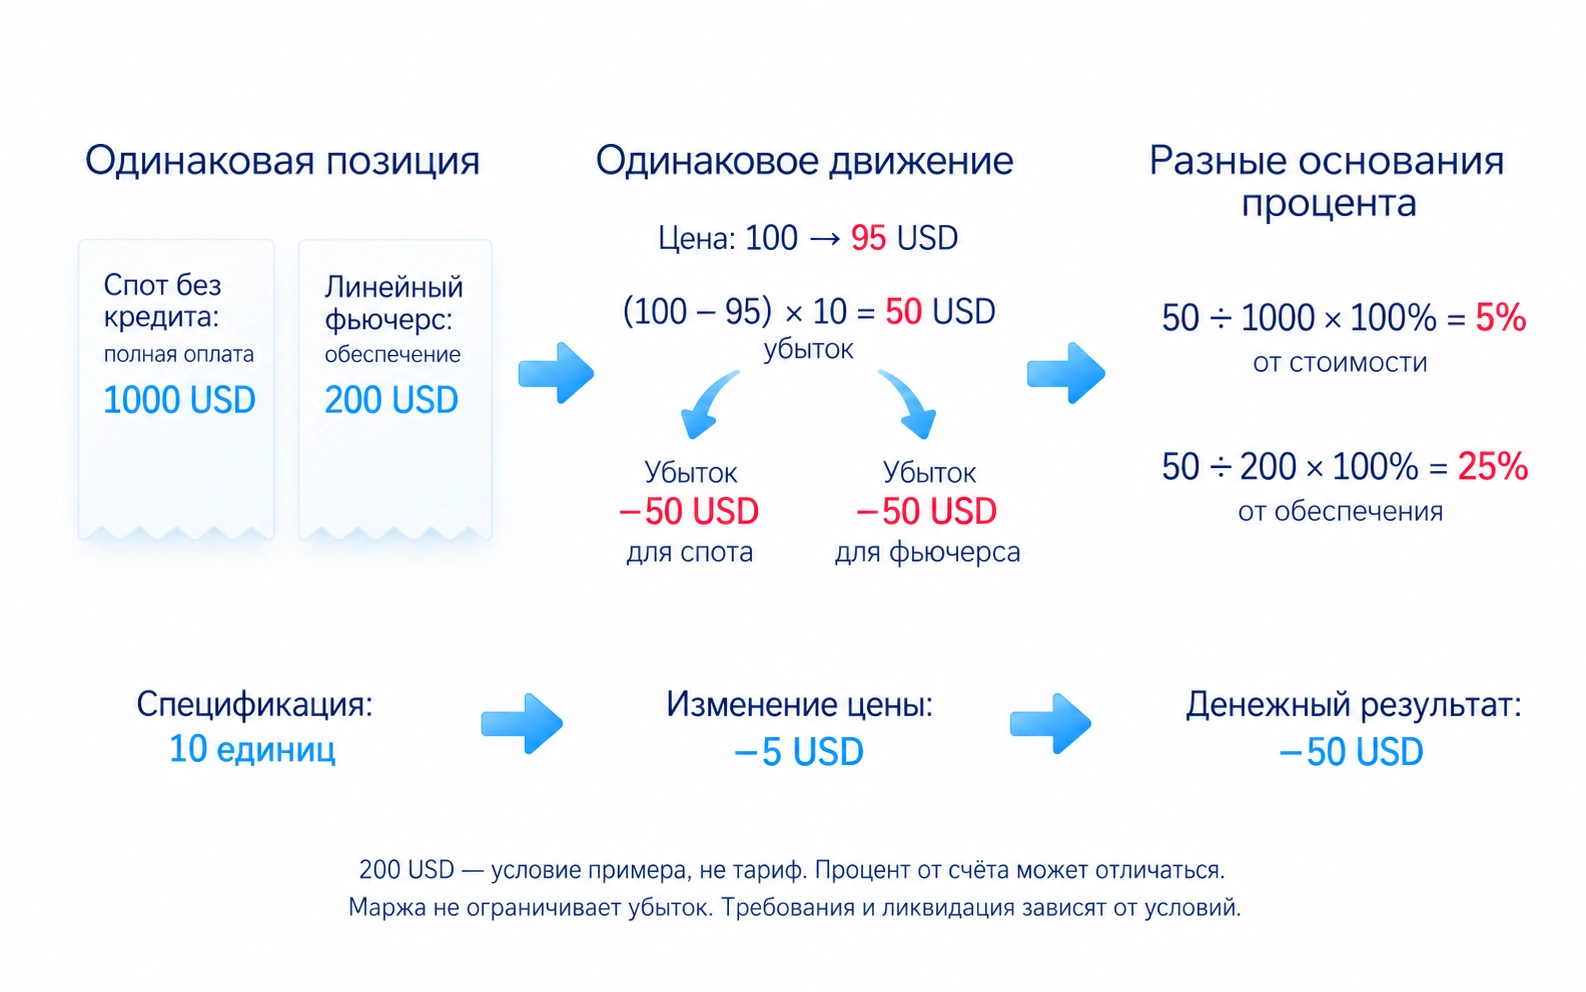
Покажем это на одном учебном сравнении. Цена условного актива равна 100 долларам за единицу. Покупка десяти единиц без кредита стоит 1 000 долларов.
Линейный фьючерс на десять единиц при той же котировке имеет условную стоимость 1 000 долларов; допустим, для него требуется 200 долларов обеспечения. Если обе цены снизятся до 95 долларов, потеря при сохранении количества составит (100 − 95) × 10 = 50 долларов, без комиссий. Это 5% полной стоимости, но 25% внесённого обеспечения.
Пример предполагает одинаковое движение двух цен и линейный расчёт в долларах. Реальный фьючерс может торговаться дороже или дешевле спота, а формула другого контракта может отличаться. Требование маржи в 200 долларов выбрано только для объяснения; это не действующий тариф. Если счёт содержит дополнительные средства, процент потери от всего счёта будет другим.
Почему может произойти ликвидация
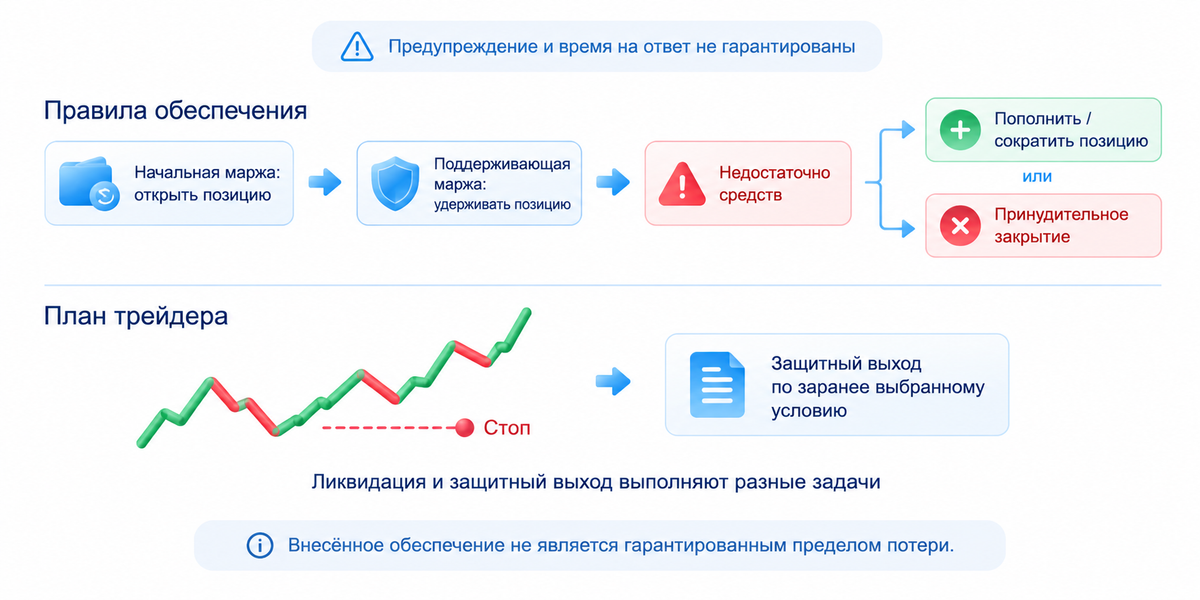
Для открытия устанавливают начальную маржу, для поддержания минимально необходимое обеспечение. Убыток уменьшает средства, а сама площадка или брокер могут увеличить требования. Если средств становится недостаточно, может потребоваться пополнение или уменьшение позиции. Принудительное закрытие называют ликвидацией; предварительное предупреждение и время на ответ не гарантированы.
Ликвидация и заранее выбранный защитный выход выполняют разные задачи. Первая связана с требованиями обеспечения, второй с планом трейдера. Дожидаться ликвидации вместо определения допустимой потери означает отдать решение правилам площадки. При быстром движении фактический убыток может превысить внесённое обеспечение; условия защиты от отрицательного баланса зависят от продукта и договора.
Кредитное плечо характеризует отношение размера позиции к используемым собственным средствам. Допустимый большой объём не обязывает его использовать. В разделе курса Арапова о кредитном плече новичку предлагается сначала отработать действия на демосчёте с минимальным плечом или без него. Логика автора конкретна: сначала понять условия инструмента и научиться выполнять правила, затем решать, нужен ли больший объём.
Для анализа автор использует связь цены и биржевого объёма. При работе с фьючерсом нужно выбрать данные конкретного контракта и площадки, а не считать любой показатель объёма одинаковым. Биржевые данные не доказывают личность участника и не гарантируют результат сделки. Механика обязательств также разобрана в видео «Фьючерсный контракт».
Чем бессрочный контракт отличается от обычного фьючерса
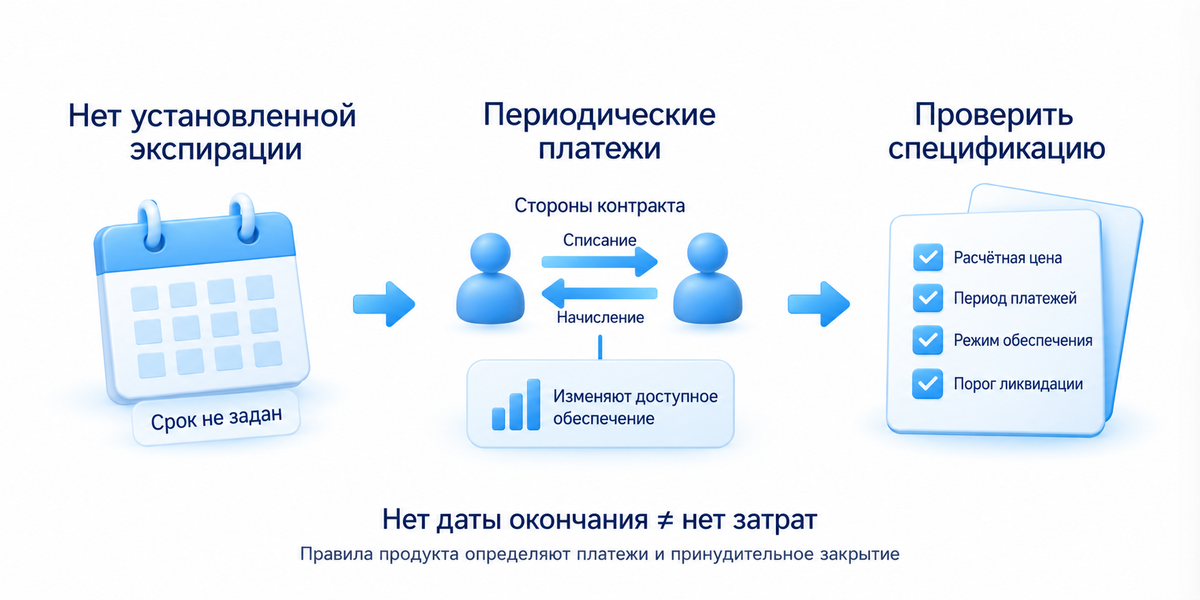
На криптоплощадках распространены контракты без установленной даты окончания, которые называют perpetuals, или бессрочными фьючерсами. Вместо обычного завершения срока в них часто используются периодические платежи между сторонами, связанные с разницей контрактной и спотовой цены. Их называют funding. Платёж может списываться или начисляться и влияет на доступное обеспечение.
Отсутствие экспирации не означает отсутствие затрат или права площадки закрыть позицию. Значение расчётной цены, период платежей, режим обеспечения и порог ликвидации зависят от правил продукта. Даже название «perpetual-style» иногда используется для долгосрочного контракта с конечной датой, поэтому проверяйте спецификацию. Подробную механику раскрывает статья о криптодеривативах и марже.
Что проверить перед выбором инструмента
Запишите, что вы приобретаете: сам актив или обязательство по договору. Затем найдите размер позиции, единицу котировки, стоимость движения цены, срок и способ расчёта. Для маржинального продукта отдельно проверьте начальное и поддерживающее обеспечение, порядок переоценки и принудительного закрытия. Если один из этих пунктов непонятен, сначала разберите его на учебном счёте.
Покупка без кредита позволяет изучить движение цены без поддержания маржи, но не отменяет риск падения актива. Фьючерс добавляет обязательства, срок и требования к средствам. Выбор должен соответствовать задаче и понятным условиям, а не возможности открыть максимальный объём. Если цель тренировки состоит в освоении механики, увеличение плеча не улучшает эту задачу.
Часто задаваемые вопросы
Это контракт, стоимость и выплаты по которому связаны с активом или показателем. Условия могут различаться; фьючерс, опцион, форвард и своп являются разными видами таких договоров.
Фьючерс имеет стандартные биржевые условия и обязательства сторон. Экспирация завершает срок; денежный расчёт или поставка определяются спецификацией. Позицию можно закрыть раньше встречной сделкой.
При полностью оплаченной спотовой покупке приобретают актив. Фьючерс создаёт обязательства и требует обеспечения. Спот с заимствованием тоже может иметь маржинальные требования, поэтому условия нужно проверять.
Результат зависит от всей позиции, а не только от обеспечения. Падение стоимости может сильно уменьшить средства относительно залога. Внесённая маржа не является гарантированным пределом потери.
Покупатель опциона получает право, которое может не использовать, и обычно платит премию. Продавец принимает обязательство. У фьючерса предусмотрены обязательства обеих сторон; конкретные условия исполнения различаются.
Без заимствования и маржинальных обязательств по этой покупке не нужно поддерживать обеспечение. Если используются заёмные средства, возможно принудительное закрытие. Риск падения цены и хранения остаётся в обоих случаях.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




