Стейкінг означає участь монет у роботі мережі, де право погоджувати операції пов’язане з внесеною часткою коштів. За виконання правил учасники можуть отримувати винагороди. Перед внесенням з’ясуйте, хто керує коштами, за що надходить виплата та як повернути монети.
Більше монет не обов’язково означає більше грошей. Навіть без помилки мережі їхня ціна може впасти сильніше, ніж зросте кількість завдяки винагороді. Умови участі потрібно читати разом із правилами виходу, а не обирати лише найбільший рекламний відсоток.
Як працює стейкінг
Proof of Stake, або підтвердження через частку участі, пов’язує погодження мережі з внесеними коштами. Валідатор є учасником, який за допомогою програм пропонує блоки операцій і перевіряє роботу інших. Мережа визначає потрібний внесок, його вагу та обов’язки. Звичайне зберігання монети в гаманці не завжди активує стейкінг.
Винагорода може надходити з випуску нових монет, комісій та інших передбачених виплат. Джерела й розподіл залежать від протоколу, тобто правил мережі. Відсоток однієї монети не переноситься на іншу. Випуск і розподіл цифрових активів пояснює токеноміка.
Не кожна пропозиція заробити на монетах є стейкінгом. Позика сервісу, рекламна програма біржі й участь у захисті мережі мають різні джерела виплат. Перевірте фактичне використання коштів і того, хто зобов’язаний їх повернути. Знайома назва продукту не встановлює цих умов.
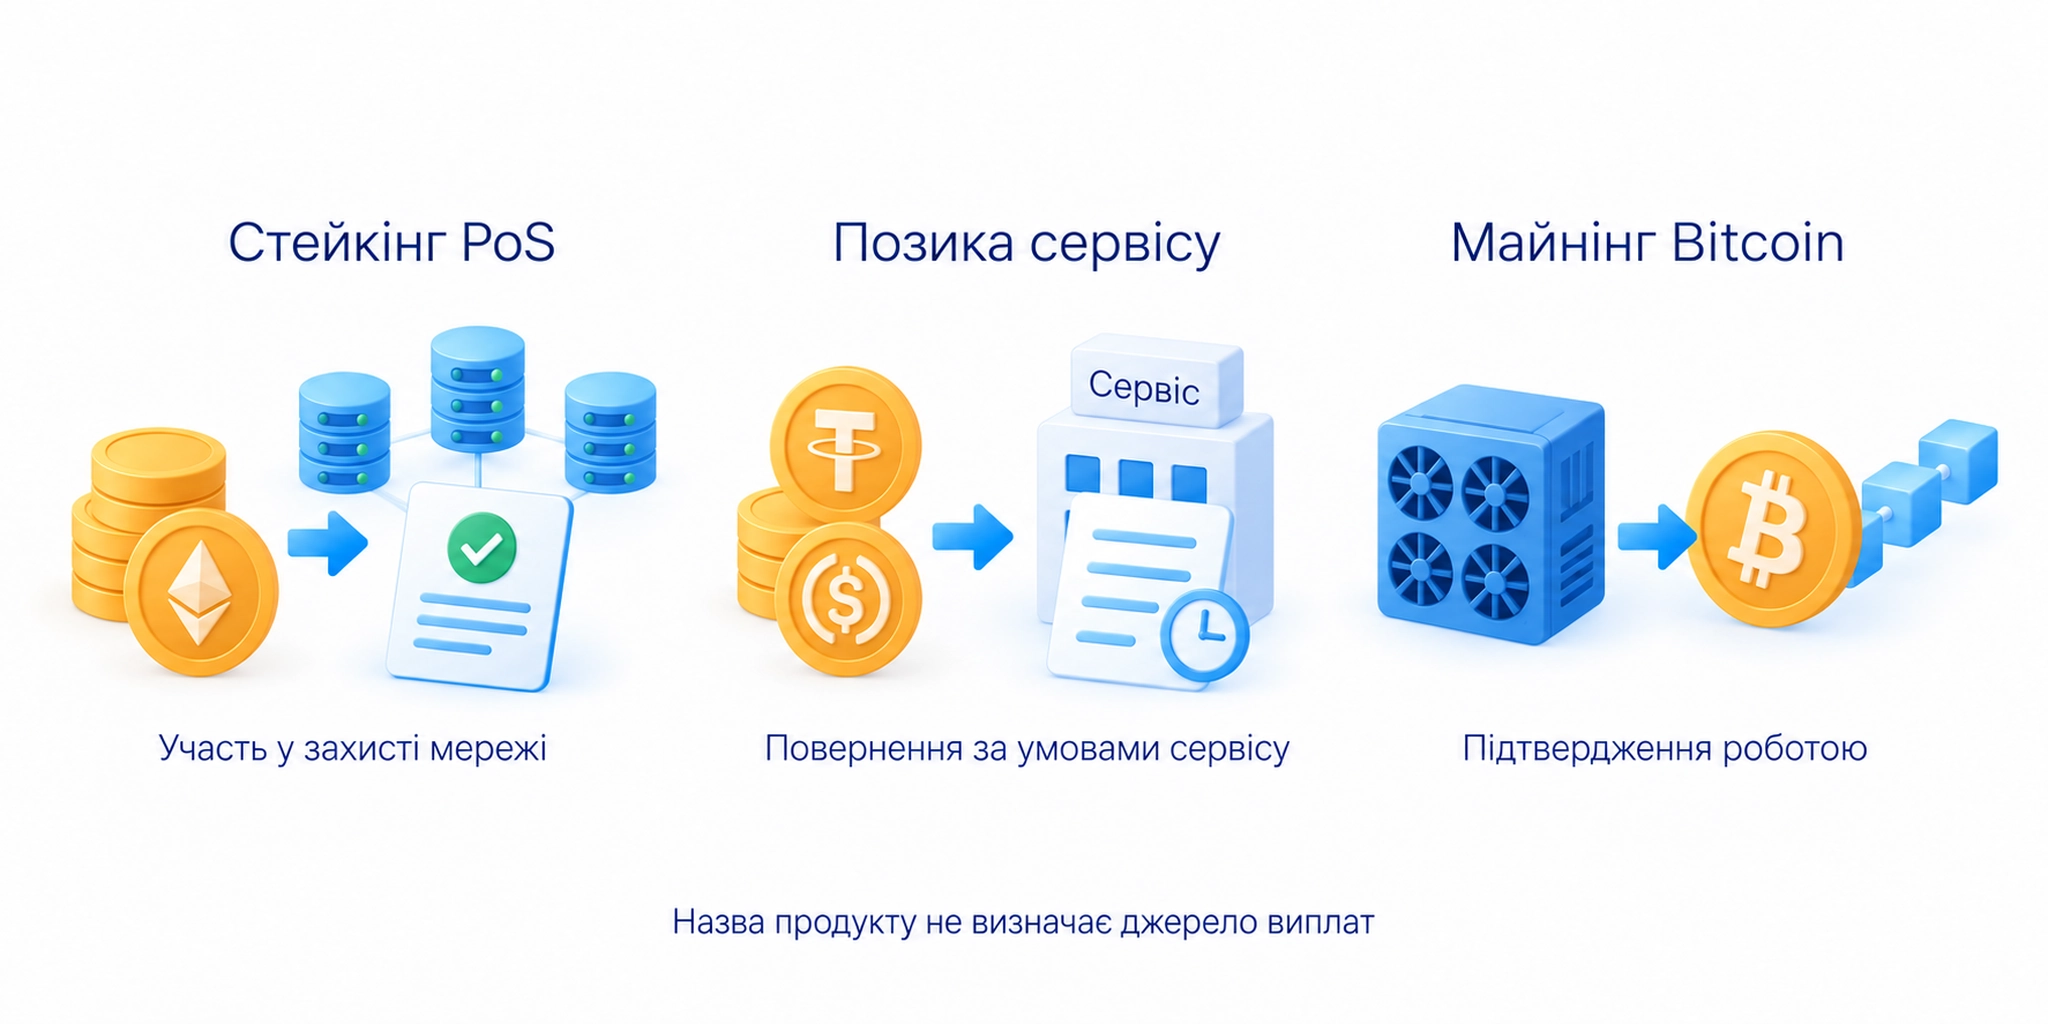
Символ Bitcoin на збереженій ілюстрації не означає, що Bitcoin має такий самий стейкінг: його власна мережа використовує майнінг. Зображення лише позначає тему криптоактивів; механізм конкретної виплати перевіряють за правилами продукту.
Власний валідатор, делегування та сервіс
Самостійний запуск потребує програм валідатора, зв’язку з мережею та захисту ключів, даних для підписання дозволених дій. В Ethereum мінімум для активації власного валідатора становить 32 ETH. Це не мінімальна сума кожного сервісу: спільні рішення можуть приймати менші внески.
Делегування означає спрямування ваги своєї участі вибраному валідатору, який виконує технічну роботу. У деяких мережах монети залишаються під керуванням власника через спеціальний рахунок, але їх використання обмежене правилами стейкінгу. Делегування й передача всіх прав на кошти не є одним універсальним механізмом.
В Ethereum ключ підписання валідатора та адреса отримання виведених коштів виконують різні функції. Оператор може робити технічну роботу, тоді як адресу виведення контролює власник. Це обмежує право оператора забрати кошти, але не усуває можливих втрат через його порушення.
Біржа може контролювати і валідатора, і виведення. У користувача тоді є баланс в обліку компанії та вимога до неї. До правил мережі додаються платоспроможність сервісу, його обмеження й обробка заявок. Слово «гнучкий» біля кнопки виведення не скасовує цих умов.
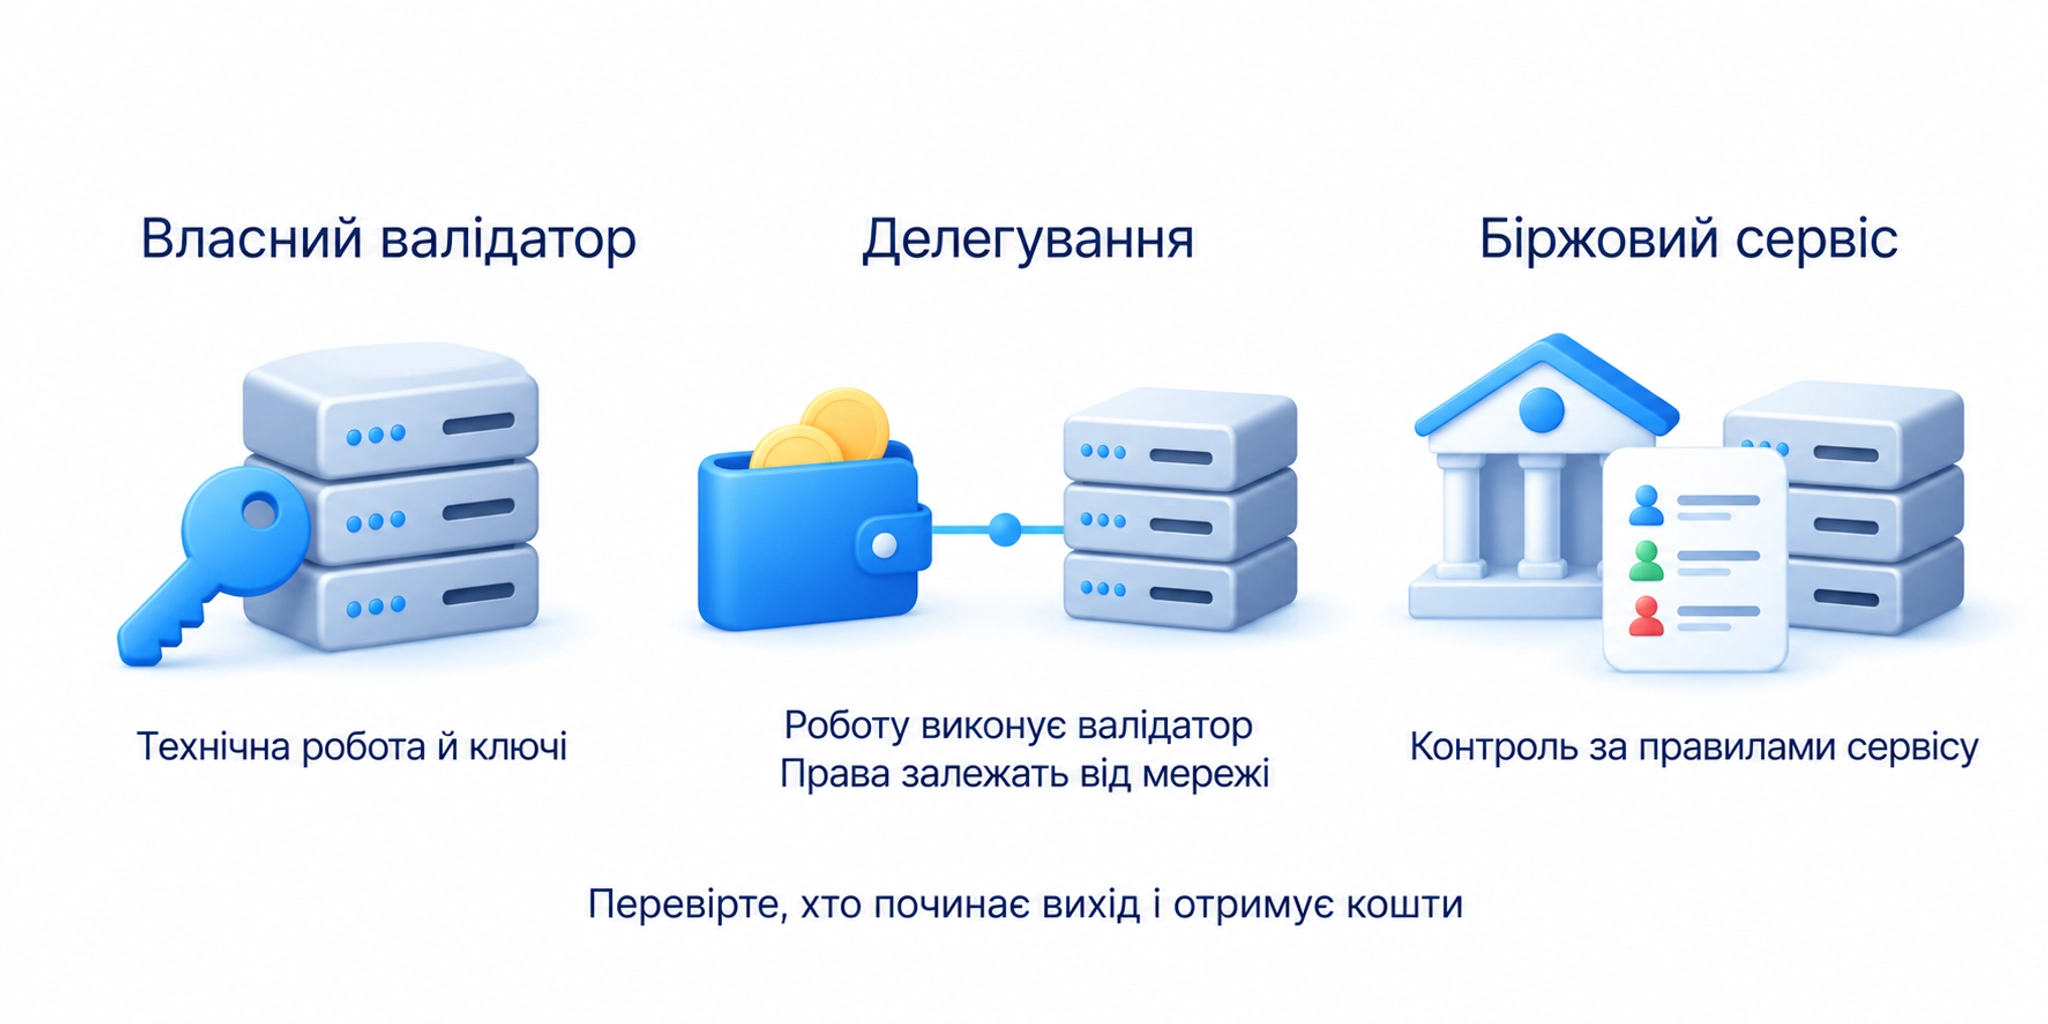
До вибору запишіть, хто виконує перевірку, хто може почати вихід і на яку адресу надходять кошти. Далі звірте комісію оператора та наслідки неналежної роботи. Низька плата сама по собі не доводить надійності виконання обов’язків.
Як читати відсоток і рахувати результат
APR позначає річну ставку без припущення про повторне внесення винагород. APY враховує їх повторне вкладення й нарахування на збільшену суму. Перевірте методику показника, частоту такого внесення та витрати. Поточна оцінка за минулими виплатами не обіцяє незмінної ставки наступного року.
Порівнюйте виплати після комісії оператора й мережевих витрат. Уточніть монету винагороди та час її доступності. На результат впливають правила розподілу, сума участі й робота валідатора. Формулу зменшення винагороди зі збільшенням участі однієї мережі не можна оголосити правилом усіх.
Навчальний приклад без інших витрат: 100 монет придбали по 10 доларів США, витративши 100 × 10 = 1 000 доларів. За період після комісії оператора отримали 5 монет, разом 105. За доступного виходу й ціни 8 доларів за монету їхня вартість дорівнює 105 × 8 = 840 доларів. Різниця 840 − 1 000 = мінус 160 доларів. Кількість зросла, але грошовий результат від’ємний; фактичні витрати та ціна продажу додатково змінять результат.
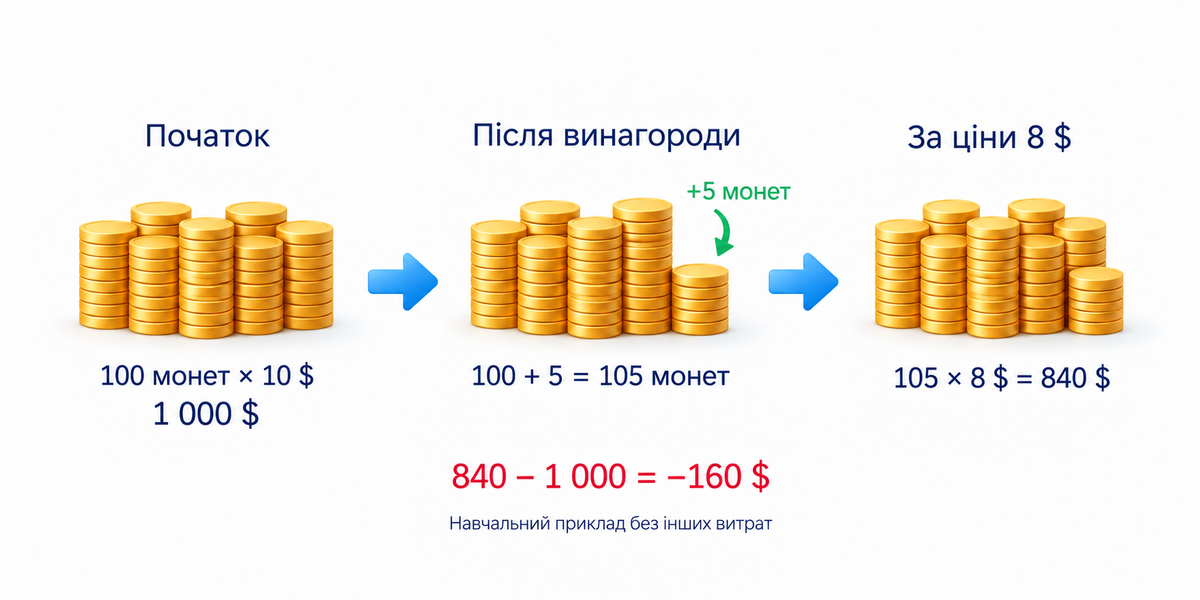
Якщо з’являються нові монети, винагорода може частково компенсувати зменшення частки власника в загальному випуску. Проте різниця відсотка стейкінгу й темпу випуску не дає точної доларової дохідності. Частку в пропозиції та грошовий результат перевіряють окремо: для другого потрібні кількість, ціни та витрати.
Bitcoin ETF дає інший спосіб доступу до іншого активу, а не винагороду за захист вибраної мережі. Порівняння його з ETH лише за відсутністю блокування одночасно змінює монету, продукт і спосіб володіння.
Вихід зі стейкінгу та штрафи
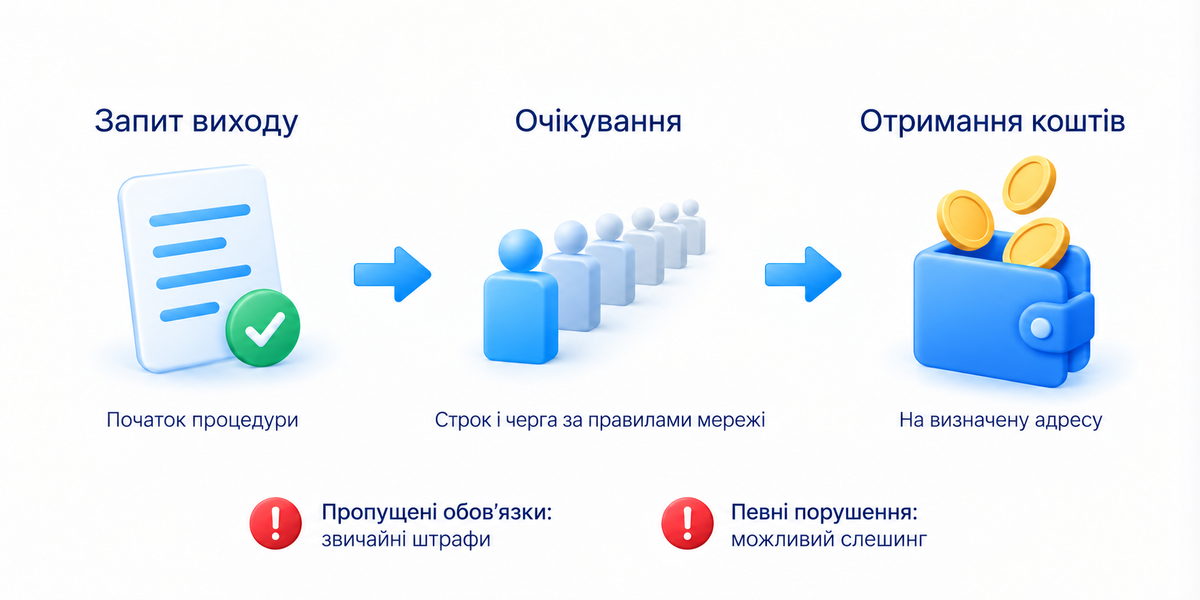
Під час участі монети можуть бути недоступними для звичайного переказу. Очікування після команди виходу називають анбондингом. Фіксований строк, черга та остаточне отримання коштів є різними етапами. Перевірте їх до внесення, а не лише наявність кнопки «вивести».
У мережах на Cosmos SDK, наборі програмних засобів для створення мереж, строк очікування задає конкретна мережа. Під час нього може зберігатися відповідальність за порушення валідатора, вчинене ще за вашої участі. Ethereum має власні черги й процедури виходу; сервіс над мережею може додати свої. Єдиного строку для всіх монет немає.
З’ясуйте, коли припиняється активна участь, які винагороди вже враховано й коли вони доступні. Не припускайте, що виплати завжди тривають до отримання монет або завжди зупиняються одразу після запиту. В Ethereum завершення виходу та отримання залишку на адресу виведення теж є окремими подіями.
Слешинг означає передбачене правилами зменшення коштів у стейкінгу за певні порушення валідатора. В Ethereum суперечливі підписи можуть призвести до слешингу та примусового виходу. Звичайні штрафи за пропущені обов’язки відрізняються від цього механізму. Коротке відключення не є автоматичним слешингом у кожній мережі.
Наслідки порушення можуть зачепити делеговані кошти. Розмір і розподіл втрат залежать від мережі та продукту. Якщо оператор рекламує компенсацію, прочитайте випадки виплати, винятки, межу суми та обов’язки компанії. Назва «страховка» не пояснює їх сама.
Ліквідний стейкінг і рестейкінг
За ліквідного стейкінгу користувач отримує токен, який представляє участь у розміщених коштах. Токен є цифровою одиницею з правилами конкретного продукту. Його можна переказувати або продавати за наявності ринку, але це не скасовує процедури повернення початкових монет.
Продаж stETH покупцеві й погашення через чергу Lido з отриманням ETH є різними виходами. Ринкова ціна може відрізнятися від вартості представлених коштів. Швидший продаж може означати втрату частини вартості; потрібні покупці та перевірка витрат. Для погашення окремо перевіряють запит, його завершення й отримання коштів.
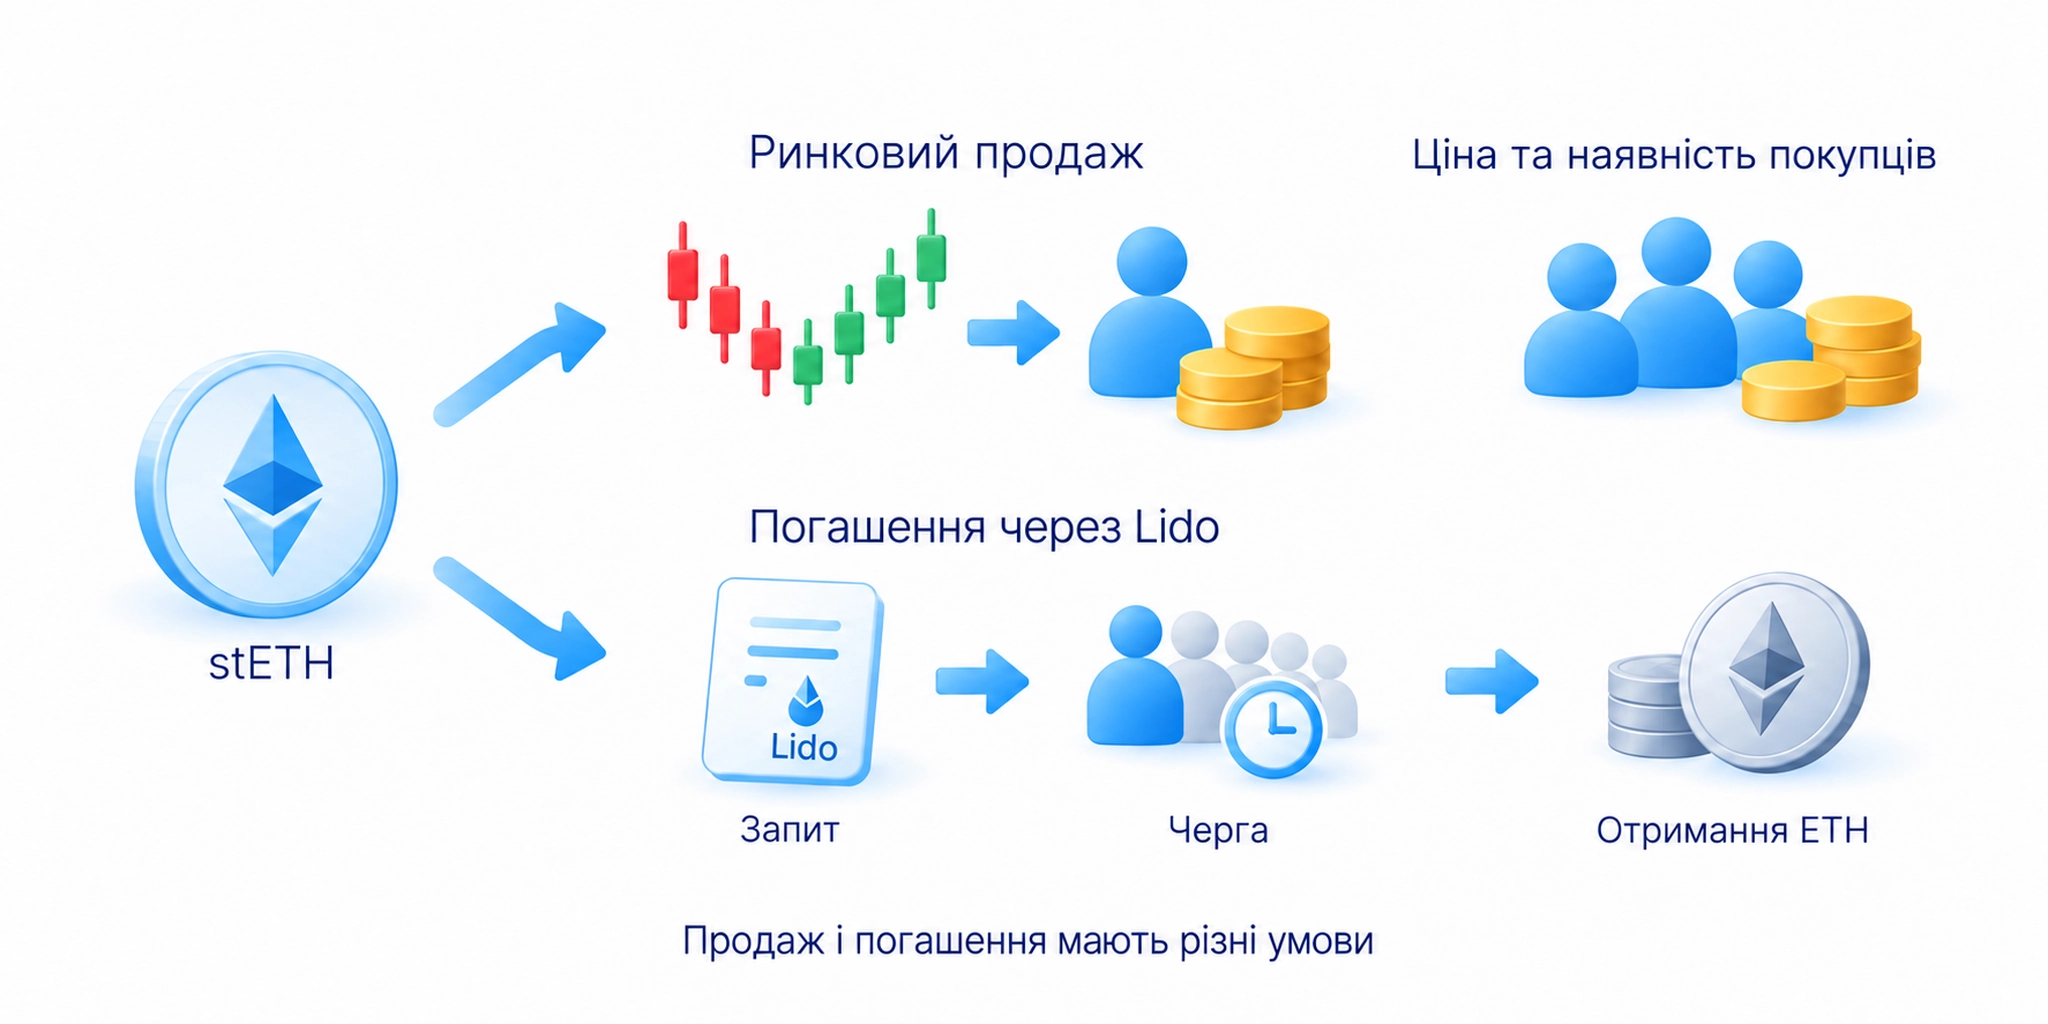
Винагорода може змінювати кількість токенів на балансі або кількість початкового активу, яка припадає на один токен. Наприклад, баланс stETH змінюється через перерахунок, тоді як кількість wstETH сама від нього не зростає, змінюється її відповідність stETH. Незмінний баланс не завжди означає відсутність винагороди; звірте суму, доступну після погашення або продажу.
Додаються ризики програм, які керують коштами, та оператора продукту. Смарт-контракт є програмою в мережі, що виконує задані правила. Перевірка її коду сторонніми фахівцями не гарантує відсутності помилки. Токен у власному гаманці не дає прямого керування валідатором і його виходом.
Рестейкінг використовує вже розміщені кошти для захисту додаткових застосунків. Це інші обов’язки, можливі штрафи й затримки поверх основної мережі. Додаткову винагороду не слід вважати безкоштовним збільшенням її виплат: умови кожного застосунку перевіряють окремо.
Що записати перед внесенням монет
Зафіксуйте мережу й актив, спосіб участі, права виведення, джерело винагороди, комісії, етапи виходу та штрафи. Для ліквідного токена оберіть процедуру, яку оцінюєте: погашення або ринковий продаж. У них різні строки, ціни й відповідальні учасники.
У практичному курсі Арапова, главі про розмір позиції, автор пропускає угоду, коли втрата за мінімальної доступної кількості перевищує його ліміт. Це рішення для торгової позиції, тобто відкритої купівлі чи продажу з визначеними умовами виходу. Стейкінг із обов’язковим очікуванням не отримує такої межі втрати лише через малий внесок.
Стоп-ордер є заявкою, яка активується за заданої ціни. Він не поверне заблоковані монети для негайного продажу. Якщо ваш план потребує такого виходу, зіставте його з фактичним очікуванням і не вважайте несумісний продукт виконанням цього плану. Можливість продати ліквідний токен теж перевіряють за ринком, а не за його назвою.
Основні поняття активу та способів доступу пояснюють основи криптовалют. У вибраному продукті має бути зрозуміло, яка саме дія повертає монети та хто її виконує. Якщо цього не встановили, рекламний відсоток не заповнює прогалину.
Часті запитання
Це участь монет у роботі мережі з погодженням через внесену частку коштів. Правила мережі визначають винагороду та можливі втрати. Саме зберігання монети не завжди активує участь; спосіб підключення й права виведення перевіряють окремо.
Власний валідатор потребує виконання технічних обов’язків. За делегування їх виконує вибраний учасник, якому спрямовують вагу участі. Керування монетами та правом виходу залежить від мережі й сервісу; делегування не завжди означає передачу всіх прав.
Ні. Кількість монет може зрости, а їхня грошова вартість зменшитися. Зіставте кількість, ціни й витрати. APR та APY мають різні припущення про повторне вкладення, а поточна оцінка виплат не гарантує майбутньої ставки.
Це залежить від мережі та продукту. Запит, очікування, черга й отримання коштів можуть бути окремими етапами. Продаж ліквідного токена на ринку є іншим виходом із власною ціною та доступністю покупців; він не скасовує правил погашення.
Ні. Порушення й штрафи визначає мережа. В Ethereum пропущені обов’язки відрізняються від суперечливих підписів, за які можливі слешинг і примусовий вихід. Перевірте наслідки для делегованих коштів та точні умови компенсації оператора.
Ліквідний токен додає правила програми, оператора та ризик відмінності ринкової ціни від представлених коштів. Рестейкінг додає обов’язки інших застосунків, їхні штрафи й очікування виходу. Додаткова винагорода не усуває цих умов.
Про автора
Ігор Арапов, практикуючий трейдер із 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




