Усереднення позиції є додаванням до відкритої купівлі або продажу за іншою ціною. Після цього змінюються загальна кількість інструмента та середня ціна входу. Мартингейл задає збільшення наступної ставки після втрати, у класичній схемі вдвічі. Усереднення змінює наявну позицію, а мартингейл розмір наступної спроби; ці дії можуть поєднуватися.
Нижча середня ціна ще не означає меншу можливу втрату грошей. Перевіримо, як докупівля змінює результат подальшого падіння, чому подвоєння потребує швидко зростаючих сум і що порахувати перед новою заявкою.
Як порахувати середню ціну
Коли після купівлі ціна впала й ви купуєте той самий актив дешевше, середня ціна знижується. До ціни виходу без збитку потрібно менше зростання. Одночасно більша кількість активу залишається під дією наступного руху.
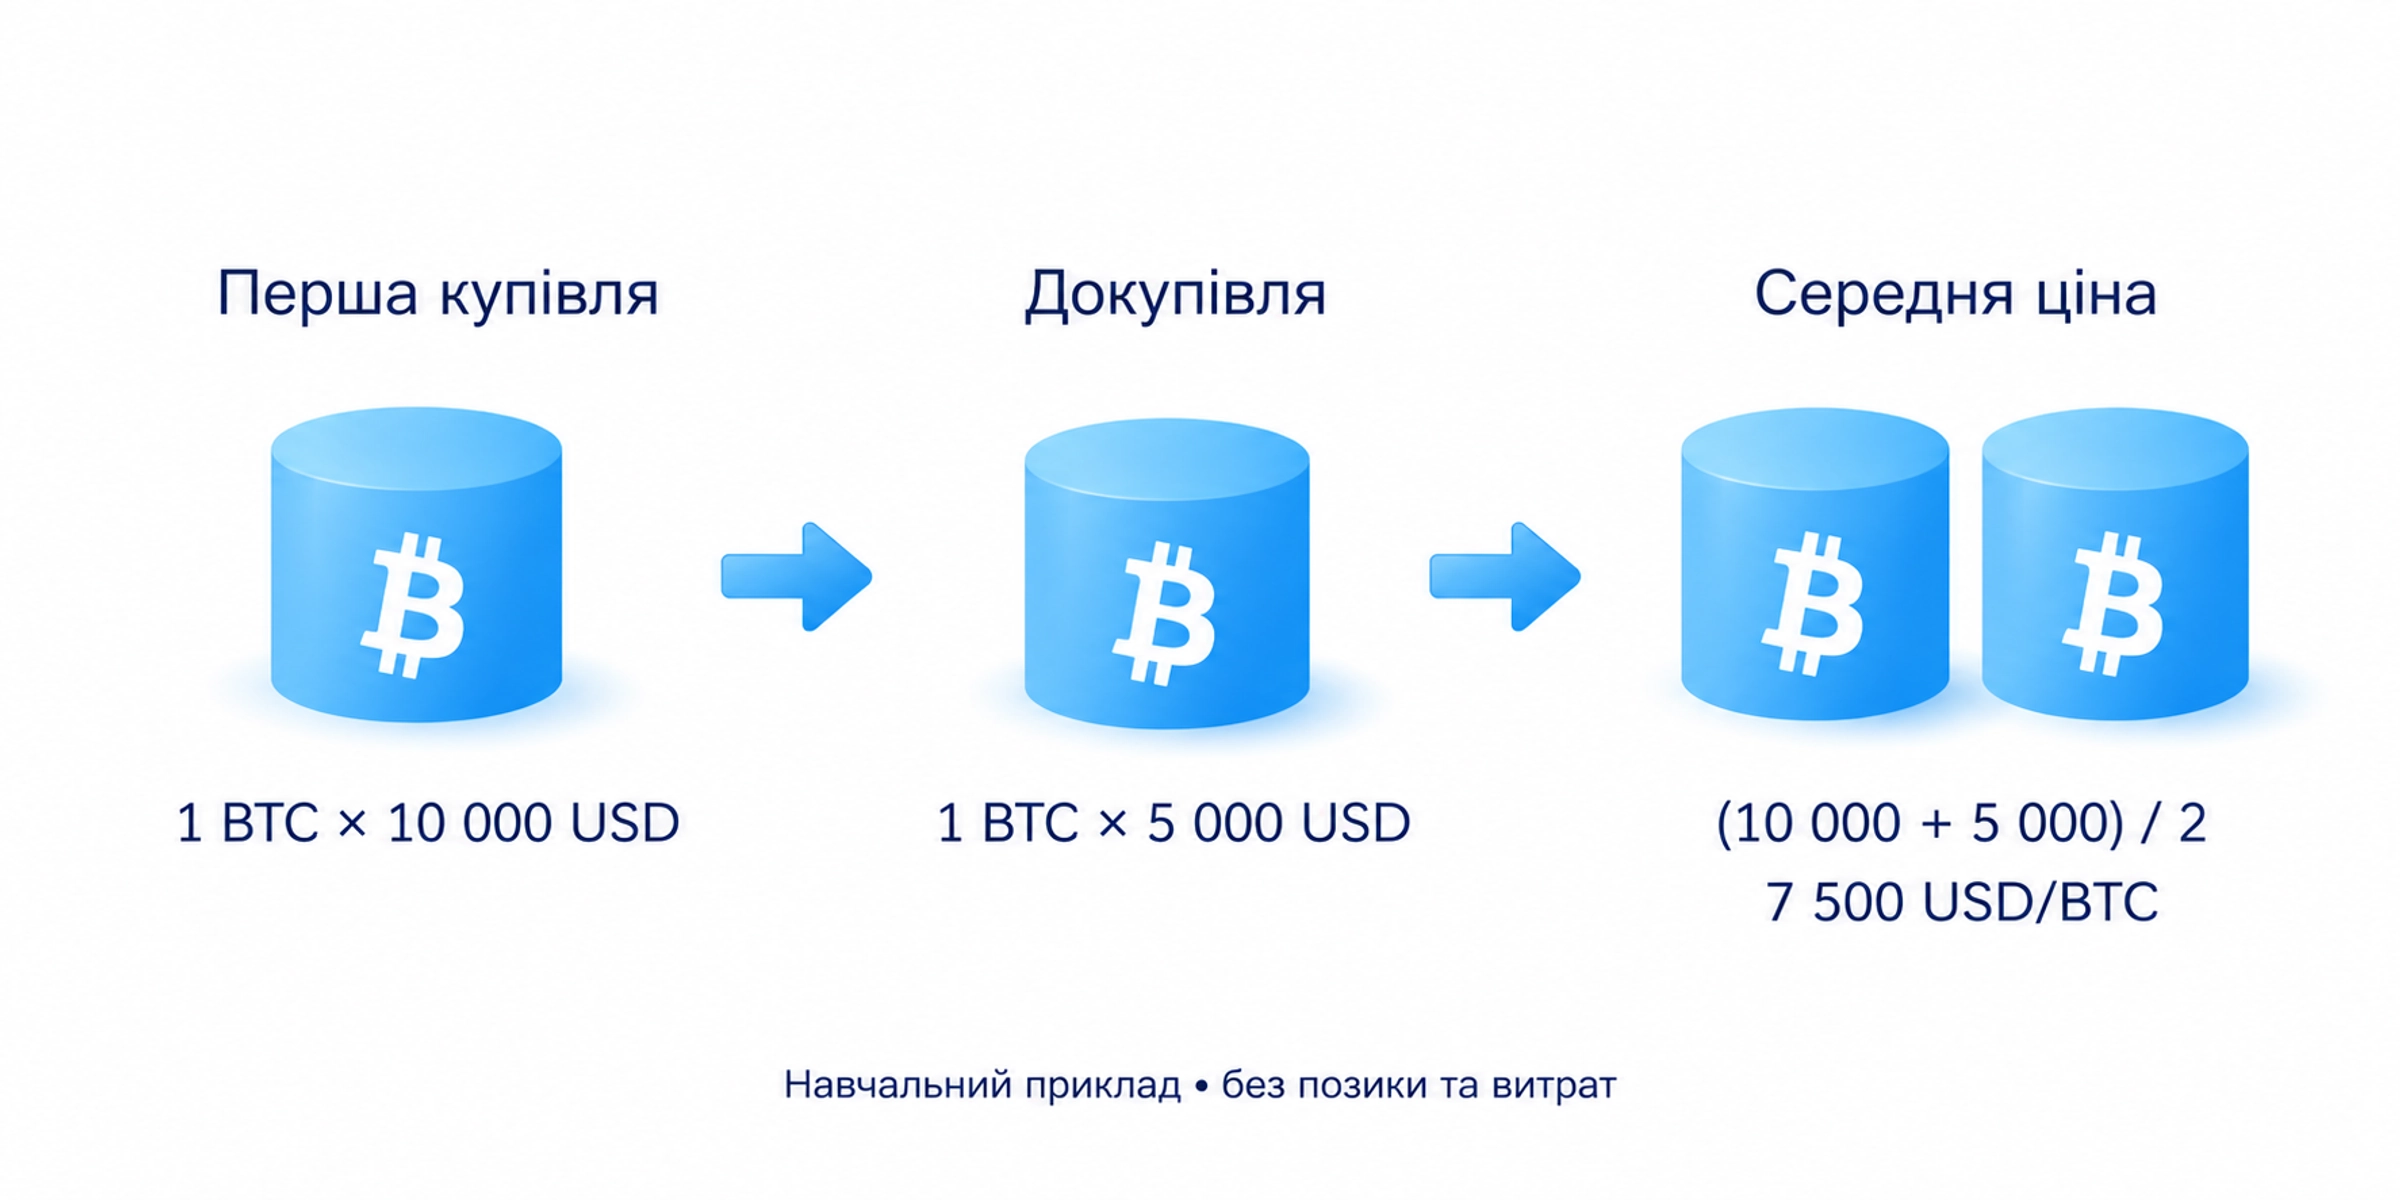
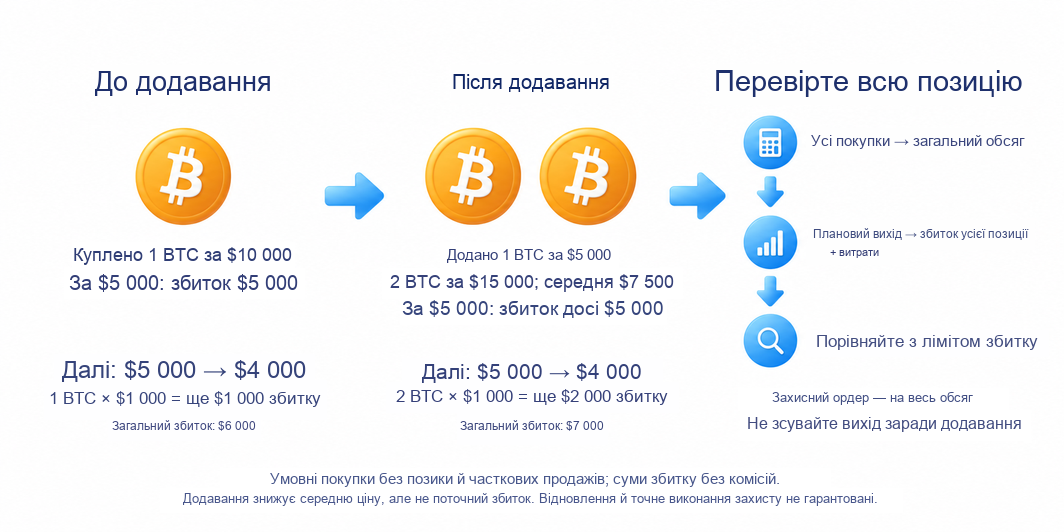
Умовний приклад повністю оплаченої купівлі без позики та витрат: один Bitcoin, одиниця криптовалюти, куплено за 10 000 доларів, другий за 5 000. Разом витрачено 15 000 доларів на дві монети. Середня ціна дорівнює 15 000 / 2 = 7 500 доларів за Bitcoin. Це навчальні покупки, а не підтверджена угода автора.
Загальне правило: середня ціна дорівнює сумі вартості всіх покупок, поділеній на загальну кількість активу. Для кожної покупки вартість є кількістю, помноженою на ціну однієї одиниці. Просте середнє цін підходить лише за однакової кількості в кожній покупці.
Приклад стосується повністю оплаченої купівлі однакового активу без часткових продажів і без комісій. Фактичний вихід без втрати має покрити також витрати купівлі й продажу. Для контрактів з іншим способом розрахунку результату перевірте правила майданчика.
Що відбувається зі збитком після докупівлі
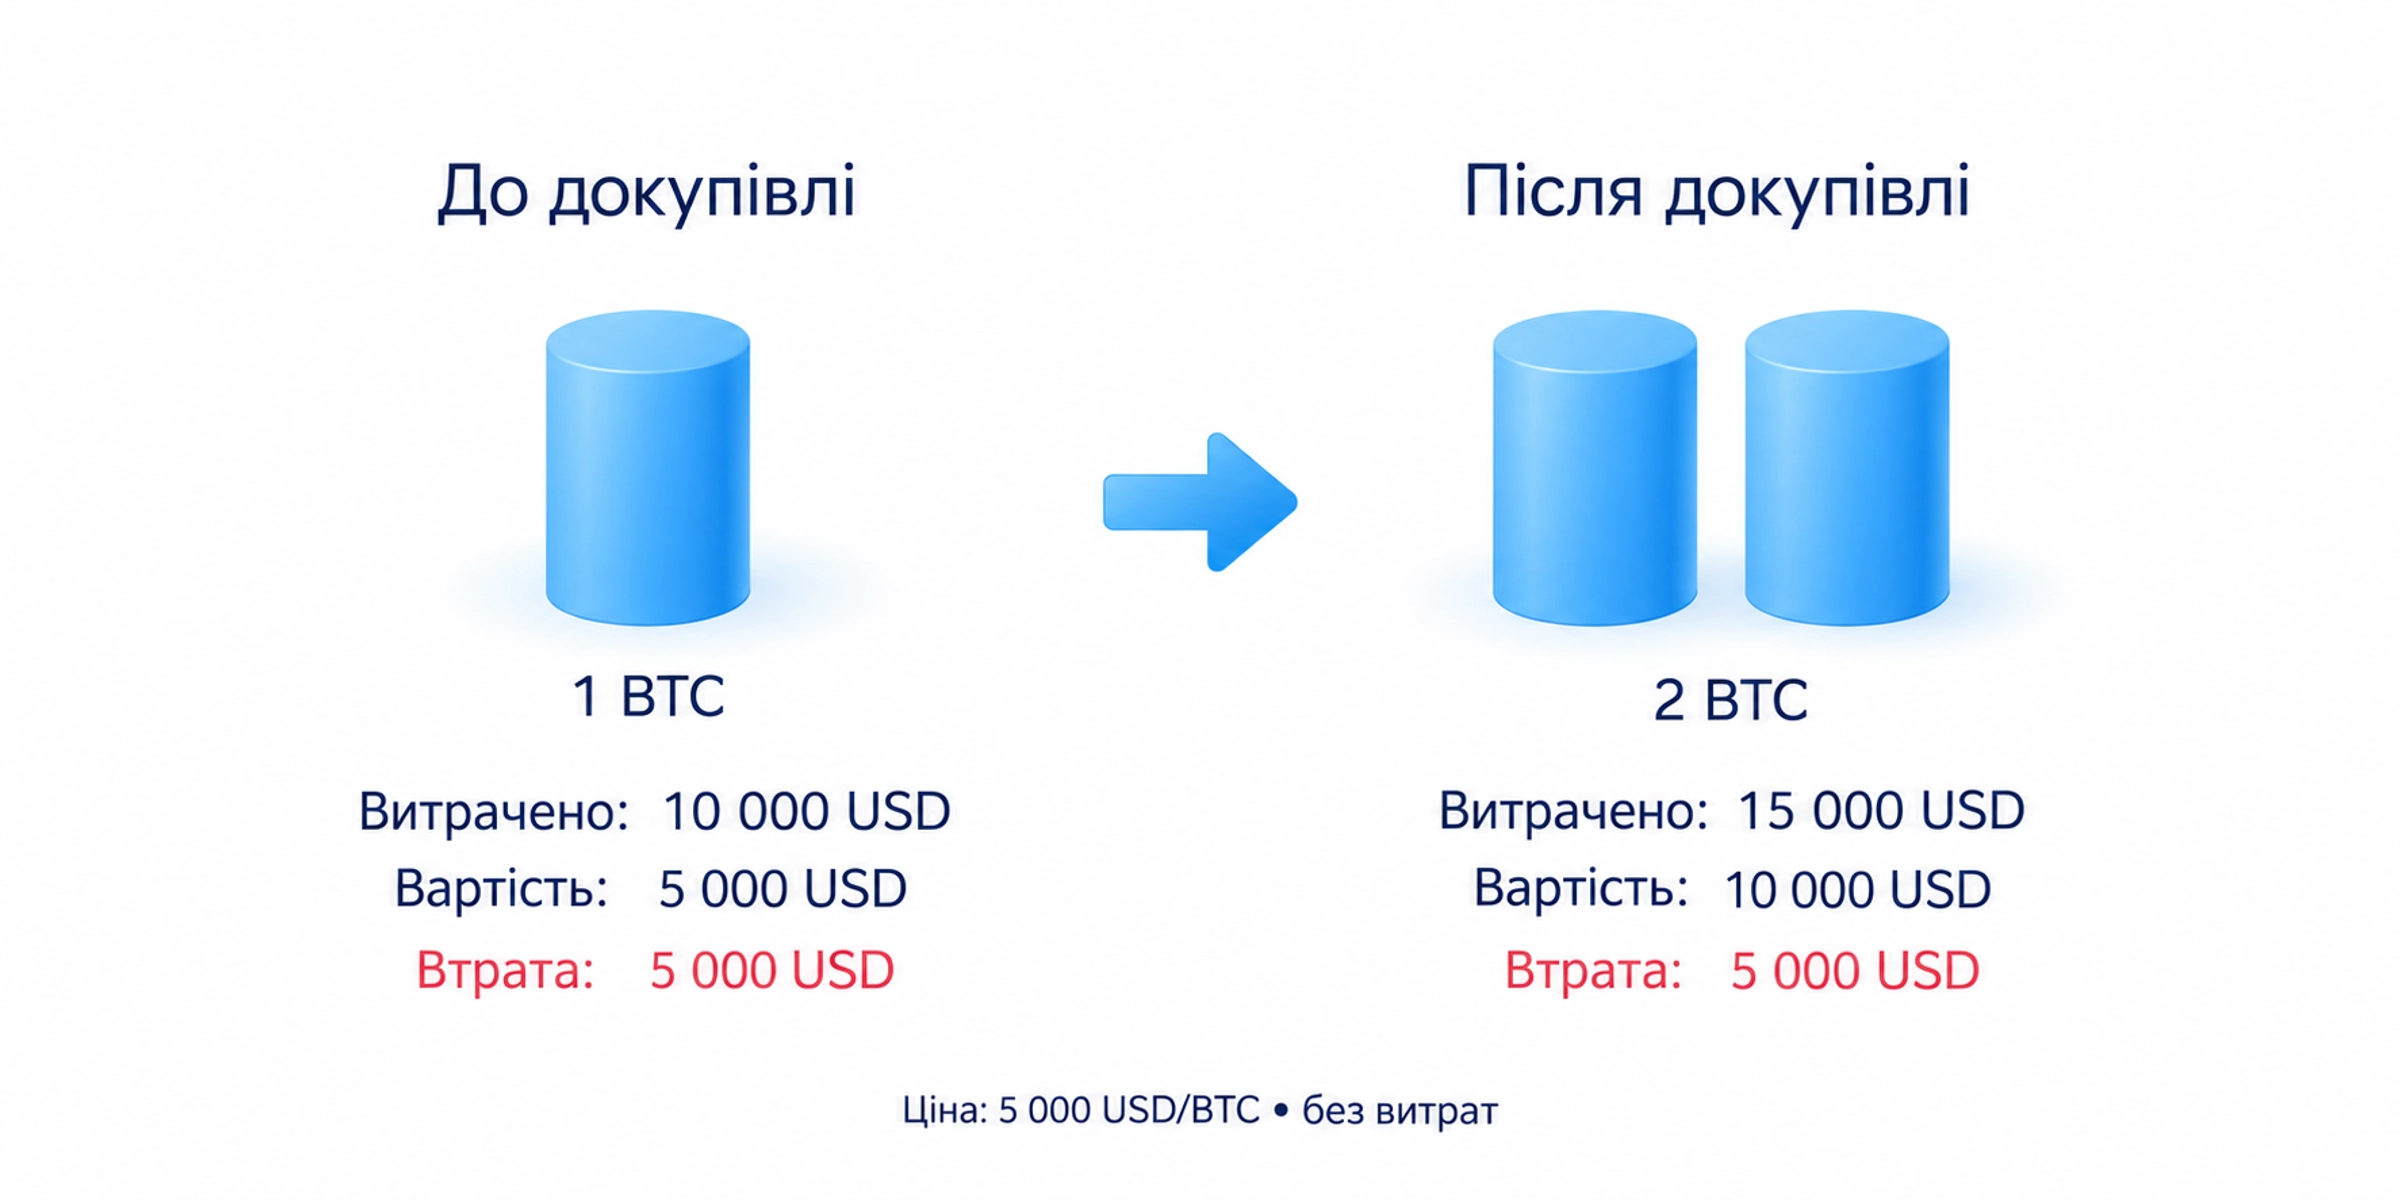
За ринкової ціни 5 000 доларів дві монети коштують 10 000. Від витрачених 15 000 поточна втрата вартості становить 5 000 доларів. До докупівлі одна монета за 10 000 теж мала втрату 5 000. Нові гроші знизили середню ціну, але не повернули вже втрачену вартість.
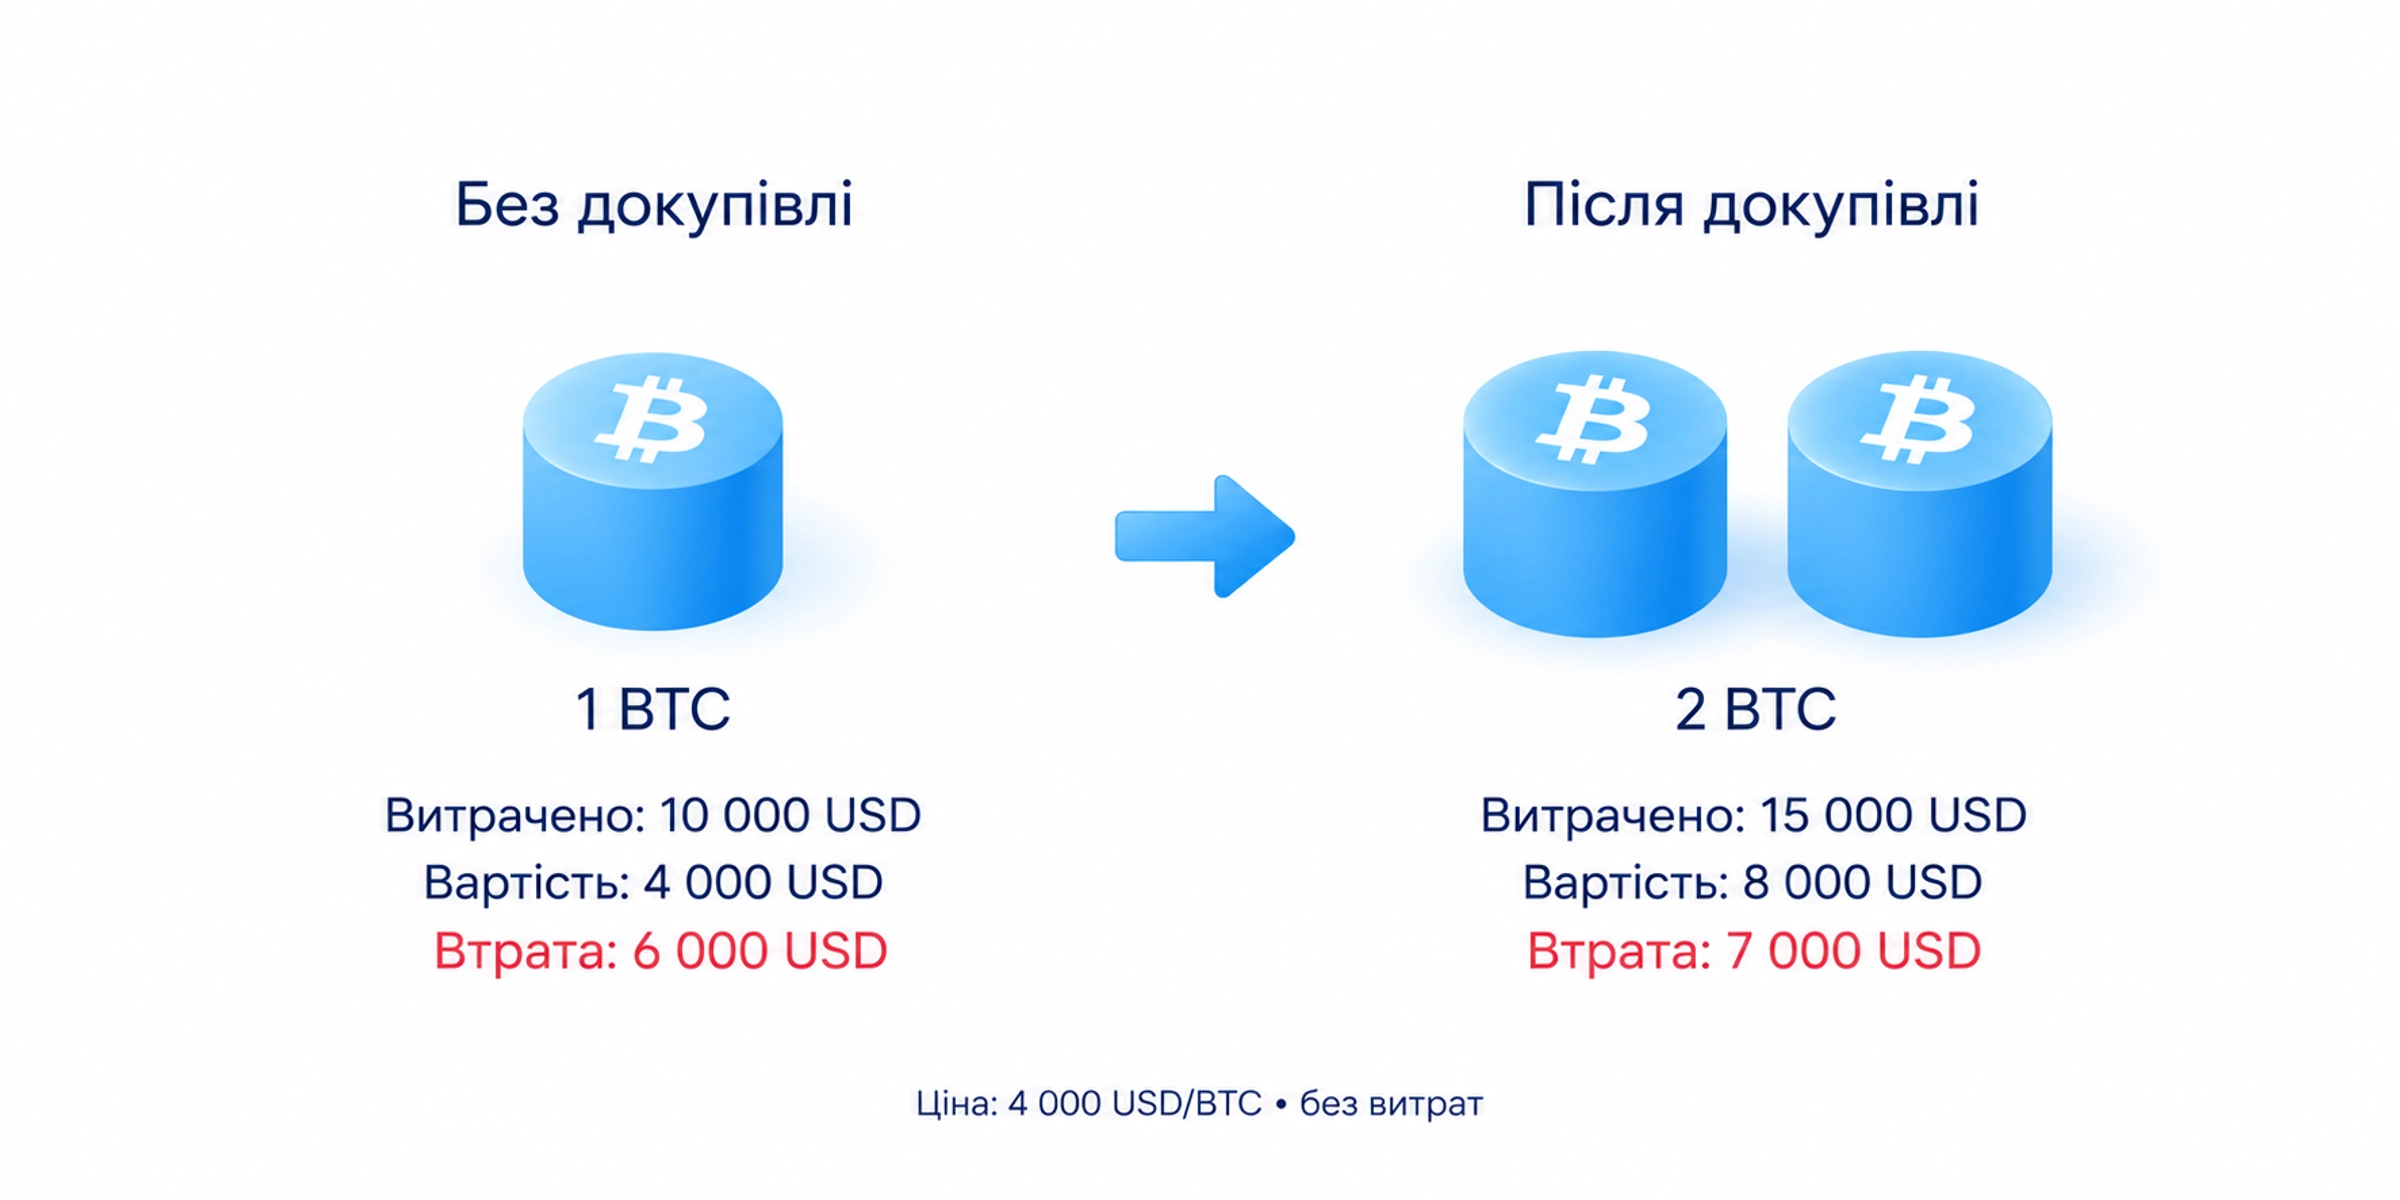
Якщо ціна далі впаде до 4 000 доларів, дві монети коштуватимуть 8 000, а втрата становитиме 15 000 − 8 000 = 7 000 доларів. Без докупівлі одна монета мала б втрату 10 000 − 4 000 = 6 000. Наступне падіння на 1 000 додало втрату 2 000 замість 1 000, бо монет стало дві. Комісії в цих сумах не враховано.
Нова середня ціна змінює потрібну для виходу ціну, а не обов’язок ринку до неї повернутися. Якщо первісна причина покупки вже не діє, дешевша докупівля її не відновлює. Перевірку можливого продовження або зміни руху пояснює метод Вайкоффа; він також не гарантує повернення до вашого входу.
Кредитне плече дозволяє мати позицію, більшу за власні кошти, внесені під неї. Забезпечення є заставою для утримання такої позиції. Додавання збільшує втрату від того самого руху й може збільшити потрібне забезпечення. За його нестачі позицію можуть закрити примусово; особливості криптоконтрактів розібрані в матеріалі про маржу й ліквідацію.
Для повністю оплаченої купівлі без позики втрата від падіння звичайного активу до нуля обмежена вкладеною сумою без урахування витрат. Після кожної докупівлі ця сума більша. Це інша ситуація, ніж позиція із заставою; обмеженість втрати ще не робить її прийнятною.
Чому подвоєння вичерпує запас грошей
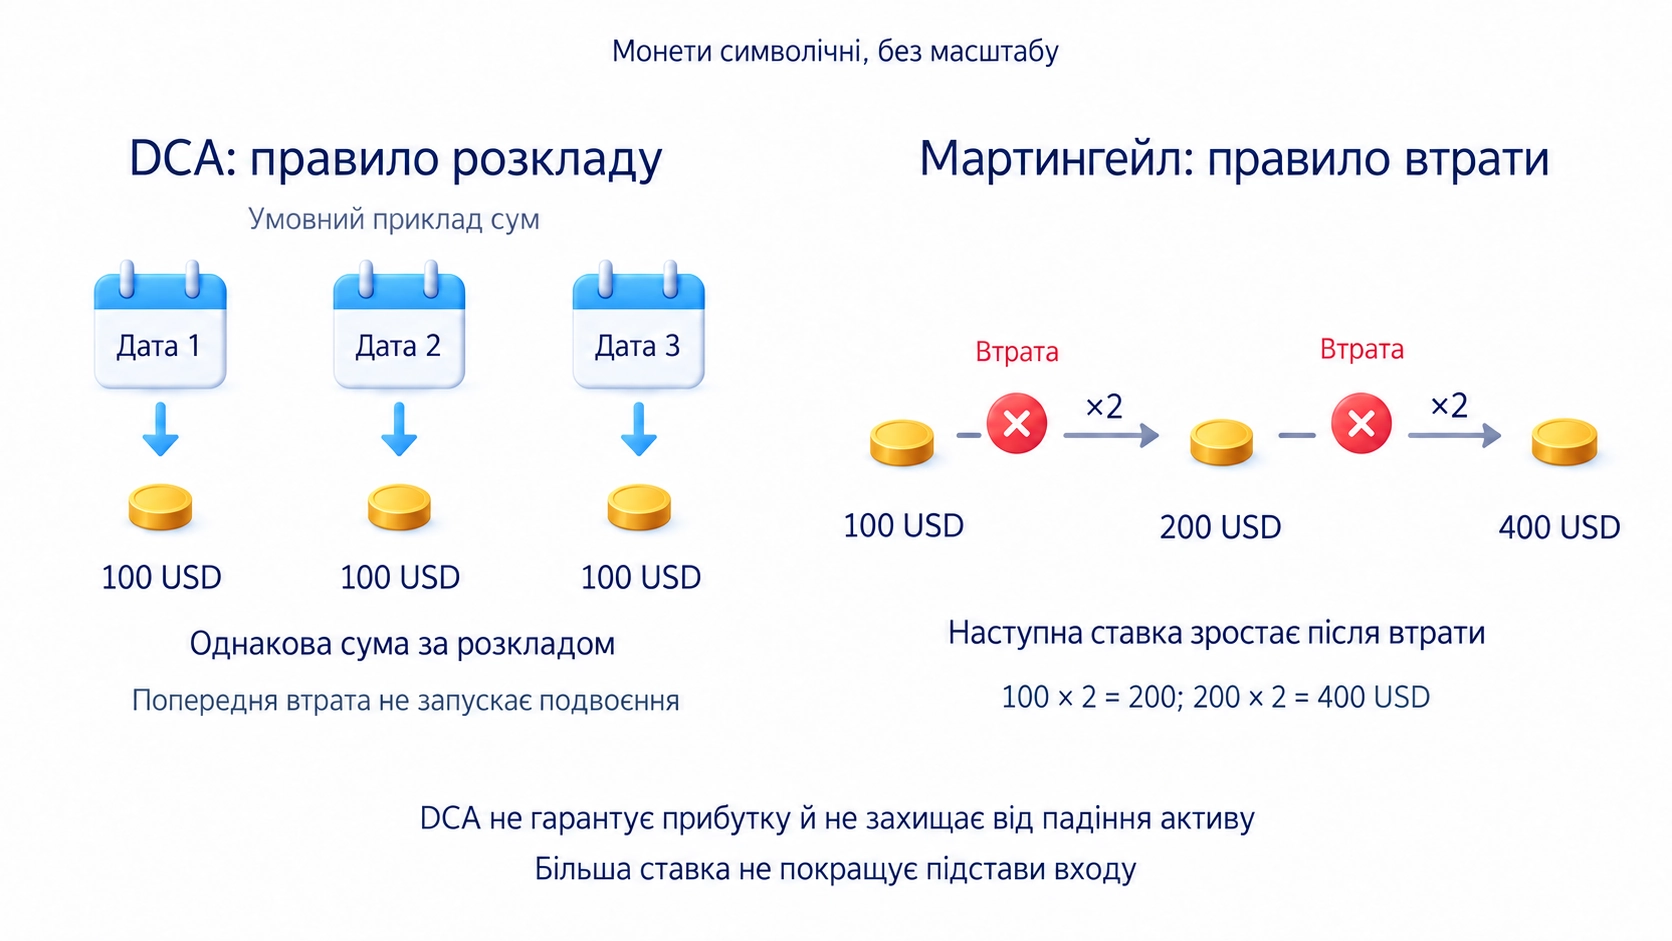
У класичному мартингейлі послідовність ставок має вигляд 100, 200, 400, 800 доларів і далі. Покриття всіх попередніх втрат одним виграшем працює лише за відповідної моделі: успіх приносить чистий виграш, рівний ставці, а невдача забирає всю ставку. Реальна торгівля автоматично не забезпечує таких виплат.
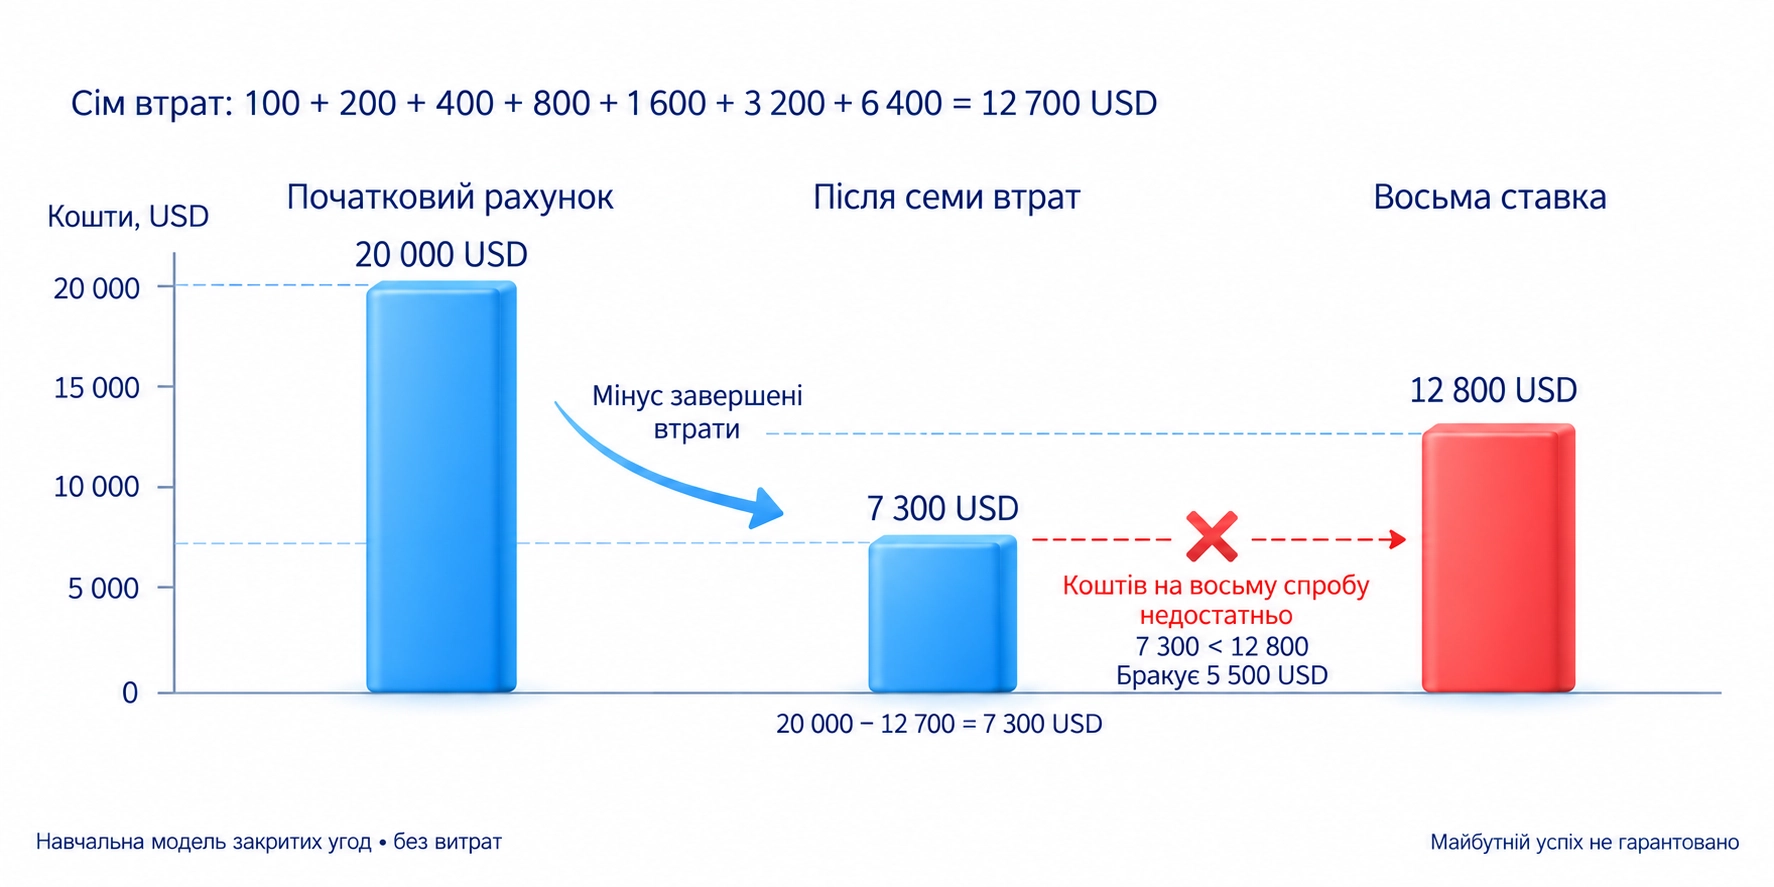
Розглянемо окрему навчальну модель закритих угод без витрат із цими рівними виплатами. Сім втрат за ставками 100, 200, 400, 800, 1 600, 3 200 і 6 400 доларів дають разом 12 700. Восьма спроба потребує 12 800. Її успіх залишив би лише 12 800 − 12 700 = 100 доларів результату всієї серії.
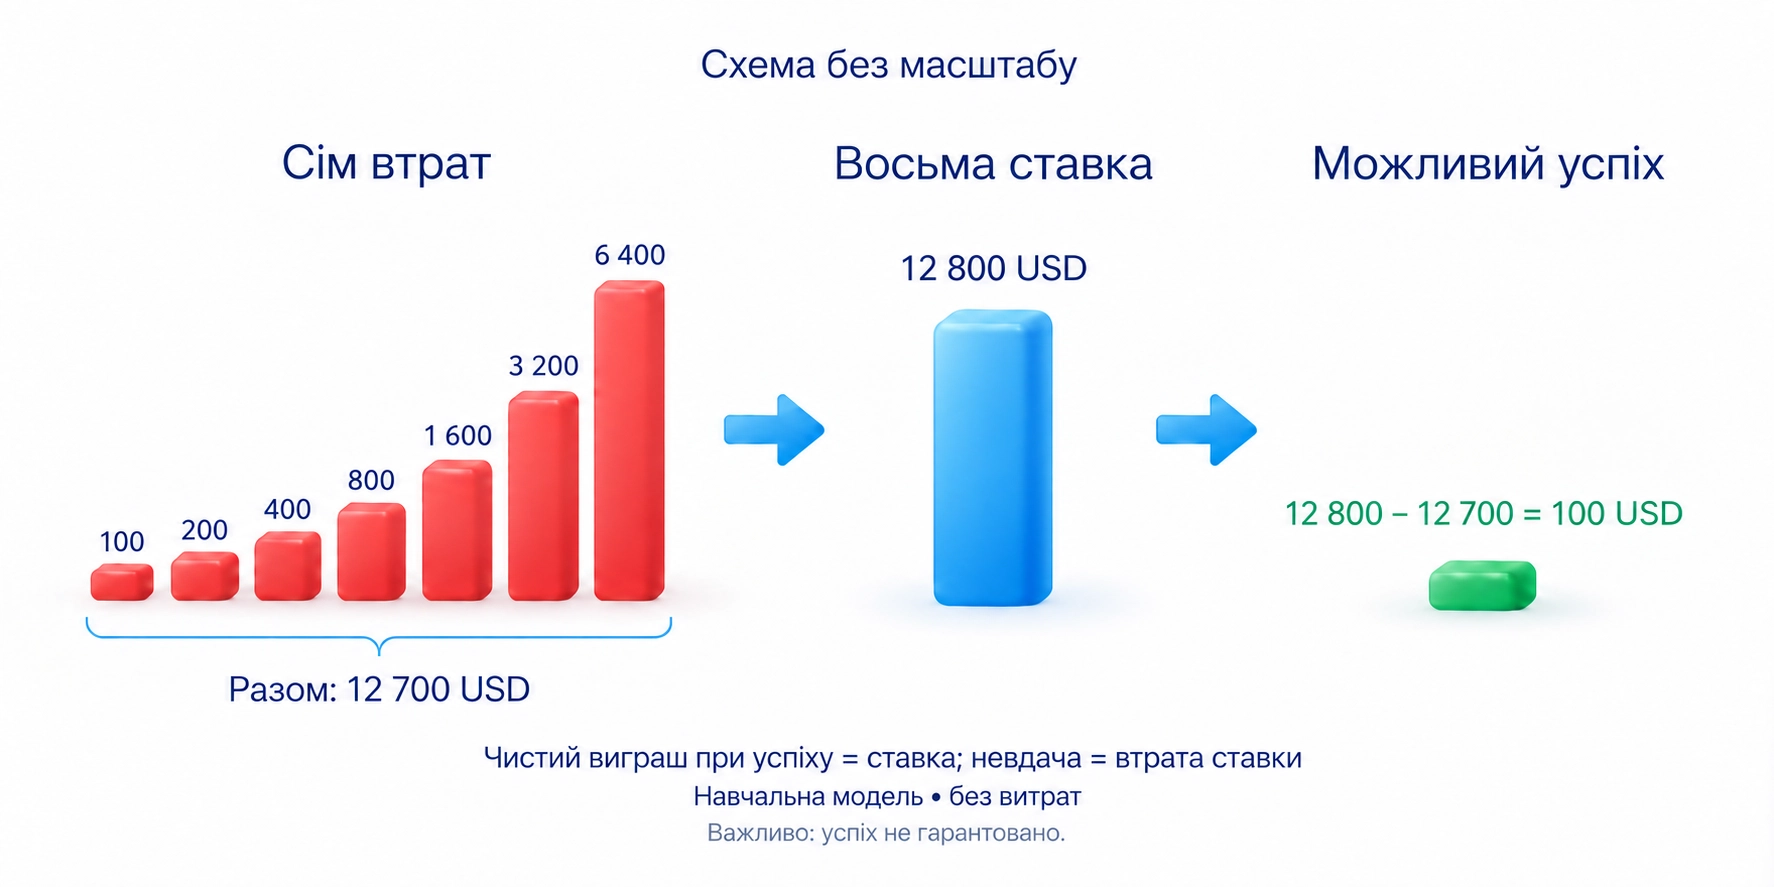
Восьма невдача збільшила б втрату серії до 25 500 доларів, а наступна ставка була б 25 600. Рахунок із початковими 20 000 не міг би пройти навіть восьму спробу: після семи втрат лишається 20 000 − 12 700 = 7 300, менше за потрібні 12 800. Чекати виграшу недостатньо, потрібно ще мати гроші на наступну спробу.
Подвоєння кількості на ринку не завжди подвоює грошовий ризик. Змінюються відстань до запланованого виходу, вартість руху одиниці та витрати. Наступний прибуток також може бути меншим за суму, потрібну для покриття серії. Саме збільшення ставки не покращує підстави входу.
Якщо більші покупки додають до тієї самої незакритої позиції, замість окремих завершених втрат маємо зростання кількості та відкритого збитку. Автоматична програма виконує такі самі заявки й не усуває обмеження грошей. У звіті важливо бачити відкриті втрати поряд із завершеними результатами; це частина перевірки торгової системи.
Планове додавання та спроба врятувати втрату
Плановий набір частинами визначає умови додавання, загальну кількість і вихід до першої заявки. Спроба врятувати збиток починається після невдачі: розмір нової покупки обирають, щоб швидше повернути гроші. Зовні обидві дії є докупівлею, але в другому випадку вже отримана втрата замінює первісне правило.
Нижча середня ціна може зробити вихід без збитку психологічно ближчим, тому докупівля іноді здається способом не визнавати помилку. Запитайте себе, чи купили б зараз без старої позиції. Це допомагає помітити надію замість нового обґрунтування, але не замінює розрахунок ризику. Роботу з такими рішеннями продовжує психологія трейдингу.
Сам план не робить додавання безпечним. Потрібно заново оцінити можливу втрату всієї кількості при запланованому виході, включно з витратами. Якщо нова покупка перевищує первісний бюджет втрати, малий розмір окремої частини цього не виправляє. Розрахунок пояснює ризик і розмір позиції.
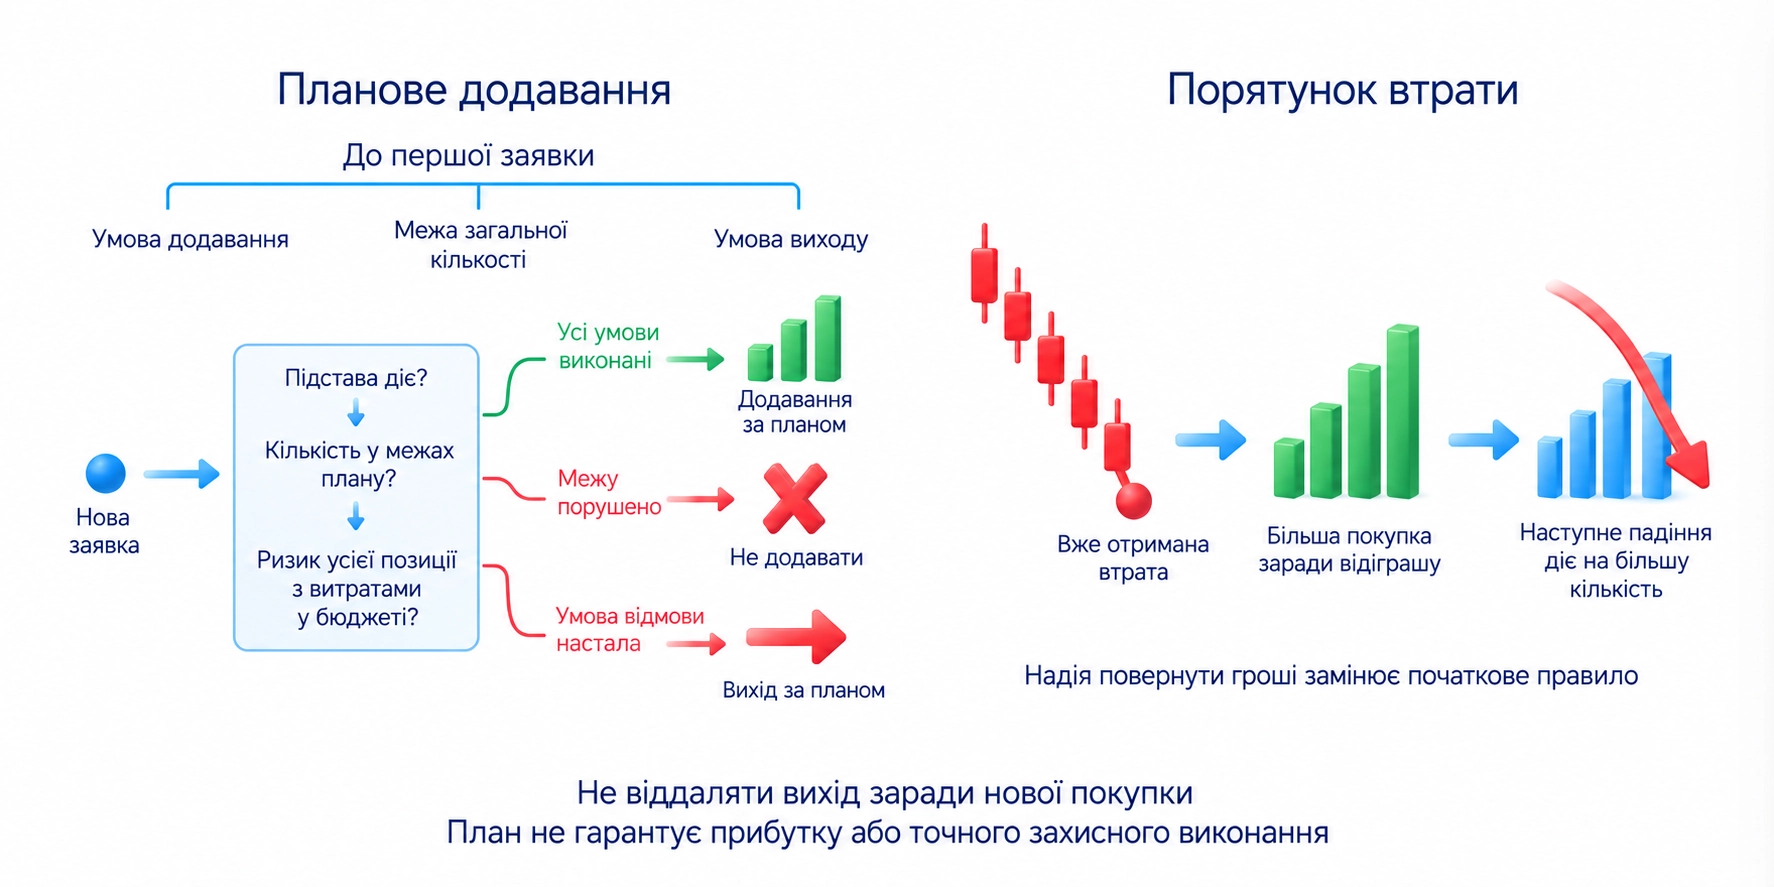
Не віддаляйте вихід тільки для можливості додати ще. Так змінюється допустима втрата вже відкритої угоди. Додавання в напрямку зростання теж потребує перевірки: після зміни руху більша кількість втрачає більше. Напрямок не замінює обмеження ризику.
Регулярні покупки однакової суми за розкладом називають DCA. Вони передбачені незалежно від попередньої втрати й відрізняються від її подвоєння. Це не гарантія прибутку або захист від подальшого падіння активу. Перейменування невдалої короткої угоди на довгострокове інвестування змінює початкову задачу.
У курсовому розборі помилок Ігор Арапов називає незаплановану докупівлю для зниження середньої ціни без окремого перевіреного правила та надію пересидіти втрату порушеннями свого торгового підходу. Його рішення полягає в дотриманні заздалегідь визначених умов виходу й ризику, замість збільшення ставки заради відіграшу. Для самостійної перевірки зіставте нову заявку з початковим правилом: чи залишаються підстава покупки й загальна запланована втрата тими, що ви дозволили до угоди.
Що перевірити перед новою заявкою
Випишіть ціни й кількість кожної покупки. Порахуйте нову середню ціну, загальну кількість та грошовий результат при запланованому виході з витратами. Перевірте, чи захисна заявка, доручення про вихід за заданою умовою, покриває всю кількість: після додавання вона не на кожному майданчику оновлюється автоматично. Умови активації й виконання пояснюють типи ордерів; захисний вихід не гарантує точного збитку.
Порівняйте результат із початковим бюджетом втрати та перевірте забезпечення, якщо воно потрібне. Якщо додавання з’явилося лише для повернення грошей або порушує задану межу, не надсилайте нову заявку заради середньої ціни. За виконання первісної умови відмови виходьте за планом, а не збільшуйте ставку.
Часті запитання
Після додавання вона дорівнює сумі вартості покупок, поділеній на загальну кількість однакового активу. Дешевша докупівля знижує середню ціну, але не повертає вже втрачену вартість і збільшує кількість під наступним рухом.
Якщо ціна падає далі, та сама зміна ціни діє вже на більшу кількість і дає більшу втрату грошей. У позиції із заставою додатково перевіряють її достатність; повністю оплачена купівля має інші межі втрати.
Після кожної втрати ставка подвоюється: 1, 2, 4, 8 і далі. Потрібна сума швидко росте, а попередні втрати зменшують залишок рахунку. Навіть майбутній виграш не допоможе, якщо немає грошей на потрібну наступну спробу.
Нижча середня ціна наближає очікуваний вихід без збитку й може підтримувати надію не визнавати помилку. Перевірте, чи купили б зараз без старої позиції, та порахуйте загальну можливу втрату. Саме бажання повернути гроші не обґрунтовує покупку.
Умови планового набору й загальний бюджет втрати задані до першої заявки. Порятунок визначає нову кількість бажанням відіграти вже отриману втрату. Перед будь-яким додаванням потрібна перевірка всієї позиції; план не гарантує прибутку або точного захисного виконання.
Про автора
Ігор Арапов, практикуючий трейдер з 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




