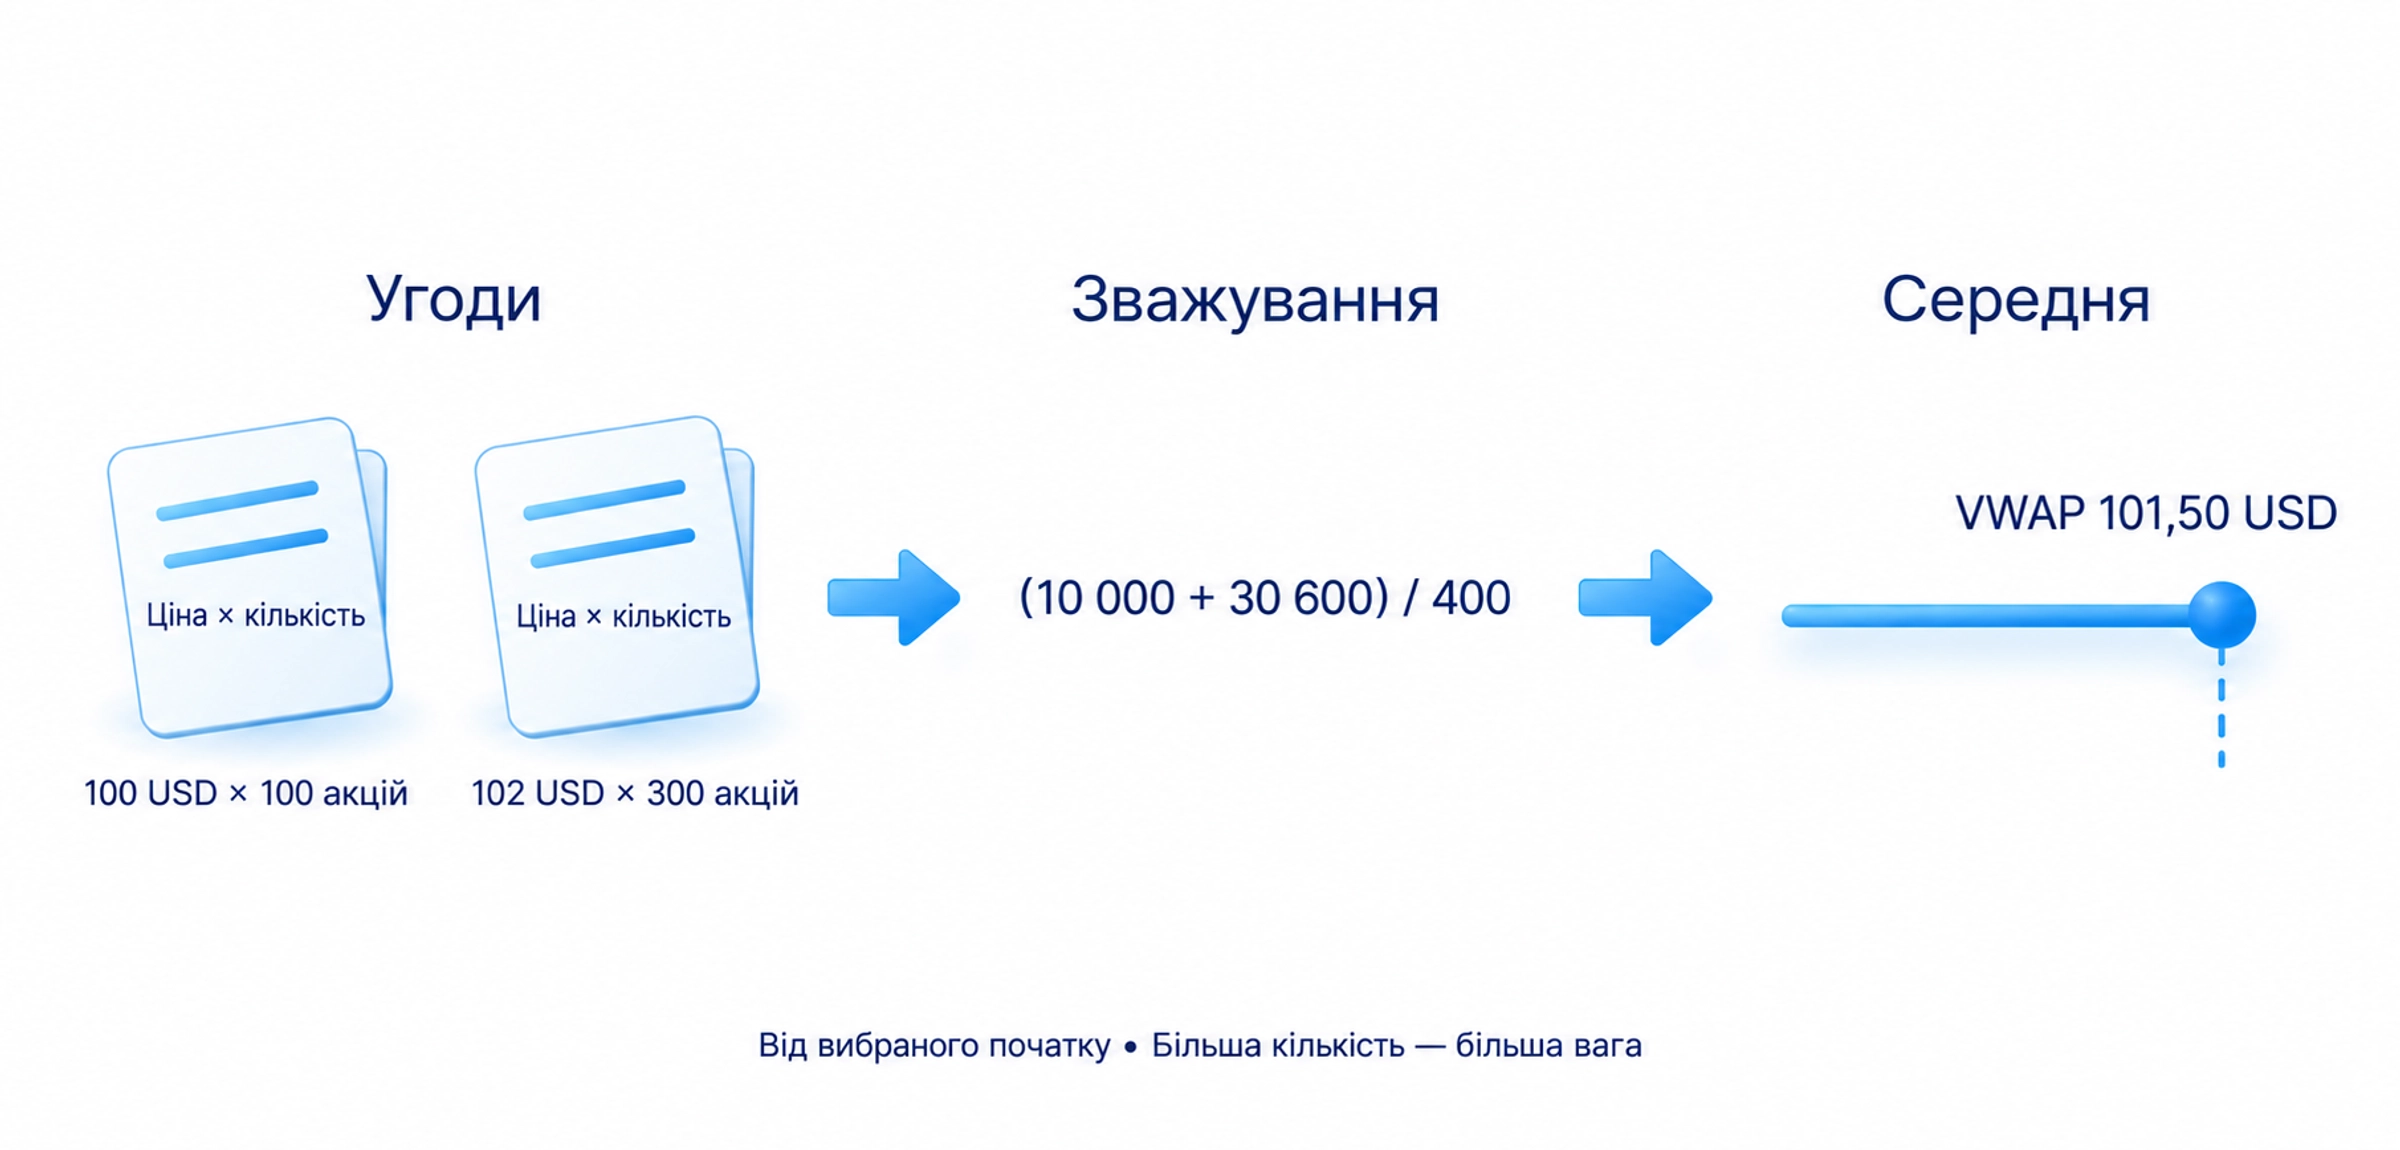
VWAP показує середню ціну торгів від вибраного початку з урахуванням обсягу, кількості проторгованих одиниць інструмента. Ціна угоди з більшою кількістю отримує більшу вагу. Лінія дозволяє порівняти поточну ціну із середньою за цей відрізок, але не встановлює справедливої вартості чи намірів окремого учасника.
Що показує VWAP
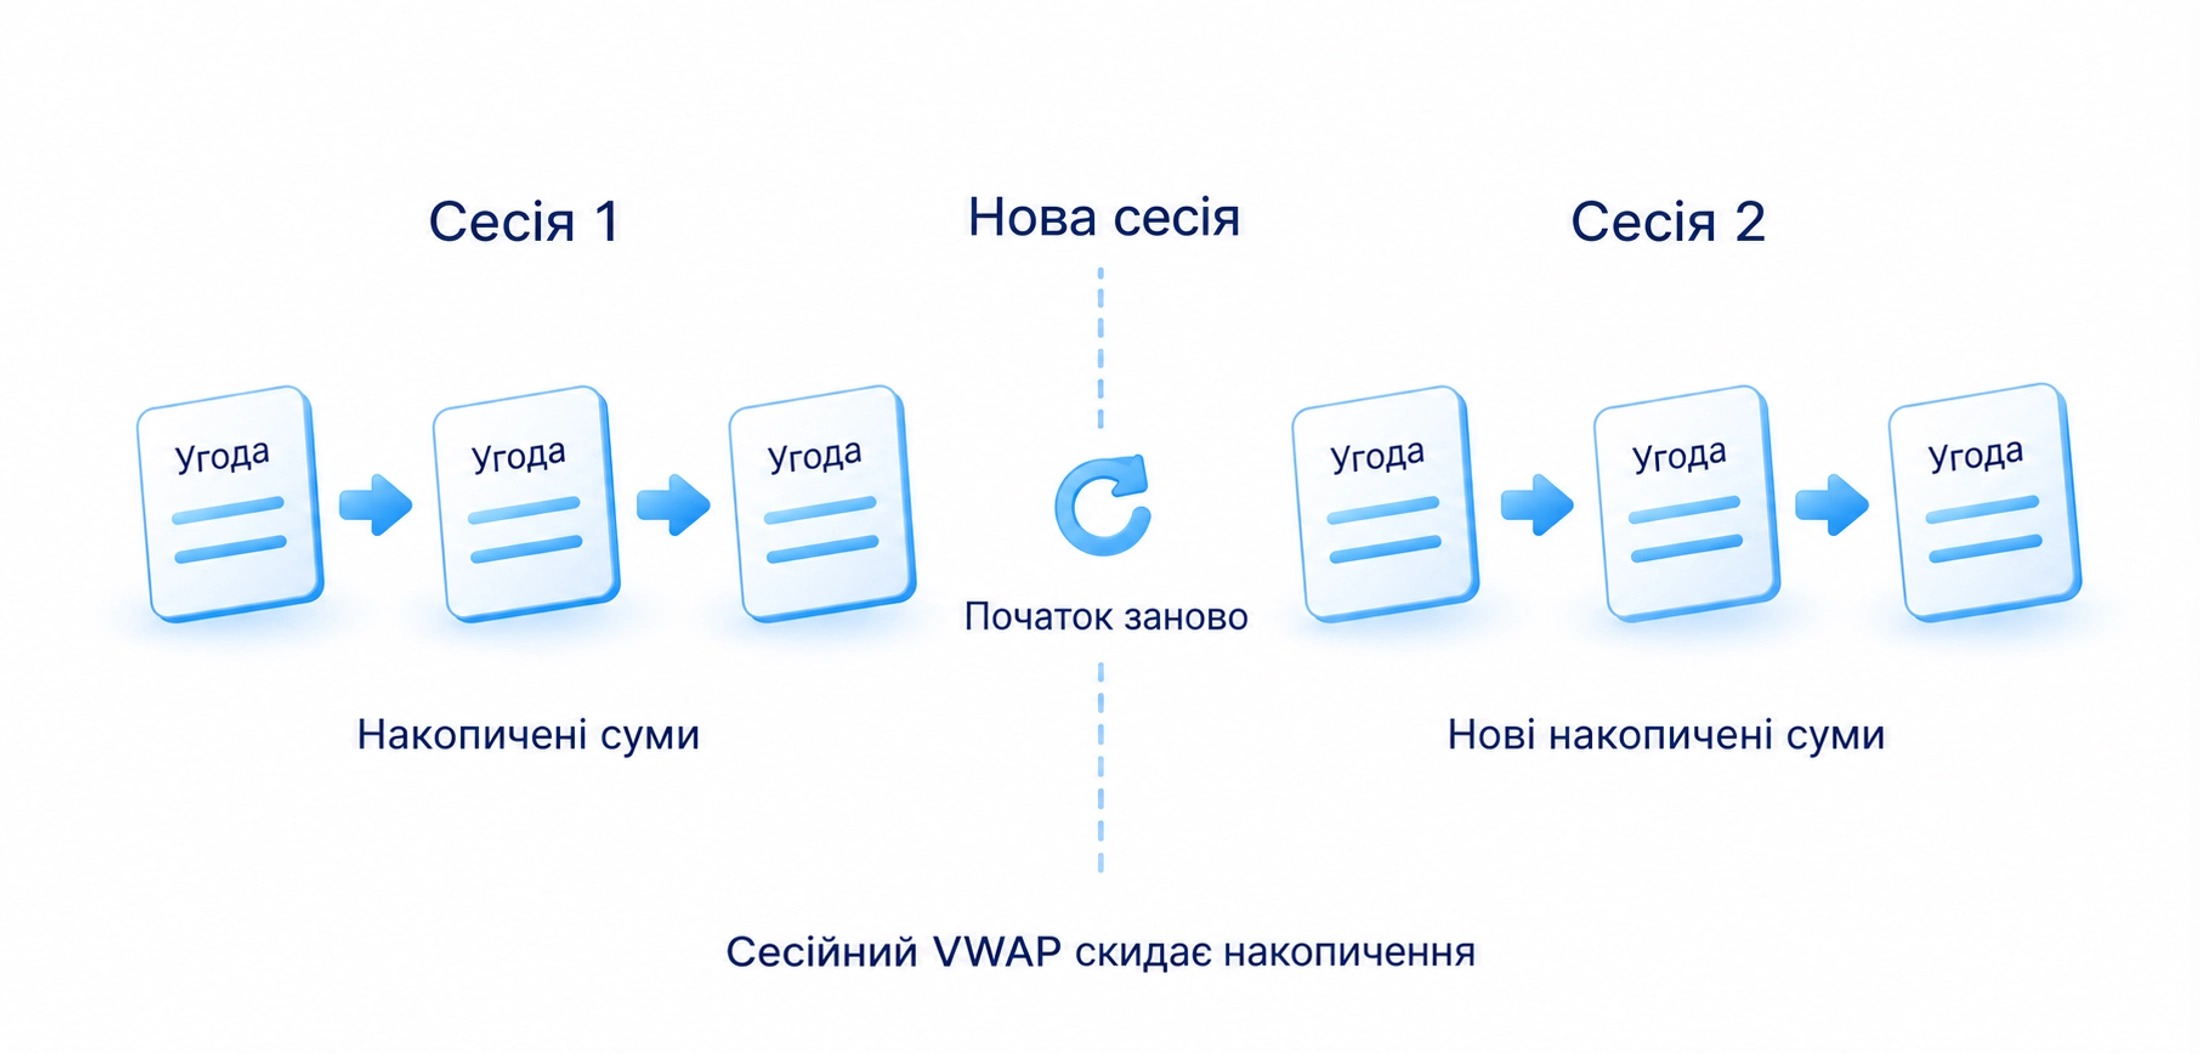
Назва означає Volume Weighted Average Price, середню ціну, зважену за обсягом. Торгова сесія є визначеним відрізком роботи ринку. Сесійний VWAP починає накопичення заново з новою сесією. Інші параметри можуть рахувати від початку тижня, місяця чи вибраної події. Спочатку з’ясуйте, звідки побудована лінія.
Середня не обов’язково є ціною, за якою проторговано найбільшу кількість одиниць інструмента. Угоди могли зосередитися на двох віддалених рівнях, а середня опинитися між ними. Лінія також не показує, кому належали угоди та яку кількість інструмента учасник досі утримує. Розподіл обсягу за цінами потребує окремих даних.
Як обчислюють VWAP
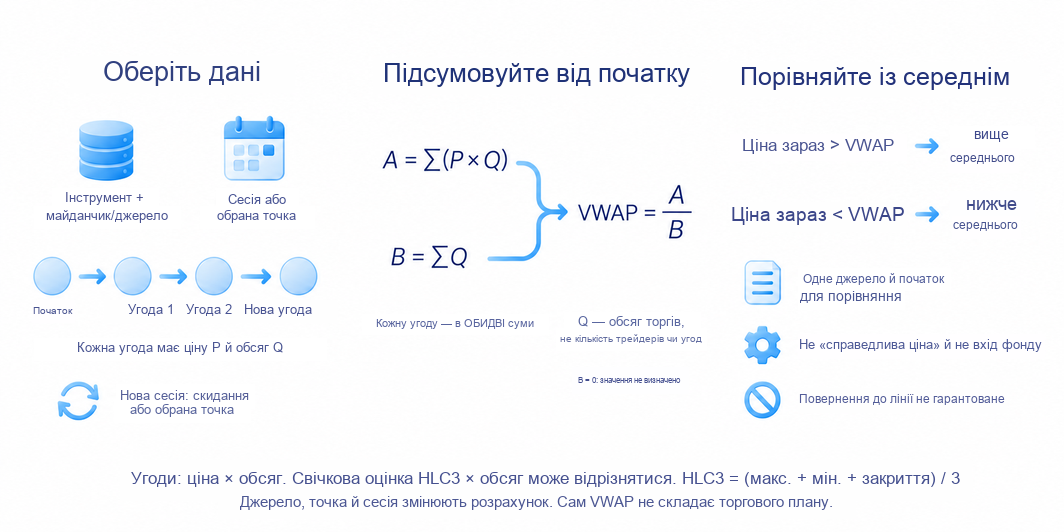
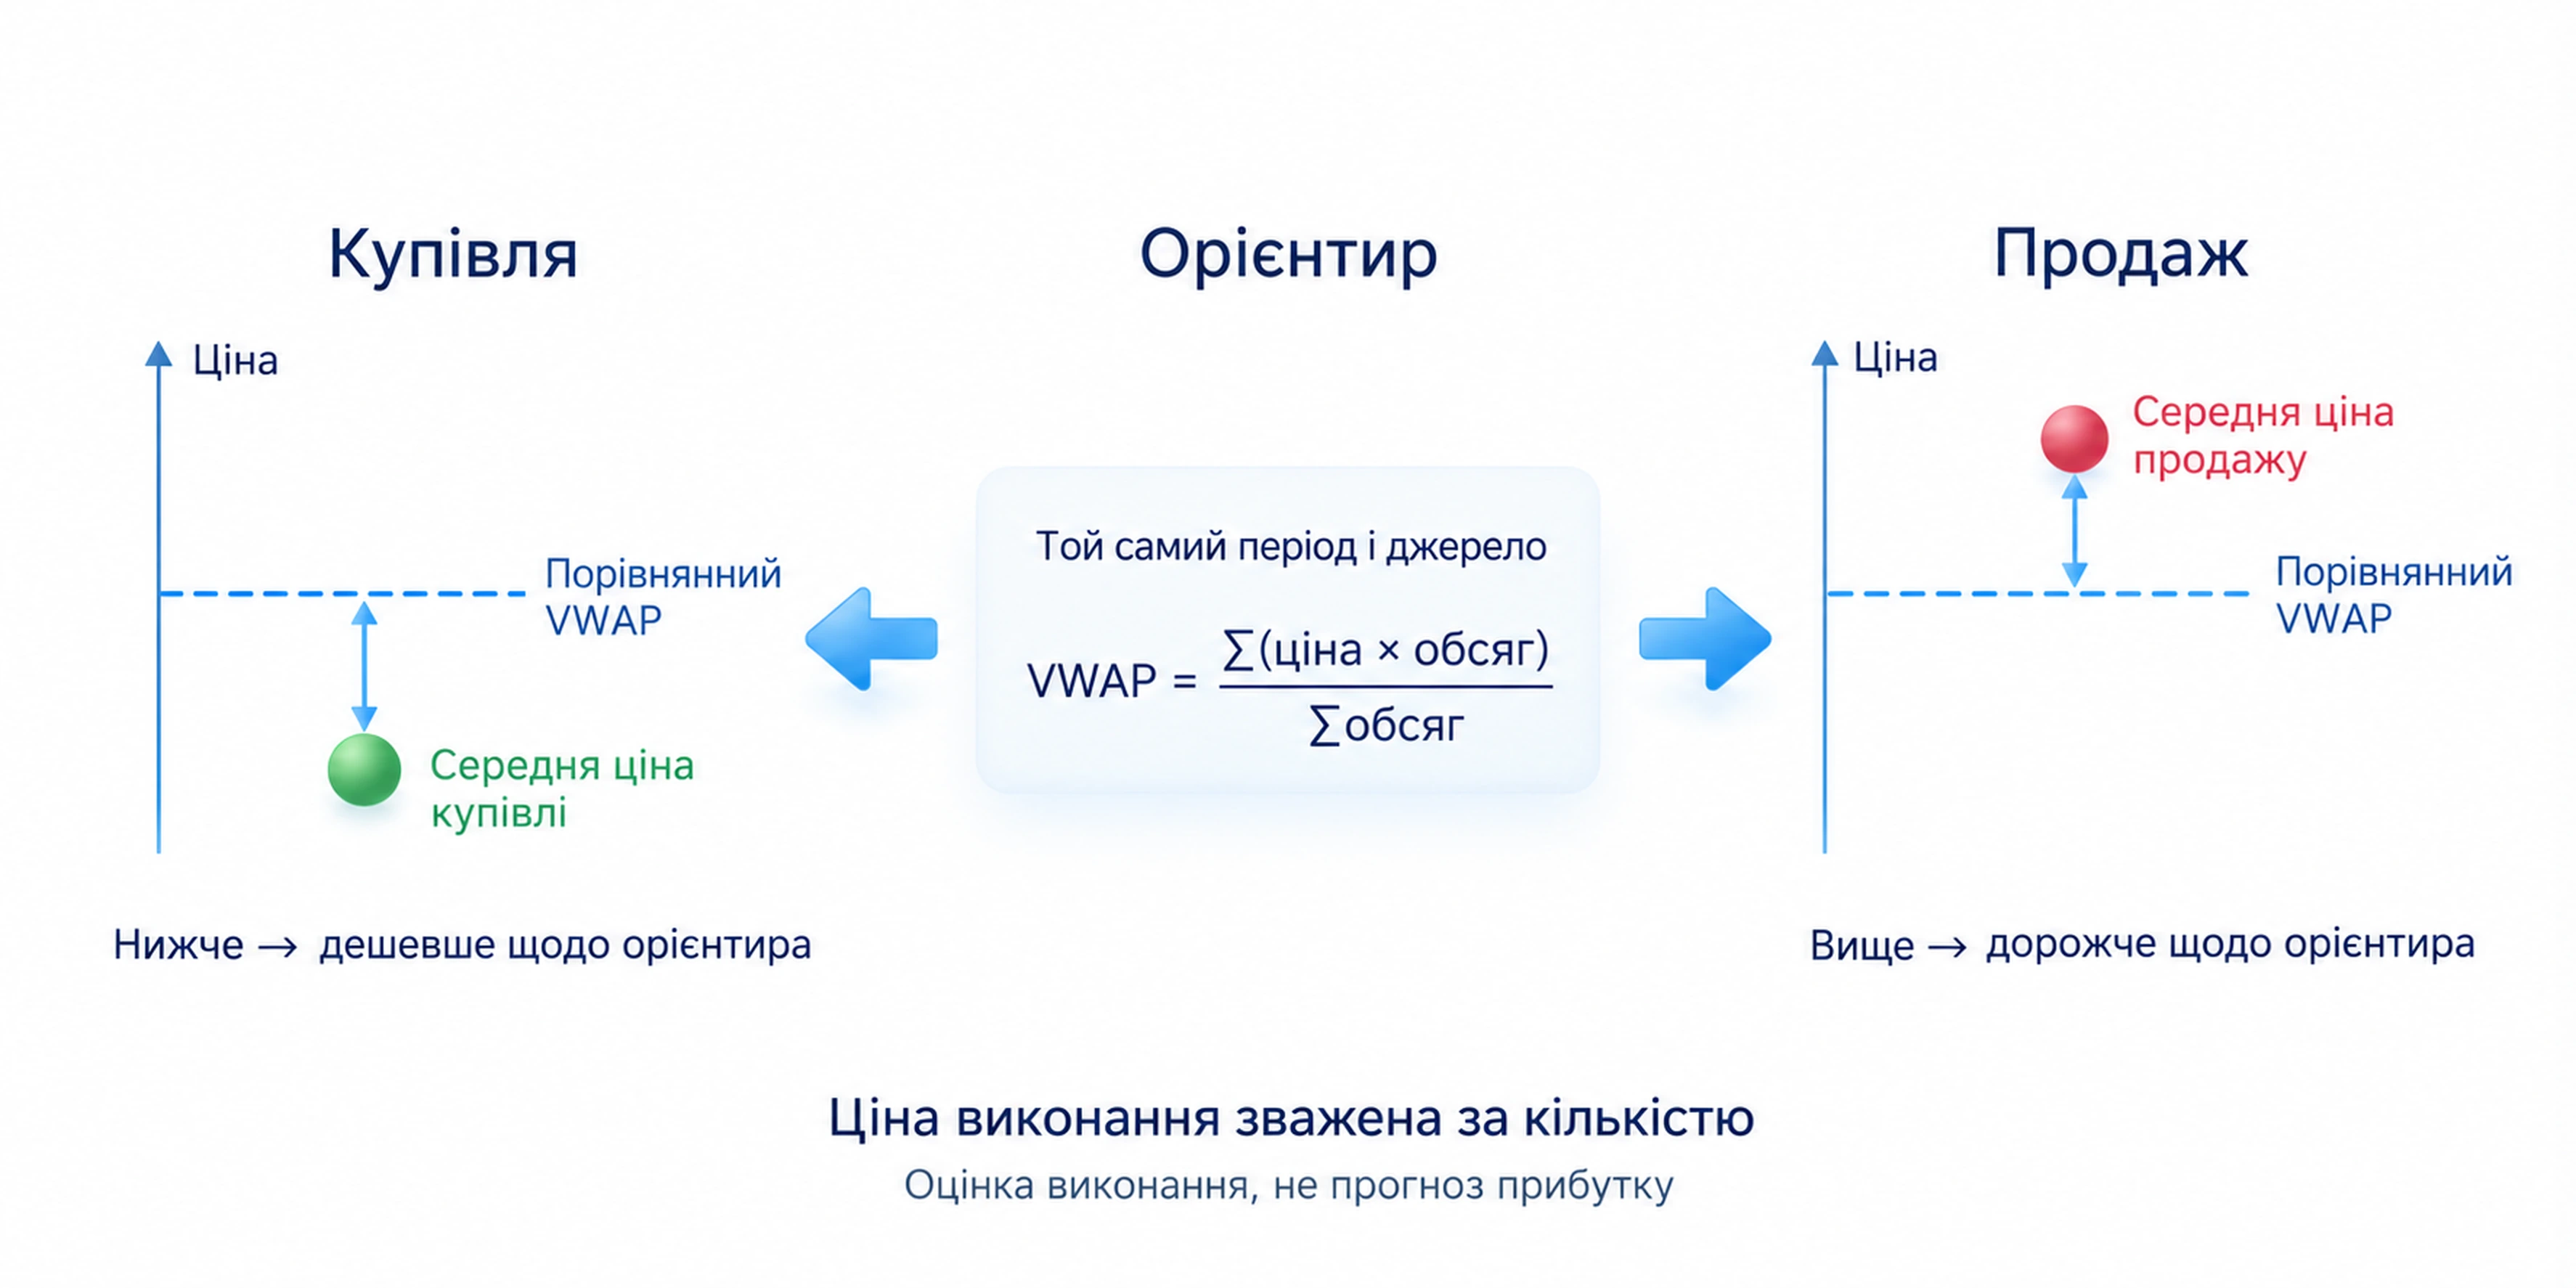
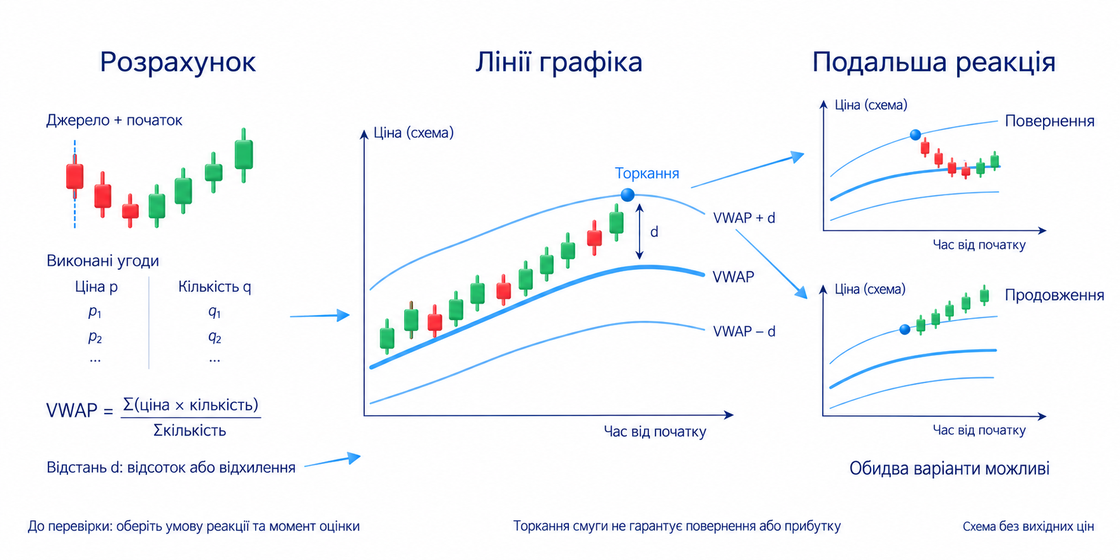
За наявності окремих угод ціну кожної множать на її обсяг. Добутки додають і ділять суму на загальну кількість проторгованих одиниць: VWAP = сума (ціна × обсяг) / сумарний обсяг. Усі угоди належать одному вибраному відрізку. Обсяг не є кількістю учасників або кількістю угод.
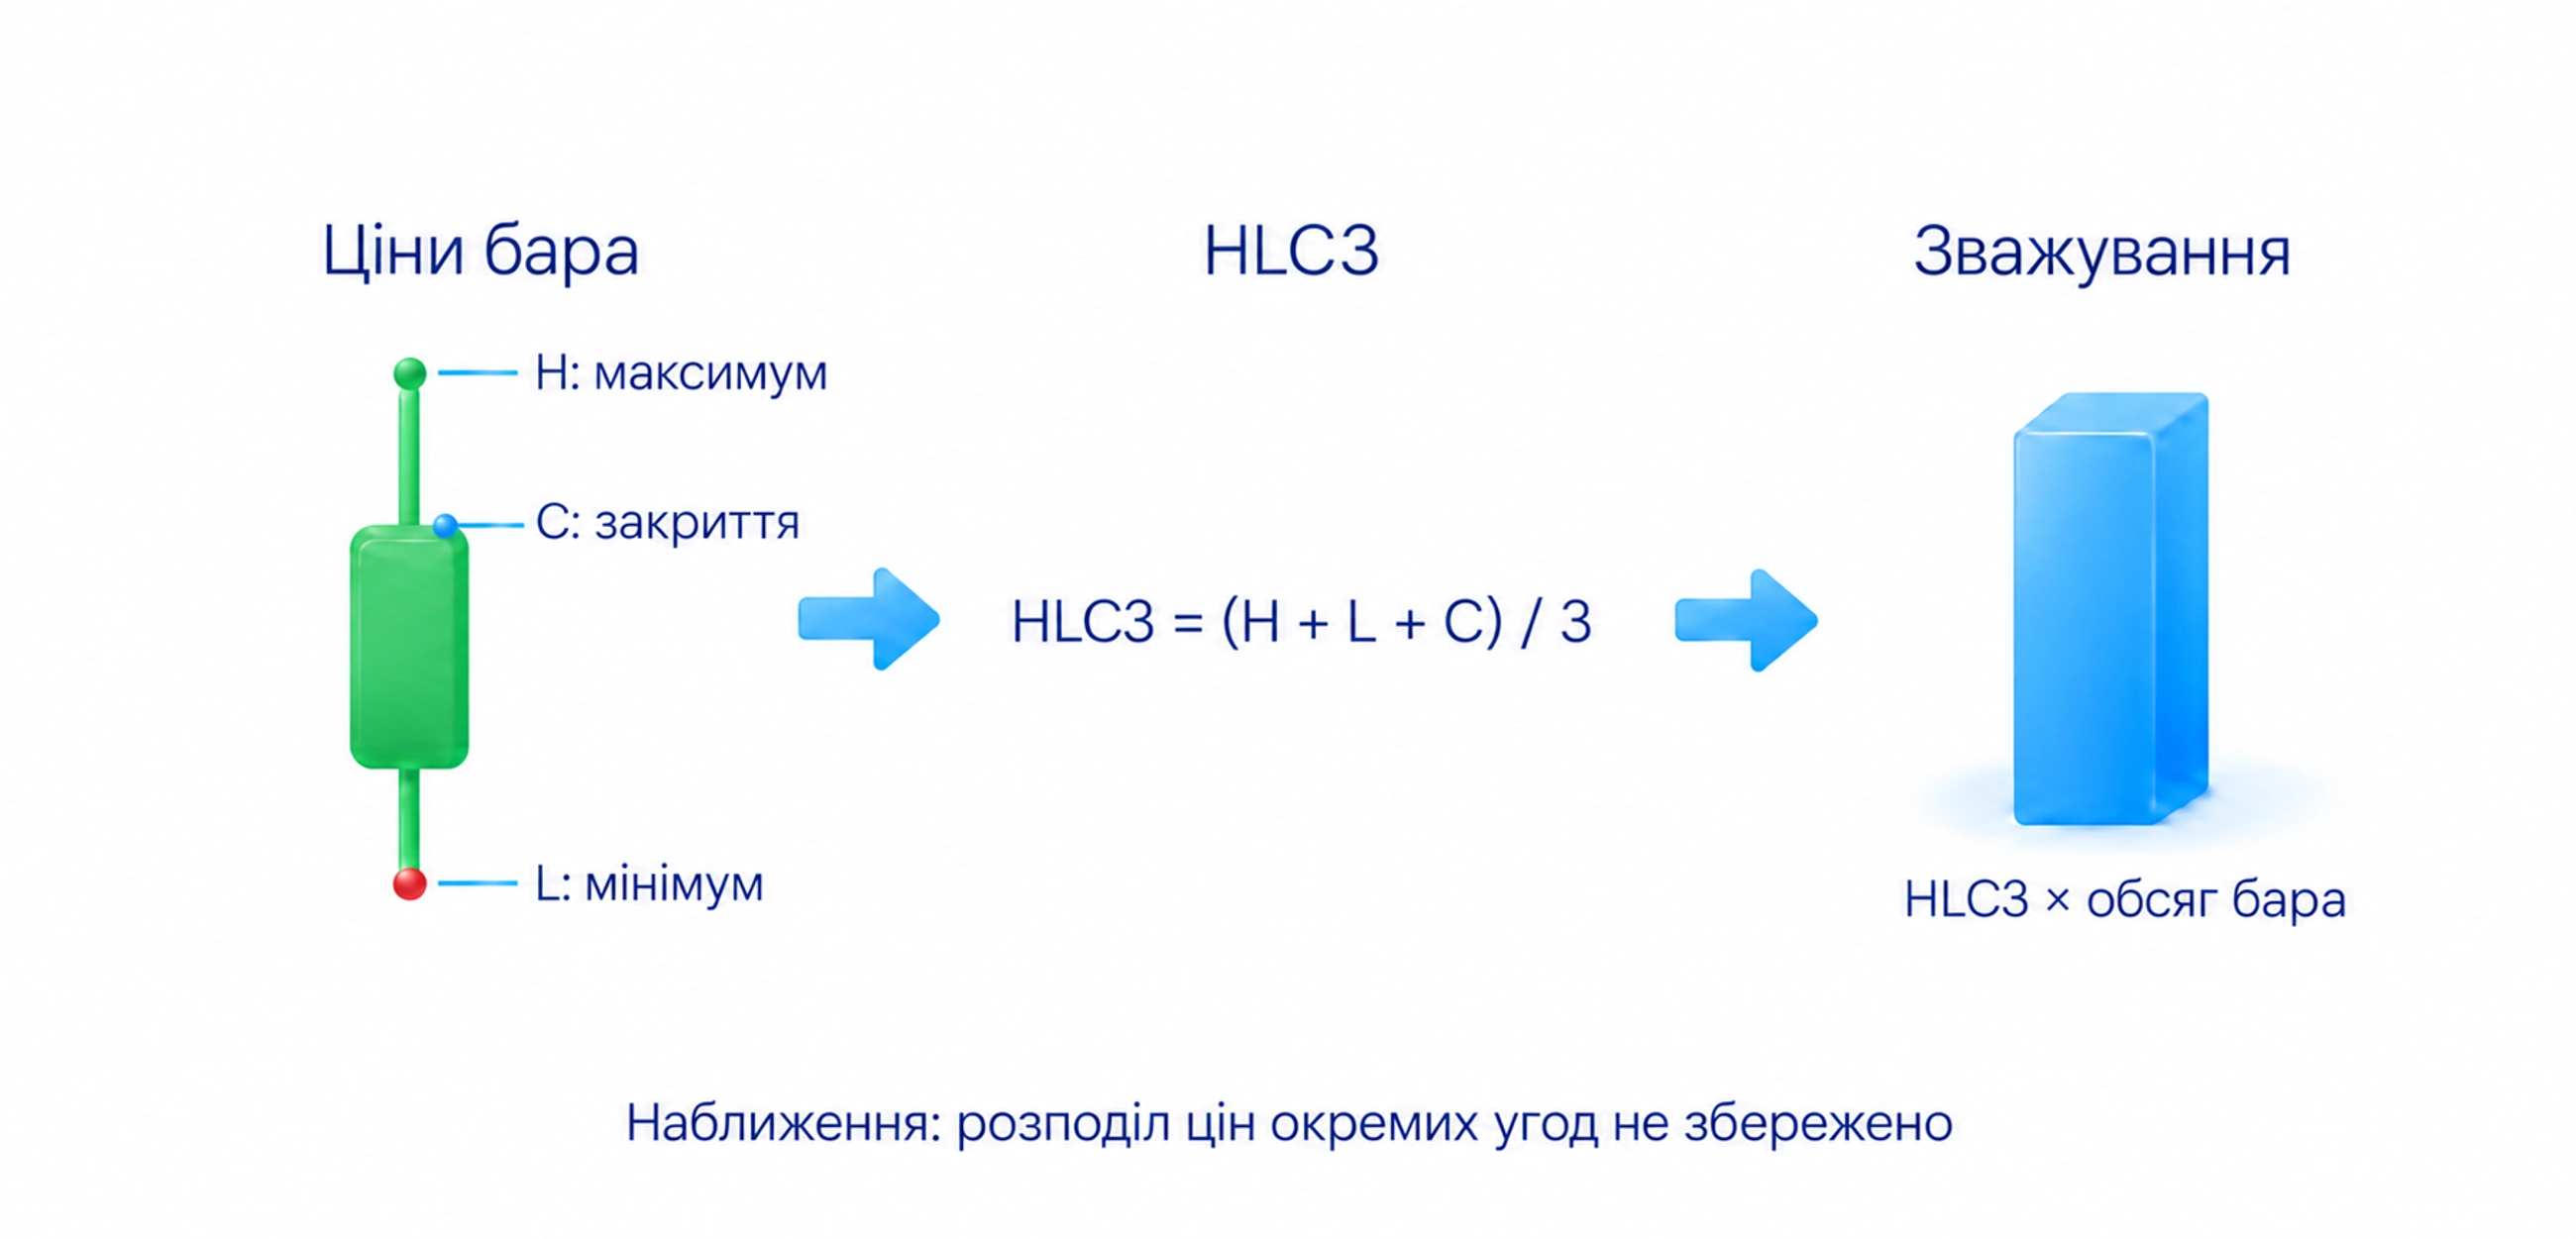
Бар чи свічка об’єднує ціни одного інтервалу; закриттям називають його останню ціну. На свічковому графіку часто використовують наближення: типову ціну HLC3 отримують, додавши максимум, мінімум і закриття та поділивши суму на три. Її множать на весь обсяг бара. HLC3 не зберігає розподілу цін окремих угод, тому результат може відрізнятися від точного торгового VWAP. Зміна таймфрейму, тривалості одного бара, також може змінити таке наближення.
У навчальному випадку акція, частка компанії, має дві угоди: 100 акцій по 100 доларів та 300 по 102 долари. Загальна кількість становить 400 акцій, сума добутків ціни й кількості 40 600 доларів. VWAP = 40 600 / 400 = 101,50 долара.
Проста середня двох цін дорівнює 101 долару. VWAP ближчий до 102, бо за цією ціною проторговано більше акцій. Ці умовні дані використано в розрахунку на початковій ілюстрації.
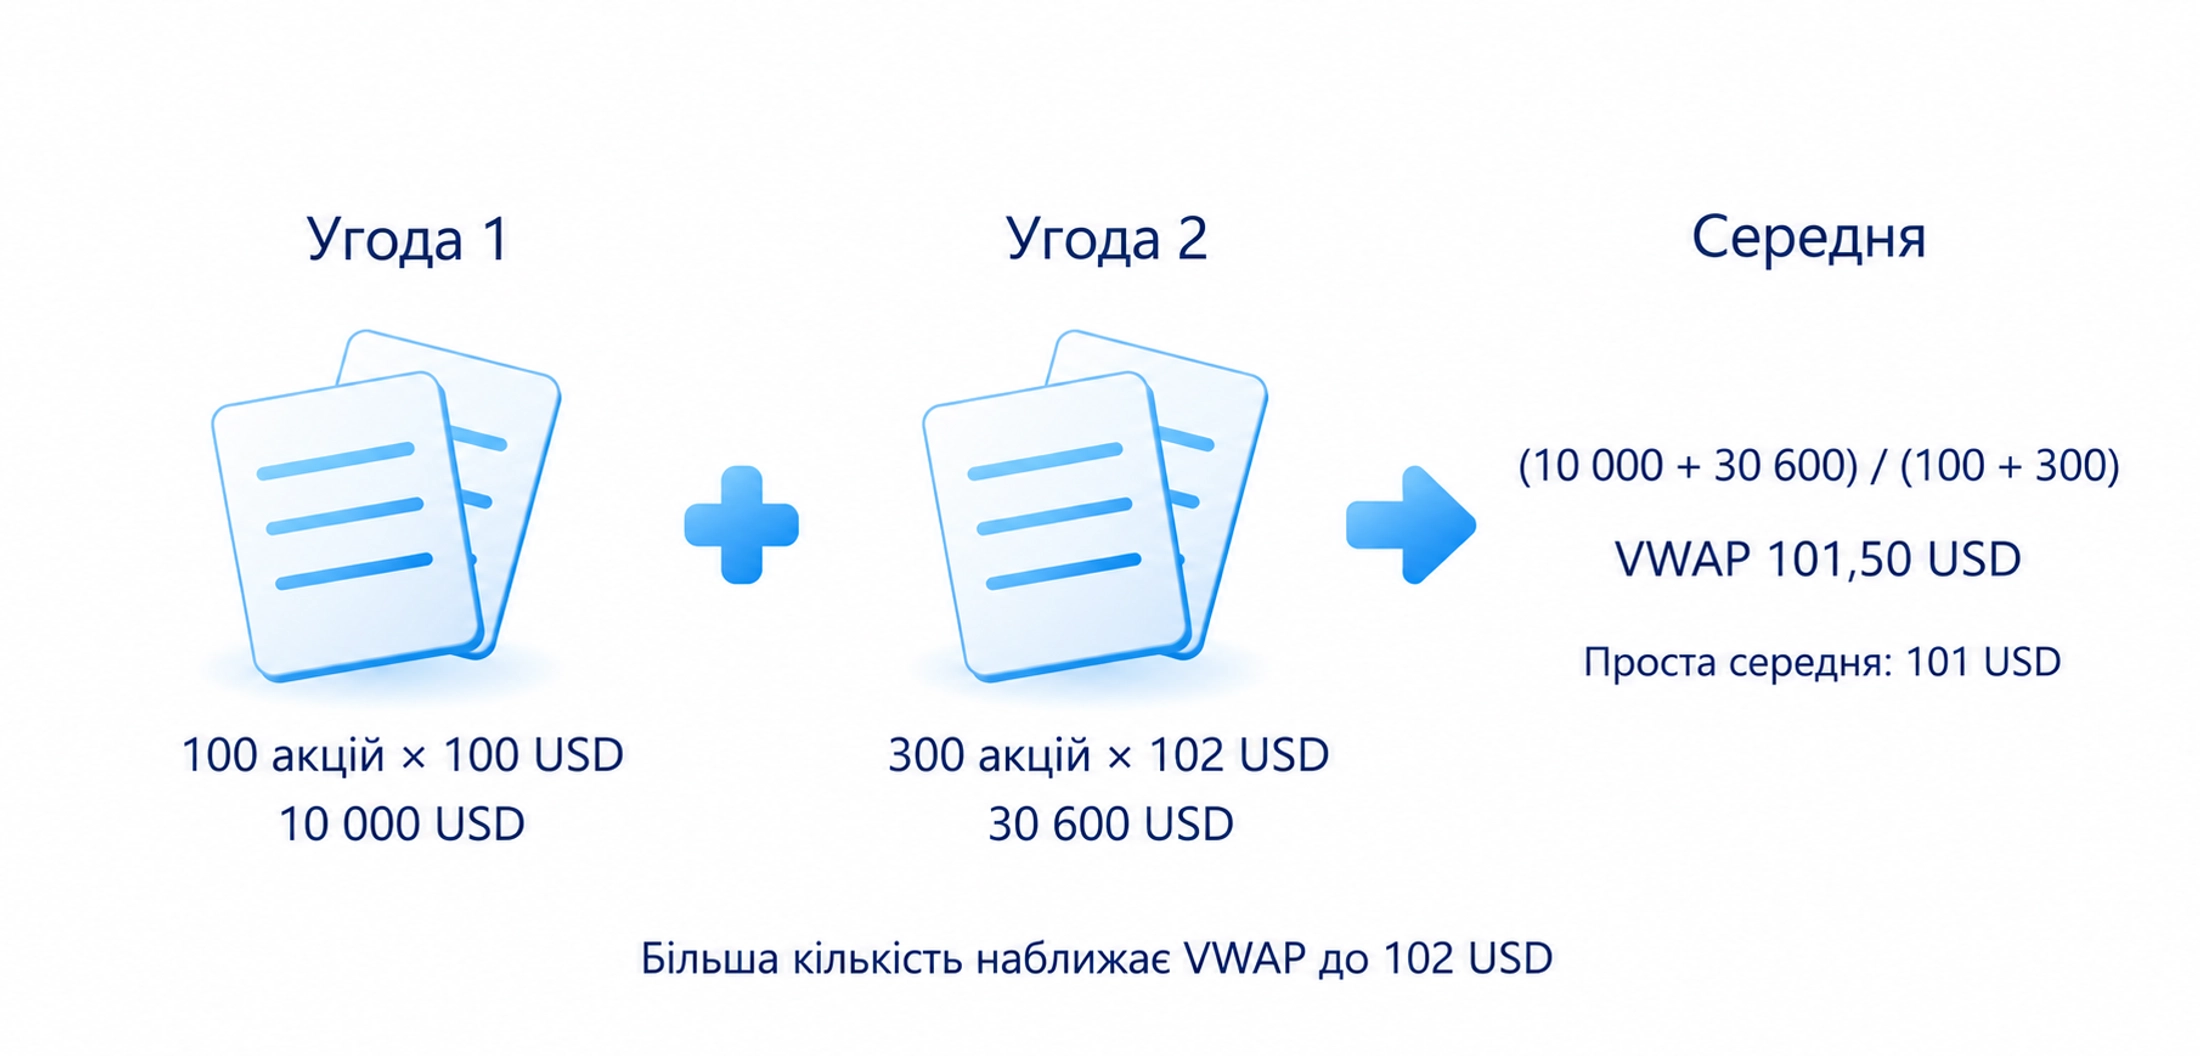
Кожне наступне спостереження додає дані до накопичених сум. За більшого попереднього обсягу нова угода тієї самої кількості менше змінює середню. Значний новий обсяг здатний і далі її зсунути. За нульового сумарного обсягу ділення невизначене: з однієї ціни торговий VWAP не отримати.
Чим VWAP відрізняється від ковзної середньої
Проста ковзна середня додає ціни останніх вибраних періодів і ділить суму на їхню кількість. Сесійний VWAP накопичує дані від початку сесії та враховує обсяг як вагу. У нього немає незмінного вікна останніх 20 свічок, якщо такий окремий режим не заданий програмою.
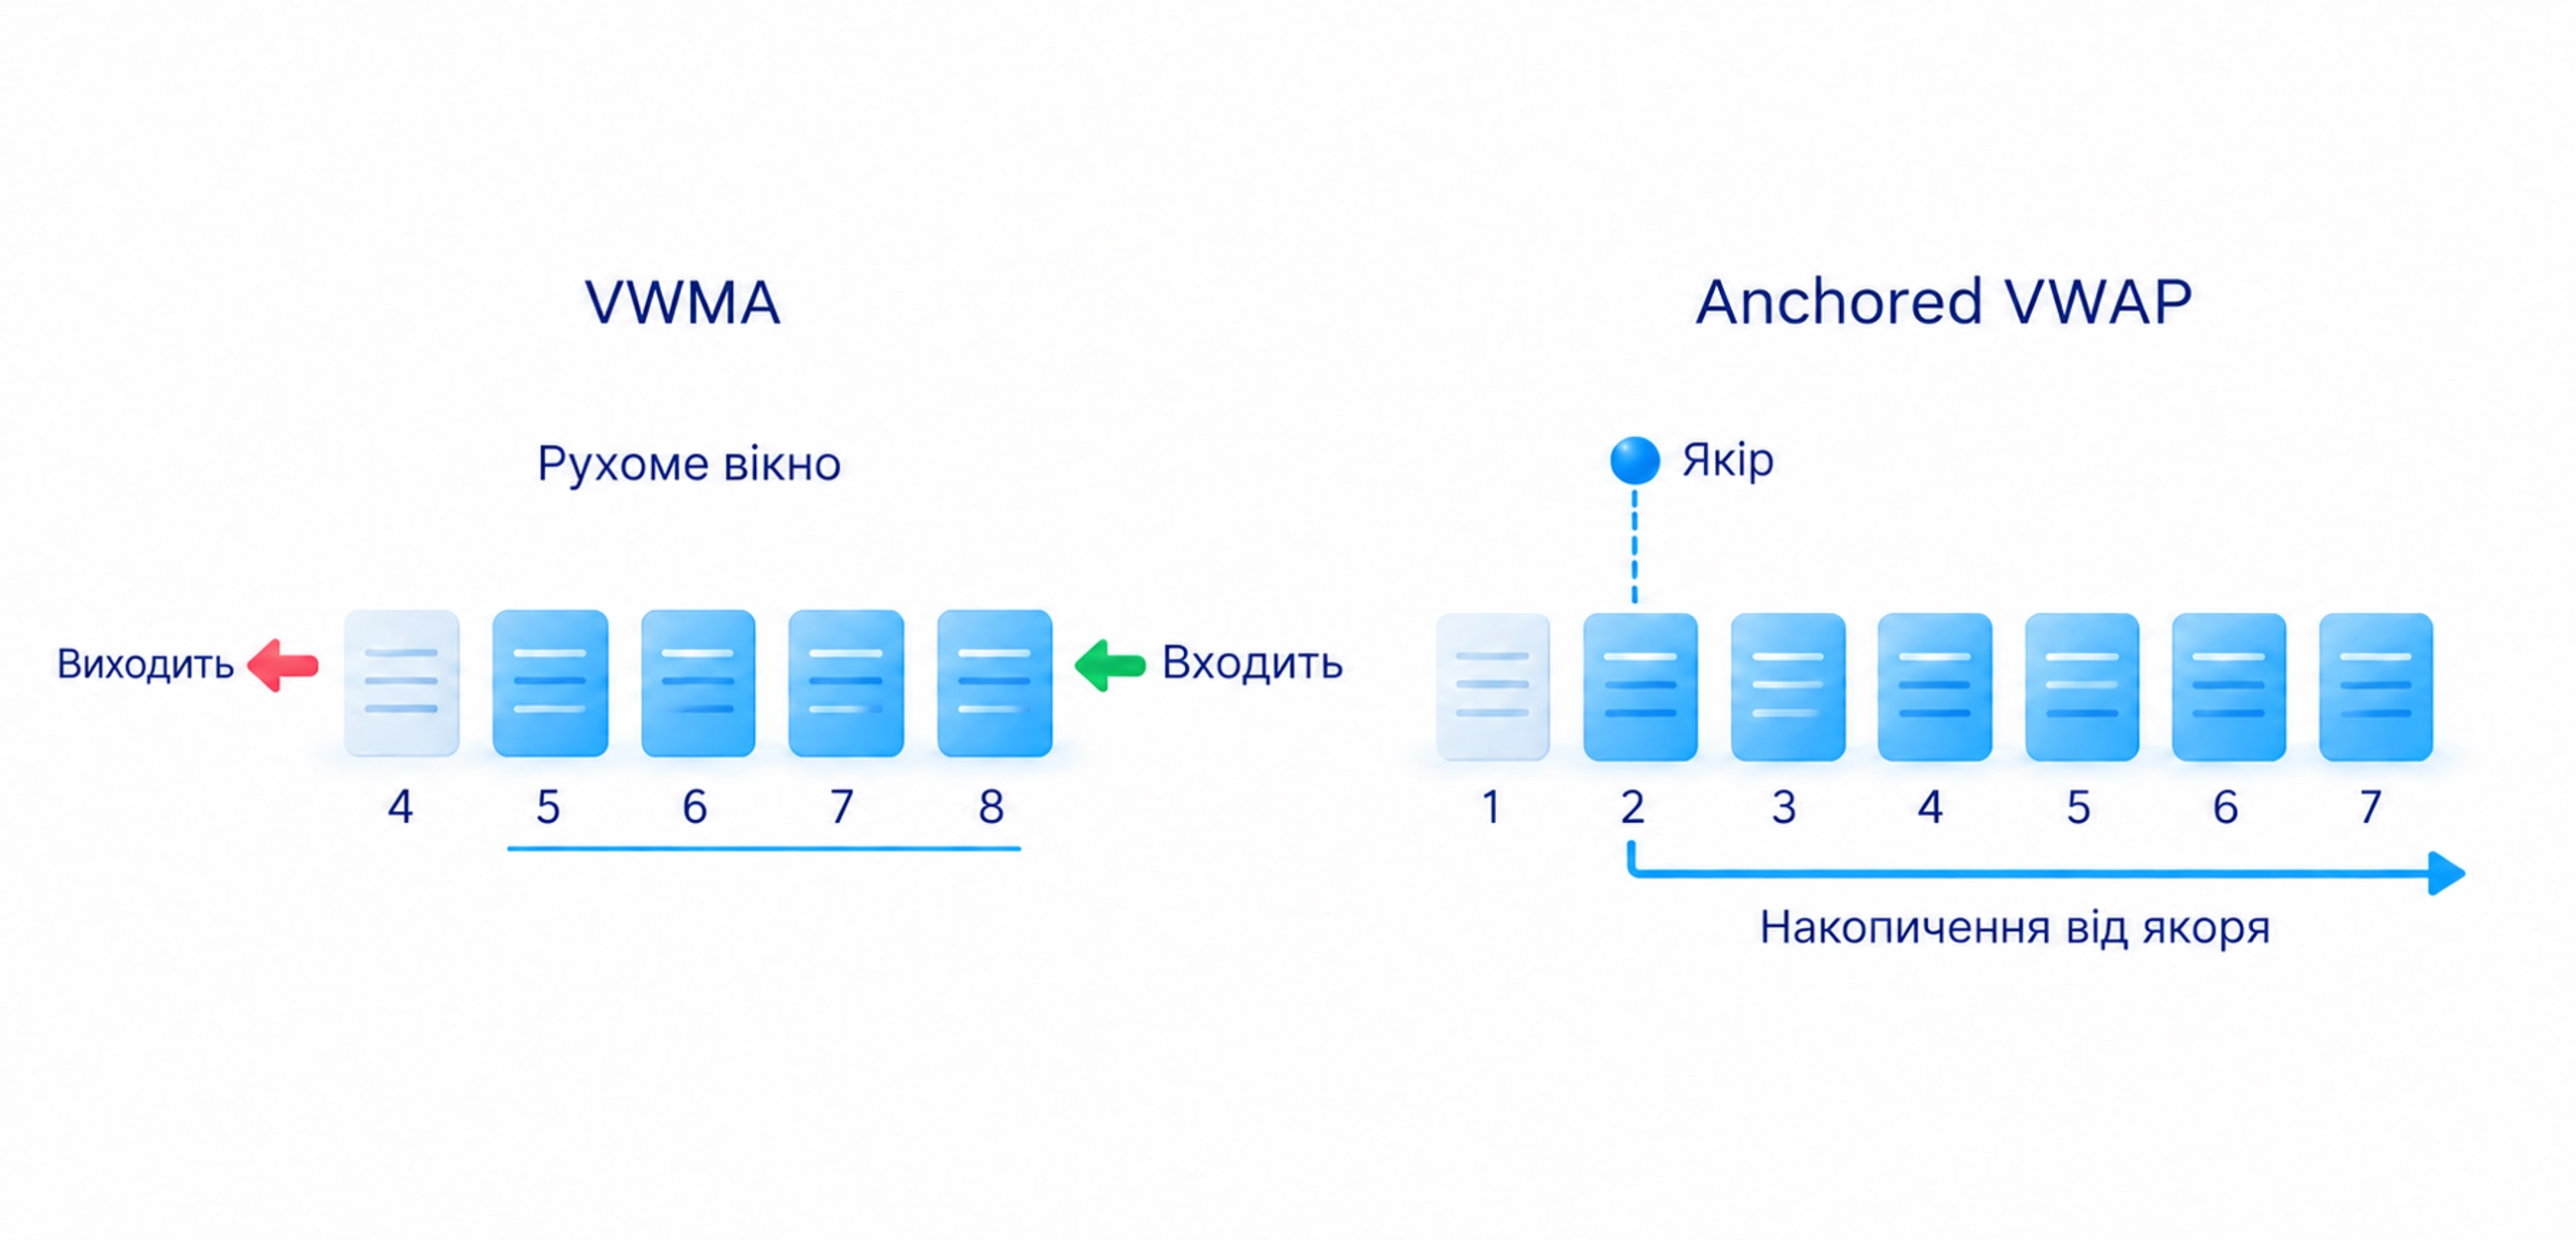
VWMA, ковзна середня зі зважуванням за обсягом, зазвичай використовує вікно вибраної кількості барів: новий входить, старий виходить. Anchored VWAP, прив’язаний VWAP, накопичує від вибраної точки. Подібний вигляд не означає однакових даних; звірте назву, джерело ціни та початок розрахунку.
Чому VWAP залежить від джерела та сесії
Розрахунок використовує доступні дані. Ф’ючерс зобов’язує купити або продати базовий актив у визначений майбутній строк за погодженою ціною або здійснити передбачений контрактом грошовий розрахунок. Його дані можуть охоплювати угоди конкретного контракту на вибраній біржі. Для акції постачальник може надавати окремий майданчик або об’єднані дані. Спочатку з’ясуйте склад потоку угод, замість вважати кожну стрічку обсягом усього ринку.
Криптовалютна пара позначає обмін однієї валюти на іншу. На двох біржах її угоди, ціни та обсяги можуть відрізнятися. VWAP одного майданчика не є середньою ціною всіх власників монети. За цілодобової торгівлі початок доби є вибраною межею розрахунку; звірте час і правила скидання.
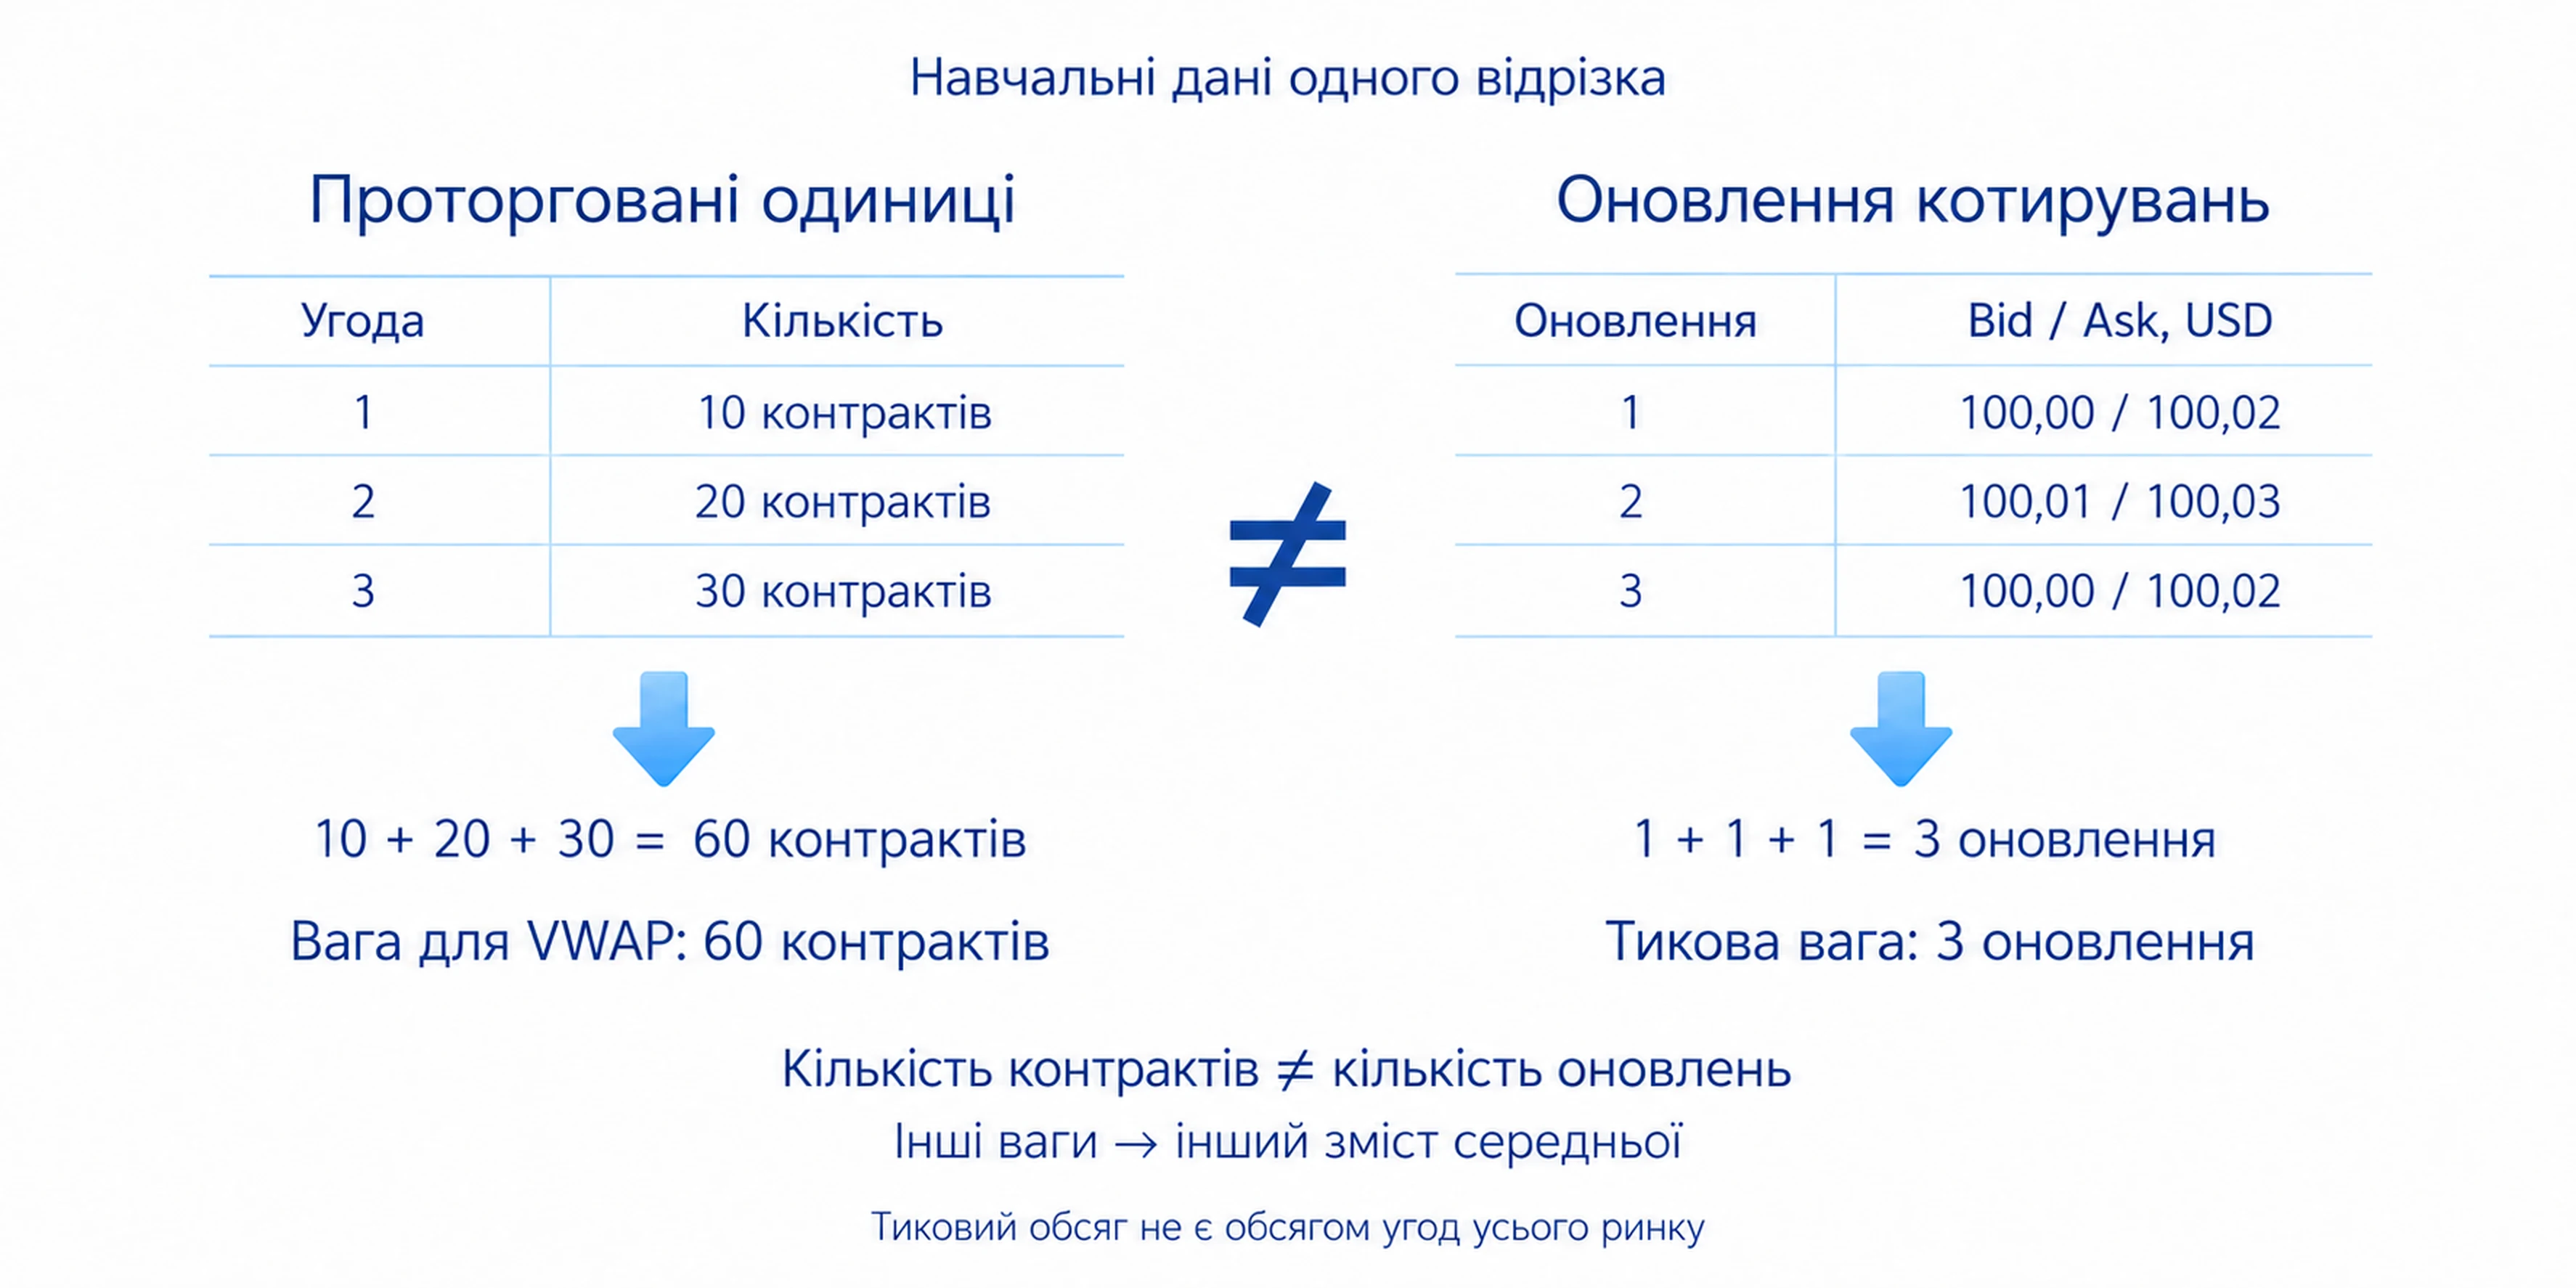
Для деяких валютних пар та контрактів на різницю цін, CFD, джерело дає тиковий обсяг: кількість оновлень котирувань замість проторгованих одиниць. Середня з такою вагою описує іншу величину. Відмінність потоків пояснює об’ємний аналіз. За відсутності даних обсягу сама ціна не дає потрібних ваг.
Для сесійної лінії важливо, чи включено торги до та після основної сесії. Звірте інструмент, постачальника, склад сесії, джерело ціни та часовий масштаб. На незавершеному барі крайні ціни, поточне закриття й обсяг оновлюються, тому змінюється й лінія.
Навіщо порівнювати виконання з VWAP
VWAP може бути орієнтиром ціни виконання за погоджений період. Середня ціна купівлі, з урахуванням придбаної кількості, нижча за порівнянний VWAP означає дешевше виконання щодо цього орієнтира. Для продажу порівняння зворотне. Потрібні узгоджені часові межі та дані; це не оцінка майбутнього прибутку угоди.
Алгоритм виконання є програмою, яка розподіляє заявку в часі за визначеними правилами. Вона може намагатися наблизити середню ціну до VWAP. Interactive Brokers прямо називає відповідний алгоритм best efforts: прагнення до орієнтира не гарантує повного виконання чи збігу з ним. Розрахункова лінія та алгоритмічна заявка є різними інструментами.
З такого застосування не випливає, що всі великі учасники купують біля лінії або ціна обов’язково повернеться до неї. VWAP усереднює виконані угоди обох сторін. Він не встановлює індивідуальної ціни входу, вже закритих позицій або поточного прибутку покупців. Висновок про втрату всіх, хто купив вище середньої, з цих даних не випливає.
Як читати VWAP на графіку
Ціна вище лінії більша за середню вибраного відрізка, нижче менша. Це безпосереднє порівняння двох чисел. Тривале перебування з одного боку допомагає описати поведінку ціни, але саме не задає рішення купувати чи продавати. Віддалення від лінії не встановлює переоцінки або недооцінки активу.
Біля VWAP спостерігають зупинку, повернення після перетину чи рух крізь лінію. Спочатку позначають структуру ціни та значущі рівні, потім перевіряють, що додає середня. Її збіг із рівнем не обов’язково дає незалежне підтвердження: обидва орієнтири можуть походити з тієї самої історії. Таке порівняння пояснює читання графіка.
У боковому русі ціна коливається між помітними межами й може багато разів перетинати середню. У тренді, стійкому просуванні за напрямком, може віддалитися та не повернутися до кінця періоду. До перевірки виберіть умову реакції: повернення чи продовження, та момент її оцінки. Не підміняйте одну іншою після результату.
Що показують смуги VWAP Bands
Смуги розміщують вище та нижче середньої на вибраній відстані. У TradingView можна вибрати стандартне відхилення, міру розкиду даних, або відсоток від лінії. Конкретну формулу відхилення та її дані звірте в реалізації. Однаковий множник у різних режимах не означає однакової ширини.
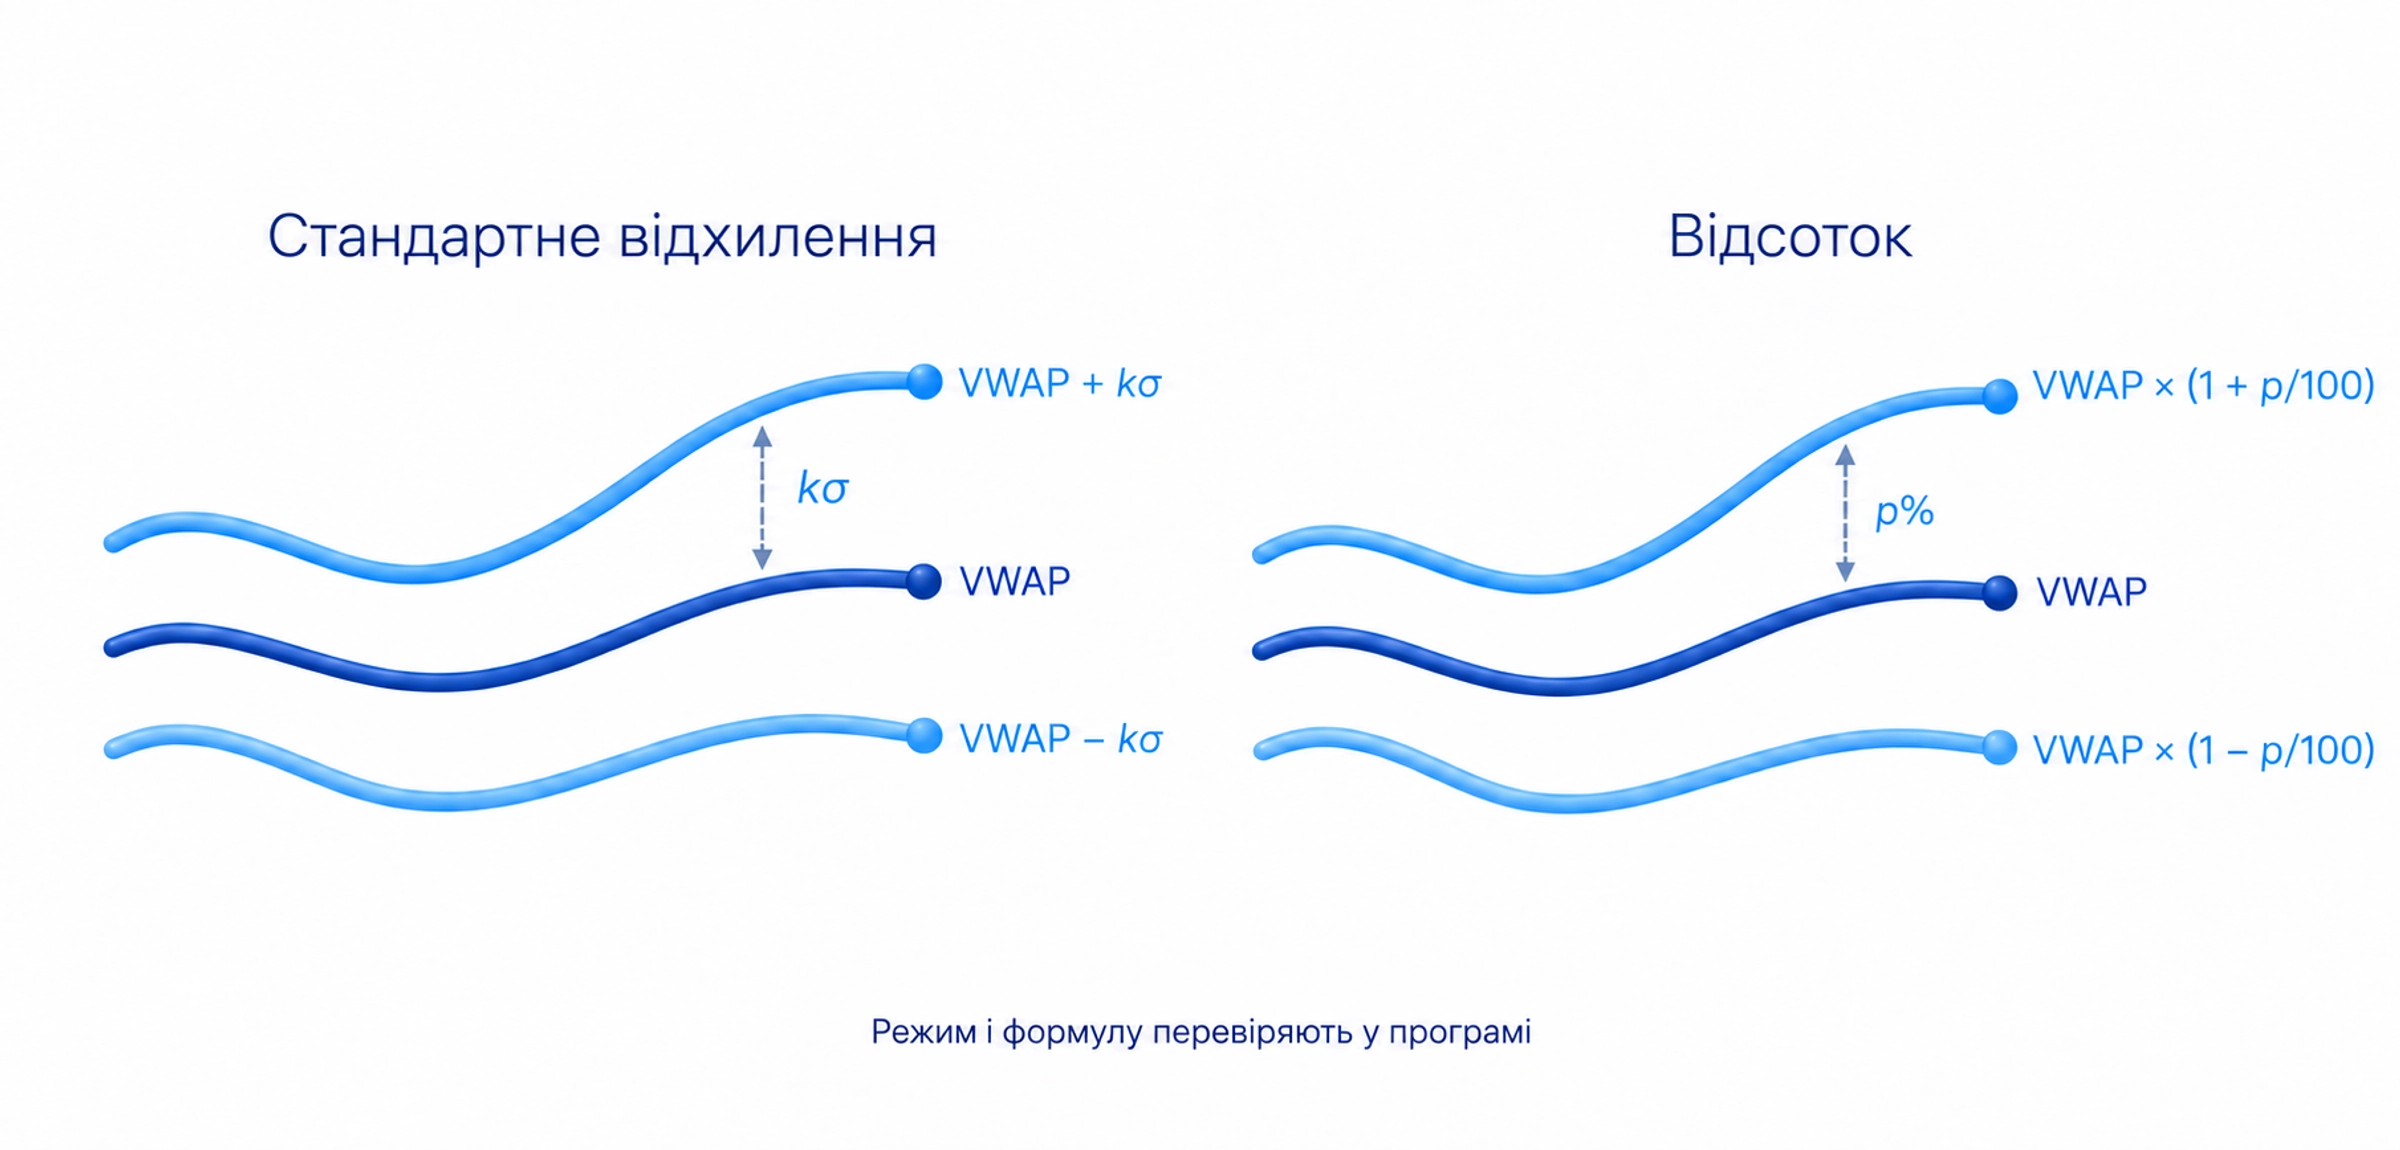
Торкання смуги показує положення відносно цього розрахунку, а не обов’язкову переоцінку чи недооцінку. Дві смуги не визначають сталої ймовірності перебування ціни всередині та не гарантують повернення після виходу. За спрямованого руху ціна може довго йти вздовж зовнішньої межі.
Як налаштувати VWAP та вибрати прив’язку
У TradingView додайте Volume Weighted Average Price на ціновий графік. Перевірте Anchor Period, початок накопичення, Source, використану ціну, та режим смуг. HLC3 означає визначену вище типову ціну. Якщо один бар охоплює всю сесію, скидання на кожному барі не дає внутрішньосесійної деталізації. Для спостереження всередині дня виберіть відповідний менший інтервал.
Anchored VWAP починає накопичення з вибраної точки, наприклад події чи помітної крайньої ціни. За незмінної прив’язки наступні дані додаються до тих самих сум, без обов’язкового щоденного скидання. Зміна якоря змінює відрізок торгів, середню якого ви спостерігаєте.
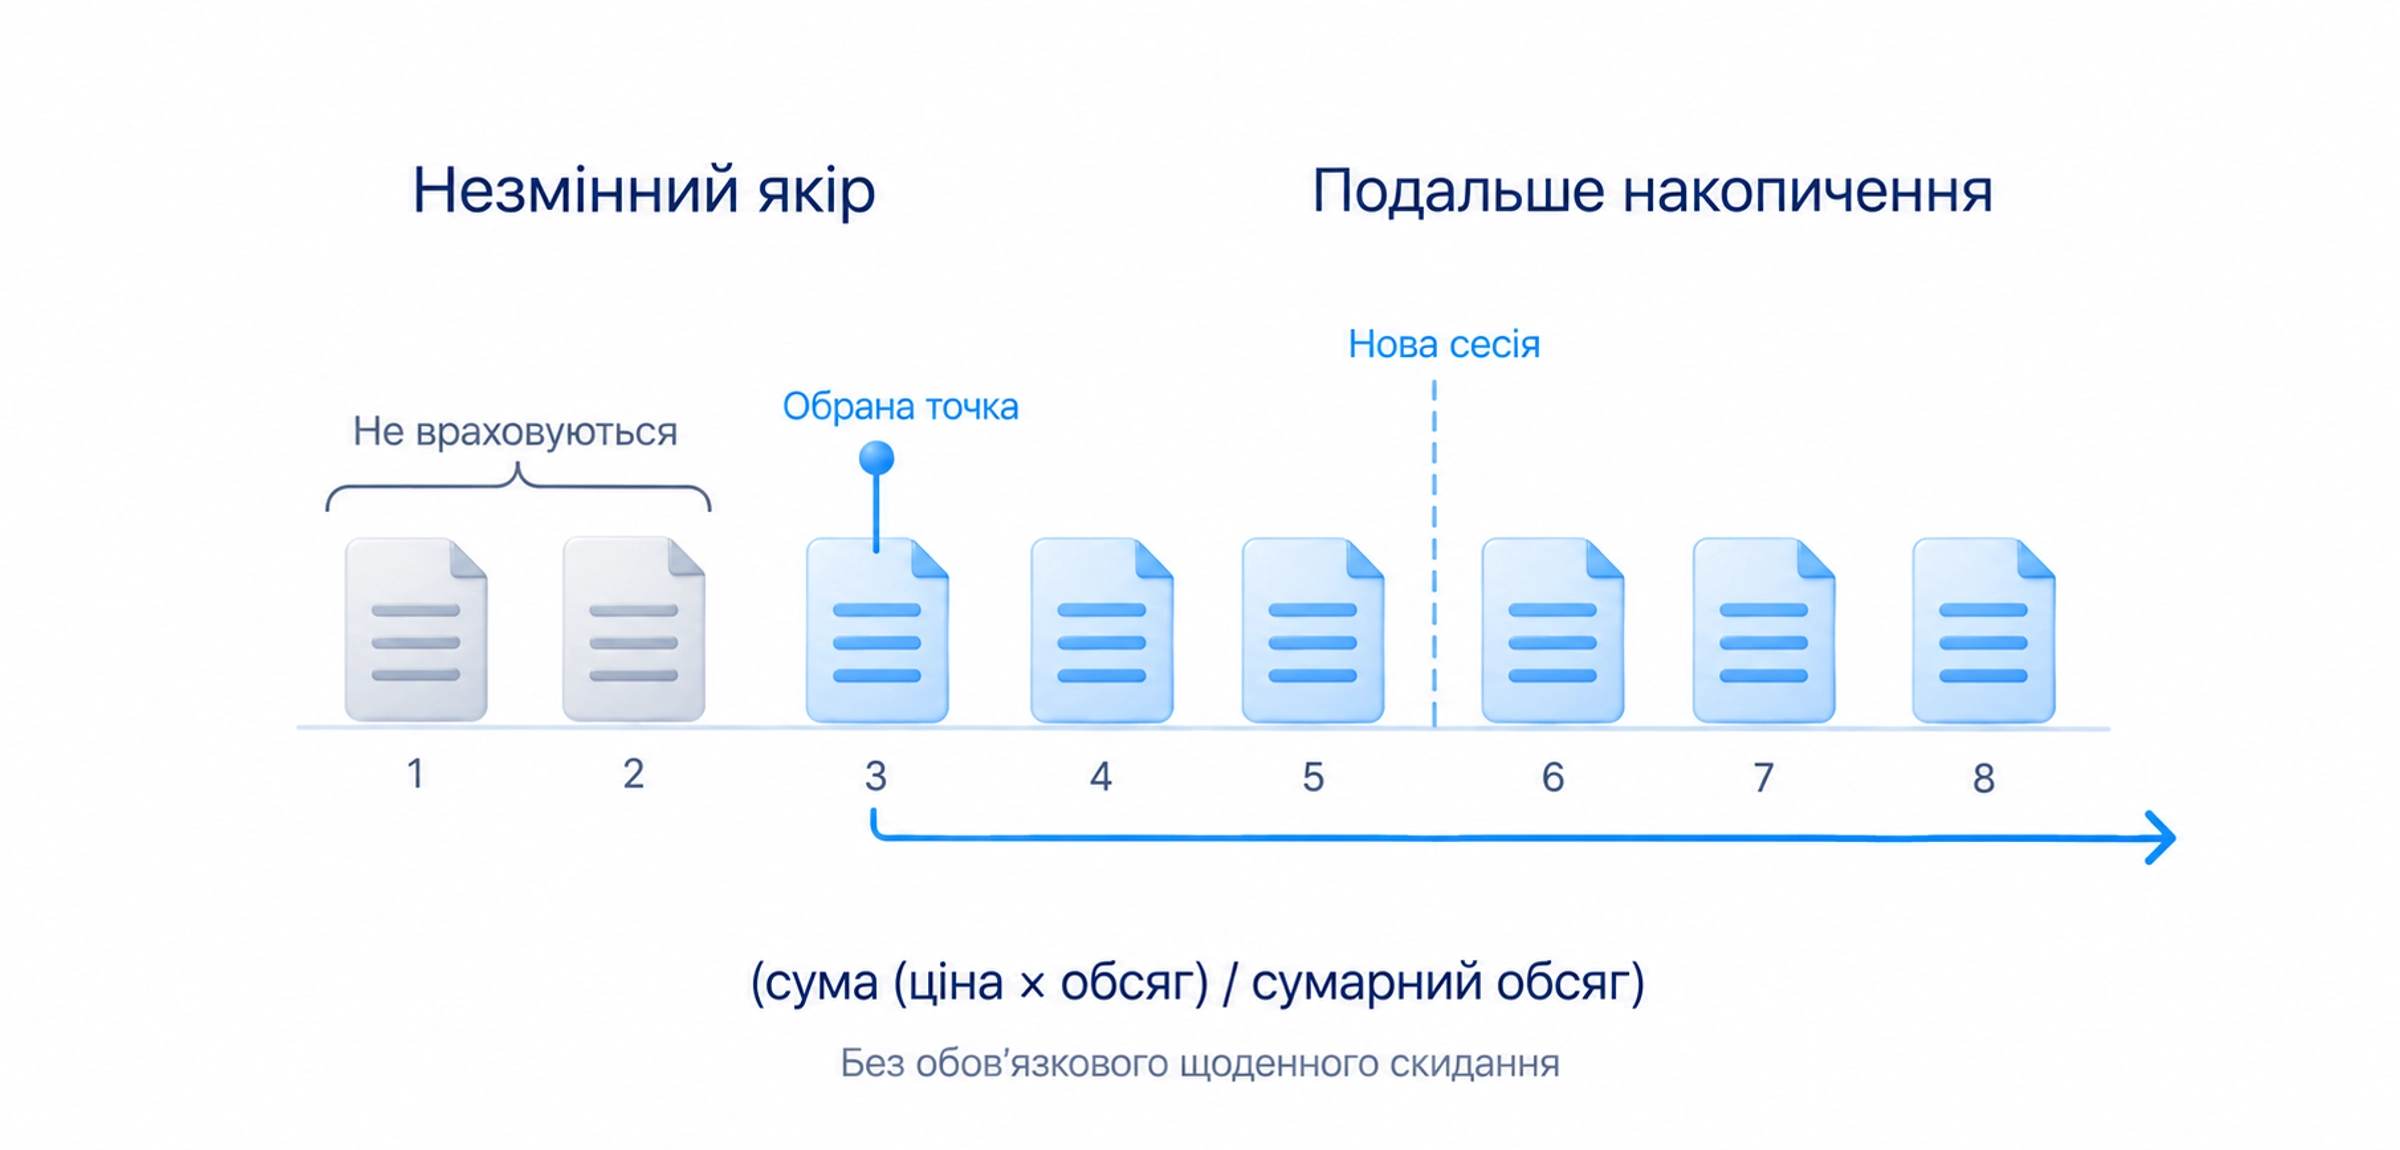
Ручний якір вибирайте за наперед визначеною підставою. Якщо мінімум стало можливо визначити лише після наступних свічок, у перевірці не приписуйте це знання попереднім барам. VWAP Auto Anchored може змінювати початок за новою крайньою ціною або максимумом обсягу; відрізняйте його правила від незмінного ручного якоря.
Як перевірити застосування VWAP
У розділі курсу про зусилля та результат Арапов порівнює активність і подальшу ціну. На золоті після високої активності виникає діапазон, потім спроба пройти вище не утримується. Автор позначає опір, область зупинок зростання, та перевіряє нижчі вершини й мінімуми. Після імпульсу вниз він чекає повернення та перевірки продажу за новим напрямком. Це конкретна послідовність ціни й обсягу, а не окреме правило входу за VWAP.
Для вправи запишіть джерело, початок розрахунку та одну умову реакції біля лінії. Розкривайте історію поступово й зберігайте невдалі випадки, зокрема продовження проти очікуваного повернення. Порівняйте однакові дії з умовою VWAP та без неї. Вхід, вихід і дозволена втрата потребують окремих правил; їхній зв’язок пояснює ризик-менеджмент.
Часті запитання
Середню ціну від вибраного початку з урахуванням обсягу. Він не визначає ціни, за якою проторговано найбільшу кількість одиниць інструмента, справедливої вартості чи позицій окремого учасника.
Сесійний VWAP накопичує ціну й обсяг від початку сесії. Проста середня усереднює ціни вибраного вікна. VWMA також враховує обсяг, але зазвичай використовує рухоме вікно барів.
Для тих, де є відповідні дані обсягу. Показання стосується конкретного джерела й початку розрахунку. Сесійну лінію всередині дня спостерігають на внутрішньоденному графіку; прив’язана може накопичувати довший відрізок.
Сама середня не задає всього плану. Ціна вище чи нижче не є завершеною умовою входу. Потрібні наперед визначені реакція, вхід, вихід, кількість та допустима втрата.
Початком накопичення: прив’язаний рахують від вибраної точки без обов’язкового щоденного скидання, сесійний починає заново з новою сесією.
Про автора
Ігор Арапов, практикуючий трейдер із 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




