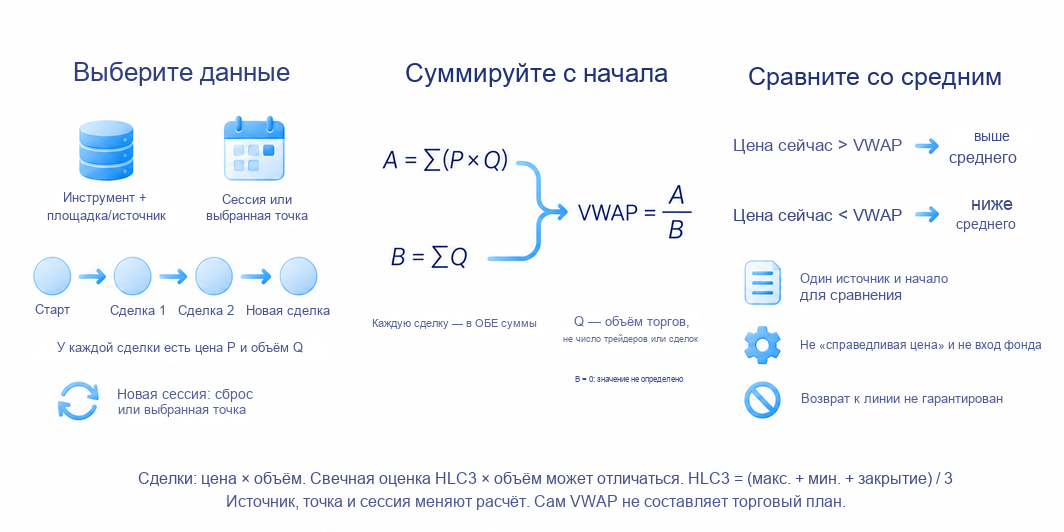
VWAP показывает среднюю цену торгов с учётом объёма от выбранного начала расчёта. Цена сделки с большим количеством акций или контрактов получает больший вес. Линия помогает сравнивать текущую цену со средней за этот отрезок, но не показывает справедливую стоимость актива, намерения фонда или обязательное направление следующего движения.
Что показывает VWAP простыми словами
Аббревиатура означает Volume Weighted Average Price, средняя цена, взвешенная по объёму. Сессионный VWAP начинает накопление заново с каждой новой торговой сессией. Другие настройки могут считать среднюю от начала недели, месяца или выбранного события. Поэтому сначала нужно узнать, откуда построена линия: одинаковое название не означает одинаковый период данных.
Среднее значение не является ценой, на которой обязательно прошла основная масса сделок. Торговля могла сосредоточиться на двух удалённых уровнях, а средняя оказаться между ними. VWAP также не сообщает, какие сделки принадлежали крупному участнику и какие позиции он ещё держит. Для распределения объёма по ценовым уровням нужен отдельный инструмент, а не одна средняя линия.
Как рассчитывается VWAP
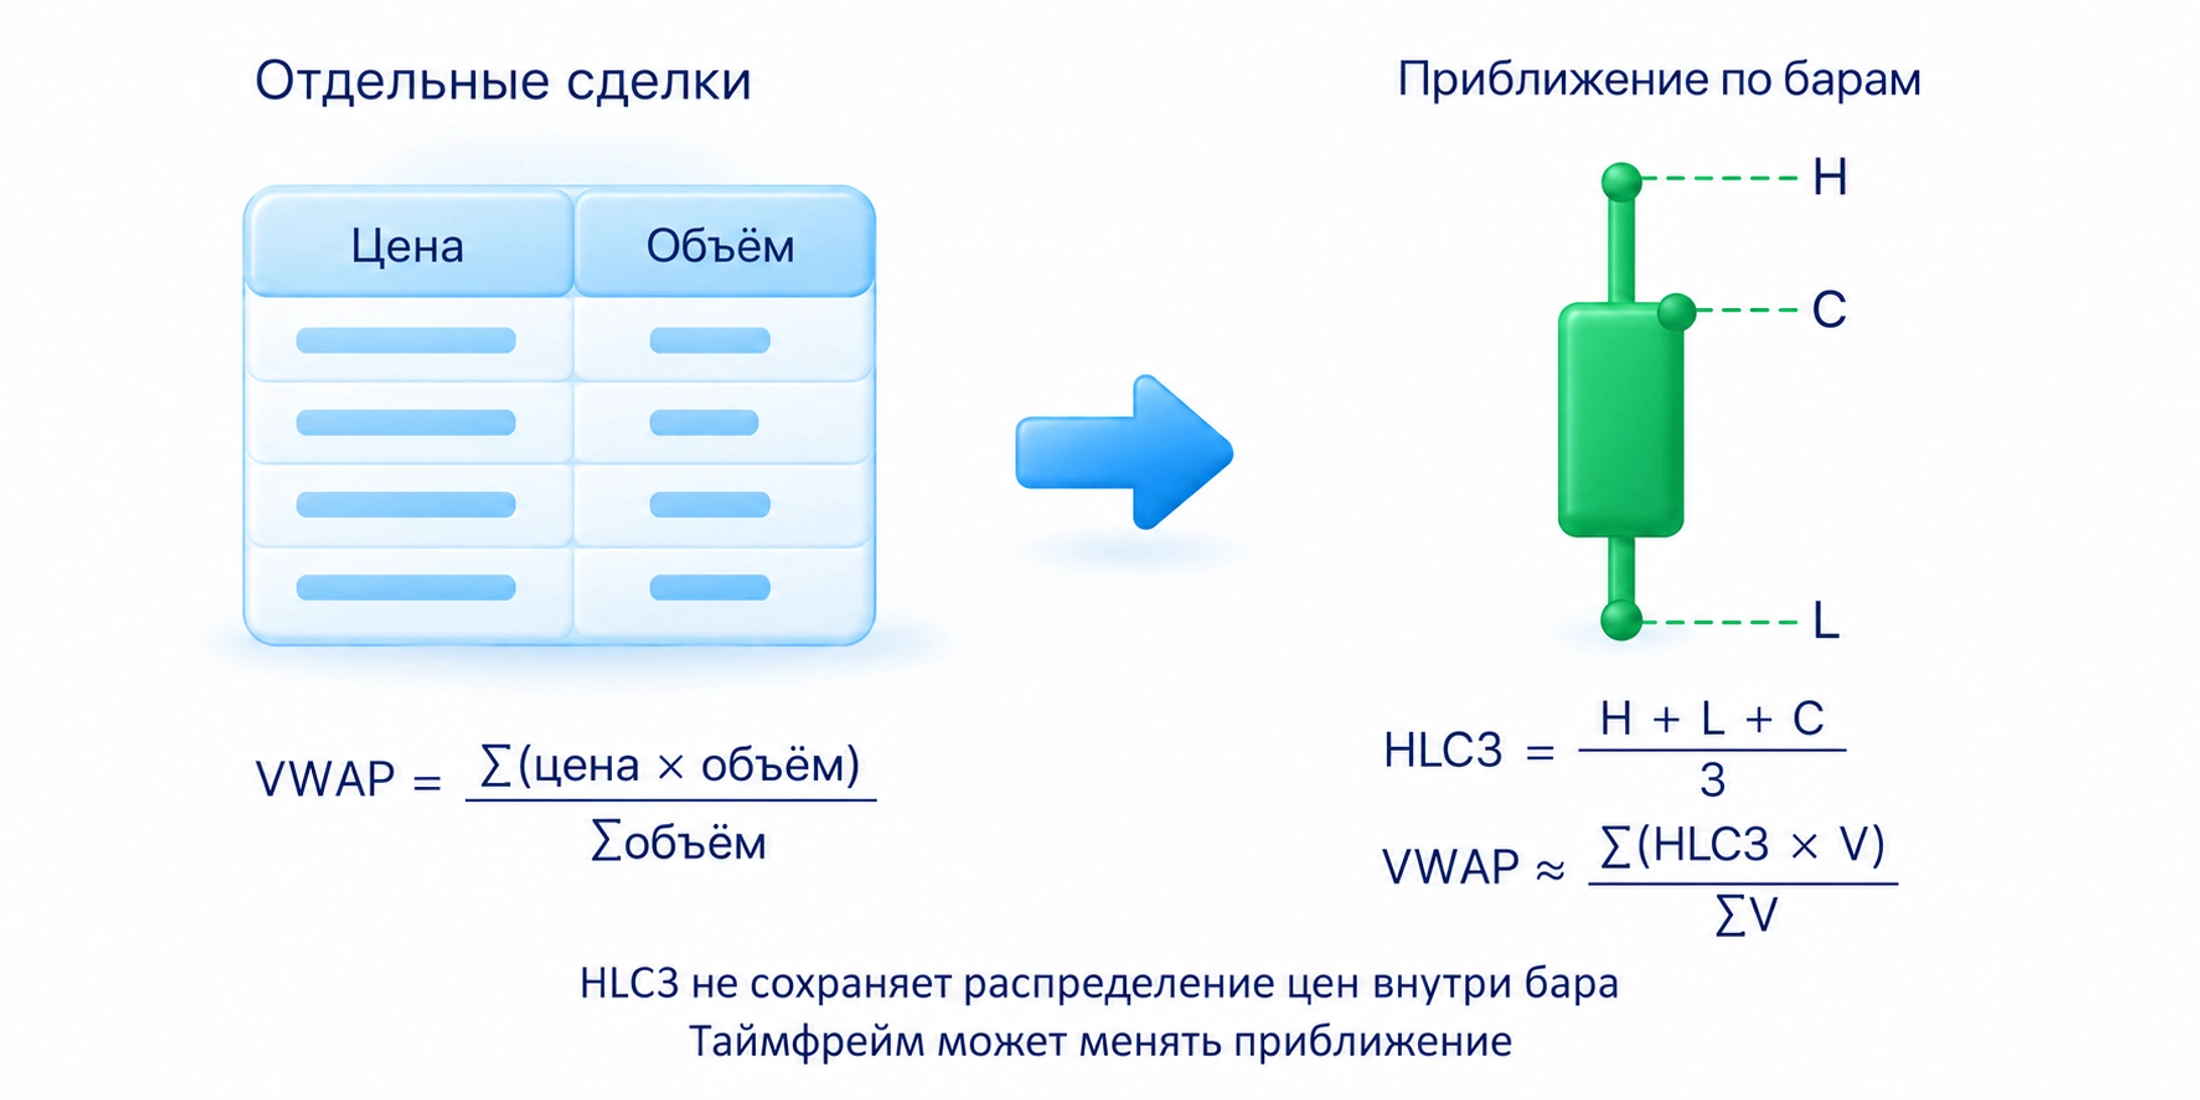
Если доступны отдельные сделки, цену каждой умножают на её объём, складывают произведения и делят на сумму объёмов. Формула: VWAP = сумма (цена × объём) / суммарный объём. Все данные относятся к одному выбранному отрезку. Объём здесь является количеством проторгованных единиц инструмента, а не числом участников.
На свечном графике часто используют приближённый расчёт. Для каждого бара берут типичную цену HLC3: сумму максимума, минимума и закрытия делят на три. Затем умножают её на весь объём бара. Такой VWAP не обязан совпадать с точной средней отдельных сделок: HLC3 не сохраняет распределение их цен внутри свечи. При другом таймфрейме результат этого приближения тоже может измениться.
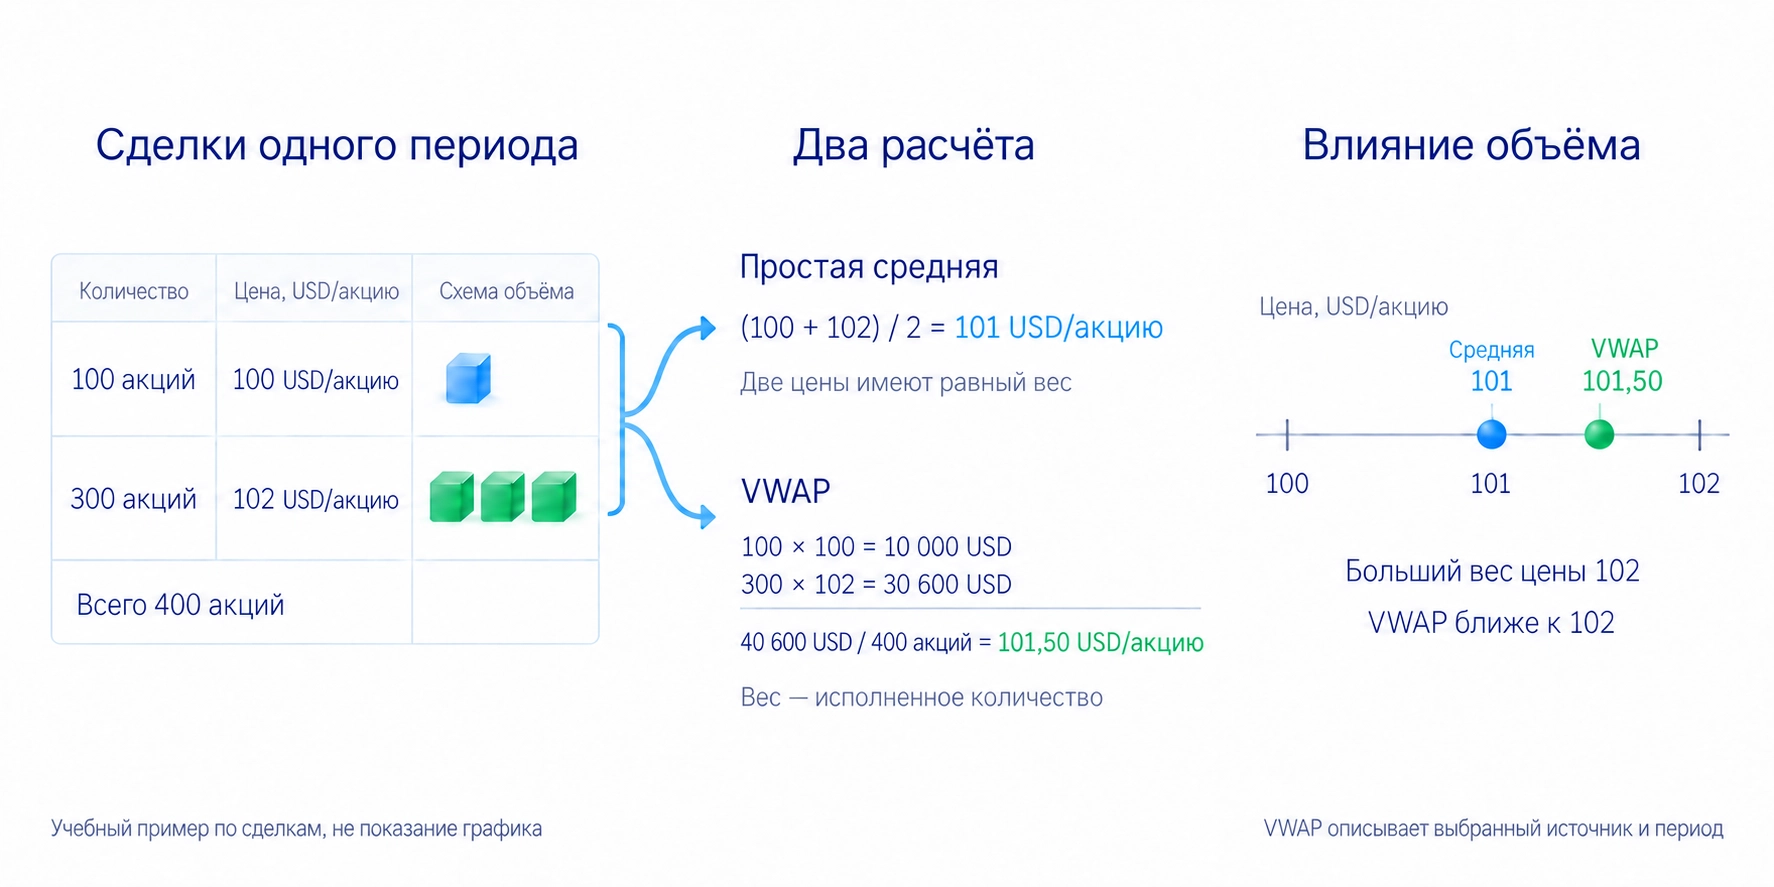
Разберём учебный пример с двумя сделками акции. Сначала 100 акций проданы по 100 долларов, затем 300 по 102 доллара. Общий объём составляет 400 акций, сумма произведений цены и объёма 40 600 долларов. VWAP = 40 600 / 400 = 101,50 доллара.
Простая средняя двух цен равна 101 доллару; VWAP ближе к 102, поскольку по этой цене прошёл больший объём. Это расчёт условных сделок, а не показание приведённого графика.
После начала расчёта каждое новое наблюдение добавляется к накопленным суммам. Чем больше уже накопленный объём, тем меньше влияние новой сделки того же размера. Очень крупный новый объём всё ещё способен заметно сдвинуть среднюю. При нулевом суммарном объёме дробь не определена: без подходящих данных линия не даёт корректного ориентира.
Чем VWAP отличается от скользящей средней
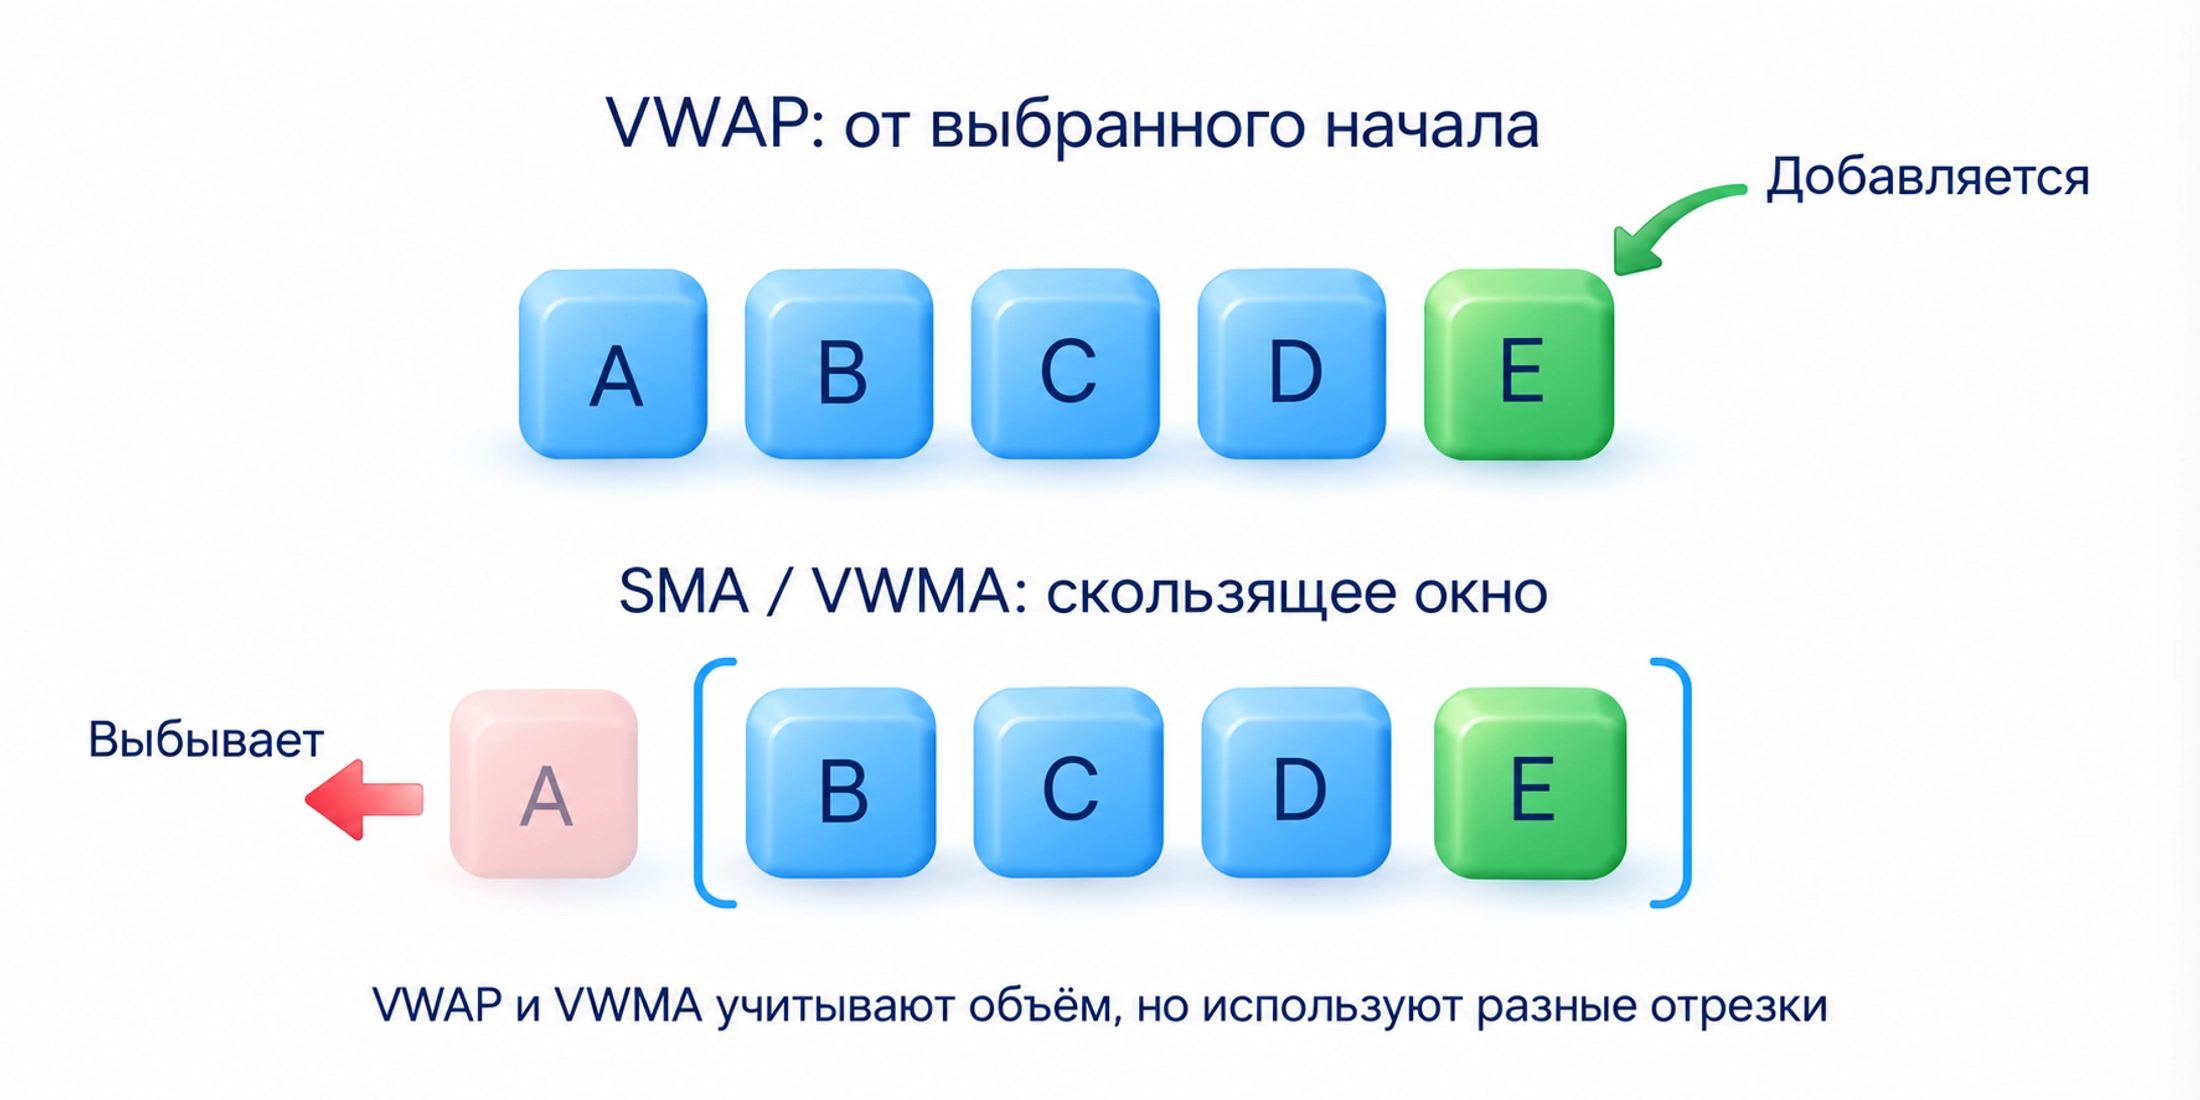
Обычная простая скользящая средняя усредняет цены за последние заданные периоды. Сессионный VWAP накапливает данные с начала сессии и использует объём как вес. Поэтому фиксированного окна из последних 20 свечей у него нет, если именно такой режим не задан отдельной реализацией.
VWMA тоже учитывает объём, но обычно работает по скользящему окну из выбранного числа баров: при появлении нового старый выходит из расчёта. Anchored VWAP сохраняет накопление от своей точки. Эти линии могут выглядеть похоже, но отвечают на разные вопросы. Перед сравнением проверьте название, источник цены и начало расчёта, а не только цвет линии.
Почему VWAP зависит от биржи и сессии
Расчёт использует данные доступного источника. По фьючерсу это могут быть сделки конкретного контракта на выбранной бирже; по акции поставщик может давать отдельную площадку или объединённые данные. Нельзя автоматически считать любую акционную ленту объёмом всего рынка. Нужно знать, какие сделки вошли в неё.
Криптовалютная пара на двух биржах может иметь разные сделки, цены и объёмы. Её VWAP на одной площадке не является средней ценой всех владельцев монеты. При круглосуточной торговле дневной сброс является выбранной границей расчёта: проверьте время начала и правила инструмента. Смена поставщика данных способна изменить линию без изменения формулы.
На некоторых валютных парах и CFD доступен тиковый объём, число обновлений котировки, вместо количества проторгованных контрактов. Средняя, взвешенная такими обновлениями, описывает другую величину. Если объёма вообще нет, корректный торговый VWAP из одной цены получить нельзя. Различие данных разбирается в материале об объёмном анализе.
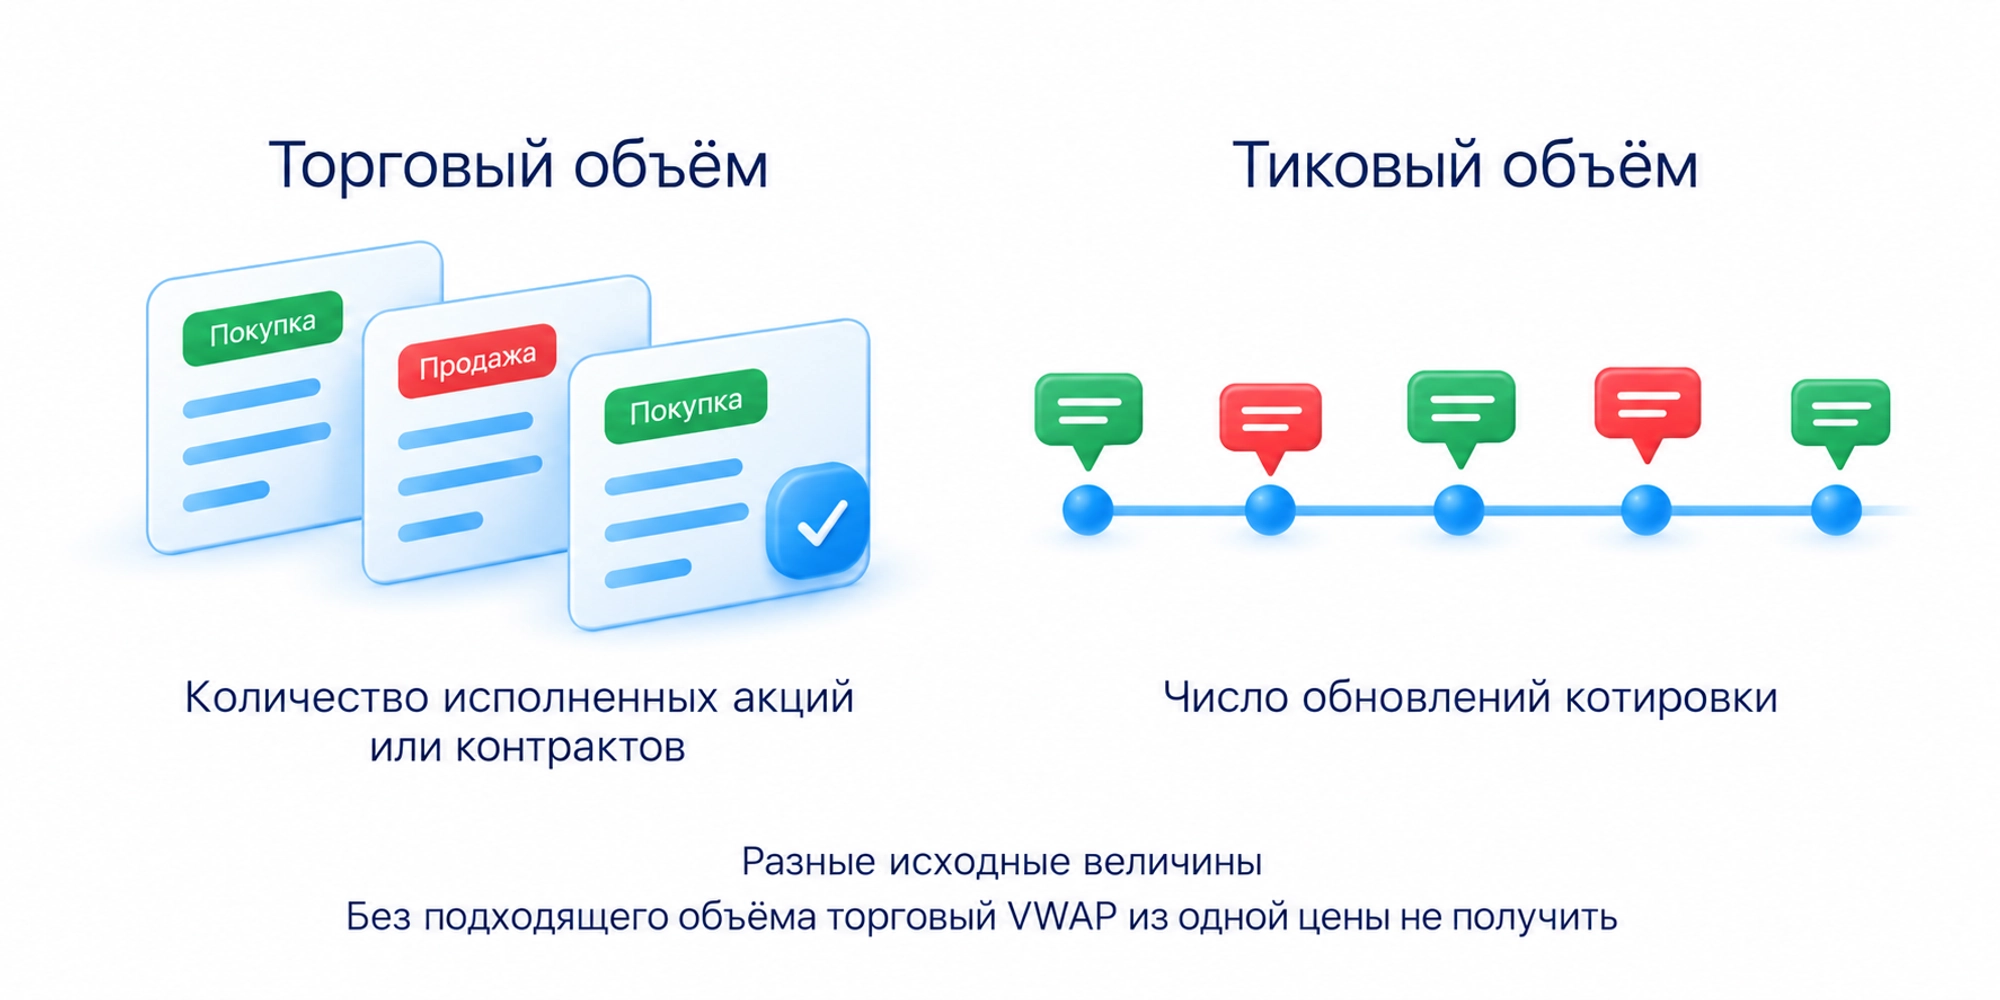
Для сессионной линии имеет значение, включена ли расширенная торговля до и после основной сессии. Две платформы могут учитывать разный набор баров. Сравнивая их значения, сначала согласуйте инструмент, поставщика, сессию, источник цены и таймфрейм. На незакрытой свече её максимум, минимум, закрытие и объём продолжают меняться, поэтому меняется и текущая линия.
Зачем крупные участники сравнивают исполнение с VWAP
VWAP может служить ориентиром качества исполнения заявки за согласованный период. Средняя цена покупки ниже сопоставимого VWAP означает более дешёвое исполнение относительно этого ориентира; для продажи сравнение обратное. Нужны одинаковые границы времени и данные. Сравнивать утреннюю покупку со всем днём можно только как отдельную оценку, учитывающую последующее движение.
Алгоритм исполнения может распределять крупную заявку во времени, стремясь приблизиться к VWAP. В документации Interactive Brokers такой алгоритм прямо обозначен как best efforts: попытка достичь ориентира не гарантирует полного исполнения или совпадения с ним. Линия на графике и алгоритмический ордер являются разными инструментами.
Из этого применения нельзя вывести, что любой фонд покупает возле линии или что цена обязана возвращаться к ней. VWAP усредняет состоявшиеся сделки обеих сторон. Он не раскрывает цену входа конкретного покупателя, закрытые позиции или прибыль участников. Утверждение «все покупатели выше средней сидят в убытке» из этих данных не следует.
Как читать VWAP на графике
Цена выше линии находится выше рассчитанной средней за выбранный отрезок; ниже линии находится ниже неё. Это прямое сравнение двух величин. Устойчивое движение по одну сторону может помочь описать текущую тенденцию, но одного положения недостаточно для решения о покупке или продаже. Большое отклонение не делает актив автоматически дорогим или дешёвым.
Возле VWAP можно наблюдать реакцию: остановку, возврат после пересечения или продолжение движения через линию. Сначала определяют ценовую структуру и значимые уровни, затем проверяют, добавляет ли средняя полезную информацию. Совпадение VWAP с уровнем не создаёт двух независимых доказательств: оба ориентира могут отражать одну и ту же историю цены. Основа такой проверки раскрывается в чтении графика.
В боковом движении цена может многократно пересекать среднюю без устойчивого продолжения. В тренде она способна удаляться от неё и не возвращаться до конца выбранного периода. Поэтому правило возврата к VWAP и правило продолжения от него нельзя подменять друг другом после результата сделки. До проверки задают конкретное условие реакции и момент его оценки.
Что показывают полосы VWAP Bands
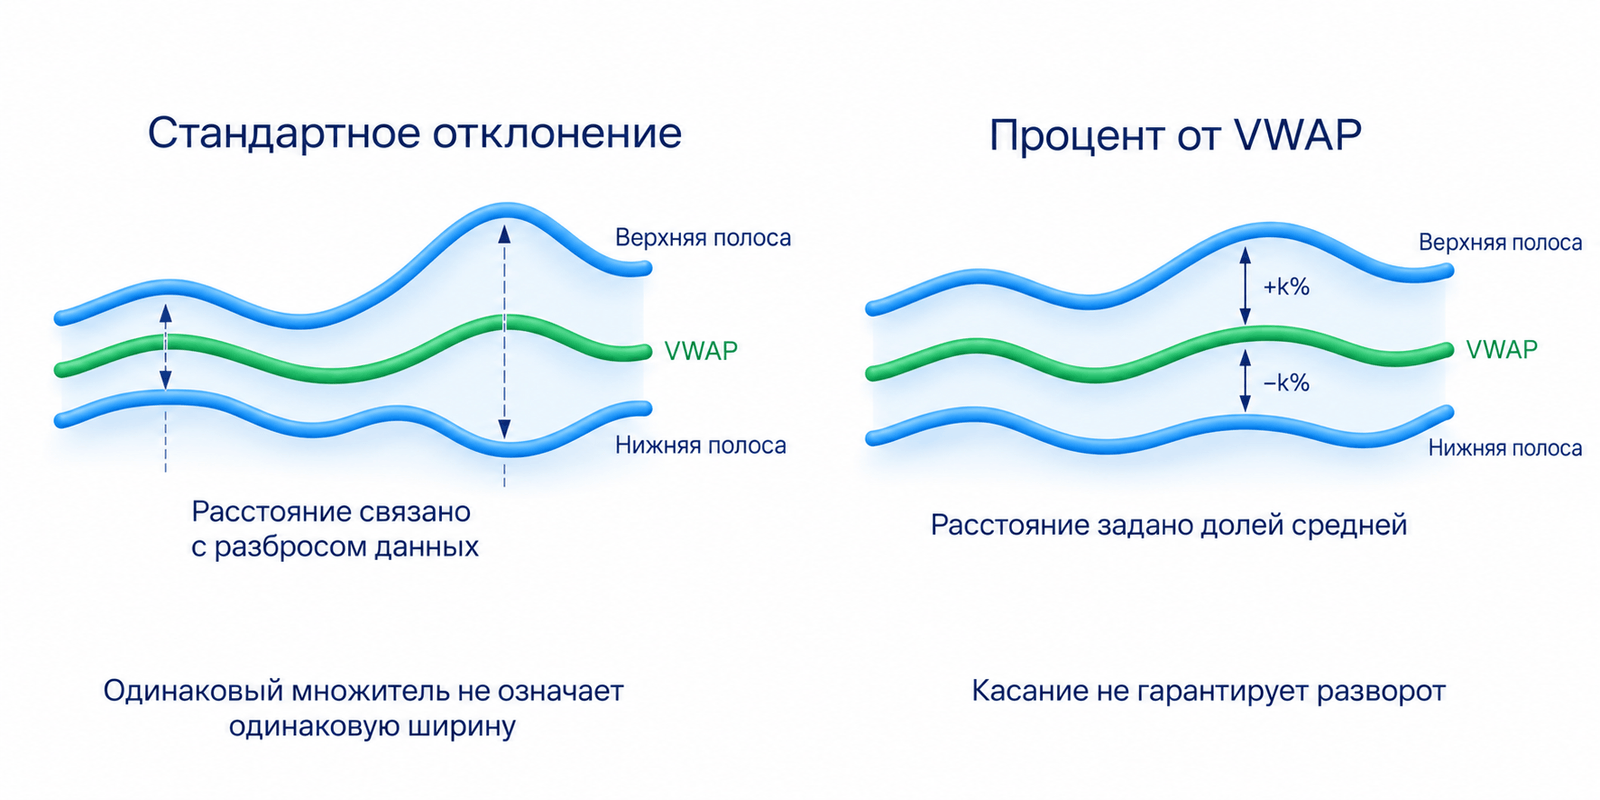
Полосы строятся выше и ниже средней на выбранном расстоянии. В TradingView можно выбирать расчёт через стандартное отклонение, меру разброса данных, либо через процент от линии. Формула разброса и вес объёма зависят от реализации. Одинаковый множитель при разных режимах не означает одинаковую ширину полос.
Касание верхней полосы показывает отклонение относительно выбранного расчёта, а не обязательную перекупленность; нижней не обязательную перепроданность. Нельзя обещать фиксированную вероятность нахождения цены внутри двух полос или обязательный возврат из-за выхода за них. В направленном движении цена может долго идти вдоль внешней границы.
Как настроить VWAP и Anchored VWAP
В TradingView добавьте Volume Weighted Average Price на ценовой график. Проверьте Anchor Period, начало накопления, Source, используемую цену, и режим полос. Частый источник HLC3 уже определён выше. Сессионный расчёт на графике, где один бар представляет всю сессию, теряет внутрисессионную детализацию; для наблюдения внутри дня нужен соответствующий меньший таймфрейм.
Anchored VWAP начинает накопление с выбранной точки, например события или заметного экстремума, вместо обязательного ежедневного сброса. При фиксированном якоре следующие данные продолжают добавляться к тем же суммам. Смена якоря меняет вопрос: теперь средняя описывает другой отрезок торгов.
Ручной якорь выбирают по заранее понятному основанию, а не переставляют после неудачного сигнала ради красивого совпадения. Если минимум стал известен только после последующих свечей, в исторической проверке нельзя считать выбор этого минимума доступным раньше. Автоматический Anchored VWAP может сам менять начало по новому экстремуму или максимуму объёма; его правила нужно отличать от неподвижного ручного якоря.
Как использовать VWAP в обучении
В разделе моего курса об объёмном анализе внимание направлено на активность и реакцию цены. Это основа чтения рынка, а не специальная стратегия VWAP. Средняя помогает дополнительно описать выбранный отрезок; она не заменяет наблюдение за тем, как рынок ведёт себя возле значимых зон.
В видео «Запаздывание индикаторов» я объясняю ограничения производных от состоявшегося движения. Для VWAP практическая проверка начинается с записи источника данных, начала расчёта и условия реакции. Сравните одинаковые действия с этим условием и без него, включая случаи продолжения против ожидаемого возврата. Планируемую потерю задают отдельные правила риск-менеджмента, а не расстояние до красивой линии.
Часто задаваемые вопросы
Среднюю цену с учётом объёма от выбранного начала. Он не показывает справедливую стоимость или позиции конкретного фонда.
Сессионный VWAP накапливает цену и объём от начала сессии. Простая скользящая средняя усредняет цены за фиксированное окно. VWMA также учитывает объём, но обычно использует скользящее окно.
Там, где доступны подходящие данные объёма. Значение относится к конкретному источнику и началу расчёта. Сессионный VWAP для анализа внутри дня используют на внутридневном графике; привязанный может охватывать более длинный отрезок.
Одна средняя не задаёт полный план сделки. Цена выше или ниже неё не является готовым сигналом. Нужно заранее определить условие реакции, вход, выход и допустимую потерю.
Началом накопления. Привязанный VWAP считают от выбранной точки без обязательного ежедневного сброса; сессионный начинает расчёт заново с новой сессией.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




