Облігація є борговим цінним папером. Її випускає емітент, держава, місцева влада чи компанія, що бере на себе зобов’язання за умовами випуску. Покупець стає кредитором, власником вимоги до боржника. Щоб зрозуміти таке вкладення, потрібно відокремити обіцяні платежі від ціни паперу та реально отриманих грошей.
Для конкретної облігації з’ясуйте суму й дати виплат, повну вартість купівлі та обставини, що можуть перешкодити поверненню коштів. Договір задає зобов’язання, але не гарантує їх виконання. Погашення означає повернення основного боргу за умовами випуску. Продаж до цієї дати також може відбутися дешевше за купівлю.
Чим облігація відрізняється від акції
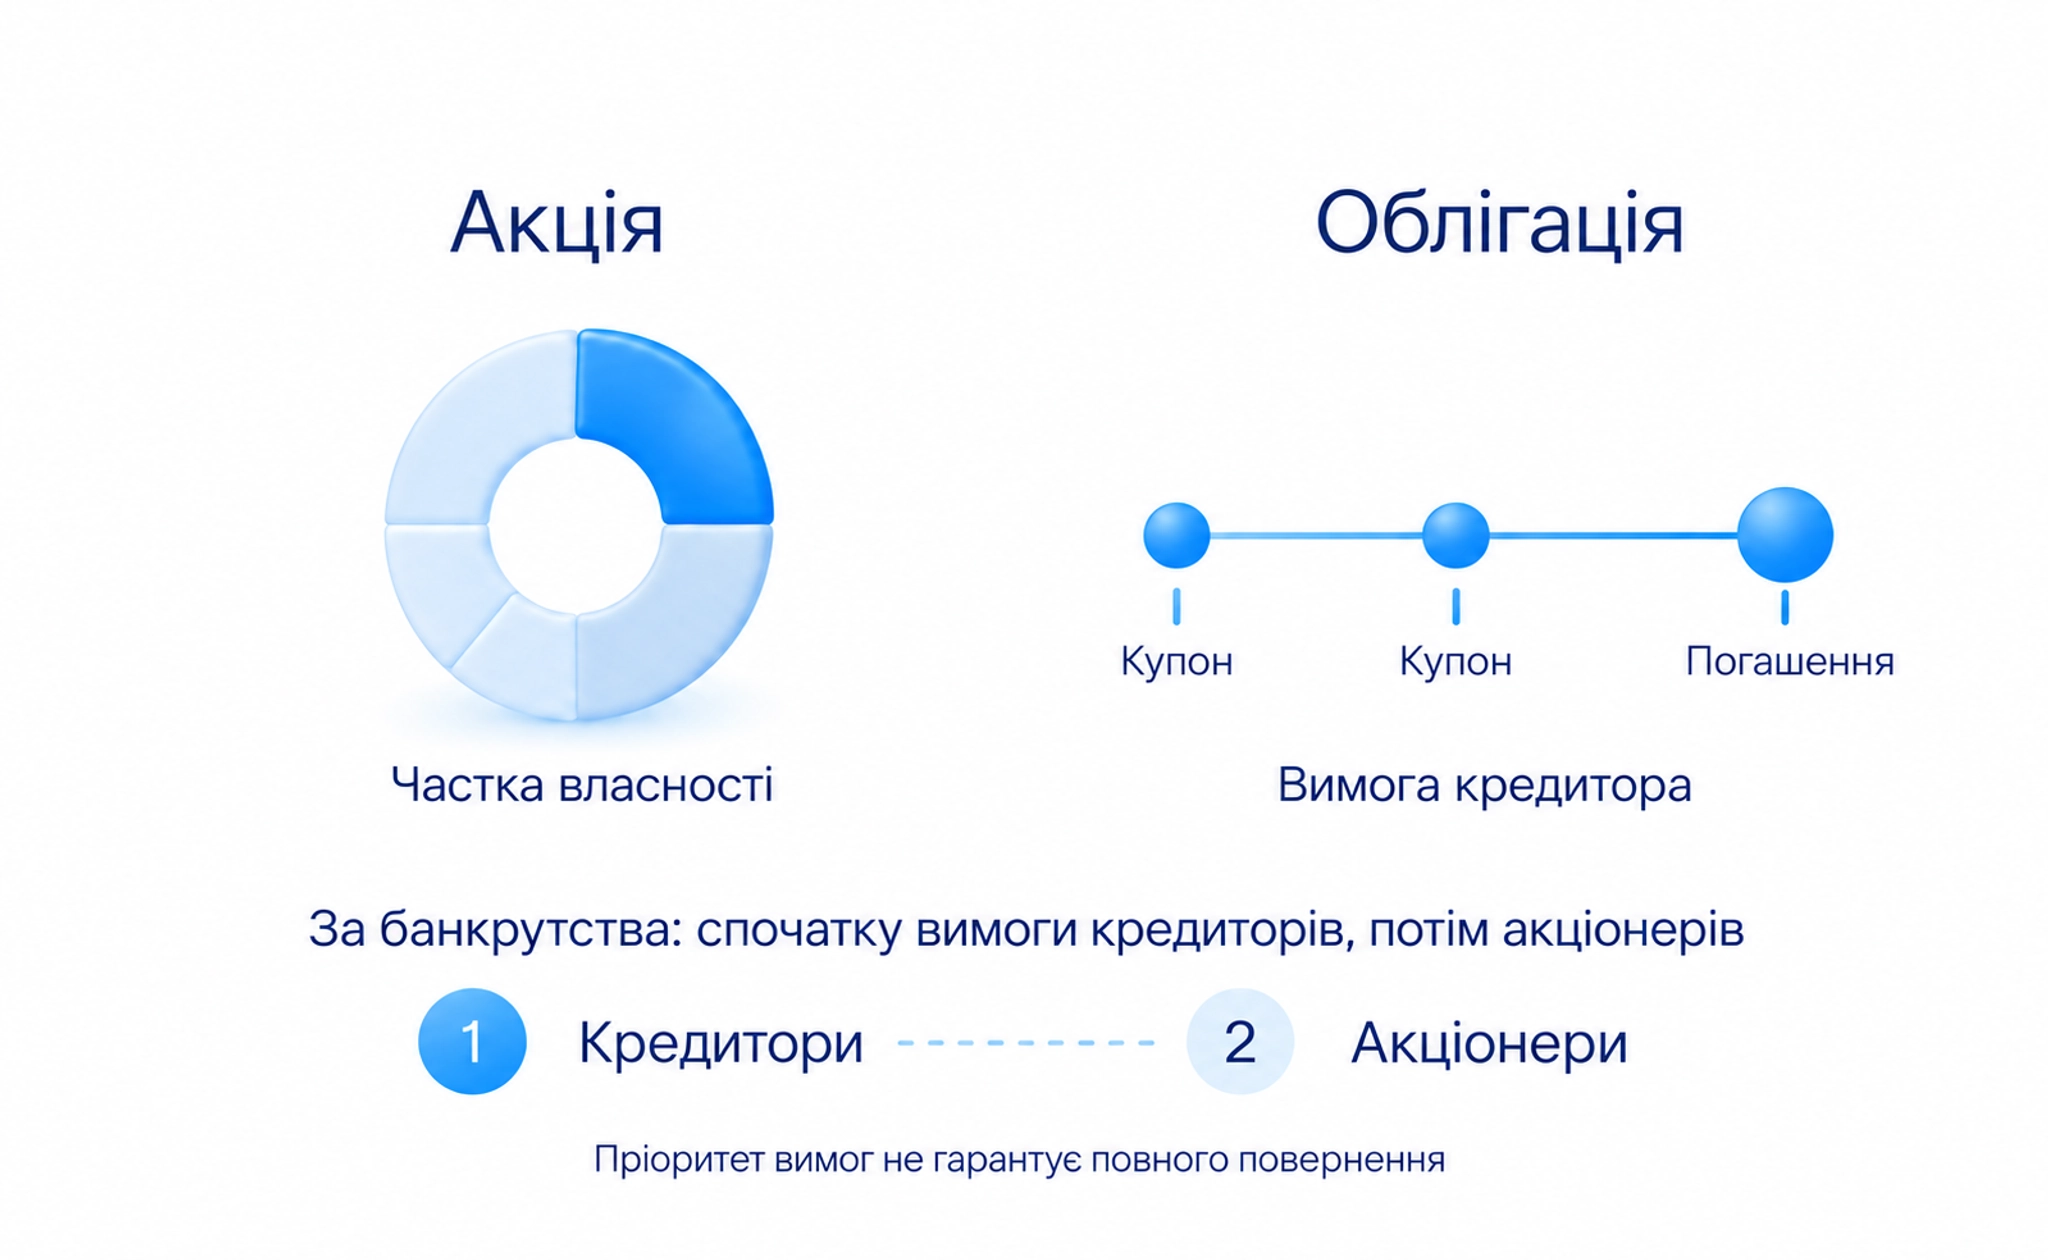
Акція дає частку власності в компанії, облігація оформлює боргову вимогу. Прибуткове зростання бізнесу саме по собі не збільшує заздалегідь фіксованого платежу власнику звичайної облігації. У разі фінансових труднощів обов’язок компанії платити зберігається, хоча спроможність виконати його може зникнути.
За банкрутства вимоги кредиторів зазвичай розглядають перед вимогами акціонерів. Це не означає повного повернення всім власникам облігацій: важливі забезпечення, черговість конкретного боргу й активи, що залишилися. Відмінність володіння активом від розрахунку на його ціновий рух пояснює матеріал про трейдинг та інвестування.
Номінал, купон і накопичений дохід
Номінал є сумою, що визначає базу платежів за умовами випуску. Для простої облігації з одноразовим погашенням емітент повинен повернути його у визначену дату. Ціна купівлі може бути іншою. Якщо основний борг повертають частинами, перевіряйте графік і залишок номіналу, з якого нараховують виплати.
Купон є відсотковим платежем власнику облігації. За фіксованого купона ставку задано наперед; плаваючу переглядають за встановленою формулою. З’ясуйте дати, базу нарахування й права дострокового погашення. Безкупонний випуск не передбачає регулярних купонних платежів. Тому не кожна облігація платить однаковий відсоток щороку.
Накопичений купонний дохід, НКД, є сумою відсотків, нарахованих від початку поточного купонного періоду. За звичайної купівлі між виплатами його відшкодовують продавцю. Чиста ціна не включає НКД, повна включає. У торговій програмі перевірте вид котирування й суму списання разом із комісією, платою за операцію.
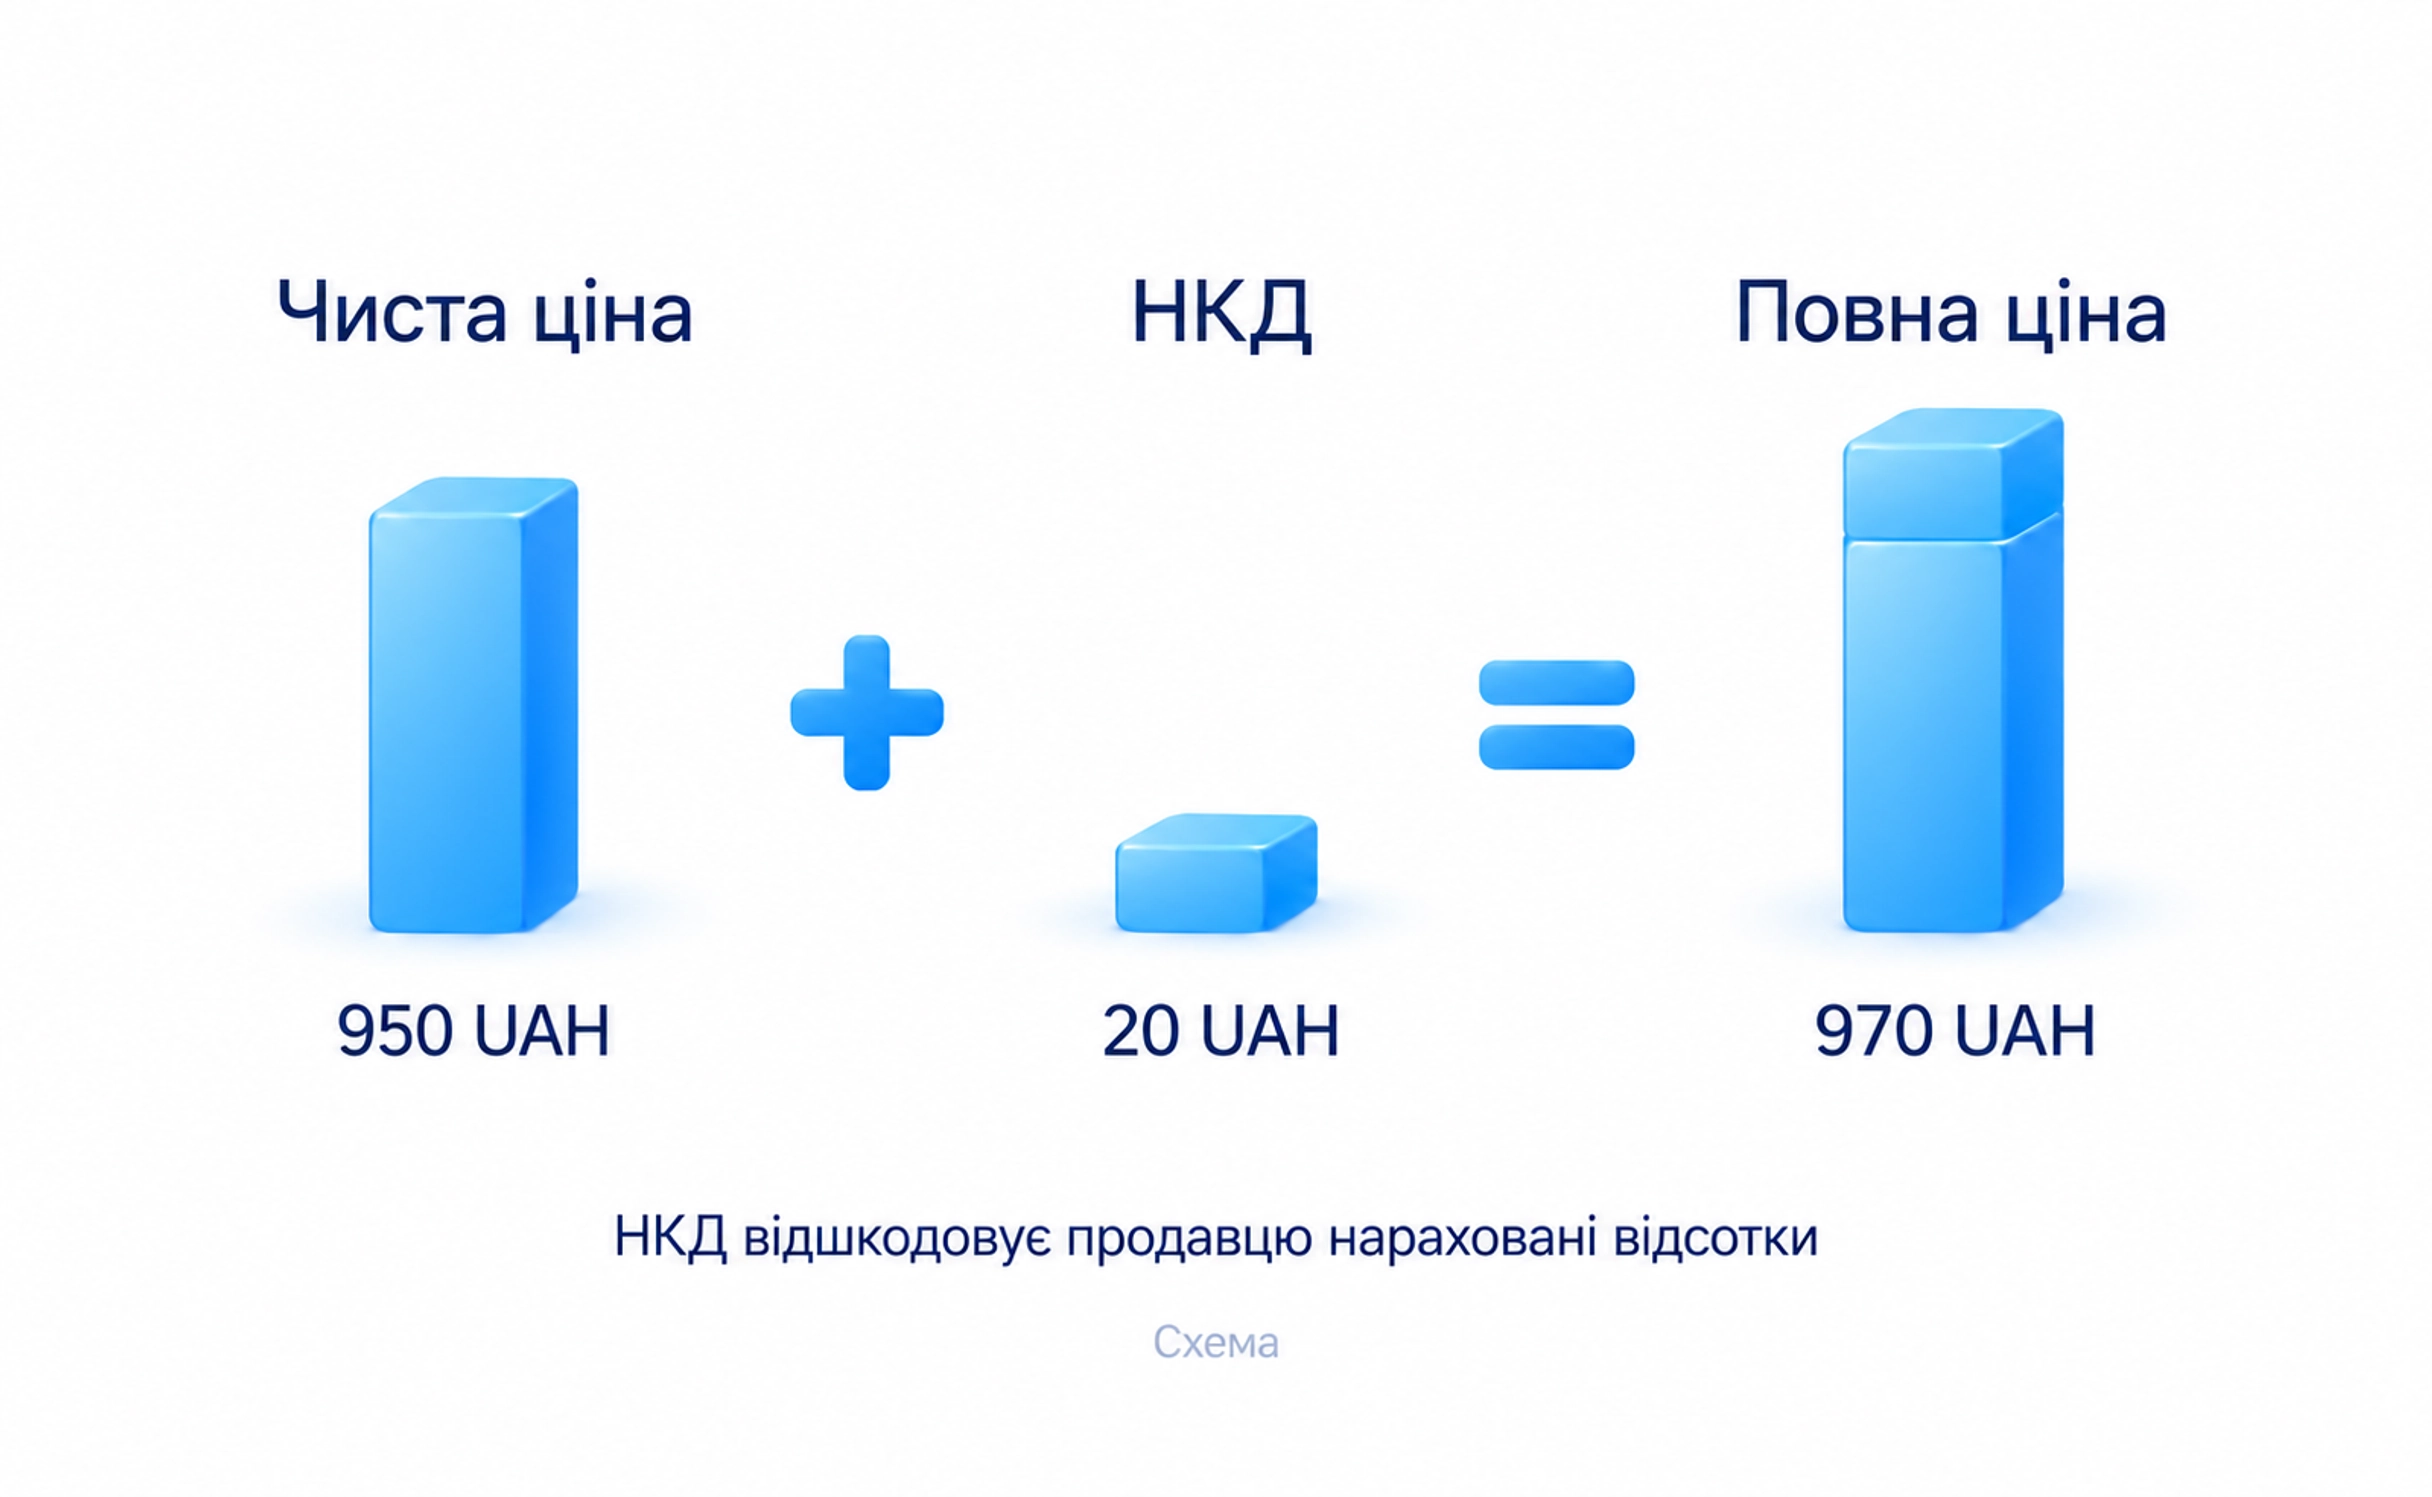
Наступний купон за виконання умов отримує новий власник. Але частину цього платежу він уже відшкодував продавцю через НКД. Увесь купон не є заробітком за короткий час після купівлі. Дні нарахування, дата визначення власників для виплати та особливості розрахунків залежать від випуску й ринку.
Чим купон відрізняється від дохідності
Купонна ставка стосується номіналу. Поточна дохідність ділить річний купон на ринкову ціну паперу, а дохідність до погашення враховує всі передбачені майбутні платежі та їхні строки. Ці показники не є взаємозамінними. Купівля дешевше номіналу змінює дохідність, але не підвищує фіксованого купона.
Візьмемо навчальну облігацію в гривнях: номінал 1 000, фіксована ставка 8% річних, чиста ціна 950, НКД 20. Річний купон дорівнює 1 000 × 8% = 80 гривень. Без комісії для купівлі потрібно 950 + 20 = 970 гривень. Поточна дохідність за чистою ціною становить 80 / 950 × 100%, приблизно 8,42%. Вона не показує підсумкового прибутку за рік або дохідності до погашення.
У цьому самому випадку погашення за номіналом додає різницю між 1 000 і чистою ціною 950, якщо боржник виконає зобов’язання. Щоб визначити річну дохідність усіх платежів, потрібні строк до погашення та дати купонів. Їх у прикладі не задано, тому точну дохідність до погашення не обчислюємо. Витрати й податки, якщо вони застосовуються, зменшують фактичний результат.
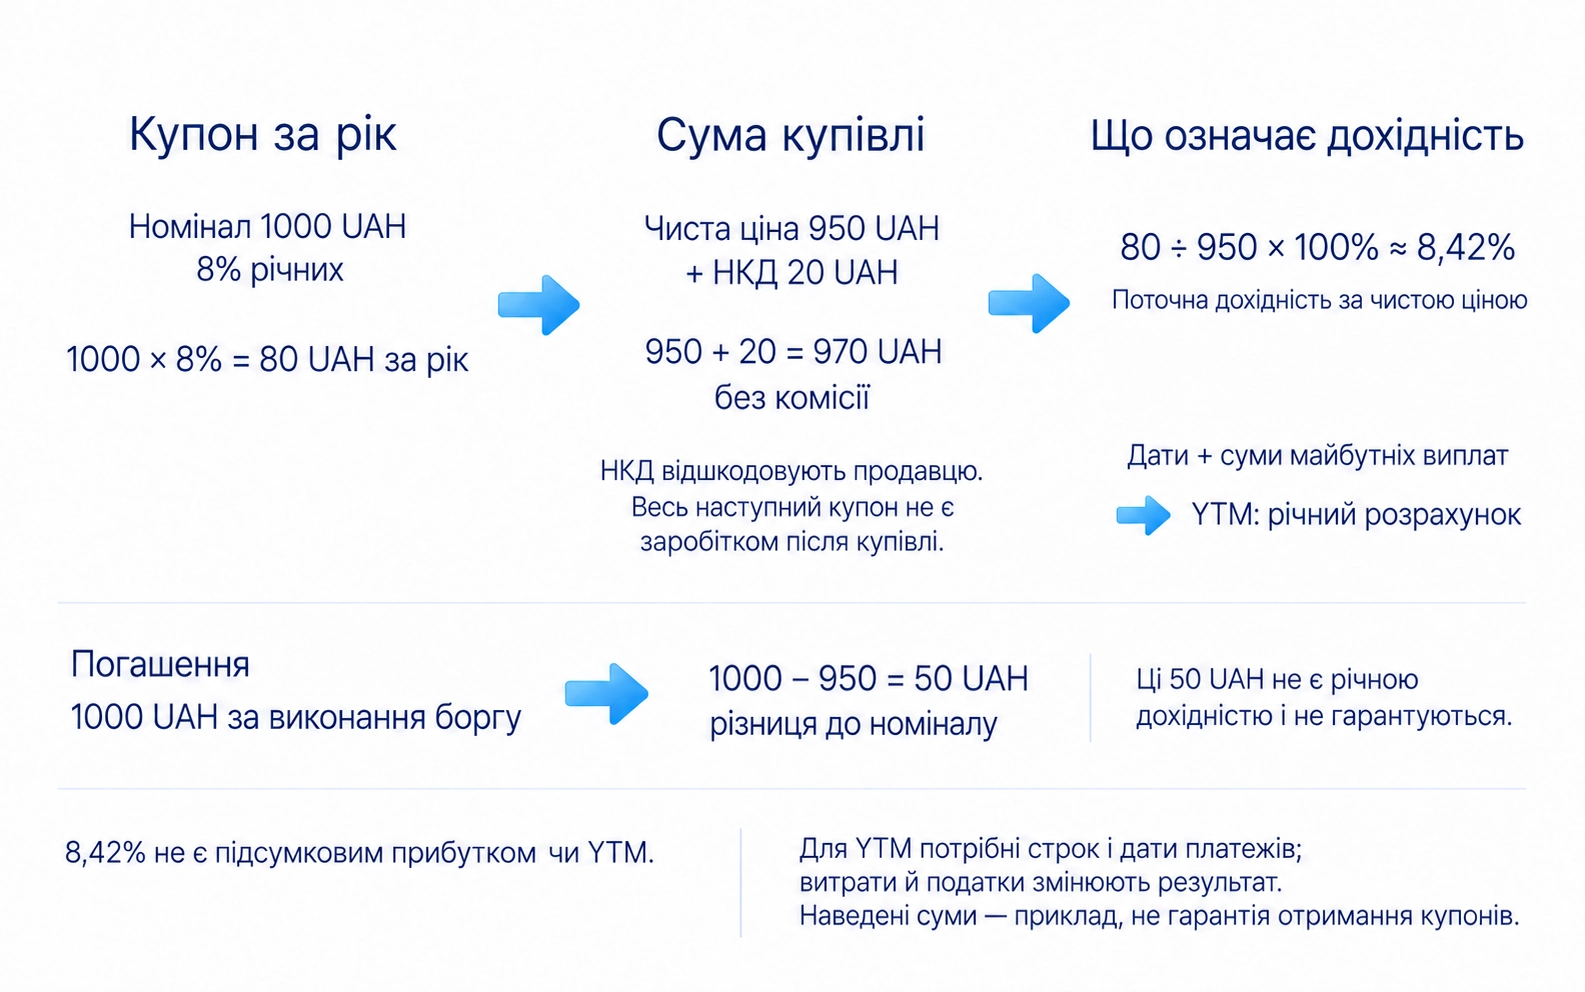
Дохідність до погашення є річною розрахунковою ставкою, за якої вартість передбачених майбутніх платежів, приведена до дати розрахунку, дорівнює повній ціні паперу. Приведення оцінює майбутні гроші на сьогодні з урахуванням строку їх отримання. Розрахунок передбачає своєчасні виплати й утримання до погашення. Фактичний результат залежить також від витрат і ставок повторного вкладення отриманих купонів.
Якщо емітент має право погасити папір раніше, перевірте суму й дату такого викупу та відповідну розрахункову дохідність. Після викупу наступні купони цього паперу не надходять. Вищий купон сам по собі не компенсує високу ціну купівлі або нове вкладення грошей за меншою ставкою.
Які бувають облігації
Державні облігації випускає держава, муніципальні пов’язані з місцевими чи регіональними позичальниками, корпоративні з компаніями. Назва групи не встановлює однакової надійності всіх паперів. Перевіряйте платоспроможність боржника, валюту та умови випуску. Державний статус не усуває ризику зміни ціни й не робить будь-який державний борг безризиковим.
Високодохідні облігації зазвичай пропонують більшу дохідність за підвищений кредитний ризик, можливість невиконання боргових зобов’язань. Причиною можуть бути великі борги чи нестабільні надходження. Кредитний рейтинг оцінює спроможність платити й може змінюватися. Це оцінка, а не страхування втрати.
За виплатами розрізняють фіксовані та плаваючі купони, безкупонні й індексовані випуски. Для плаваючого купона перевірте базову ставку, надбавку й частоту перегляду. У дисконтного паперу, купленого зі знижкою до суми погашення, різниця сум дає дохід лише за виконання боргу. Індексований випуск змінює номінал чи платежі за своєю формулою; назва не визначає всіх умов захисту від інфляції, зростання загального рівня цін.
Чому ціна облігації змінюється
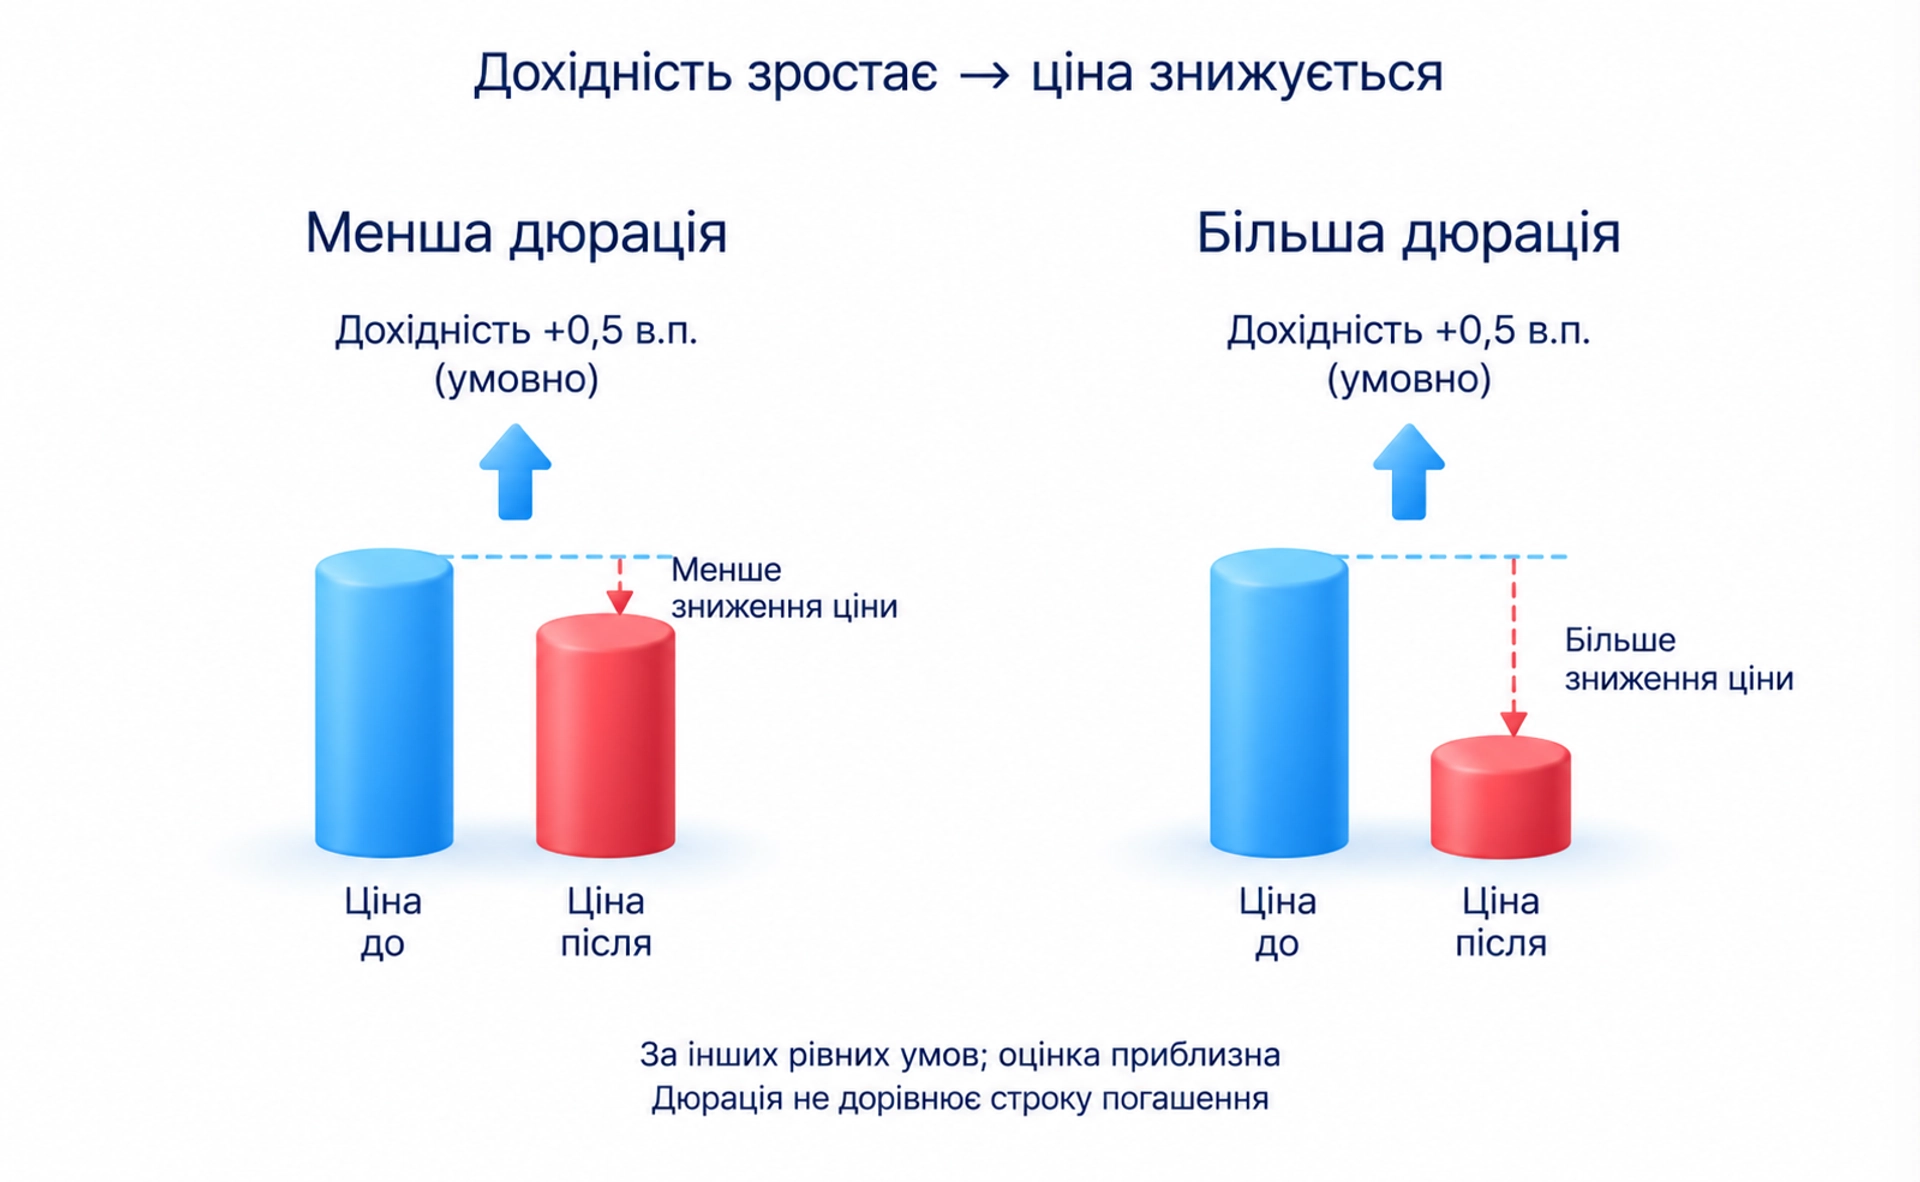
Ціна відображає вартість майбутніх виплат для нового покупця. За інших рівних умов підвищення потрібної ринку дохідності знижує ціну простої облігації з фіксованими платежами: той самий потік оцінюють дешевше. Зниження дохідності діє навпаки. Потрібна ринку ставка залежить від очікувань, спроможності боржника та можливості продати папір, а не лише від рішення центрального банку.
Дюрація враховує строки платежів і допомагає оцінити чутливість ціни до зміни дохідності. Для такої оцінки використовують модифіковану дюрацію; за умов, що дозволяють змінювати строк виплат, потрібна міра, яка враховує ці зміни. Дюрація не дорівнює даті погашення чи часу «окупності купонами». У документі перевірте, який саме показник наведено.
За інших рівних умов більша модифікована дюрація означає сильнішу реакцію ціни на невелику зміну дохідності. Оцінка приблизна: великі зміни ставки або очікуваних платежів можуть змінити залежність. Низька дюрація не усуває невиплати боргу, інфляції чи труднощів продажу.
Спред дохідності є різницею дохідностей двох паперів. Корпоративний випуск часто потребує надбавки до державного орієнтира за кредитний ризик і складніший продаж. Порівнюйте одну валюту, близькі строки чи дюрацію та умови викупу. Велика різниця не доводить недооцінки: вона може відображати проблему боржника.
Крива дохідності зіставляє дохідності боргів одного типу, валюти й зіставної кредитної якості за різних строків. Інверсія означає, що короткі строки мають вищу дохідність, ніж довгі. Це може відображати очікування нижчих майбутніх ставок чи слабшої економіки. У поясненні дослідників Федерального резервного банку Сент-Луїса інверсія є сигналом очікувань, а не причиною економічного спаду. Вона не гарантує спад і не задає момент угоди.
Які ризики перевірити перед купівлею
Дефолт означає порушення зобов’язань боржника. Погіршення його фінансового стану може знизити ціну ще до пропуску платежу. Застава не забезпечує миттєвого повного відшкодування: важливі її вартість і черговість вимог. Перевіряйте боргове навантаження, спроможність обслуговувати борг та документи конкретного випуску.
Процентний ризик стає особливо важливим, якщо гроші потрібні до погашення. Тоді продавати доведеться за доступною ціною, а не за номіналом. Ліквідність тут означає можливість продати потрібну кількість без значної втрати в ціні. Якщо покупця немає або різниця запропонованих цін купівлі й продажу велика, швидкий вихід може бути дорогим.
Інфляція зменшує купівельну спроможність майбутніх грошей. Інша валюта виплат порівняно з валютою ваших витрат додає ризику курсу. Купони чи дострокове погашення потребують нового розміщення грошей; знайти попередню дохідність може не вдатися. Ці ризики залишаються й тоді, коли боржник платить вчасно.
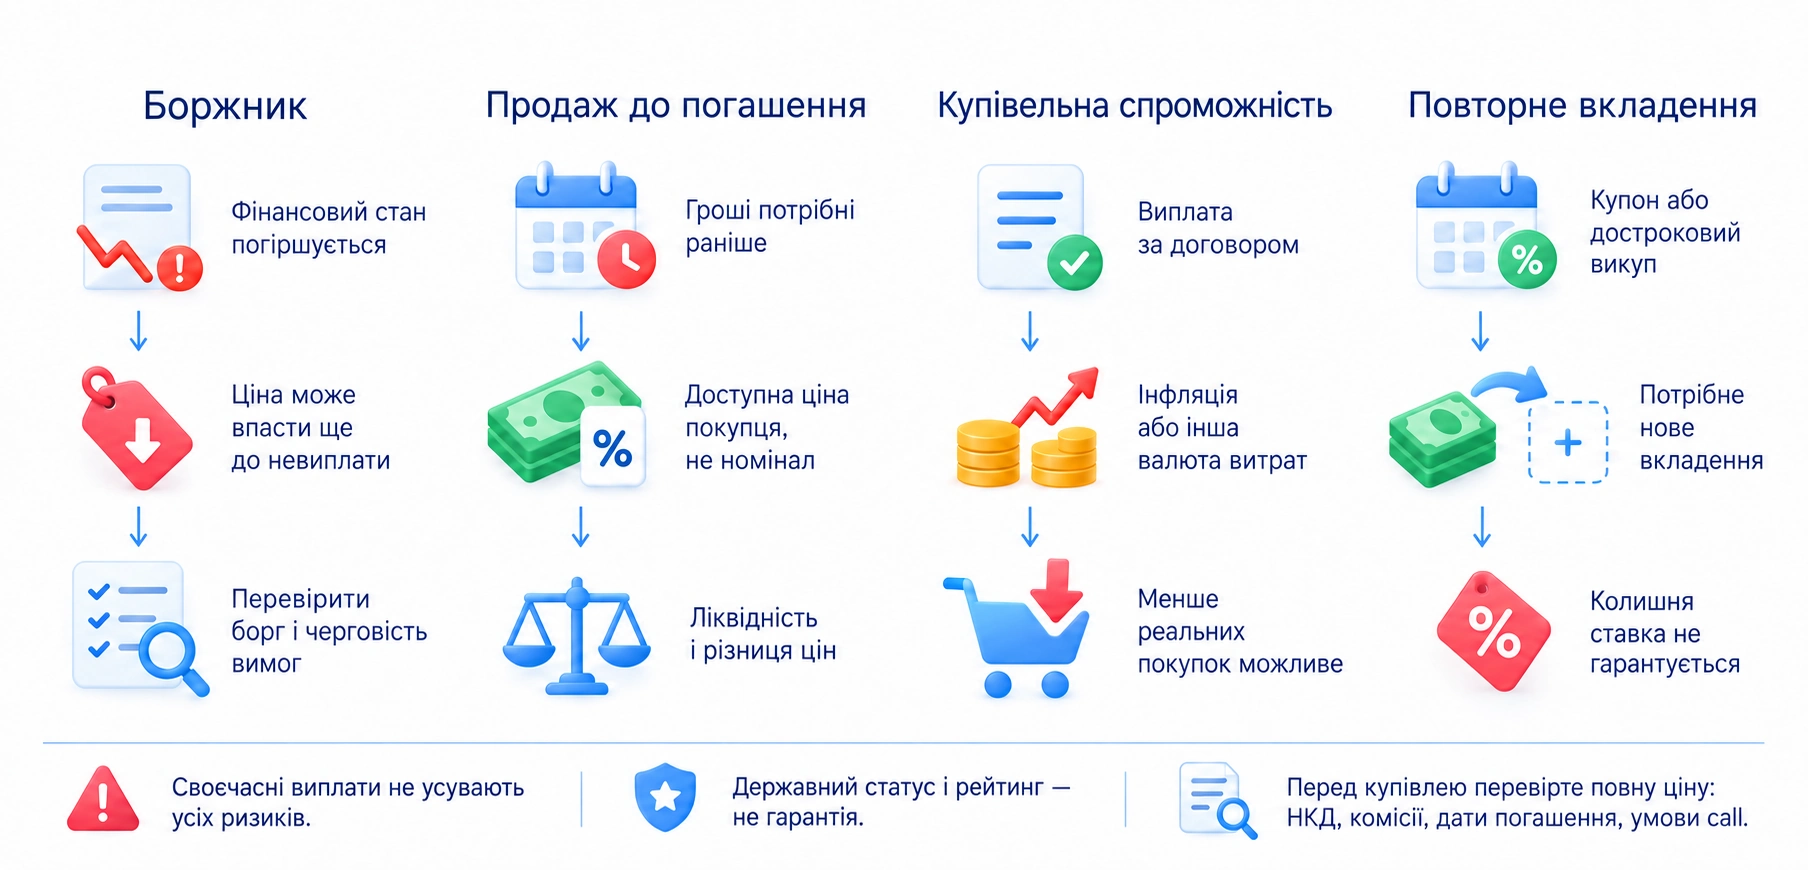
До купівлі випишіть із документів суму погашення, дати купонів, формулу плаваючої ставки, права дострокового викупу й черговість вимог. Перевірте повну ціну з НКД, витрати та доступні умови продажу. Якщо платіж або право викупу незрозумілі, спочатку з’ясуйте їх. Без цього розрахунок очікуваної дохідності неповний.
У розділі курсу про фундаментальний аналіз Арапов починає навчання з графіка й обсягу, кількості проторгованих одиниць. Економічний контекст додають до цієї основи. Перед практикою перевіряють час важливих подій і можливу зміну виконання. Якщо новачок не може оцінити виконання під час події, автор пропонує пропустити цей навчальний вхід. Це підтверджений порядок підготовки, а не стратегія автора для торгівлі облігаціями.
Зв’язок ставок, очікувань та реакції активів пояснює матеріал про фундаментальний аналіз. Для самої облігації основою залишаються платежі, повна ціна й умови боргу. До купівлі збережіть власний розрахунок: яку суму очікуєте, коли й за яких змін переглянете рішення. Подальша перевірка має показати, що змінилося в цих умовах.
Часті запитання
Це боргові цінні папери. Емітент бере на себе визначені зобов’язання з виплат, а власник стає кредитором. Умови залежать від випуску; отримання грошей і ціна продажу не гарантовані.
Акція дає частку власності в компанії, облігація боргову вимогу. Платежі за звичайною облігацією визначають умови випуску, а не зростання прибутку компанії. Обов’язок платити не гарантує спроможності виконати його.
Номінал визначає базу платежів і суму боргу за умовами випуску. Купон є відсотковим платежем. Для простої облігації номінал повертають під час погашення; інші випуски можуть мати часткові виплати, плаваючий купон або не мати купонів.
Надійність залежить від боржника та умов конкретного випуску. І державні, і корпоративні папери можуть змінюватися в ціні, а борг може бути не виплачений. Враховуйте також інфляцію, валюту, можливість продажу й дострокового викупу.
Купон є платежем за умовами випуску. Поточна дохідність зіставляє річний купон із ціною паперу, дохідність до погашення враховує всі передбачені платежі та строки. Фактичний результат залежить від виконання зобов’язань і витрат.
Вона враховує строки платежів. Модифікована дюрація оцінює чутливість ціни до невеликої зміни дохідності: за інших рівних умов більше значення означає сильнішу реакцію. Це приблизна оцінка, яка не усуває інших ризиків.
Короткі боргові папери мають вищу дохідність, ніж довгі зіставні папери. Це може відображати очікування майбутніх ставок та економіки, але не гарантує спад і не визначає момент угоди.
Про автора
Ігор Арапов, практикуючий трейдер з 2013 року, автор бібліотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




