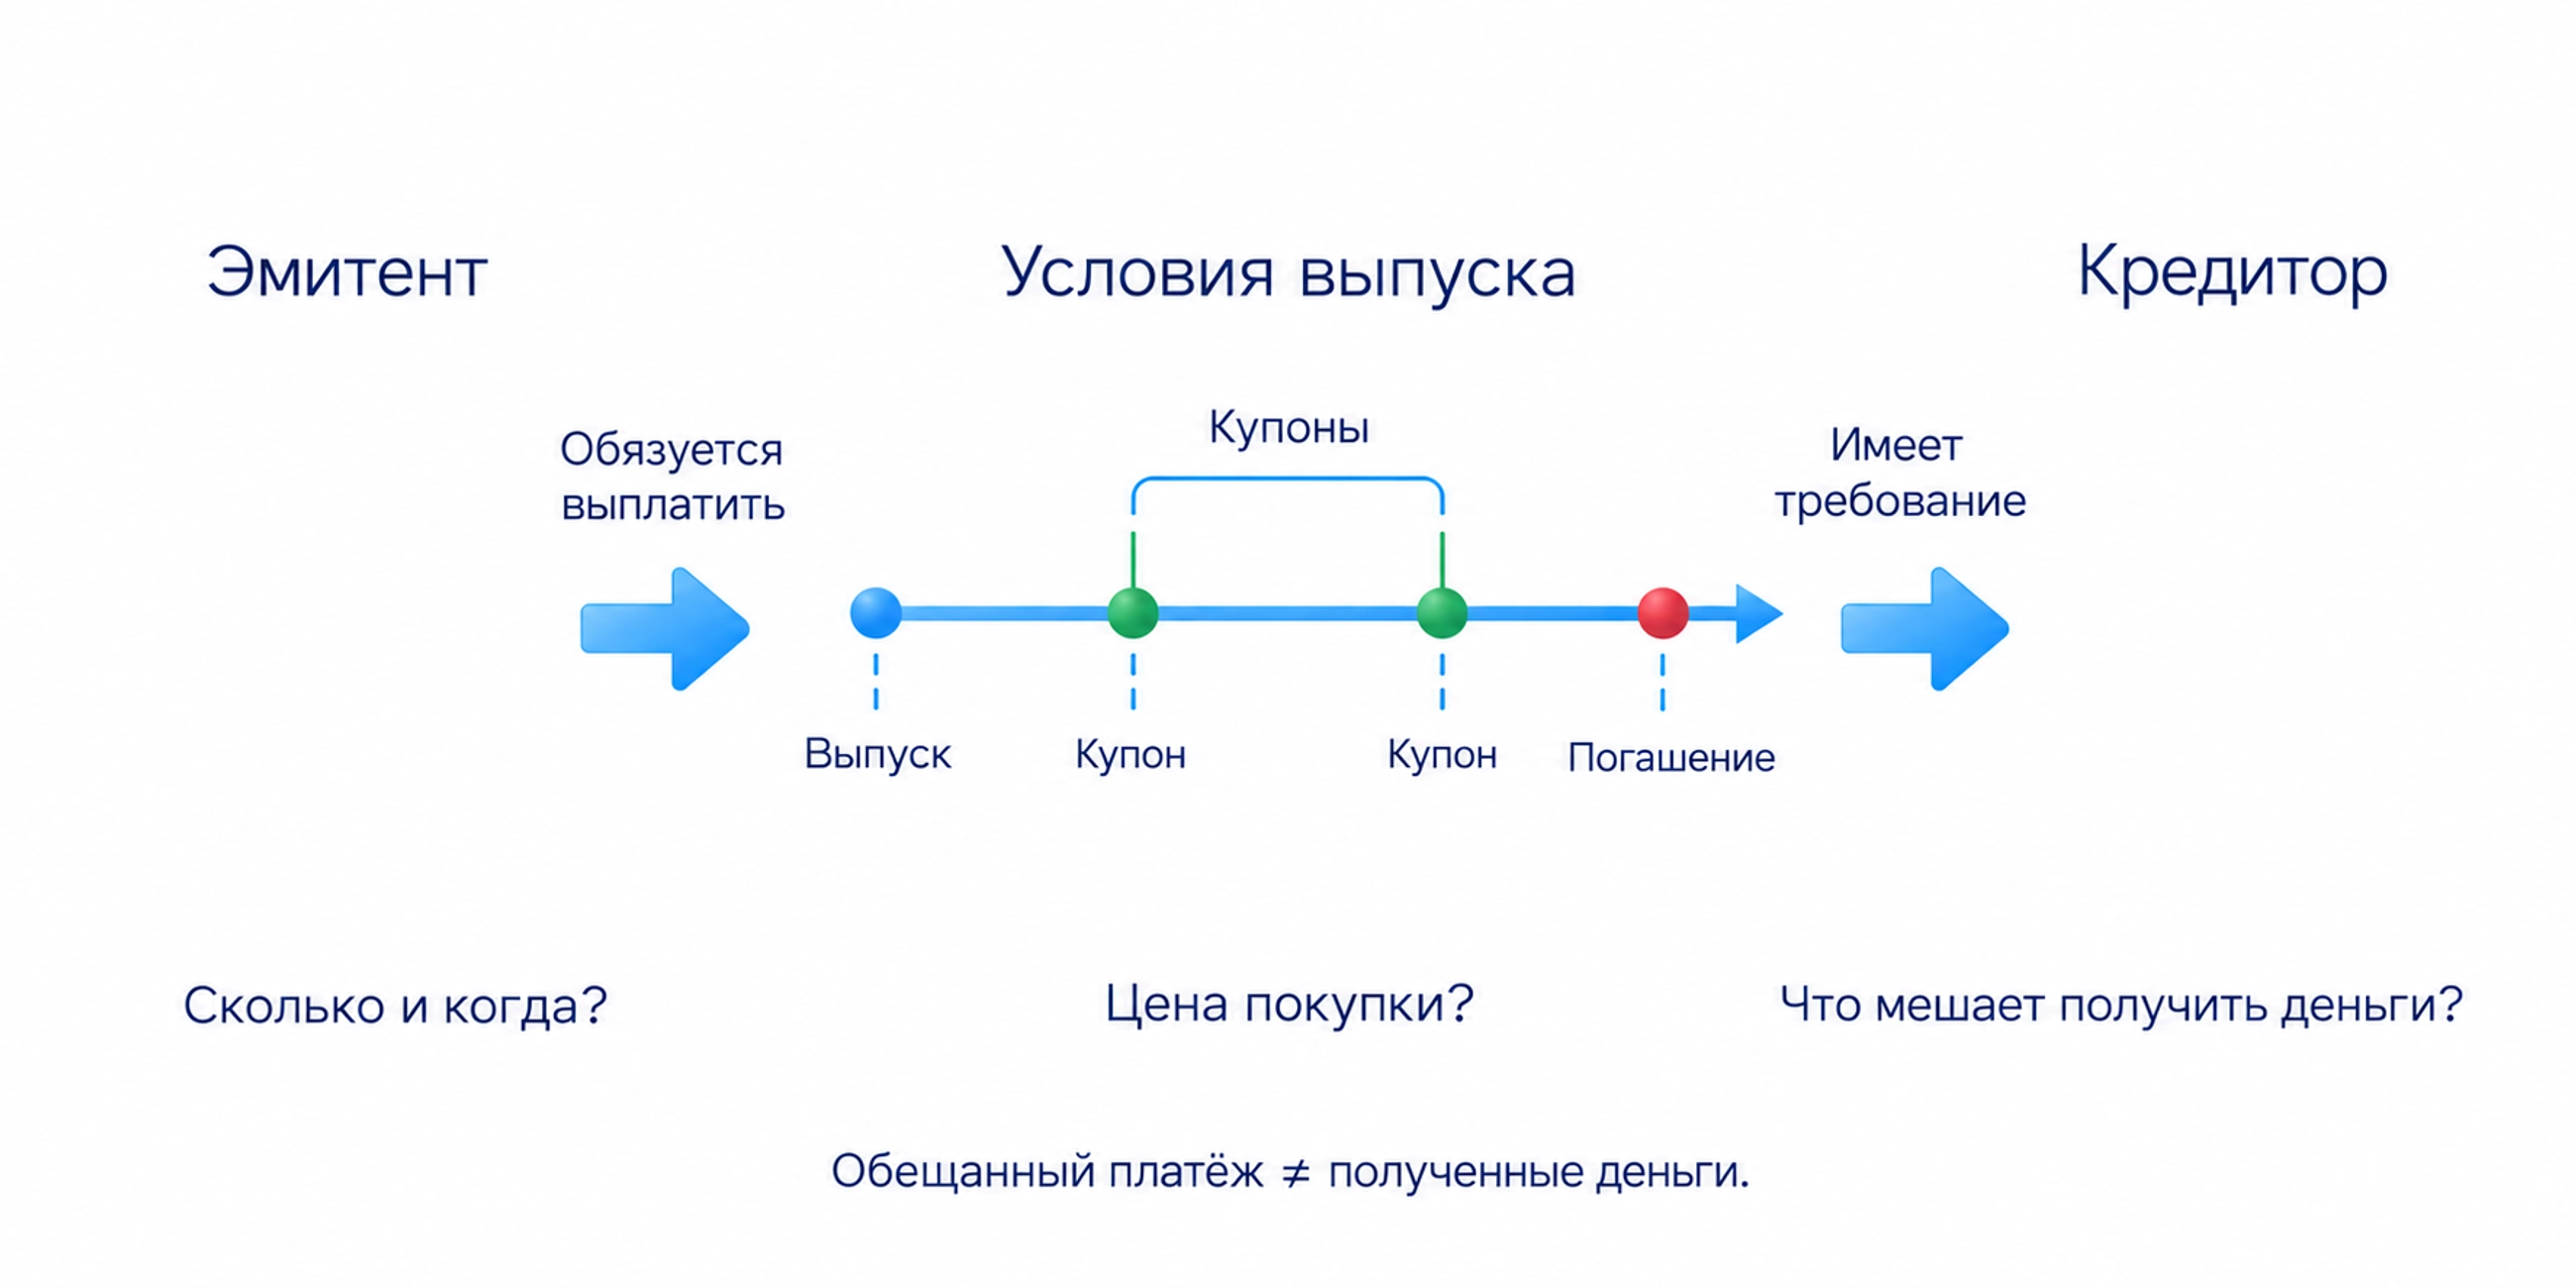
Облигация является долговой ценной бумагой. Её выпускает эмитент, то есть государство, муниципальное образование или компания, которые обязуются выполнять условия выплат. Покупатель становится кредитором. Обещанный платёж и полученные деньги различаются: эмитент может нарушить обязательства, а цена продажи до погашения может оказаться ниже цены покупки.
Чтобы понять выпуск, нужно выяснить три вещи: сколько и когда он должен выплатить, сколько стоит покупка сейчас и что может помешать получить деньги. Высокий купон сам по себе не отвечает ни на один вопрос о надёжности.
Чем облигация отличается от акции
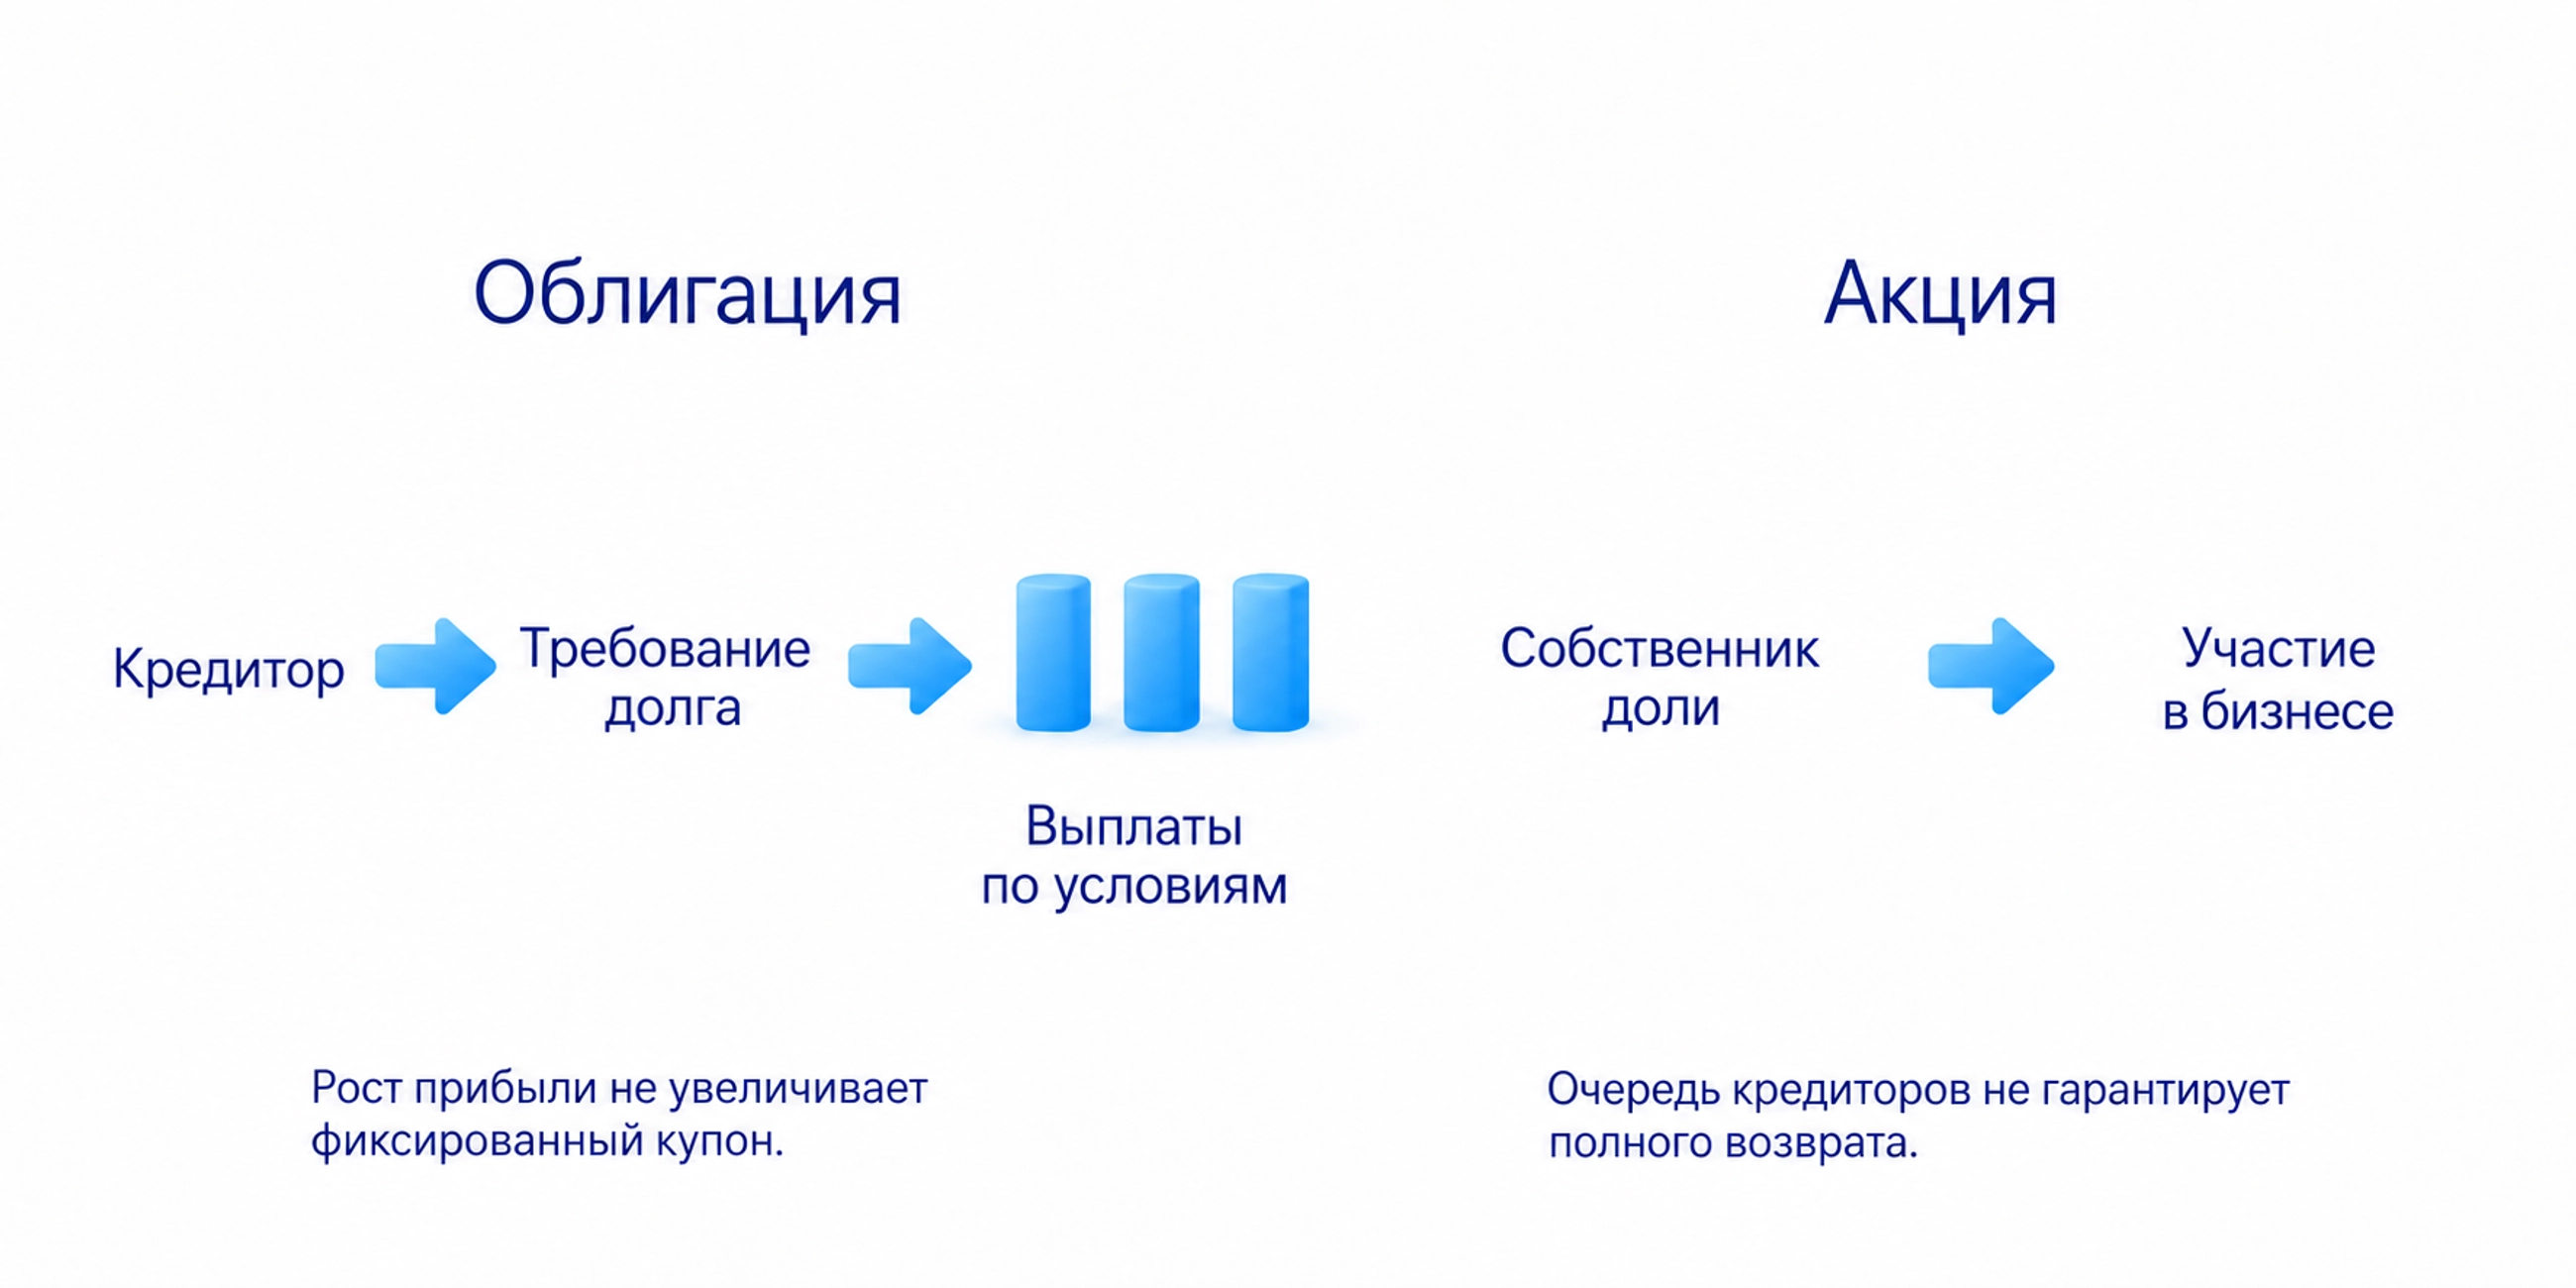
Акция даёт долю в компании, а облигация оформляет её долг. Держатель обычной облигации не получает долю в росте прибыли бизнеса: его права определены условиями выпуска. Компания может процветать, но размер фиксированного купона от этого не увеличится. При финансовых трудностях обязанность обслуживать долг сохраняется, хотя возможность её выполнить может исчезнуть.
При банкротстве требования кредиторов обычно удовлетворяют раньше требований акционеров. Это не означает полный возврат денег всем держателям облигаций. Важны обеспечение, очередь конкретного долга и оставшиеся активы. Разницу между владением активом и заработком на изменении его цены подробнее раскрывает материал о трейдинге и инвестициях.
Номинал, купон и накопленный доход
Номинал служит базой выплат по условиям выпуска. У простой облигации с единовременным погашением эмитент должен вернуть его в установленную дату. Цена покупки может быть выше или ниже номинала. Если выпуск предусматривает частичное погашение, номинал уменьшается по графику; поэтому нельзя переносить правила обычной бумаги на любой выпуск.
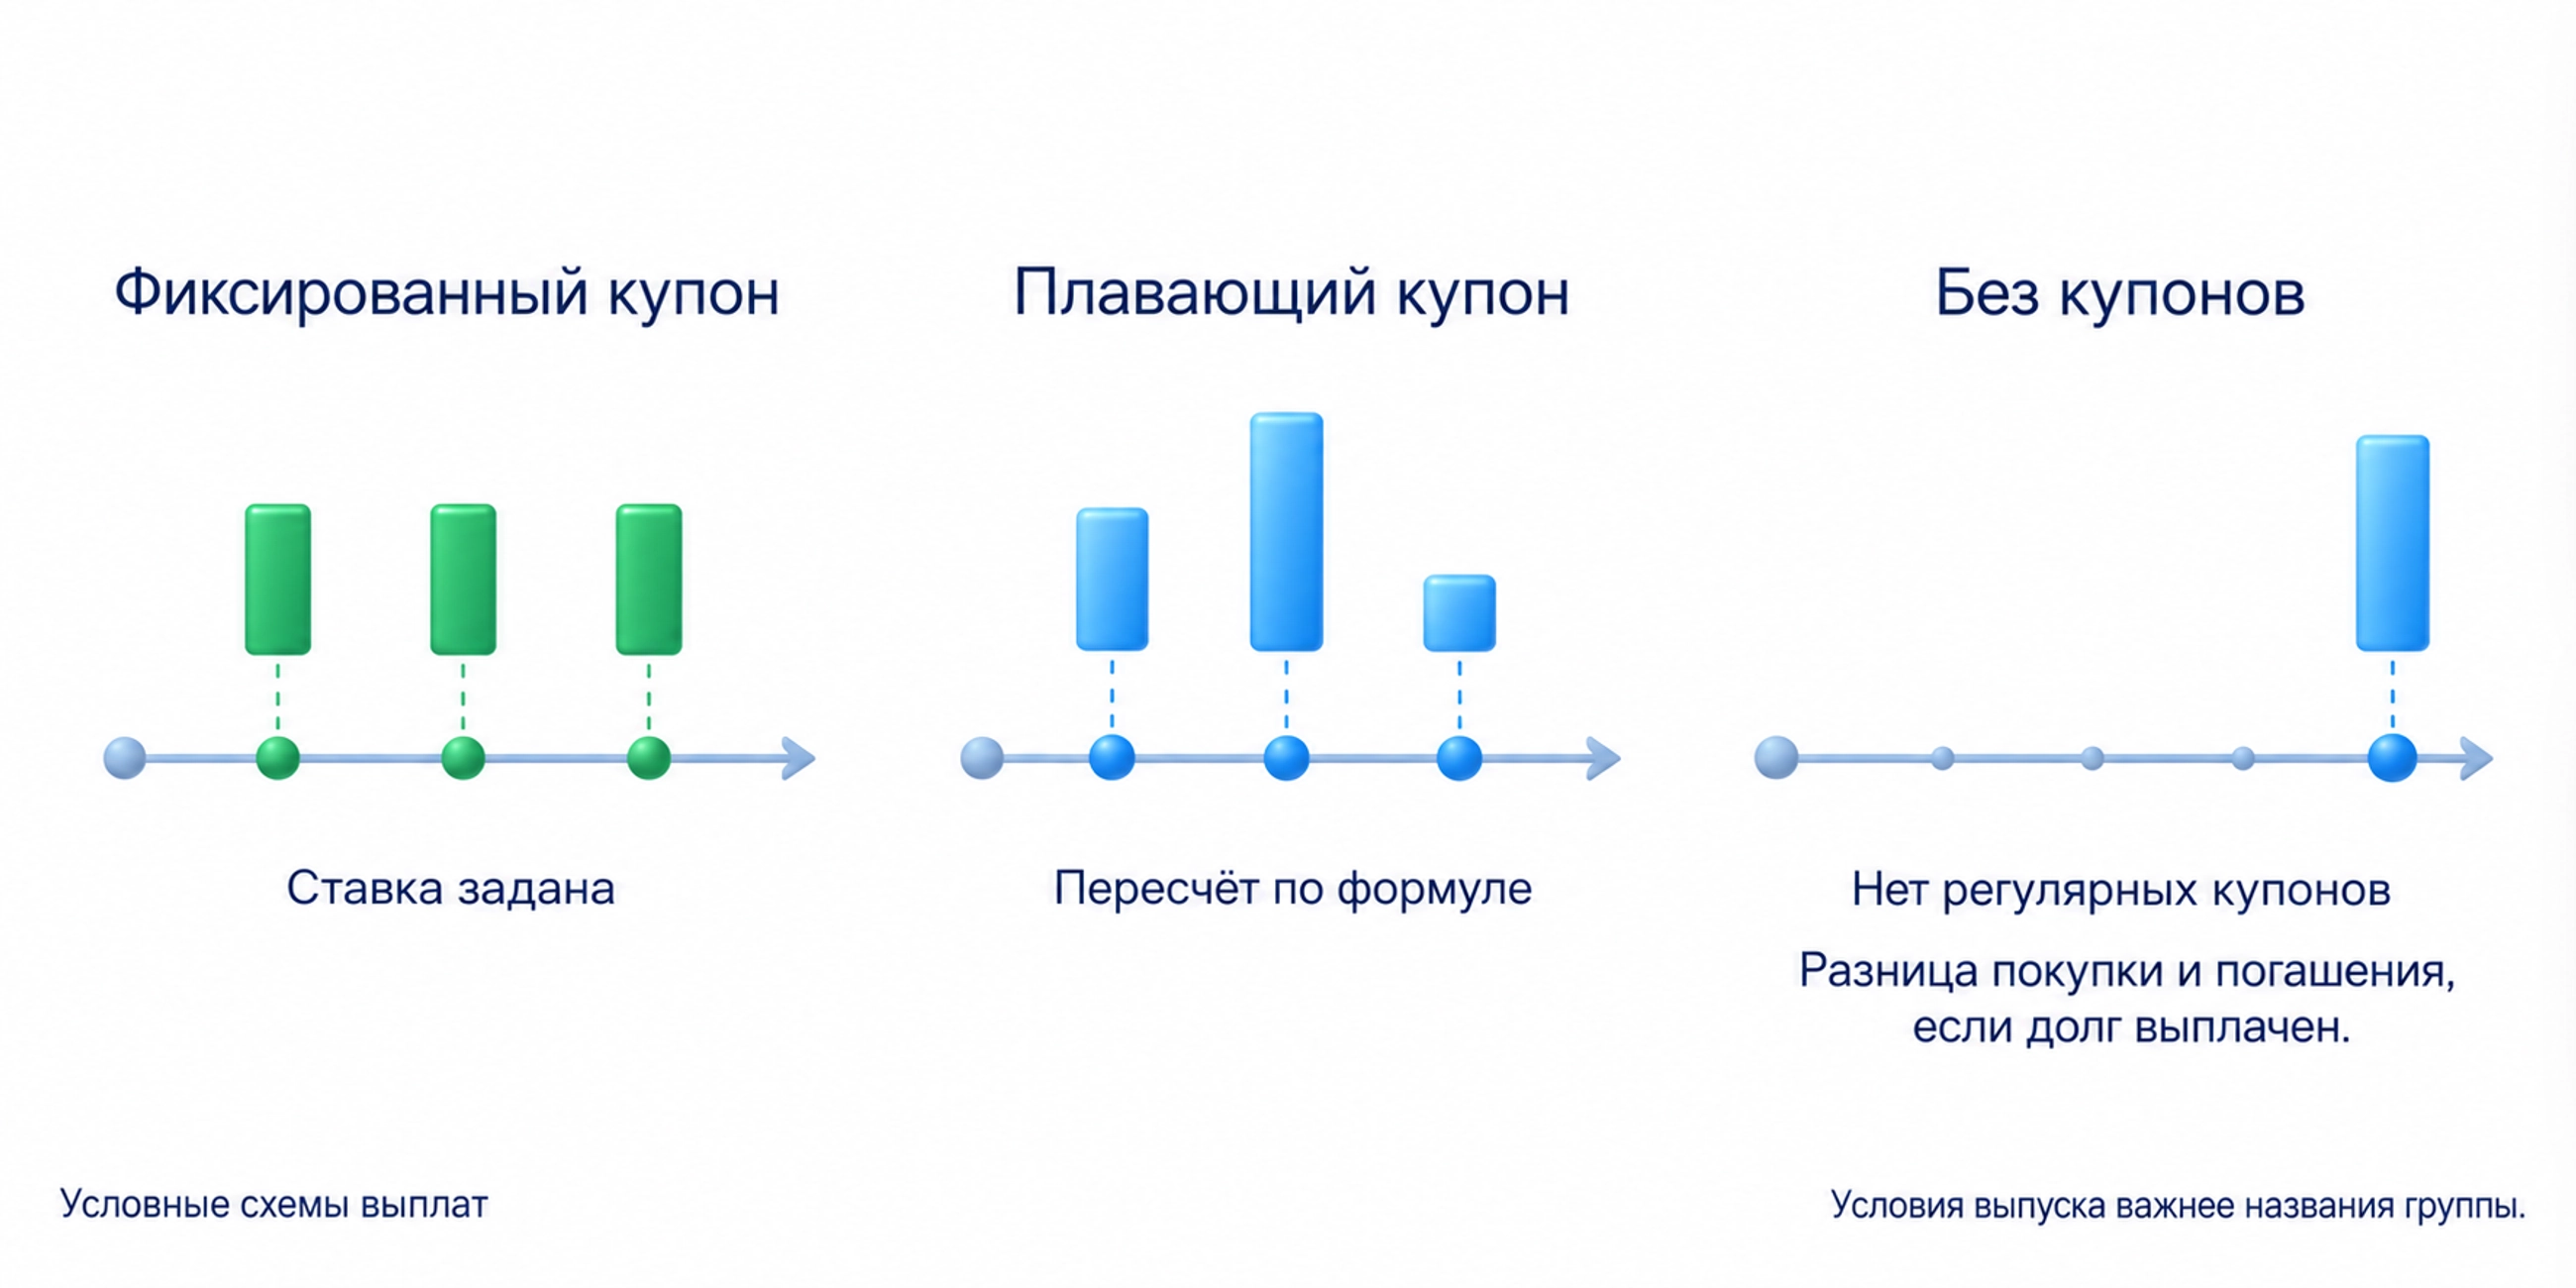
Купон представляет собой процентный платёж держателю. У фиксированного купона заранее задана ставка, у плавающего её пересчитывают по установленной формуле. Проверяйте не только годовой процент, но и даты платежей, базу начисления и право эмитента менять условия. Бескупонная облигация не делает регулярных купонных выплат.
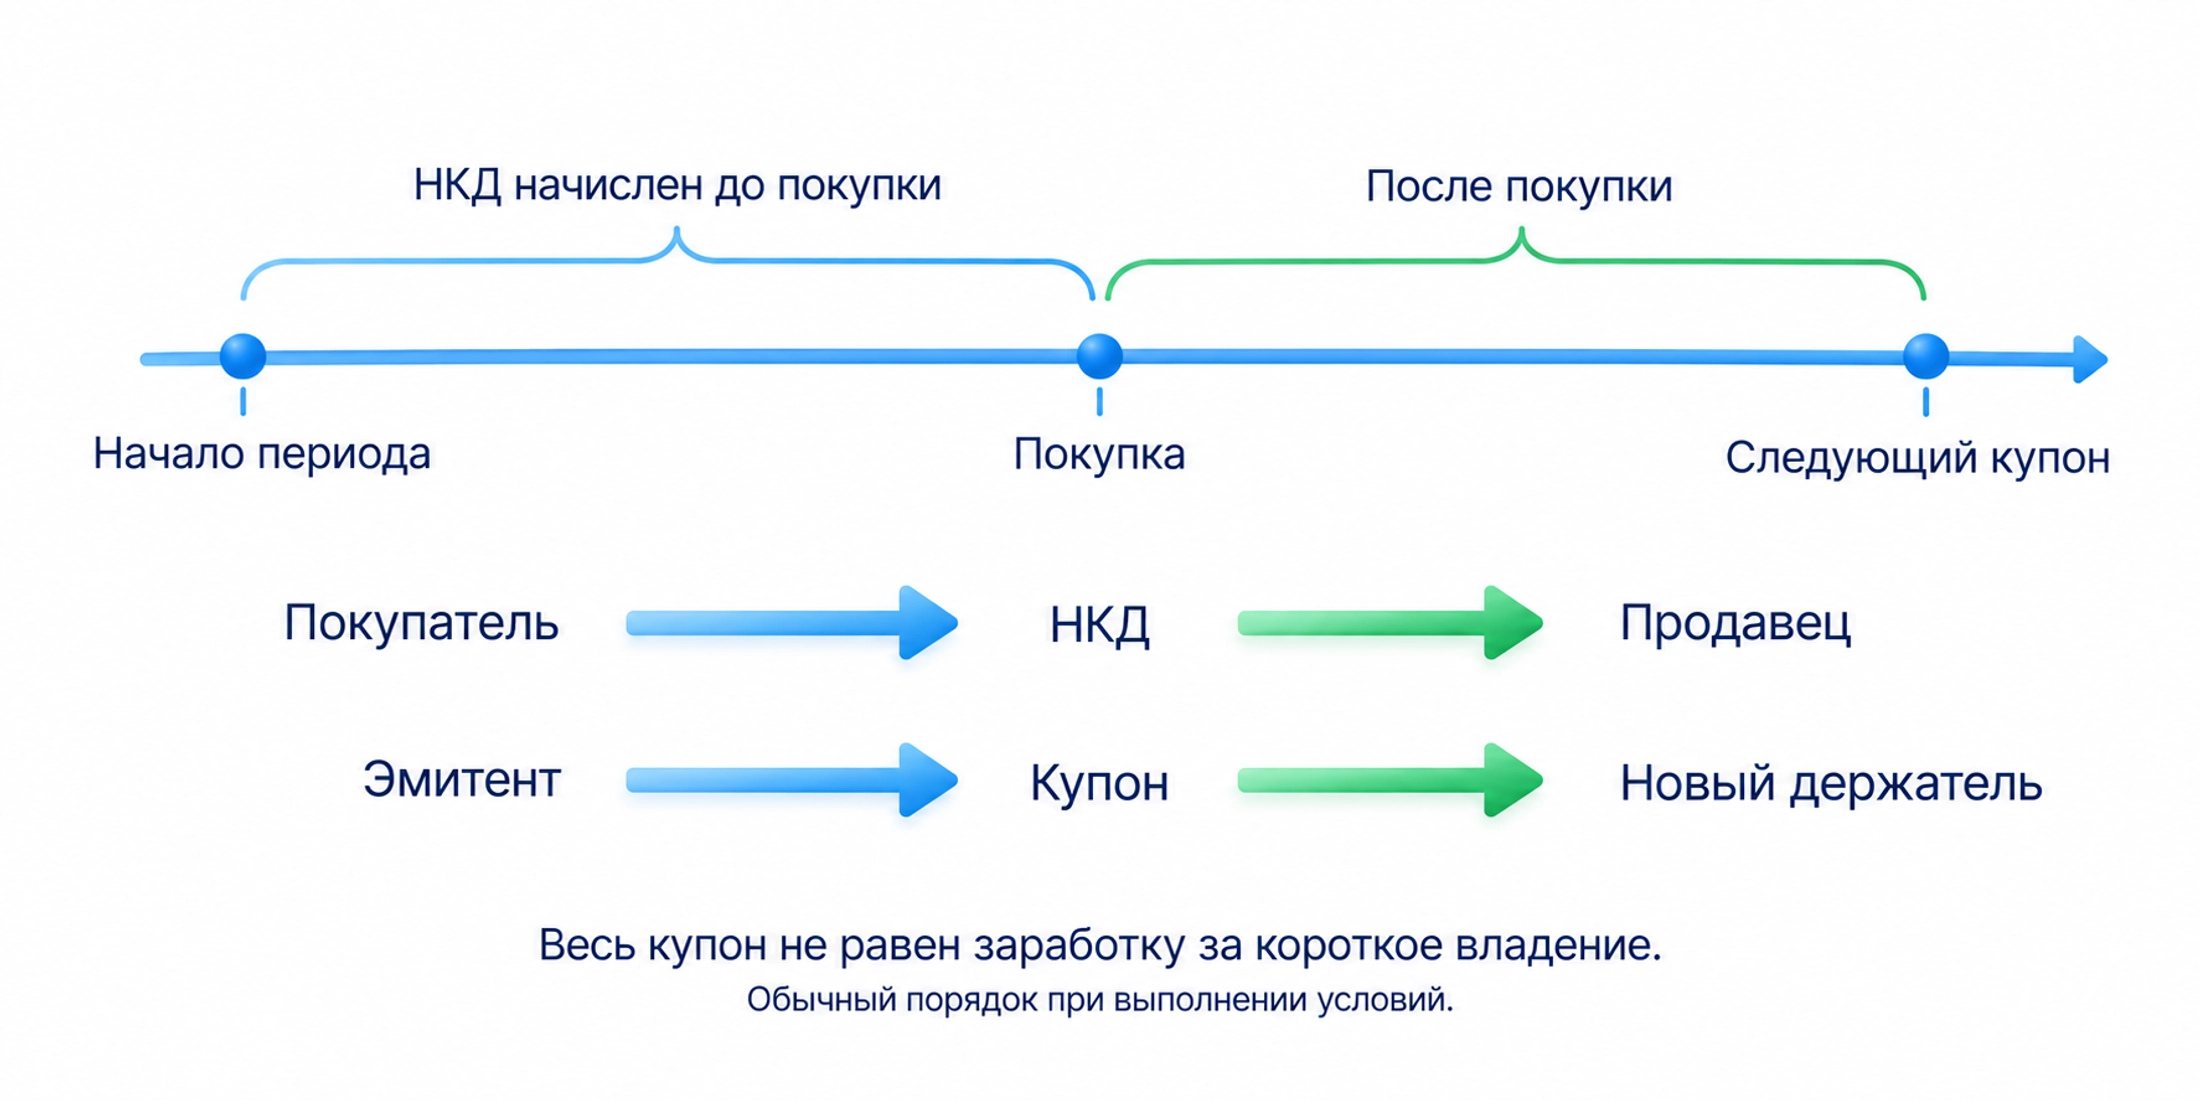
Накопленный купонный доход, или НКД, отражает процент, начисленный с начала текущего купонного периода. При обычной покупке между выплатами покупатель возмещает его продавцу. Чистая цена не включает НКД, полная, или грязная, включает. В терминале важно проверить, какая именно цена показана и какая сумма будет списана с учётом комиссии.
После покупки следующий купон при выполнении условий получает новый держатель. Но весь этот платёж не становится его заработком за короткое время: часть уже уплачена продавцу в составе НКД. Точные дни начисления, дата фиксации держателей и особенности расчётов зависят от выпуска и рынка. При дефолте или особых условиях сделки обычный порядок может не применяться.
Чем купон отличается от доходности
Купонная ставка относится к номиналу, текущая доходность сопоставляет годовой купон с рыночной ценой, а доходность к погашению учитывает будущие платежи и возврат долга. Эти показатели отвечают на разные вопросы. Особенно заметно различие, когда облигацию покупают дешевле или дороже номинала.
Возьмём учебную облигацию в рублях: номинал 1000, фиксированная ставка 8% годовых, чистая цена 950 и НКД 20. Годовой купон составит 80 рублей. Без комиссии для покупки потребуется 970 рублей: 950 + 20. Текущая доходность, рассчитанная по чистой цене, равна 80 / 950 × 100%, примерно 8,42%. Это не итоговая прибыль за год и не доходность к погашению.
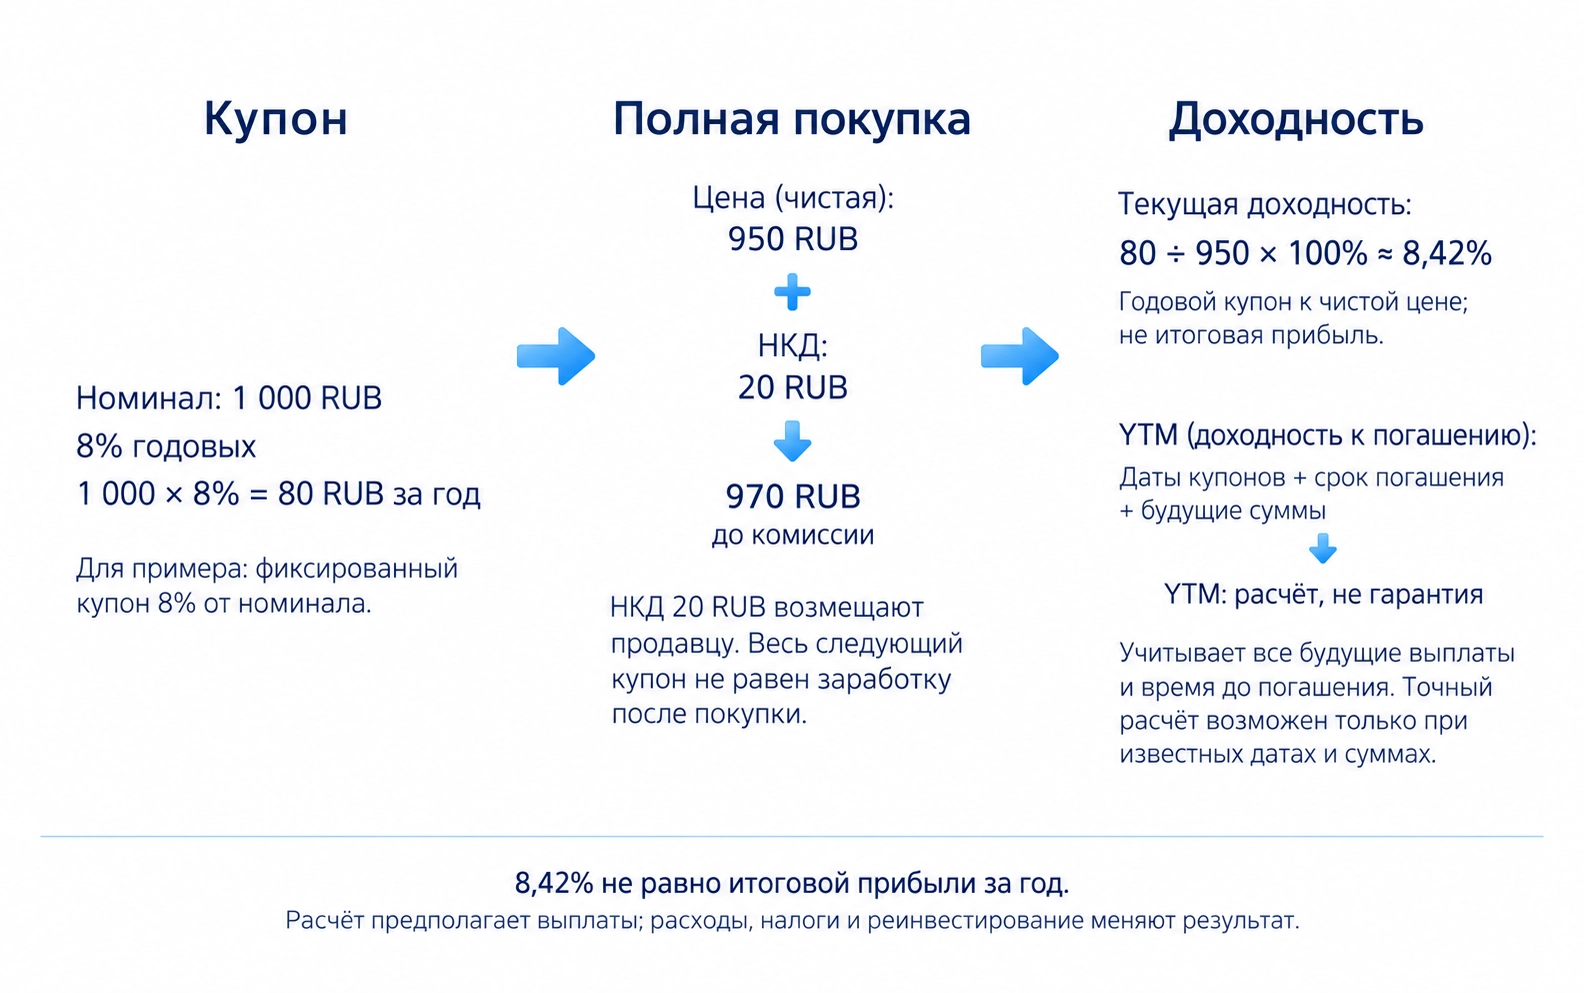
В этом же случае погашение по номиналу добавит разницу между 1000 и чистой ценой покупки 950, если эмитент выполнит обязательства. Чтобы превратить все платежи в сопоставимую годовую доходность, нужны срок до погашения и даты купонов. Без этих данных объявлять точную доходность к погашению нельзя. Налоги и расходы тоже уменьшают результат инвестора.
Доходность к погашению является годовой расчётной ставкой, при которой приведённая стоимость предусмотренных будущих платежей равна цене облигации. Приведение учитывает, что деньги поступают в разные моменты. Показатель предполагает своевременные выплаты и удержание до погашения; результат при реинвестировании купонов зависит ещё и от ставки, по которой их удастся вложить. Это расчёт по условиям, а не гарантия фактического дохода.
Если эмитент вправе досрочно погасить бумагу, проверьте также доходность к соответствующей дате выкупа. После такого погашения будущие купоны перестают поступать. Более высокий купон не компенсирует автоматически покупку по высокой цене или необходимость заново размещать деньги по меньшей ставке.
Какие бывают облигации
Государственные бумаги выпускает государство, муниципальные связаны с региональными или местными заёмщиками, корпоративные с компаниями. Название группы не создаёт единой шкалы безопасности. Платёжеспособность государства, валюта долга, условия конкретного выпуска и финансовое положение компании важнее предположения, что любой государственный долг надёжен.
Высокодоходные облигации обычно предлагают большую доходность за повышенный кредитный риск, то есть риск невыплаты долга. Причиной могут быть большая долговая нагрузка, нестабильный доход или непроверенная бизнес-модель. Рейтинг является оценкой кредитного качества и может меняться. Он не страхует владельца от потери.
По денежным потокам различают фиксированные купоны, плавающие купоны и бескупонные выпуски. У плавающего купона важны базовая ставка, надбавка и частота пересмотра. У дисконтной бескупонной бумаги доход при покупке дешевле суммы погашения возникает из разницы этих сумм, если долг выплачен. Выпуски с индексацией могут изменять номинал или выплаты по своей формуле; слово «инфляционный» не заменяет чтение условий.
Почему цена облигации меняется
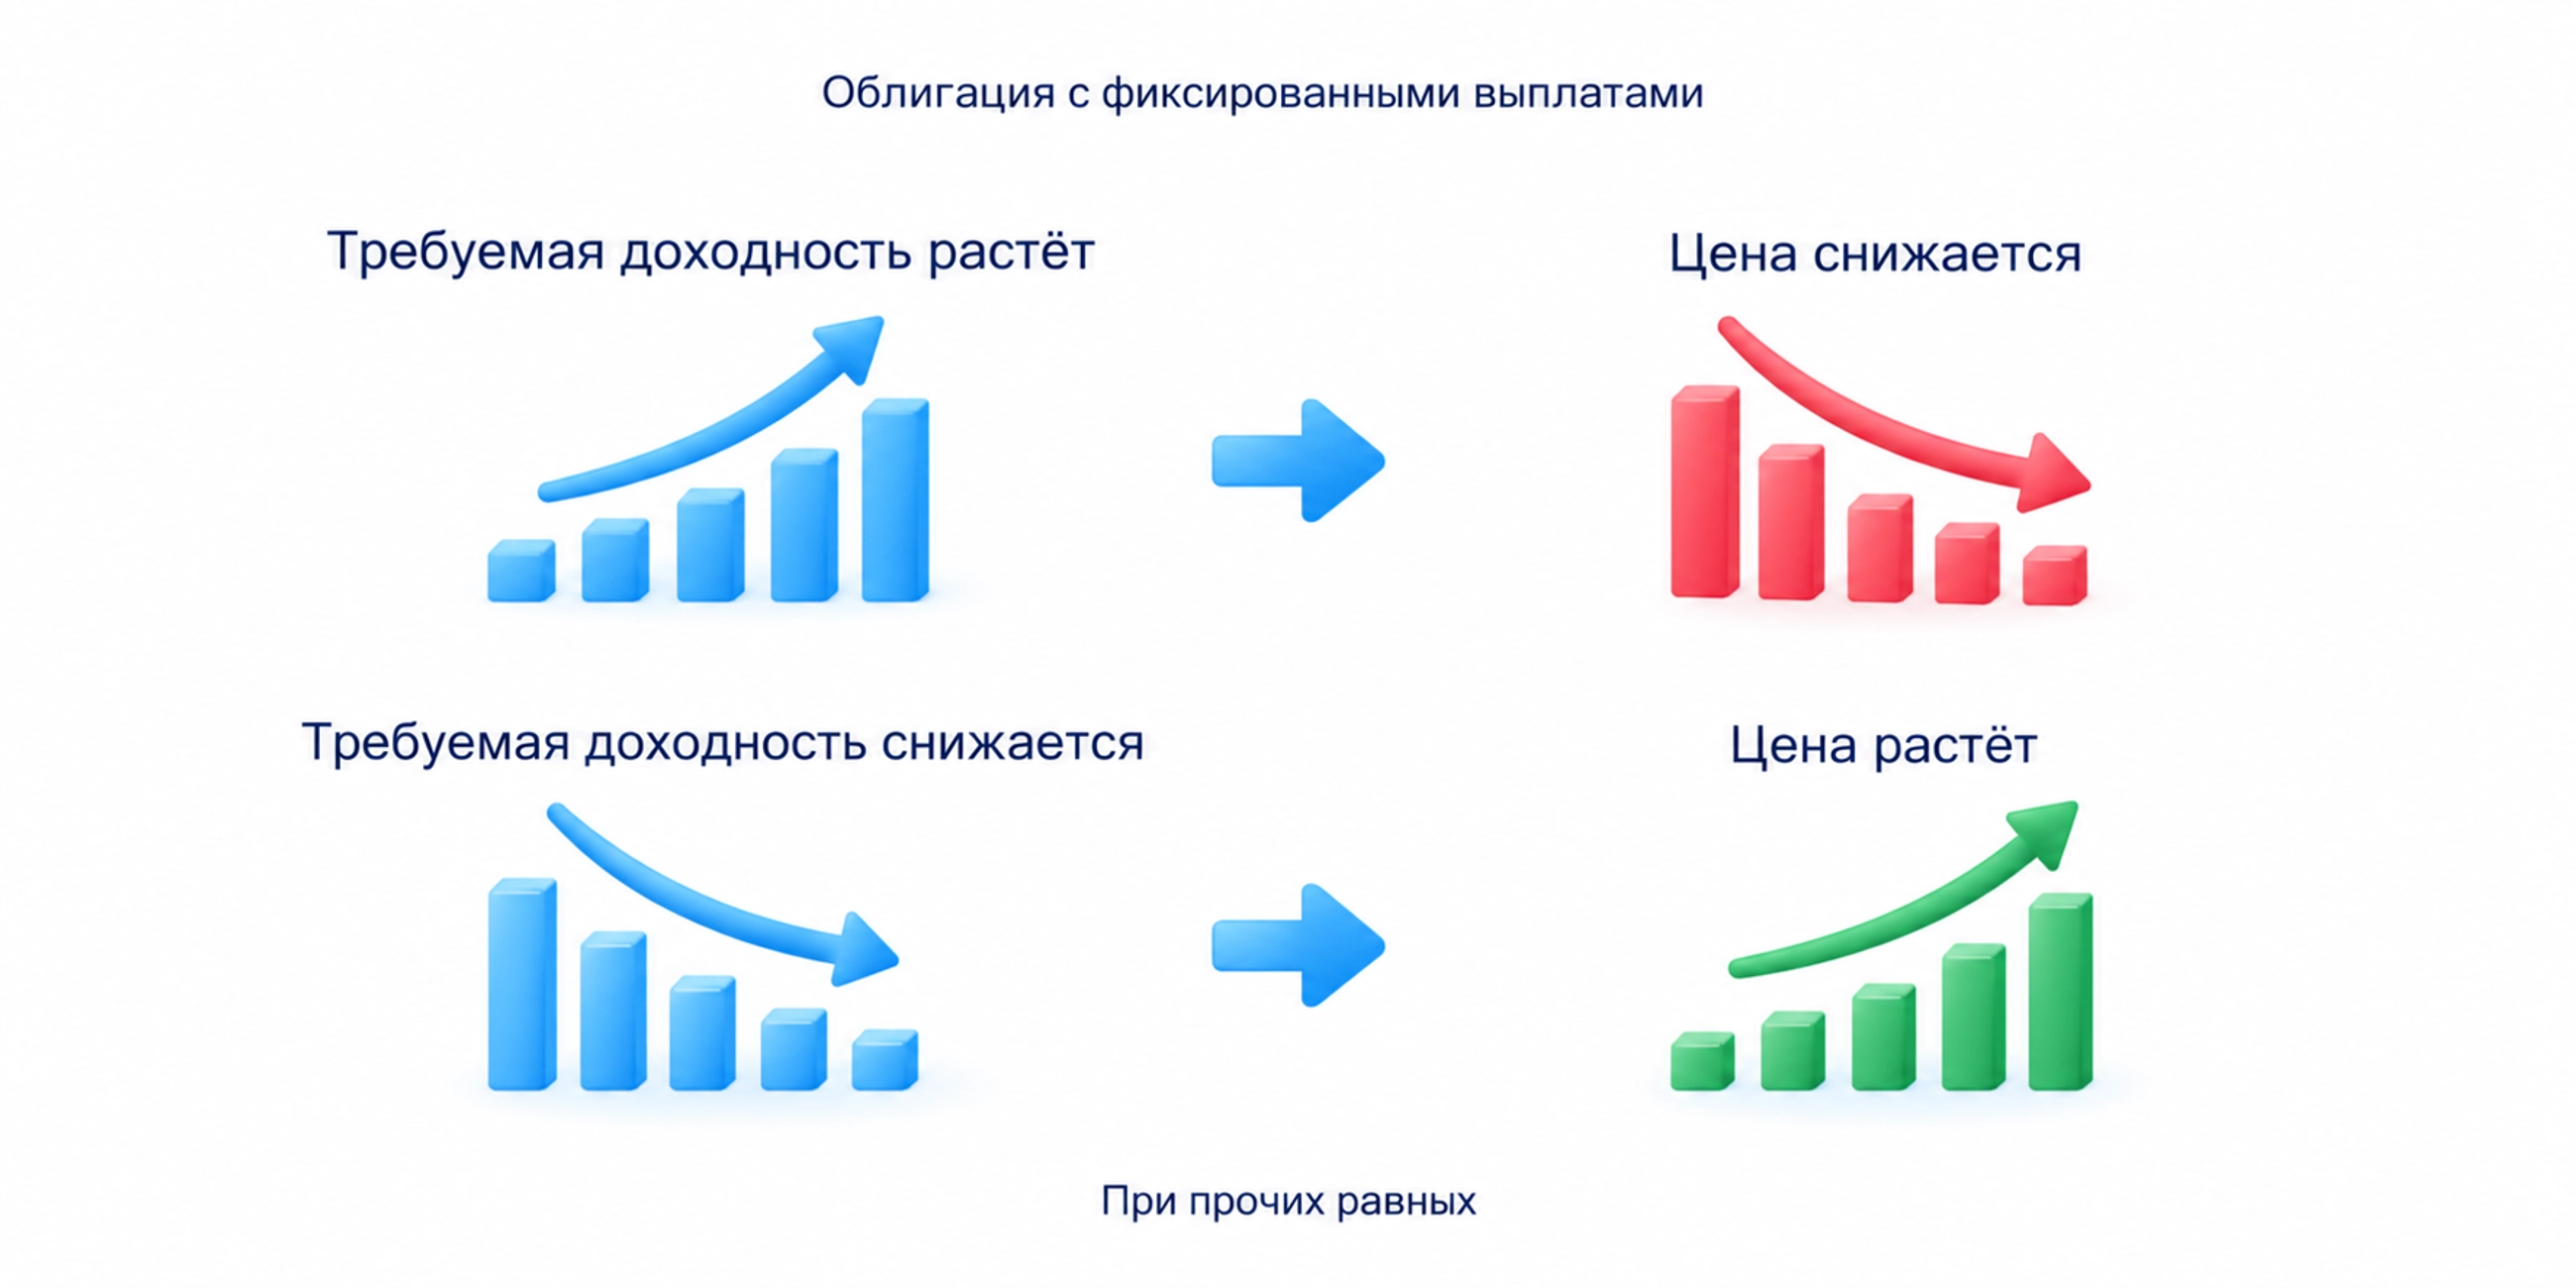
Цена отражает стоимость будущих выплат для нового покупателя. При прочих равных повышение требуемой рынком доходности снижает цену простой облигации с фиксированными платежами: прежний поток становится менее привлекательным. Снижение требуемой доходности действует в обратную сторону. Рыночная доходность зависит не только от решения центрального банка, но и от ожиданий, кредитного качества и ликвидности выпуска.
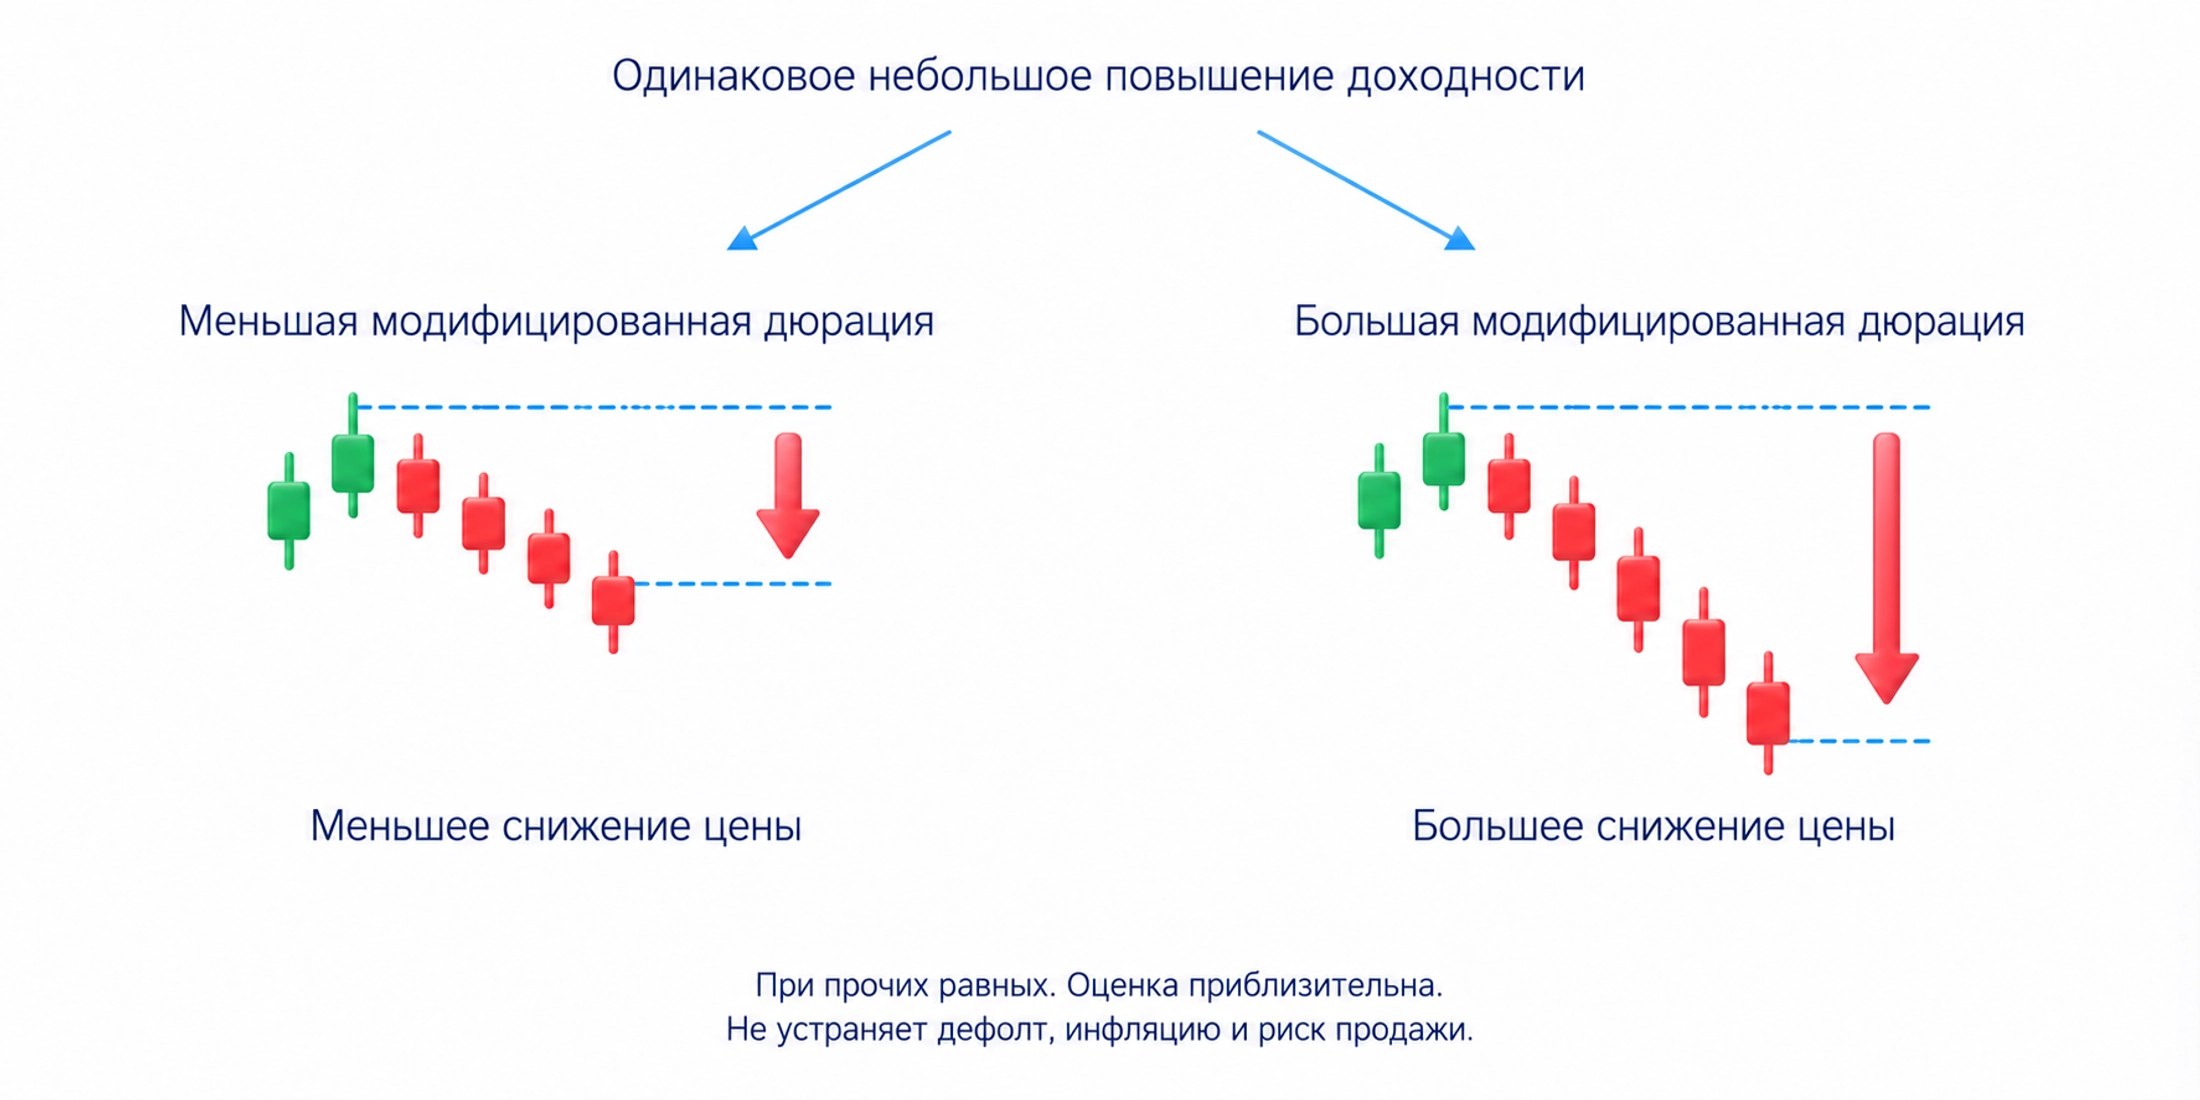
Дюрация описывает временную структуру платежей и помогает оценивать чувствительность цены к изменению доходности. Дюрация Маколея является средним сроком получения денежных потоков с весами по их приведённой стоимости. Для оценки изменения цены используют модифицированную дюрацию; при встроенных правах досрочного погашения может потребоваться эффективная дюрация. Это не срок «окупаемости купонами».
При прочих равных более высокая модифицированная дюрация означает более сильную реакцию цены на небольшое изменение доходности. Оценка приблизительна: при крупных изменениях и изменении ожидаемых выплат зависимость усложняется. Низкая дюрация не устраняет дефолт, инфляцию и трудности продажи.
Спред доходности представляет собой разницу доходностей сравниваемых бумаг. Корпоративный выпуск часто требует надбавки к государственному ориентиру за кредитный риск и меньшую ликвидность. Сравнивать следует бумаги близкого срока или дюрации, в одной валюте и с учётом особенностей погашения. Большой спред не доказывает, что бумага недооценена: рынок может учитывать реальную проблему заёмщика.
Кривая доходности сопоставляет доходности долгов одного типа и валюты с разными сроками. При инверсии короткие сроки дают более высокую доходность, чем длинные. Такая форма может отражать ожидания снижения будущих ставок или ухудшения экономической ситуации. Исследователи Федерального резервного банка Сент-Луиса рассматривают инверсию как сигнал ожиданий, а не причину рецессии. Она не задаёт дату спада и не является готовой командой продать другой актив.
Какие риски проверить перед покупкой
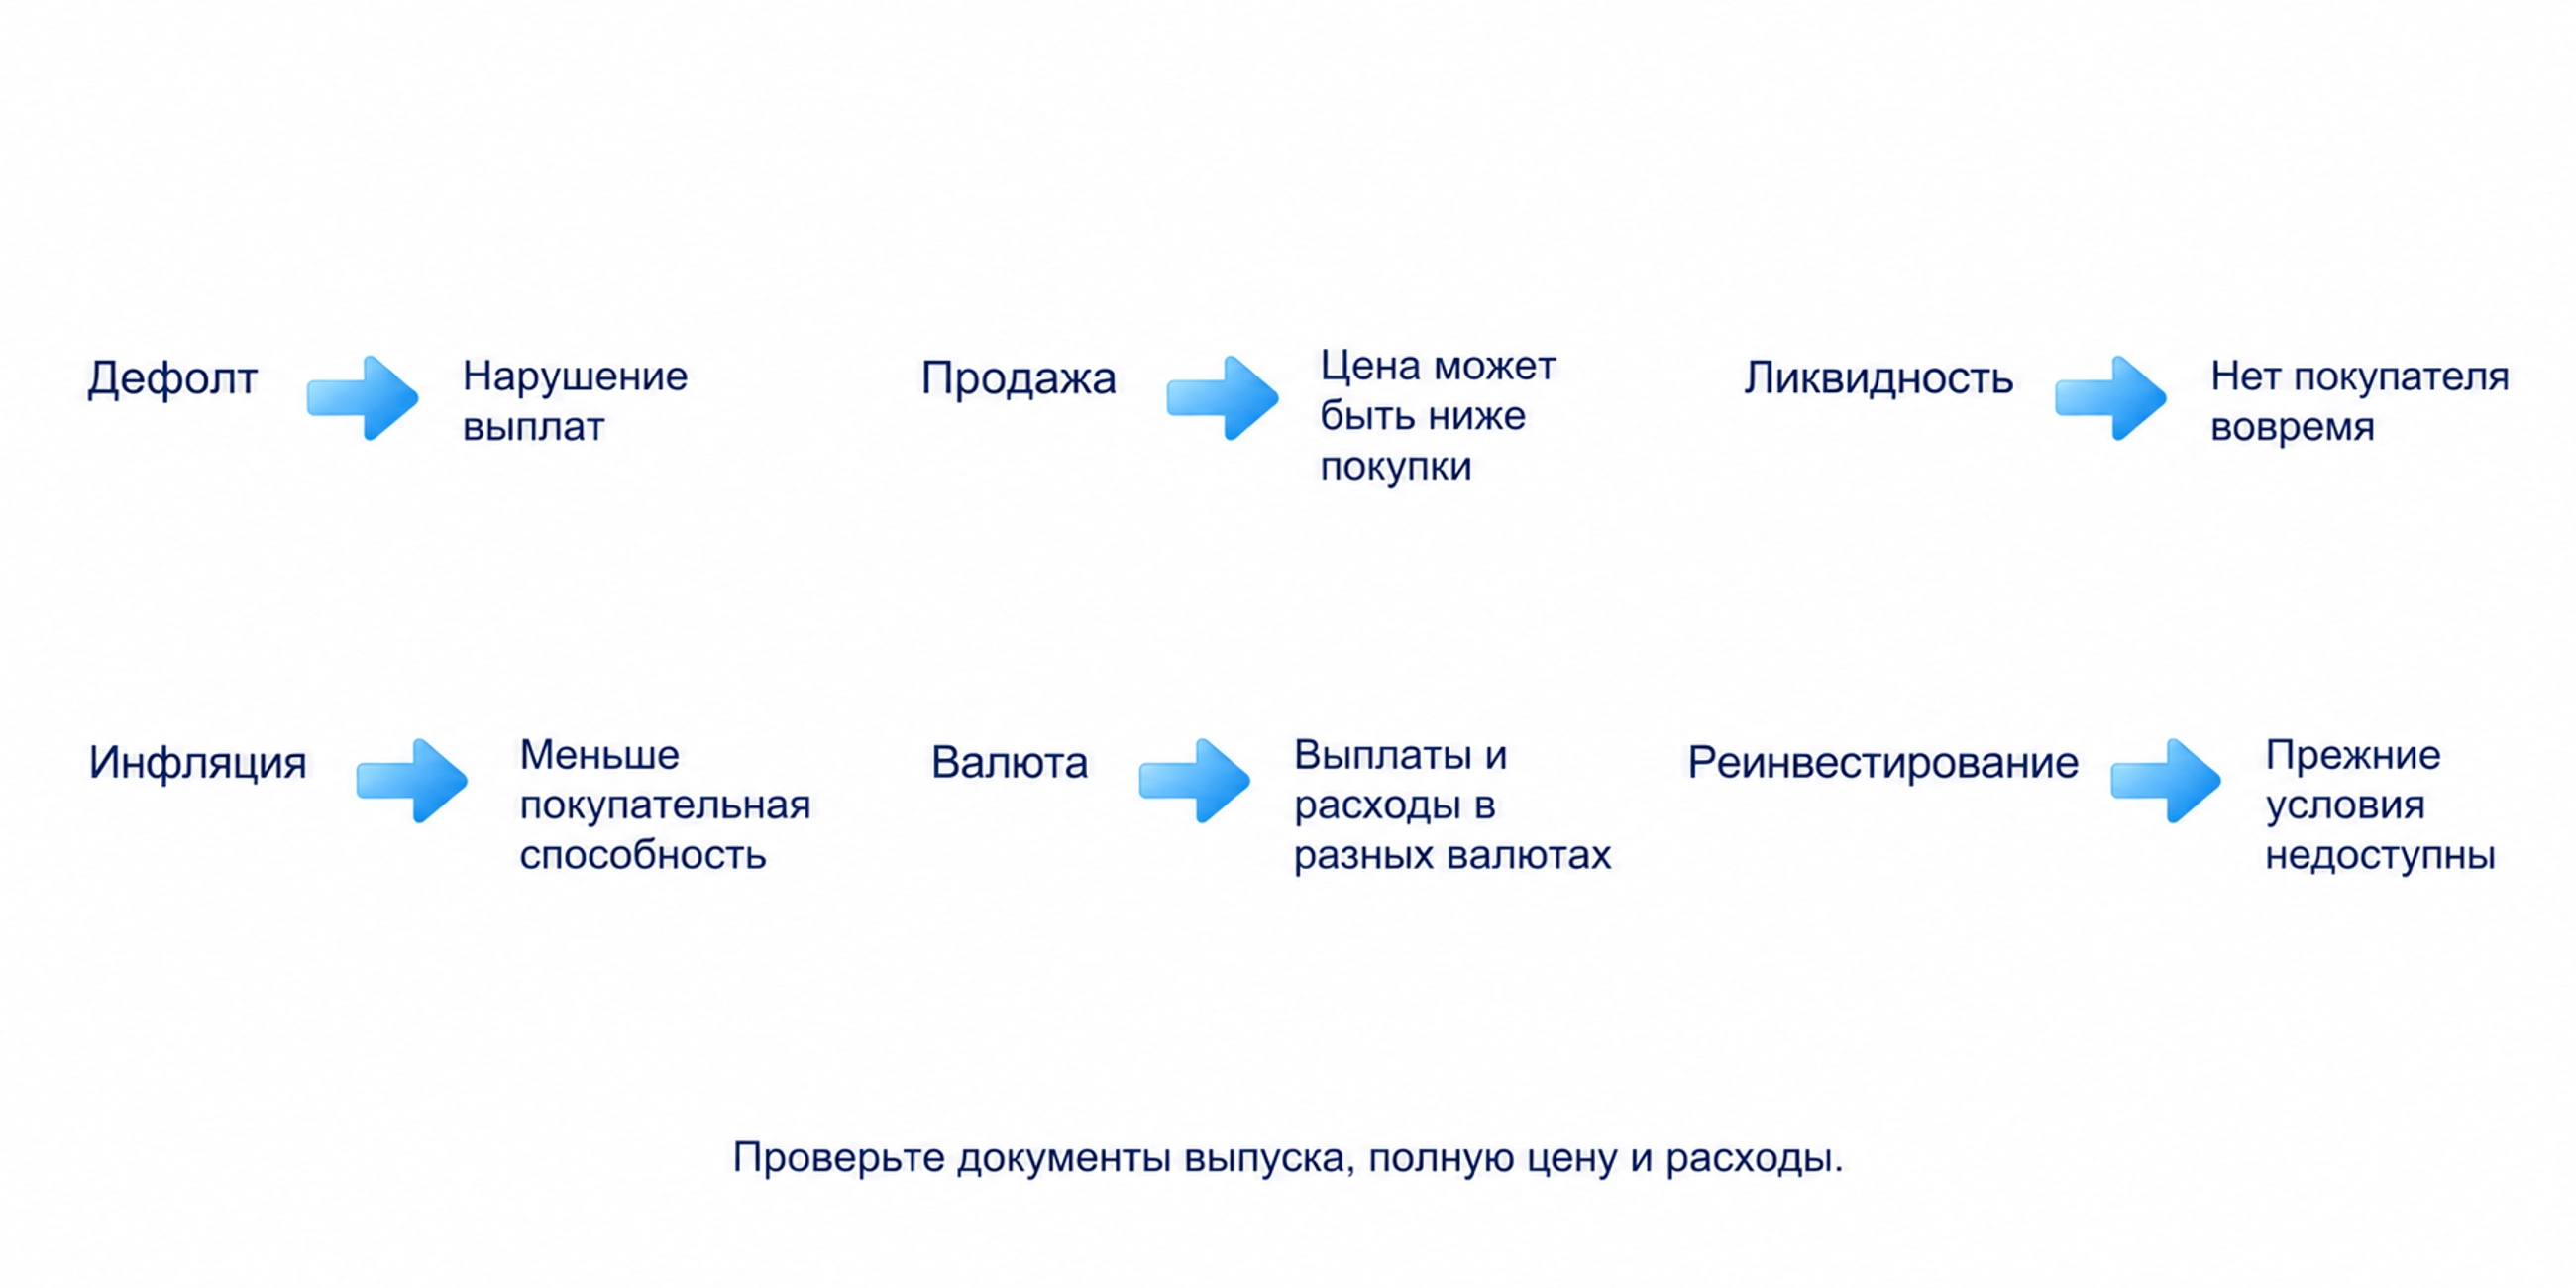
Дефолт означает нарушение обязательств по выплатам. Если кредитное положение эмитента ухудшается, цена может упасть ещё до пропуска купона. Даже залог не обеспечивает мгновенное и полное возмещение: важны стоимость обеспечения и порядок требований. Поэтому проверяют долговую нагрузку, способность обслуживать долг и условия конкретного выпуска.
Процентный риск особенно важен, если деньги могут понадобиться до погашения. Тогда облигацию придётся продавать по доступной рыночной цене, а не по номиналу. При низкой ликвидности покупателя может не оказаться в нужный момент; широкий разрыв цен покупки и продажи увеличивает потери при выходе.
Инфляция уменьшает покупательную способность будущих денег. Если валюта выплат отличается от валюты ваших расходов, появляется валютный риск. При досрочном выкупе или получении купонов остаётся риск реинвестирования: разместить деньги на прежних условиях может не получиться. Эти риски сохраняются даже при исправном обслуживании долга.
Перед покупкой найдите документы выпуска и выпишите сумму погашения, график купонов, формулу плавающей ставки, права досрочного выкупа и порядок требований. Затем проверьте полную стоимость покупки, доступную цену продажи и расходы. Если назначение платежей или условие выкупа непонятно, расчёт доходности пока не завершён.
Для практического трейдинга это знание даёт экономический контекст, но не заменяет условие входа. В разделе курса о фундаментальном анализе Арапов предлагает новичку сначала освоить цену, структуру движения и объём, а затем добавлять макроэкономический контекст. Это порядок обучения автора, а не стратегия торговли облигациями. После изменения ставки сначала проверяют, что произошло с самим инструментом, вместо входа только по новости.
Более широкий разбор ставок и экономических показателей находится в материале о фундаментальном анализе. При выборе самой облигации основой остаются её денежные потоки, цена и условия обязательств. Сохраните расчёт до покупки: какую выплату вы ожидаете, в какую дату и при каком изменении условий придётся пересмотреть решение.
Часто задаваемые вопросы
Долговая ценная бумага. Эмитент обязуется выполнять предусмотренные выплаты, а покупатель становится кредитором. Условия могут быть известны заранее, но их выполнение и цена продажи не гарантированы.
Купон представляет собой платёж по условиям выпуска. Доходность зависит также от цены покупки и времени выплат. Текущая доходность учитывает годовой купон и цену; доходность к погашению учитывает предусмотренные будущие денежные потоки.
Накопленный купонный доход отражает процент, начисленный в текущем купонном периоде. При обычной покупке между выплатами его возмещают продавцу дополнительно к чистой цене. Полный следующий купон не равен заработку нового владельца за время владения.
По эмитенту различают государственные, муниципальные и корпоративные. По платежам встречаются фиксированные, плавающие купоны и бескупонные выпуски. Надёжность определяется условиями и платёжеспособностью, а не только названием группы.
Да. Эмитент может нарушить обязательства, цена продажи может снизиться из-за изменения доходности, а инфляция уменьшает покупательную способность выплат. Ликвидность, валюта и досрочный выкуп добавляют свои риски.
Она описывает временную структуру платежей. Модифицированная дюрация оценивает чувствительность цены к небольшому изменению доходности: при прочих равных большее значение означает более сильную реакцию. Оценка не устраняет другие риски.
Короткие долговые бумаги дают большую доходность, чем длинные сопоставимые бумаги. Это может отражать ожидания снижения будущих ставок или ухудшения экономики, но не гарантирует рецессию и не задаёт момент сделки.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




