Токеномика описывает правила выпуска, распределения и использования криптовалютного токена. Она помогает понять, сколько единиц доступно сейчас, кто сможет получить их позже и зачем участникам нужен токен. Разобрав эти правила, можно оценить риски предложения и проверить обещания проекта. Предсказать будущую цену только по токеномике нельзя.
Зачем нужен токен и что получает держатель
Начните с действия, для которого нужен токен. Он может оплачивать работу сети, открывать доступ к сервису, участвовать в голосовании или использоваться для вознаграждений. Название «токен проекта» само по себе не объясняет ни спрос, ни права покупателя. Основные различия монет и токенов разобраны в материале об основах криптовалют.
Отдельно проверьте, какое право закреплено правилами. Возможность голосовать за изменения протокола не равна доле в компании и не означает получение её прибыли. Токенизированный актив может иметь иной набор прав, но их нужно найти в документах выпуска. Технический стандарт перевода токенов не создаёт эти права автоматически.
Работающий продукт ещё не доказывает спрос именно на его токен. Пользователь может оплачивать услугу другим активом, а проект может получать доход без обязательной передачи этого дохода держателям. Найдите связь между использованием продукта и потребностью покупать или удерживать токен. Если такая связь не описана, не заменяйте её предположением о будущем росте.
Сколько токенов существует и сколько появится позже
Количество в обращении, или circulating supply, оценивает токены, доступные на открытом рынке. Общее предложение, total supply, показывает уже созданные единицы за вычетом подтверждённого сжигания. Максимальное предложение, max supply, обозначает предусмотренный предел выпуска, если он существует. Это разные показатели: созданный токен может оставаться заблокированным и не входить в обращение.
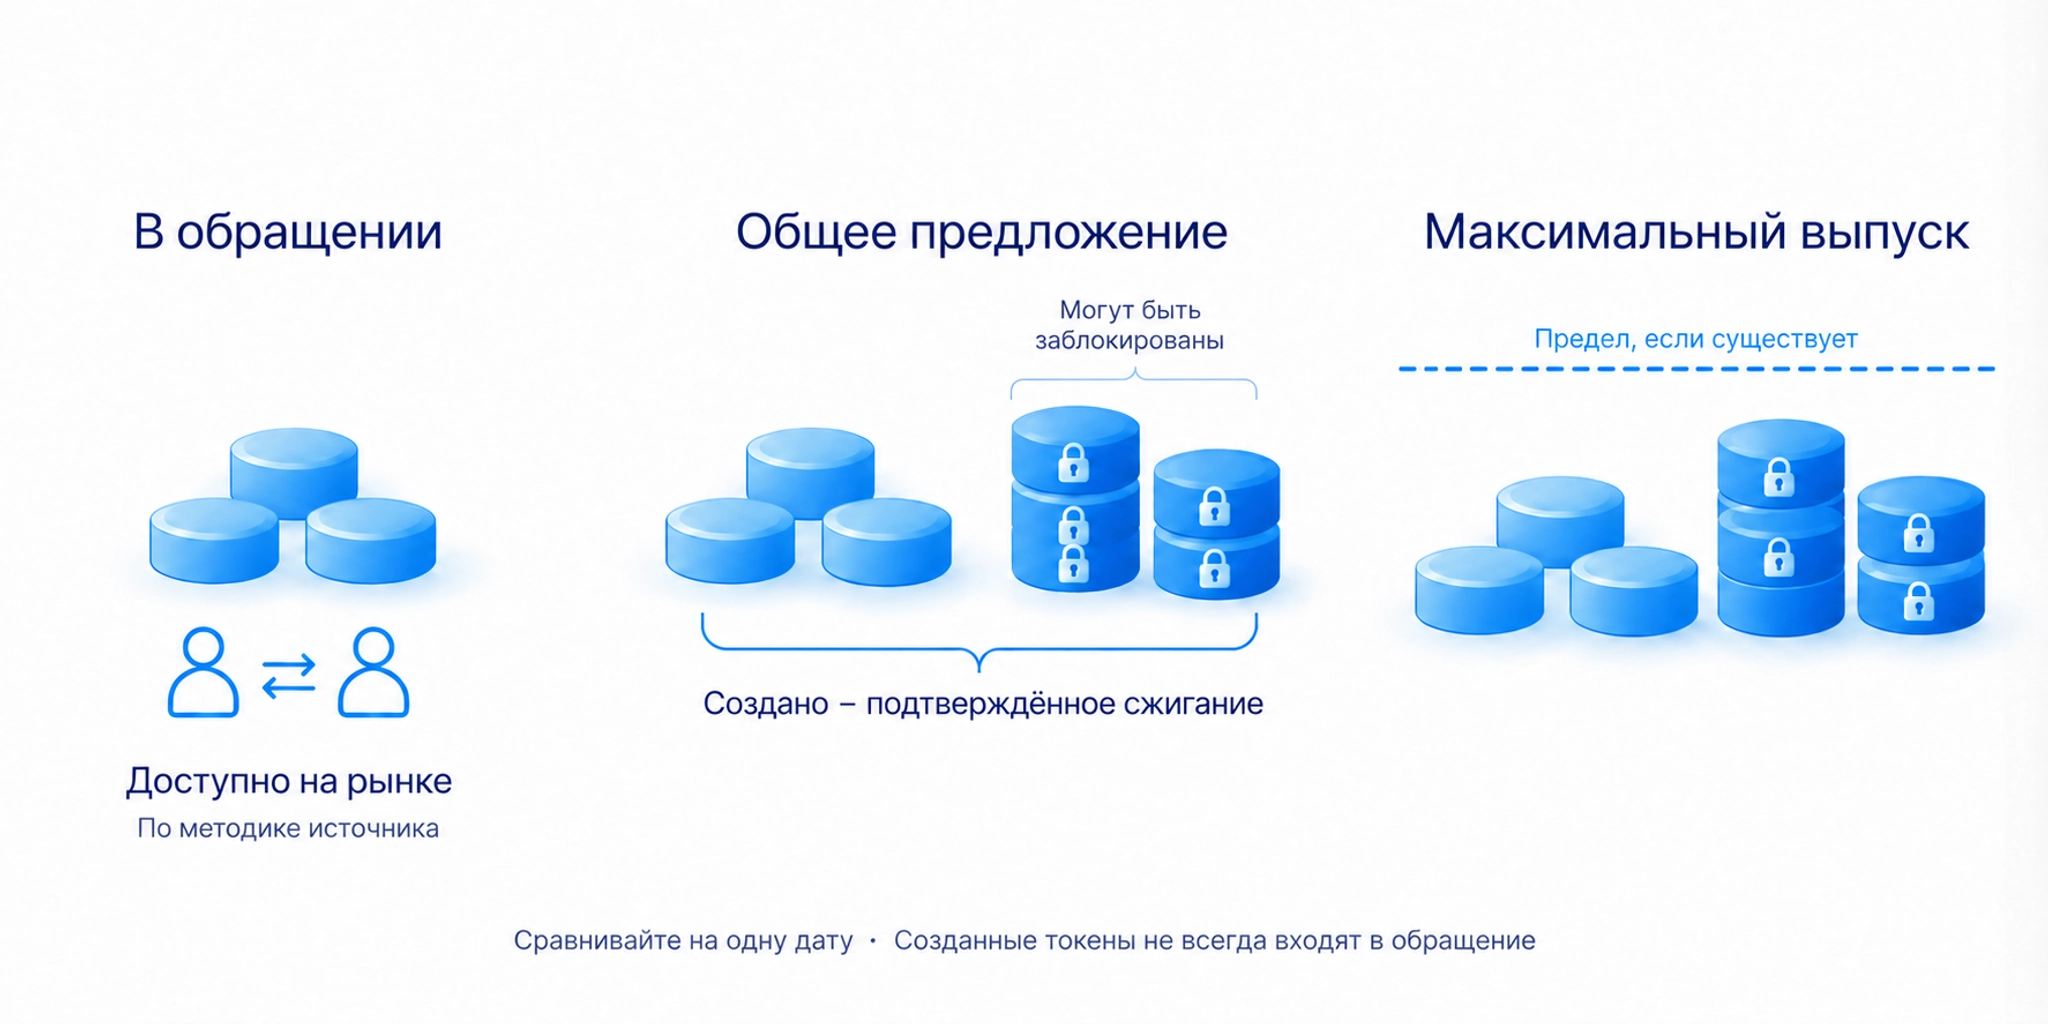
Данные об обращении зависят от методики. Агрегатор может исключать резервы команды, заблокированные распределения и другие категории. Сопоставляйте показатели на одну дату и прочитайте, какие адреса исключены. Цифра в карточке не является полным перечнем монет, которые можно немедленно купить или продать по текущей цене.
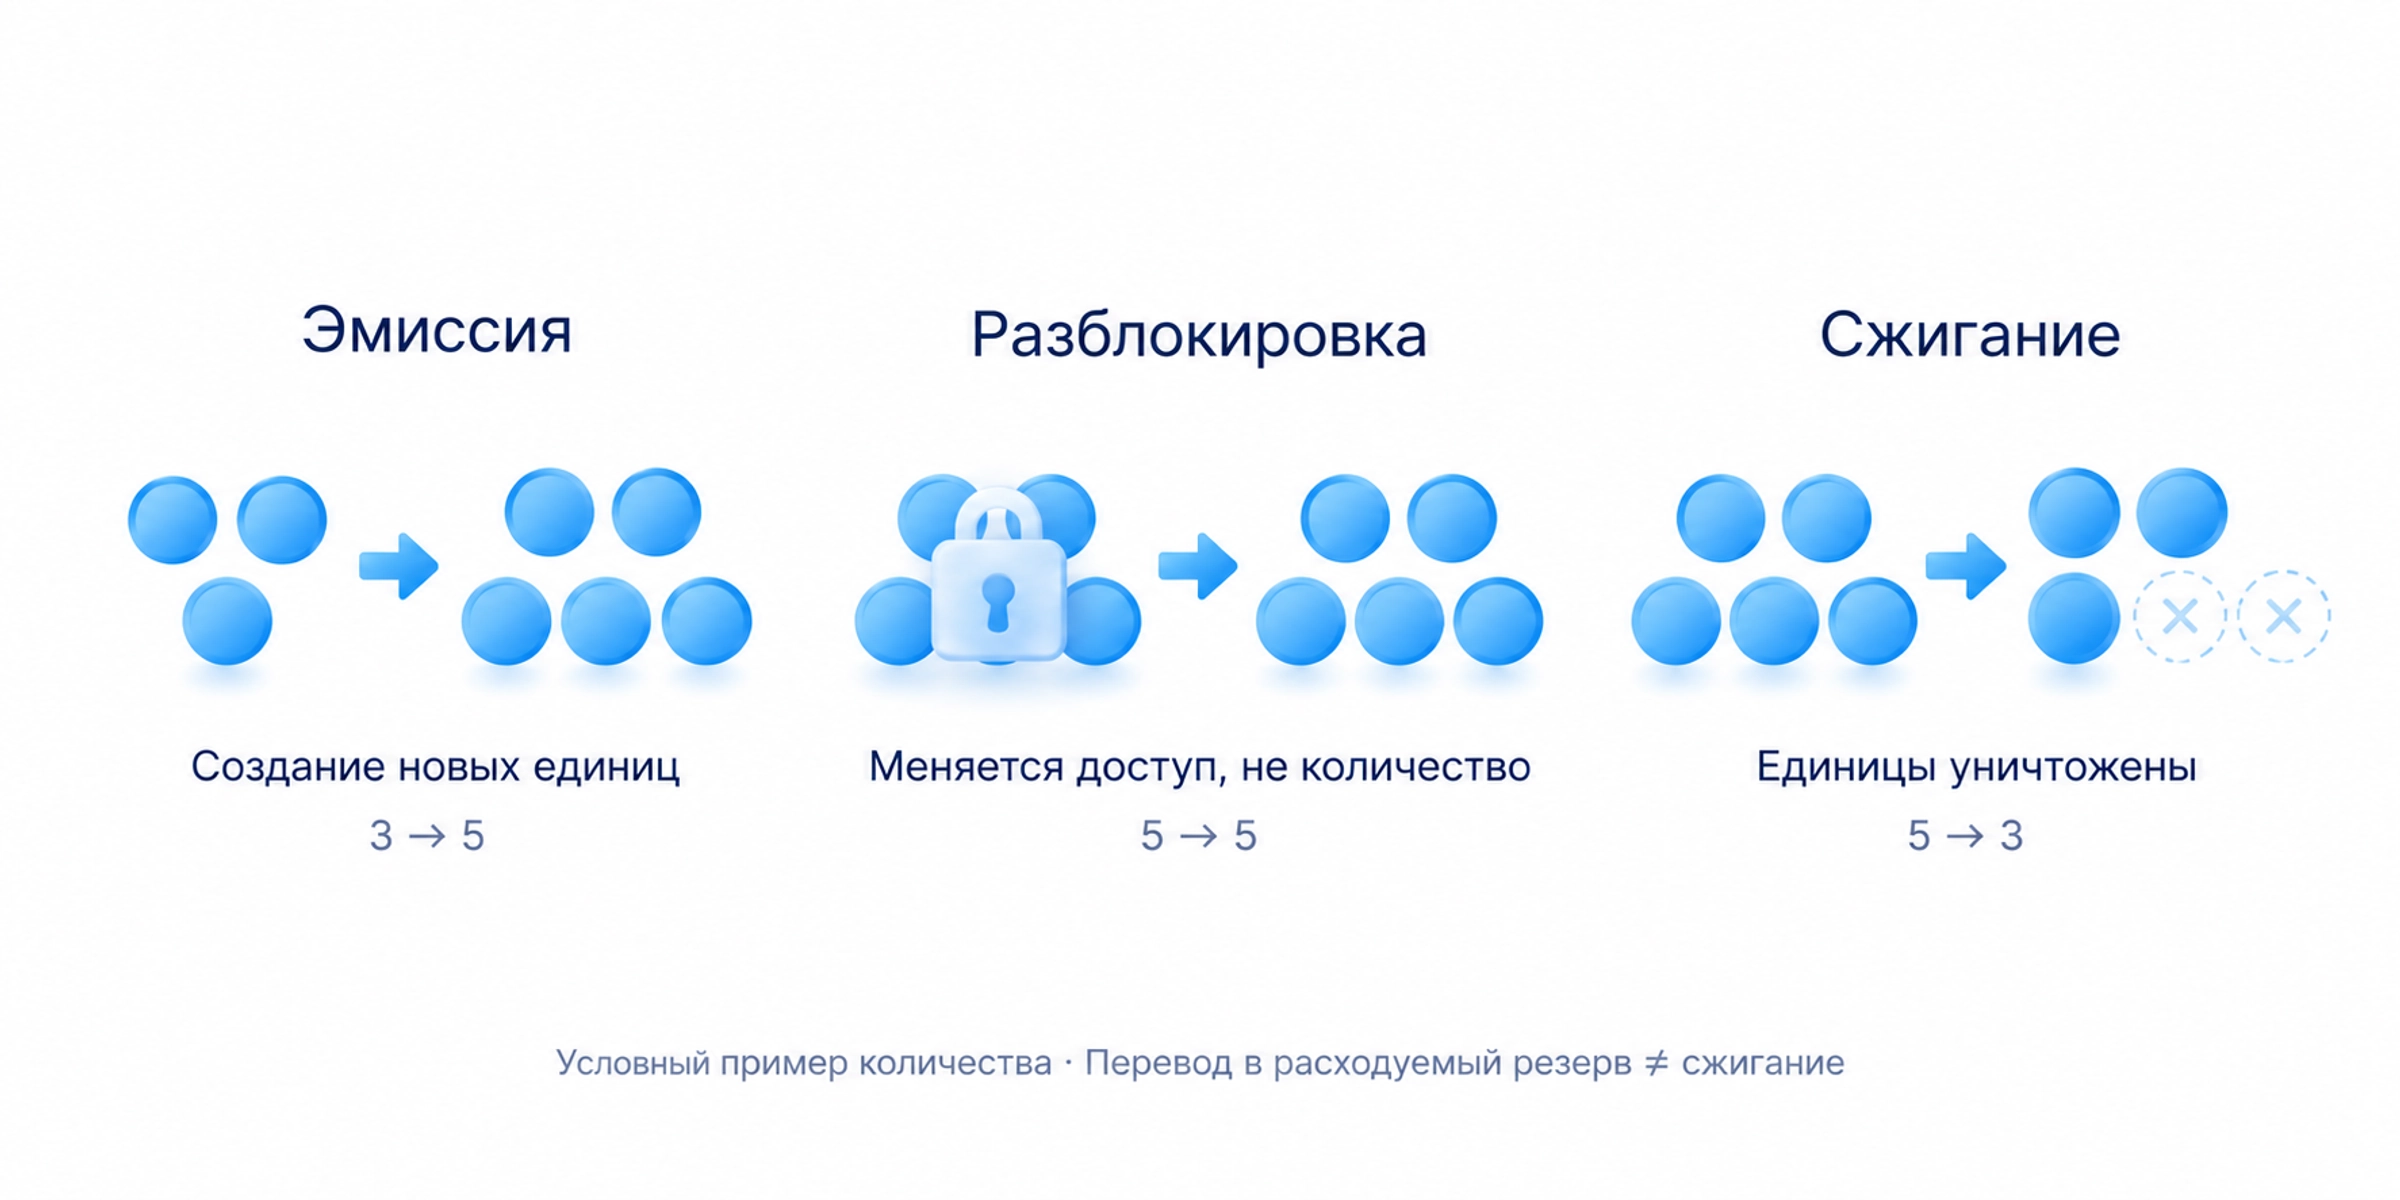
Эмиссия означает создание новых единиц. Разблокировка ранее созданных токенов меняет их доступность, но сама по себе не увеличивает общее предложение. Эти события нельзя складывать как два независимых выпуска одних и тех же монет. В графике проекта проверьте, учитывает ли будущая выдача уже созданный резерв или предполагает новую эмиссию.
Сжигание уменьшает предложение, если единицы действительно уничтожаются или становятся доказуемо недоступными по правилам механизма. Перевод в резерв с возможностью дальнейшего расходования не равен сжиганию. Если параллельно создаются новые токены, сравните выпуск и уничтожение за один период: наличие burn-механизма не означает, что количество обязательно сокращается.
Уточните, кто может изменить правила: создать новые токены, обновить контракт или принять решение голосованием. Смарт-контракт является программой, выполняющей условия в блокчейне; возможность его обновления зависит от устройства проекта. Заявленный предел нужно проверять вместе с полномочиями изменения, а не только по диаграмме распределения.
Чем капитализация отличается от FDV
Рыночная капитализация токена рассчитывается как текущая цена одной единицы, умноженная на количество в обращении. FDV, полностью разводнённая оценка, использует цену и более широкое предложение. В разных источниках это может быть максимальный выпуск или общее предложение. Прежде чем сравнивать FDV двух проектов, проверьте, какое количество подставлено в каждом случае.
Рассмотрим учебный проект с ценой 2 доллара за токен. В обращении находятся 10 миллионов единиц, общее предложение составляет 60 миллионов, а предусмотренный максимум равен 100 миллионам. Капитализация составляет 2 × 10 миллионов = 20 миллионов долларов. Если для FDV взят максимальный выпуск, результат равен 2 × 100 миллионов = 200 миллионов долларов. Разница возникает из-за выбранного количества, а не из-за дополнительных денег, уже внесённых покупателями.
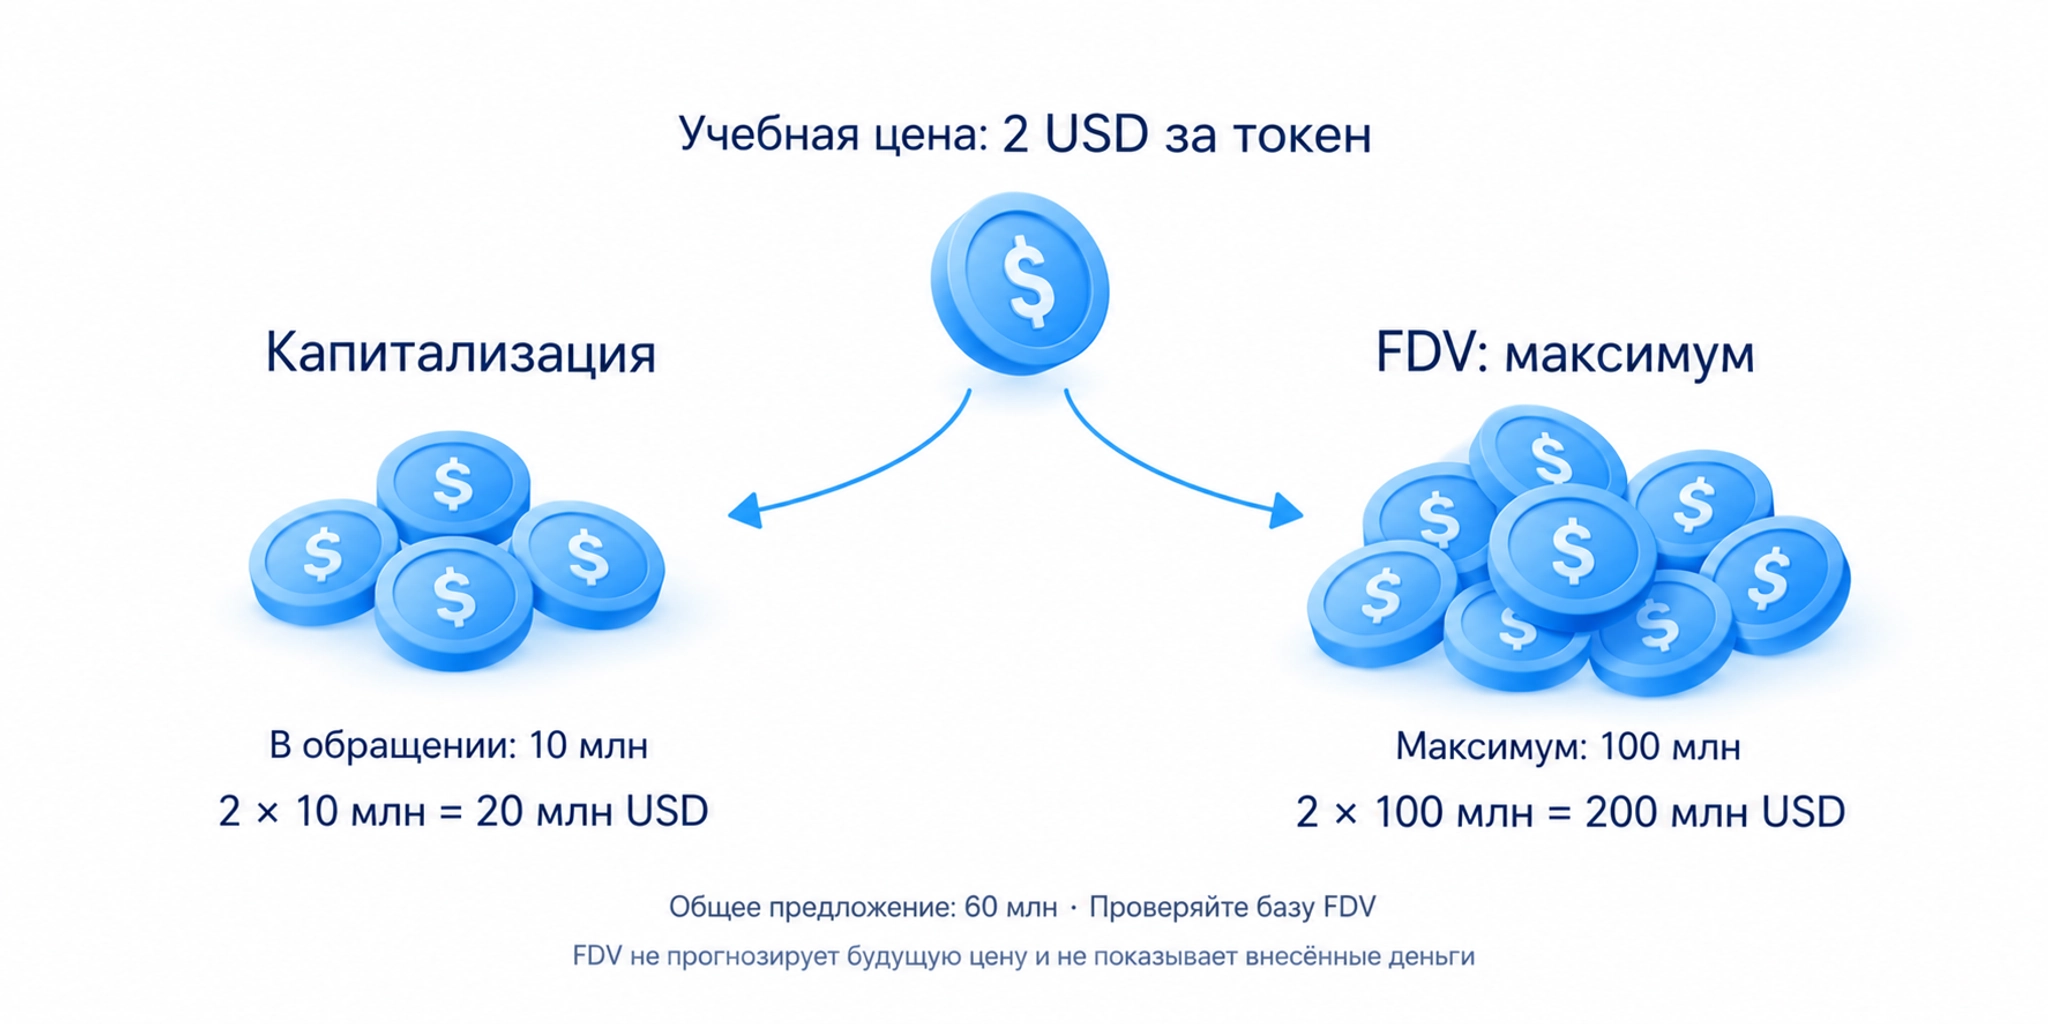
Капитализация и FDV не показывают сумму, за которую все держатели смогут одновременно продать токены. Они распространяют текущую цену на выбранное предложение. При крупной продаже доступные покупатели и цены исполнения могут измениться. FDV также не является прогнозом капитализации после всех разблокировок: будущая цена неизвестна.
Малая доля в обращении при большом будущем выпуске означает, что доступное предложение может существенно вырасти. Но из этого не следует обязательное падение цены. Важны сроки, получатели, возможность продажи и встречный спрос. Универсального процента обращения, ниже которого любой проект плохой, нет.
Как распределены токены и вознаграждения
Распределение показывает, какая часть выпуска предназначена команде, ранним инвесторам, пользователям, резерву проекта и другим группам. Для каждой доли нужны условия доступности и назначения. Большое распределение сообществу на диаграмме может пока находиться в управляемом резерве; это не равнозначно большому числу независимых держателей.
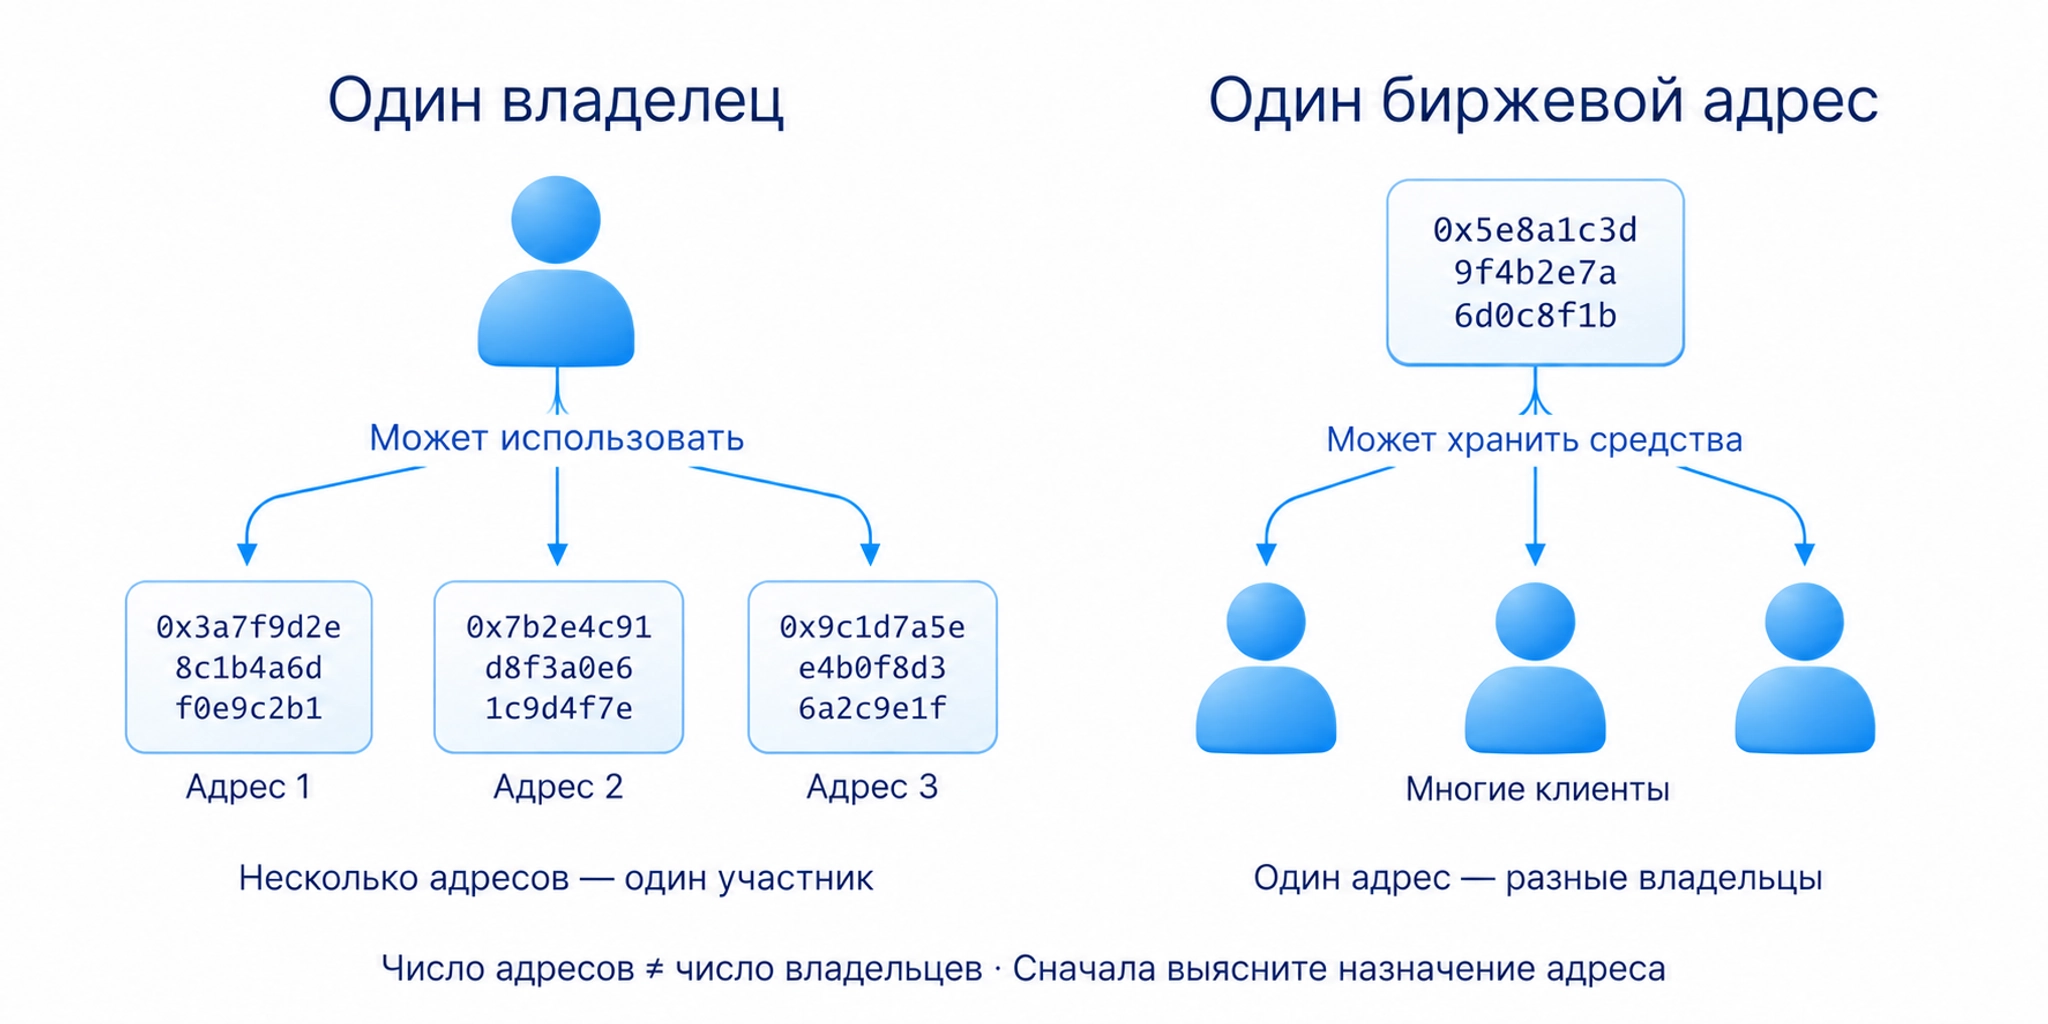
Число адресов не равно числу владельцев. Один участник может использовать несколько кошельков, а биржевой адрес может хранить средства многих клиентов. Поэтому крупный баланс сначала нужно связать с назначением адреса: резерв, биржа, контракт блокировки или отдельный держатель. Не делайте вывод о концентрации только по верхним строкам списка кошельков.
Вознаграждение тоже имеет источник. Выплаты могут финансироваться новой эмиссией, ранее созданным резервом или доходом от использования сервиса. Большое число полученных токенов не гарантирует рост стоимости владения: цена может измениться, а условия могут ограничивать продажу. Проверяйте источник награды, срок программы и возможность её изменения.
Стимулы помогают понять, какое поведение оплачивает проект: использование сервиса, предоставление ресурсов или временное удержание токена. Если активность зависит преимущественно от раздачи новых единиц, выясните, что поддержит её после сокращения наград. Сам по себе высокий процент вознаграждения не доказывает устойчивость модели.
Что такое вестинг, клифф и анлок
Вестинг, vesting, определяет, когда и на каких условиях получателю становится доступно выделенное ему количество токенов. Доступ может появляться постепенно или отдельными порциями. Блокировка, lock-up, ограничивает использование или передачу до установленного срока. Точные условия зависят от договора и программного механизма, поэтому похожие названия не заменяют чтение графика.
Клифф означает начальный период, до окончания которого токены по соответствующему графику не становятся доступны. После него может открыться накопившаяся часть, начаться постепенная выдача или сработать другое указанное правило. Клифф не является синонимом любого крупного разового транша.
Анлок, unlock, означает снятие ограничения на доступ к определённой части токенов. После события получатель может получить возможность забрать или перевести их, иногда через отдельную операцию получения, claim. Это не означает, что все единицы уже проданы или сразу поступили на биржу.
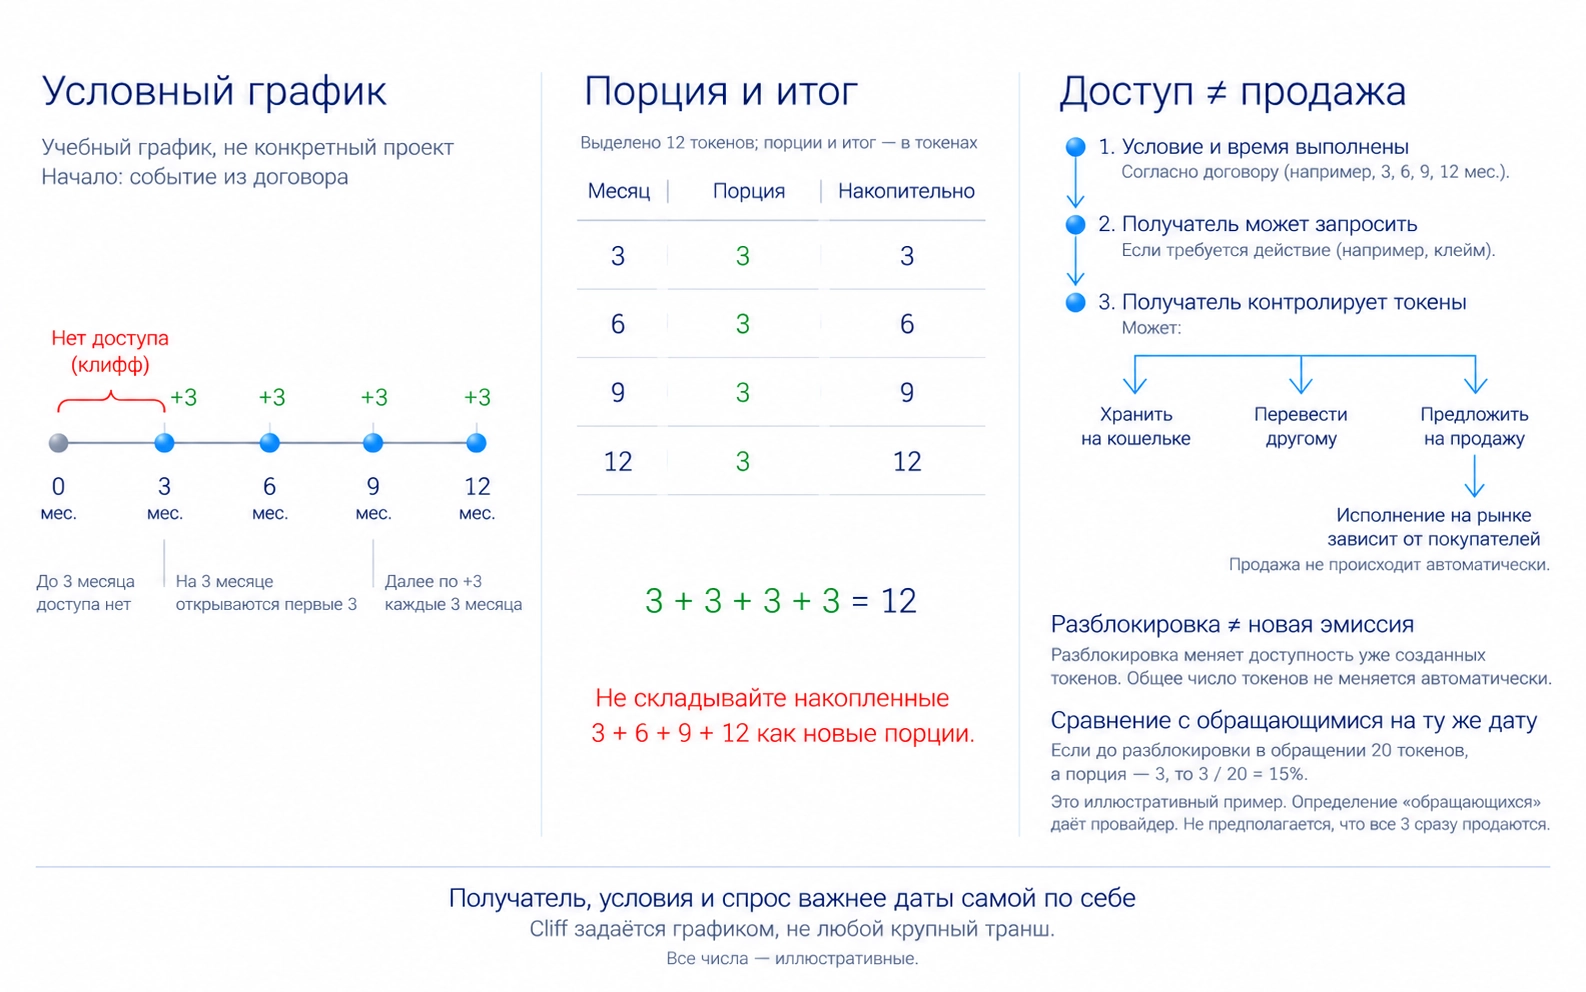
График читайте по каждой группе отдельно. Запишите начало отсчёта, конец клиффа, размер первой доступной части, частоту дальнейшей выдачи и дату окончания. Началом может быть запуск токена, дата вложения или другой момент. Уточните, указан размер очередной порции или накопленный итог, иначе одни токены можно посчитать дважды.
Для оценки события сопоставьте размер доступной порции с обращением на ту же дату и выясните получателя. Командный резерв, выдача инвестору и бюджет программы пользователей имеют разные условия расходования. Возможность продажи расширяется, но цена зависит от фактических заявок и спроса, а не от одной даты в календаре. Краткосрочные расхождения котировок между площадками относятся к криптоарбитражу, а не к графику выпуска.
Как проверить токеномику перед решением
Сначала найдите официальные документы выпуска и адрес токена в нужной сети. Затем сопоставьте предложение, распределение и календарь с данными блокчейна и методикой агрегатора. Документ описывает правила, а данные показывают их состояние на выбранный момент. Если значения расходятся, выясните причину прежде, чем рассчитывать оценку.
Насторожить должны необъяснённый дополнительный выпуск, неизвестные полномочия изменения, непрозрачная выдача команде и заявленные выплаты без понятного источника. Эти признаки требуют проверки, но сами по себе не доказывают мошенничество. Спекулятивный спрос без обязательного применения токена отдельно рассматривается в статье о мемкоинах.
В моём курсе новичок сначала учится читать структуру цены и объём, а фундаментальный контекст добавляет позднее. Раздел о роли фундаментального анализа объясняет эту последовательность. Он не содержит отдельной системы оценки токеномики: проверка правил токена помогает понять условия владения, но не заменяет торговое условие входа.
Завершите проверку короткой записью: назначение токена, подтверждённое право держателя, дата и источник предложения, база FDV, ближайшая доступная порция, её получатель и полномочия изменения правил. Незаполненное поле означает конкретный пробел, который нужно выяснить. Если график нельзя воспроизвести по документам, не считайте красивую диаграмму подтверждением понятного выпуска.
Часто задаваемые вопросы
Токеномика описывает выпуск, распределение, использование токена и стимулы участников. Она помогает проверить экономические правила проекта, но не гарантирует рост цены.
Проверьте предложение в обращении и будущий выпуск, распределение по получателям, условия разблокировки, применение токена и полномочия изменения правил. Указывайте дату данных и базу расчёта FDV.
Vesting определяет доступность выделенных токенов по графику. Cliff является начальным периодом без доступности по этому графику. Unlock снимает ограничение для порции токенов, но не означает её немедленную продажу.
Потому что доступное количество может значительно увеличиться позднее. Для оценки нужны сроки и получатели выдачи, а также спрос. Низкая доля в обращении сама по себе не доказывает падение цены.
Непонятные правила дополнительного выпуска, непрозрачный календарь выдачи, неизвестные полномочия изменения и награды без объяснённого источника. Эти признаки требуют выяснения, а не автоматического вывода о мошенничестве.
Об авторе
Игорь Арапов, практикующий трейдер с 2013 года, автор библиотеки ArapovTrade. ORCID: 0009-0003-0430-778X.




